阿尔巴尼亚
目录导航
- 第一部分:“一带一路”国别经贸法律服务指南
- 第二部分 “一带一路”国别法律风险评估报告
第一部分:“一带一路”国别经贸法律服务指南
第一章 国家基本概况
第一节 自然
一、地理环境与气候
(一)地理位置
阿尔巴尼亚共和国(阿尔巴尼亚文表述为:Republika e Shqipërisë;英语表述为:Republic of Albania),简称“阿尔巴尼亚”(Albania),素有“山鹰之国”的美称。其地理位置在东南欧巴尔干半岛西岸,北临塞尔维亚(科索沃地区)和黑山、东靠马其顿、南边的土地与希腊接壤,西边是亚得里亚海,并隔奥特朗托海峡与意大利相望;国土面积为2.87万平方公里。
阿尔巴尼亚属东1时区,比北京时间晚7小时。每年3月至10月实行夏令时,期间比北京时间晚6小时。[]
(二)行政区划
阿尔巴尼亚全国分为12个大区,下辖61个市。有着80万人口的地拉那市是阿尔巴尼亚的首都,同时也是该的国政治、经济、文化中心。地拉那市有公立大学5所及众多私立大学,市内拥有众多科学文化设施。斯坎德培广场坐落在市中心,该广场是以民族英雄斯堪德培的名字命名的,其中的斯堪德培雕像以及故清真寺是该市的象征性建筑。全国唯一的国际机场——“里纳斯”机场也坐落在地拉那市。
都拉斯是阿尔巴尼亚第二大城市,都拉斯州首府,拥有阿境内最大海港,在亚得里亚海都拉斯湾北岸,临亚得里亚海,是欧洲最古老城市之一。在1914到1919年间为阿尔巴尼亚首都,是全国最大的铁路枢纽和公路交通中心。工业有船舶修造、机车、橡胶、化学、食品加工等,也是阿的海洋渔业生产基地。
此外,阿尔巴尼亚境内其他主要城市还有发罗拉、萨兰达、费里、斯库台、爱尔巴桑、克鲁亚、贝拉特、吉诺卡斯特、科尔察等[]。
(三)地形与气候
丘陵和山地是阿尔巴尼亚境内主要的地形,占全国总面积的77%,其次是平原,占全国总面积的23%。在土地利用方面,森林、耕地、牧场分别占全国总面积的36%、24%、15%。境内拥有472公里长的海岸线。
阿尔巴尼亚属亚热带地中海式气候。降水适宜,年均1300毫米,主要集中在11月至次年5月。一年中7月份最热,平均气温24-27度;1月份最冷,平均气温1-8度。
二、资源
阿尔巴尼亚拥有丰富的水力资源、太阳能资源、矿产资源等。矿产资源中,有石油、沥青、天然气等。阿尔巴尼亚曾是全球第三大铬矿生产国。近年来,阿尔巴尼亚主要开采铬、铜、铁、镍等建筑工业的原材料。[]
(一)水力资源
阿尔巴尼亚水力资源潜力巨大。阿尔巴尼亚境内有八条主要河流,它们与数百条支流组成了国内的庞大水系网络。水域内陆地平均海拔超过700米,河流平均径流量大约为1245m3/s,水资源总量约为400亿立方米。阿尔巴尼亚境内水电站已装机容量为1878MW,据估算潜在装机容量为4500MW。目前,阿尔巴尼亚水电站年均发电4.2TMh,预计潜在年均产能可达到16-18TWh。阿尔巴尼亚境内水力资源开发利用率仅为35%,开发潜力巨大。[]
(二)太阳能资源
阿尔巴尼亚的地理环境和气候条件为太阳能的可持续利用提供了良好的环境。太阳辐射量,日照时长,气温和湿度等要素对特定区域的太阳能总量起着决定性作用。受到地中海气候的影响,阿尔巴尼亚夏季长且炎热干燥,冬季短而温和多雨,这造就了阿尔巴尼亚巨大的太阳能蕴含量:阿尔巴尼亚年均太阳辐射量约为1500kWh/㎡,日均太阳辐射量约为4.1kWh/㎡,年均日照时长达到2400小时。[]
(三)风力资源
阿尔巴尼亚拥有较大的风能开发潜力。亚得里亚海沿岸地区开发潜力尤为巨大,南北走向的海岸地区2/3以上为山地丘陵地貌,平均风速可达到6-8m/s,平均风能密度约为250-600W/㎡,预计可建设20个以上的风能发电厂。目前已有数家阿尔巴尼亚国内及外国公司正在阿境内开采风能。[]
(四)石油及天然气资源
阿尔巴尼亚已探明石油储量约为4.38亿吨,目前年产量约为140万吨。阿尔巴尼亚对石油、天然气及副产品市场持自由、开放态度,阿国政府仅履行相关管理职能,已有国际油气开采公司在阿投资设厂。[]
(五)矿产资源
阿尔巴尼亚矿产资源种类较多,有沥青、褐煤、石灰石、铁镍合金、砂岩、铬和铜等。开采业在阿尔巴尼亚经济活动中扮演重要角色,根据阿国统计局的数据,2014年,矿采业共拥有619家企业和11169名从业人员,当年投资额达到38237mln列克,占全国经济活动总量的21%。
第二节 政治与法律
一、政治局势
近年来,阿尔巴尼亚政局总体稳定。目前,经阿尔巴尼亚国家正式登记注册的党派数量有80多个。其中,有37个政党和1个政党联盟参与了政治竞选。主要政党有:社会党(简称PS,其前身为阿尔巴尼亚劳动党,1991年6月更名为阿尔巴尼亚社会党)、民主党(PD)、民主联盟党(PAD)、红黑联盟党(AK)、社会民主党(PSD)、争取一体化社会运动党(LSI)等 。
二、政治制度
(一)政体
阿尔巴尼亚的政体形式并非一成不变,自1912年独立以来,政权形式更迭频繁,按照时间先后分别实行过的政体有国际保护国、君主国、国家政党制以及议会制,也曾实行过人民民主制和社会主义制度。目前,其实行议会民主制和多党制。
这种政治制度同宪法、国家元首的职能和国家政权机构密不可分。同时,宪法将国家权力分为立法权、行政权和司法权,并规定了它们之间相互制衡的关系,即三权分立。
(二)宪法
阿尔巴尼亚最早的一部宪法性的组织章程是由欧洲几个大国于1913年制定的,该章程宣布阿尔巴尼亚为世袭的自治公国;1921年1月28日,阿尔巴尼亚爱国者召开国民代表大会,制定和批准了卢什涅章程作为临时宪法;1925年1月,制宪会议宣布成立阿尔巴尼亚共和国,同年3月2日,公布共和国宪法;1928年9月索古将共和国改为君主国,制宪会议通过王国宪法;1946年1月11日地拉那召开的制宪会议,阿尔巴尼亚为人民共和国正式成为了国家名称,并在同年3月14日通过宪法,根据该宪法将制宪会议改名为人民议会;1950年7月,宪法在人民议会中被修改;1976年12月28日,《阿尔巴尼亚社会主义人民共和国宪法》在阿尔巴尼亚国内通过,这是其解放后颁布的第二部宪法,但是该宪法废于1990年底;1991年4月29日,议会通过《宪法要则》,但是其性质只是临时宪法;最终,于1998年11月,阿尔巴尼亚经全民公决通过新宪法。
(三)政府
政府称部长会议,是阿尔巴尼亚国家最高行政机关,部长会议主席即政府总理,由议会多数党提名、议会批准并由总统任命,每届任期4年。总理提名政府内阁成员。2013年9月,主要由社会党、争取一体化社会运动党等政党组成了该国新政府。成员包括总理、1名副总理、3名国务部长和16名部长。现任总理是社会党主席埃迪·拉马(Edi Rama)。
(四)总统
宪法规定阿尔巴尼亚为议会制共和国, 坚持自由、平等、普遍和定期的选举。国家元首和武装部队总司令均为总统。只有出生于阿尔巴尼亚,近期在国内生活不少于10年且年满40岁的阿尔巴尼亚公民,才有资格被选为总统。总统是由议会以无记名方式选举产生,每届任期5年,可连任一届,不能是党派成员,不能担任任何其他公职。总统根据议会占多数议席的政党或政党联盟的提名任命总理,并根据总理提名任命政府成员,但是,总统的权力是名誉性的,实权由政府总理掌握。总统只授权选举中获胜的党派领袖组阁。[]
现任总统伊利尔·梅塔(Ilir Meta)于2017年7月24日宣誓就职,任期至2022年。在当选总统后,梅塔表示,他会通过自己的努力重新恢复人民对国家和政府的信任,并朝着人民生活安定、加入欧盟的目标前进。
(五)议会
国家最高权力机关和立法机构是议会,实行一院制,每届任期4年。阿尔巴尼亚最新的一次议会选举在全国12个选区共设5362个投票站,由90个选举管理区域委员会负责全程监管进行,议会选举顺利与否关系到阿尔巴尼亚能否尽快开启入盟谈判。
自上世纪90年代剧变以来共进行过9次议会选举(其中1992年、1997年两次为提前选举)。此前的8次选举中,左翼的社会党与右翼的民主党各赢得4次大选。此次社会党获胜并开启下一个四年执政期,延续了1992年大选后,民主党与社会党轮流执政两届的“传统”。[]
(六)司法机构
根据三权分立的模式,阿尔巴尼亚的审判机关有最高法院、上诉法院以及地方各级法院。同时该国设有宪法法院但不行使审判权。检察机关为总检察院和地方各级检察院。议会选举出最高法院院长和总检察院检察长。目前,宪法法院院长巴什基姆·戴迪亚(Bashkim Dedja),最高法院院长捷扎伊尔·扎加尼奥里(Xhezair Zaganjori),总检察长阿德里亚蒂克·拉拉(Adriatik Llalla)。
(七)武装力量
阿尔巴尼亚在发生剧变后,对军队的改革主要经历了三个阶段:第一阶段(1992年-1993年),完成由共产党控制的军队向民主化的军队的转变。通过制定法律,做出了一些必要的决定,并取得了议会和政府的批准,从而加强了军队的法律和社会基础;第二阶段(1993年-1994年),完成削减军队员额,军队集中配置,改造国防部等目标;第三阶段,即1994年以后的主要任务便是提高军队质量。
阿尔巴尼亚武装力量由文职人员领导,现任国防部长为米米·科泽利(Mimi Kodheli)。总参谋部为最高军事指挥机关,目前总参谋长职位空缺。阿军实行志愿兵役制,由陆军、海军、空军、支援司令部和条令与训练司令部组成,总员额约8300人。2016年,阿尔巴尼亚国防预算约为1.2亿美元。
(八)职能部门
本届政府由以社会党为首的中左翼联盟组成,包括16个职能部委:国防部,内务部,外交部,欧洲一体化部,经济发展、旅游、贸易和企业部,交通和基础设施部,城市发展部,财政部, 教育和体育部,司法部,文化部,青年和社会福利部,卫生部,能源和工业部,环境部,农业、农村发展和水利资源部。以及3个国务部:创新和公共管理部,议会关系部,地方事务部。阿尔巴尼亚主管经济和贸易的政府部门为经济发展、旅游、贸易和企业部。
三、法律
(一)法律基本概况[]
1.司法制度
(1)诉讼制度
阿尔巴尼亚的司法系统由1个最高法院、6个上诉法院、22个地方法院构成。采用二审终审制,地区法院根据其受理的不同案件争议类型分为民事争议庭、家事争议庭和商事争议庭。
最高法院是阿尔巴尼亚的最高司法机构,其由总统任命并由议会通过的17名法官组成,负责监督下级法院法律适用的正当性及统一性,负责法律的解释及完善,负责审理下级法院判决后提起上诉的案件。最高法院由民事及刑事陪审团组成,民事陪审团审判商事、行政、家事、劳工案件,刑事陪审团审判军事及刑事案件,陪审团由5名法官组成。
上诉法院主要审理一审法院的上诉案件,由3名法官组成陪审团。上诉法院的法官由最高司法委员会提名并由总统任命,一审法院根据阿尔巴尼亚民事诉讼法及刑事诉讼法进行审判,陪审团的组成亦遵循前述法律规定。
此外,阿尔巴尼亚还设有专门解决行政争议的特殊法庭,行政法院由一审行政法院、上诉行政法院和最高法院的有关机构构成。
(2)仲裁制度
阿尔巴尼亚对仲裁的规定受限于阿尔巴尼亚《民事诉讼法典》,一般而言,任何有关金钱或财产的争议,或由金钱或财产关系引起的争议均可以仲裁的方式解决,除非阿尔巴尼亚有关法律明确规定该争议必须由法院管辖(包括有关不动产及遗嘱的无效性等争议)。
(3)司法互助
截至目前,阿尔巴尼亚并未与中国签订民事和刑事案件司法协助条约。2001年6月27日,阿尔巴尼亚加入《承认及执行外国仲裁裁决公约》(以下简称《纽约公约》),并且未就仲裁裁决的承认和执行做出任何保留。此外,阿尔巴尼亚亦加入了欧洲国际商事仲裁公约。
阿尔巴尼亚对外国法院判决的承认和执行适用阿尔巴尼亚《民事诉讼法典》,外国法院判决可通过阿尔巴尼亚上诉法院得到承认。上诉法院不对案件进行实质性审查,只要该外国法院判决满足如下条件:
|
序号 |
需要满足的条件 |
|
1 |
外国法院对解决该争议有管辖权 |
|
2 |
被告已被适当通知其被外国法院做出缺席判决 |
|
3 |
阿尔巴尼亚法院未就各方当事人的该争议做出判决 |
|
4 |
外国法院做出最终的强制性判决前阿尔巴尼亚法院没有受理该争议 |
|
5 |
外国法院判决根据该国法律成为终局性判决 |
|
6 |
该等判决符合阿尔巴尼亚法律法规的基本原则 |
如果外国法院判决的承认和执行不适用国际协定或国际公约的规定,则适用阿尔巴尼亚《民事诉讼法典》的相关规定,一旦外国法院判决或外国仲裁裁决被阿尔巴尼亚法院承认,即与阿尔巴尼亚国内判决和裁决具有同样的法律效力。
2.司法效率及其他事项
(1)从当地法院获得终审判决的一般时限
根据阿尔巴尼亚《民事诉讼法法典》的规定,地区法院的诉讼期限约为6个月到12个月,对地区法院的判决应在15日内提起上诉,自提起上诉之日起的6个月到10个月内上诉法院将做出判决。对上诉法院的判决应在30日内向最高法院提起上诉,最高法院将在3年内审查完毕。
(2)银行贷款纠纷诉讼、仲裁以及外国判决、裁决的执行效率
如果由外国法律管辖的贷款协议被认为是一项可执行的权利,贷款人可以通过申请强制执行程序从法院获得强制执行令。此后,该强制执行令可交由执行官办公室执行,程序将持续大约2到3个月。
如果由外国法律管辖的贷款协议不被认为是一项可执行的权利,贷款人必须向阿尔巴尼亚法院提起诉讼,并获得终局判决,该程序将持续大约2年。
(3)国有化、征收和征用
阿尔巴尼亚《宪法》规定对私有财产的征收或对所有权行使的限制,仅可以公共利益为目的,并以适当的方式做出,同时应对被征收的财产所有人给予充分的补偿。《外国投资法》亦对外国投资者财产的国有化和征收做出了规定,外国投资者财产不得直接或间接被征收或国有化,或以类似的方式被征收或国有化,除了法律要求的为公共利益之目的以外。
2004年,为新建阿尔巴尼亚第二个机场,阿尔巴尼亚政府征用了部分土地。同年,阿尔巴尼亚政府拨款334亿列克(合320万美元),以补偿为修建阿尔巴尼亚东北部库克斯机场而被征用土地的所有者。
(二)法律体系概述
阿尔巴尼亚属于大陆法系国家。宪法参照西欧模式建立,实行三权分立、尊重人权、社会多元与公平、保护少数民族。为加入欧盟,阿尔巴尼亚按照与欧盟签订的《稳定和联系协定》要求修订了国内法律法规。在经济、贸易等方面均有相应立法,但整体法律体系仍有待完善。
阿尔巴尼亚的法律体系是以1998年《宪法》为基础,整体参照欧洲大陆法系建立,阿尔巴尼亚法律分为法律、议会决定、法令、标准法案、决定、指令、法规、命令、法院决定等。《宪法》是阿尔巴尼亚最重要的法律渊源,所有法律、法令和国家机构的其他决定,以及其他组织和个人的活动均不得与《宪法》 相抵触。依照《宪法》,在阿尔巴尼亚承认和接受其签订的国际条约后,阿尔巴尼亚应当根据诚实信用原则遵守其签订的国际条约,当阿尔巴尼亚国内法与其加入的国际条约或公约相抵触时,优先适用国际条约或公约。
四、对外关系
(一)对外政策
阿尔巴尼亚以加入欧盟为目标,坚持务实的外交原则,西方国家是其优先发展的外交对象。其承认科索沃独立,注重修边睦邻和开展区域合作。上世纪九十年代,阿尔巴尼亚开始实行“回归欧洲”战略,取得了一系列进展,比如于1991年与欧共体建交,于1999年加入欧盟稳定与联系进程,于2000年成为欧盟“潜在候选国”,于2006年与欧盟签署《稳定与联系协议(SAA)》。2014年6月阿尔巴尼亚正式获得欧盟候选国地位。2009年4月1日,阿尔巴尼亚正式加入北约。2015年3月4日,塞尔维亚议长玛娅·戈伊科维奇历史性首次访问阿尔巴尼亚。与阿尔巴尼亚建立了外交关系否认国家有150多个,阿尔巴尼亚派驻代表机构的国家和国际组织达到50多个。
(二)对华关系
1.对华政治关系
中华人民共和国和阿尔巴尼亚共和国于1949年11月23日建交, 1954年开始互派大使。1971年,该国在为恢复我国在联合国的合法席位中功不可没。
2.对华经贸关系
我国与阿尔巴尼亚签订了一系列外贸协定——《贸易协定》、《关于鼓励和相互保护投资协定》以及《关于对所得和财产避免双重征税和防止偷漏税协定》等。而后,两国又继续签署了一些列协定:《中华人民共和国政府和阿尔巴尼亚共和国政府经济技术合作协定》(2015)、《中华人民共和国政府和阿尔巴尼亚共和国政府经济技术合作协定》(2016)。
3.两国其他领域的交往合作
中阿两国于1954年签署了政府间文化合作协定与八个年度交流计划。1991年,在两国政府间的交往合作日益紧密的背景下,签署了文化、教育、科技合作协定。
第三节 经济贸易
一、经济指标
(一)整体情况
在过去的数年里,阿尔巴尼亚在历经重大政治变革的同时产生了相应的经济变革,即建筑业和服务业代替农业等传统行业,成为国内生产总值(GDP)的主要贡献行业。宏观经济形势的特征是出口增加,同时由于私有化进程以及外商投资的增加,贸易差额也在不断增大。全球经济危机对阿尔巴尼亚的经济产生了影响,但是,由于2008年至2009年间公共支出的推动,对经济危机起到了一定的缓解作用。
1.经济状况
据阿尔巴尼亚财政部统计,2016年阿尔巴尼亚国内生产总值(GDP) 1.48万亿列克(按2016年阿尔巴尼亚官方平均汇率,1美元兑125.96列克计算,约合119.27亿美元,2016年数据计算方式下同),实际GDP同比增长3.46%。据国际货币基金组织数据,2016年阿尔巴尼亚人均GDP为4146.9美元,同比增长4.17%。
其中,根据美国CIA数据,2015年,阿尔巴尼亚投资约占GDP 的26.7%,消费(包括居民消费和政府消费)约占GDP的93.1%,出口约占 GDP 的 36.4%。
在失业率方面,根据世界银行网站数据显示,2017年6月阿尔巴尼亚登记失业总人数为9.2万人,失业率为14.3%,总就业人数为109.1万人,就业率为57.3%,青年失业率为27.3%。
此外,根据世界银行网站数据显示,据阿尔巴尼亚国家统计局公布数据,2016年阿尔巴尼亚平均通货膨胀率为1.3% ,同比回落0.6个百分点。
总体而言,阿尔巴尼亚经济状况趋向良好稳定增长,但依然存在基础不牢等潜在风险。
2.财政收支
2015年,阿尔巴尼亚财政收入3811.44亿列克(约合30.26 亿美元),同比增长3.94%。支出4364.37亿列克(约合34.65亿美元),同比下降0.18%。赤字552.93亿列克(约合4.39亿美元),同比下降21.58%。
3.外汇储备
据阿尔巴尼亚银行公布数据,截至2016年底,阿尔巴尼亚外汇储备规模为29.44亿欧元,可满足全国7.2个月的商品和服务进口所需,外汇储备与短期外债比率为170%。
4.利率和外汇汇率
阿尔巴尼亚官方货币是阿尔巴尼亚列克(ALL),由央行发行,目前列克的流通面值为100、200、500、1000、2000和5000。
自2009年起,列克对主要外币出现贬值,主要是欧元和美元。列克贬值幅度在2011年达到最高,年平均1欧元相当于140.33列克。这一贬值主要是受到政府支出不断增加,本地市场出现“欧元化”趋势的影响,同时也受到交易量,尤其是以欧元结算的房地产交易量增加的影响。2015年1月,阿尔巴尼亚央行将主要利率向下调整0.25个百分点至2.00%,11月央行再次下调主要利率0.25个百分点至1.75%。截至2017年11月,阿尔巴尼亚央行主要利率为1.25%。该利率是阿尔巴尼亚有史以来的最低利率,对国内市场需求具有一定促进作用。
5.债务情况
阿尔巴尼亚财政部公布的数据显示,截至2015年底,阿尔巴尼亚公共债务余额为10432.12亿列克(约合82.82亿美元),同比增长6.67%,占2015年阿尔巴尼亚GDP比重为72.21%。其中地方政府债务为9.4亿列克(约合0.07亿美元);中央政府债务为10422.72列克(约合82.75亿美元)。中央政府债务中,外债余额为4908.98亿列克(约合38.97亿美元),债权国主要为德国、意大利等;内债余额为5513.74亿列克(约合43.77亿美元)。2015年阿尔巴尼亚政府债务占GDP的比重约为72.21 %。欧盟、国际货币基金组织和世界银行等均要求阿尔巴尼亚将公共债务率控制在60%以内。
但国际评级机构穆迪表示,阿政府负债率虽有下降趋势,但仍处于高位,B1的评级也反映出其负债率高所带来的信用挑战。
6.信用评级
截至2015年12月,国际评级机构穆迪对阿尔巴尼亚主权信用评级为B1,展望为稳定。截至2016年2月,国际评级机构标普对阿尔巴尼亚主权信用评级为B+/B,展望为稳定。
2016年阿尔巴尼亚消费、投资、净出口三大需求对GDP的贡献率分别为93.2%、23.7%和-16.8%。据阿尔巴尼亚财政部公布数据,2016年,阿尔巴尼亚财政收入4049.72亿列克,同比增长6.8%。财政支出 4312.09亿列克,同比下降1.4%。财政赤字262.37亿列克,同比下降54.9%。据阿尔巴尼亚国家统计局公布数据,2016年阿尔巴尼亚平均通货膨胀率为1.3%,同比回落0.6个百分点。截至2017年2月3日,国际评级机构标普对阿尔巴尼亚主权信用评级为B+/B,展望为稳定。截至2017年6月2日,国际评级机构穆迪对阿尔巴尼亚主权信用评级为B1,展望为稳定。
(二)对外贸易
阿尔巴尼亚对外贸易的相关政策,是逐步放宽的趋势,有利于贸易的发展。90年代初,阿尔巴尼亚便开始实行对外开放政策,变革其外贸体制,国家结束对外贸的垄断,使所有法人均可合法从事外贸活动;在外贸管理方面,也体现了较为宽松的理念,逐步减少乃至取消了许可证制度。
国家对外贸的总体指导方针是贸易自由化,许多商品可以不受限制地进出口。但是,在进口和出口方面,仍有少量限制。
在进口方面对因健康、安全和公共秩序原因对极少数产品(武器、弹药、有毒废弃物、杀虫剂、种子等)有严格限制;在出口方面仅对废金属[]一项禁止出口。
根据阿尔巴尼亚国家统计局统计,2014年中阿贸易额为4.65亿美元,同比增长5.2%,其中,中方出口3.82亿美元,同比增长14.7%,中方进口0.83亿美元,同比下降23.9%,其中,阿尔巴尼亚对华贸易逆差为2.99亿美元,比上年增长33.5%。中国是阿尔巴尼亚第四大出口目的地国、第三大进口来源国。[]
至2015年,意大利、中国、希腊、土耳其、德国是阿尔巴尼亚前5大贸易伙伴,中国位居第二。阿尔巴尼亚对中国贸易额531.29亿列克,占阿尔巴尼亚对外贸易总量的6.75%,以列克计算,2015年中阿贸易量较上年增长8.27%。 []
2016年,中阿双边贸易总额为581.04亿列克(约4.68亿美元,不含港澳台数据),该年中国在阿尔巴尼亚贸易伙伴中位居第三、同时中国是阿尔巴尼亚第三大进口来源地及第七大出口目的地。[]
根据《阿尔巴尼亚日报》2018年1月16日的报道可知,阿尔巴尼亚2017年经济表现超过阿政府和国际组织的预期,全年经济增速预计为3.9%。2018年阿尔巴尼亚经济增速有望进一步加快至4.2%。[]
二、产业结构
(一)产业结构概况
据阿尔巴尼亚国家统计局初步统计数据,按生产法国内生产总值计算,2016年,阿尔巴尼亚第一产业(农、林、牧、渔业)、第二产业(采矿业,制造业,电力、煤气及水的生产和供应,建筑业) 、第三产业(除第一、二产业以外的其他行业)增加值对GDP的贡献分别为23.0%、23.8%和53.2%。
(二)农业
阿尔巴尼亚农业用地面积约69.9万公顷,占其国土面积的24%,其中耕地面积56.1万公顷。阿尔巴尼亚77%的农用土地位于平原,23%位于山地、丘陵。
(三)工业
水泥、食品、木材、石油、纺织、采矿等构成了阿尔巴尼亚的主要产业。2014年,阿尔巴尼亚工业产值约合20.14亿美元,比2013年增长2.4%,约占当年GDP的14.95%。主要工业品有服装、鞋、矿产品等。主要工业产量为:原油136.82万吨,发电量58.66亿度(2015年)。
(四)服务业
近年来,阿尔巴尼亚服务业发展较快,以旅游业为代表的第三产业已成为拉动经济增长的重要动力。据世界旅游业理事会( WTIC ) 统计数据,2016年阿尔巴尼亚吸引外国游客数量约470万人,旅游业收入超过15亿欧元,约占全年GDP的8.4%;旅游业直接创造8.5万个就业岗位,带动的直接和间接就业约26.7万人,约占就业人口总数的24%。
三、基础设施
(一)交通运输
1.公路
公路运输是阿尔巴尼亚以主要的运输方式,该国拥有1.8万公里的公路总里程。道路建设是基础设施建设的优先领域,近年来阿尔巴尼亚新建及翻修了大量路段,公路状况有较大改善。
根据世界经济论坛《2015-2016年全球竞争力报告》公布的结果,阿尔巴尼亚交通基础设施在全球140个国家(地区)排名中列第88位。
目前阿尔巴尼亚有98家客运公司,共614辆车,23332个座位,在275条线路上运行,其中76条线路进出首都地拉那。
2.铁路
截至2015年底,阿尔巴尼亚铁路线总长达447公里,实际运营铁路线总长达379公里。阿尔巴尼亚与邻国黑山的波德戈里察虽有铁路连接,但“距国际标准相距太远”(福布斯),与其他国家无铁路相接。
阿尔巴尼亚火车等铁路设施落后,最髙时速仅60公里/小时,平均时速约40公里/小时,某些地区如爱尔巴桑一波格拉德茨路段仅20公里/小时。近年随着阿尔巴尼亚公路的发展和轿车数量的增加,铁路运输面临激烈的竞争与挑战。
阿尔巴尼亚国家统计局数据显示,截至2015年底,阿尔巴尼亚共有火车头38辆;客运车厢34节,总座位数1800个;货运车厢360节,总载重量1.5万吨。2015年阿尔巴尼亚铁路货运量19.8万吨,客运量18.9万人次。近年来,阿尔巴尼亚政府一直希望吸引外资帮助其重建铁路交通系统,欧洲复兴开发银行已应阿政府请求,帮助其制定铁路发展规划。
3.航空
阿尔巴尼亚共有机场11个,其中铺设跑道的3个,未铺设跑道的8个。地拉那特雷萨修女国际机场(Tirana International Airport Mother Tereza)是阿尔巴尼亚目前唯一运营的民用机场,建于1957年,因位于里纳斯镇,又名“里纳斯国际机场”,距地拉那17公里,距都拉斯港32公里,跑道为45米X2750米,2004年12月以BOOT20年的投资方式交由数家航空公司和金融机构组成的德国一美国合资的Tirana Airport Partners( TAP)”集团经营,2005年4月底开始营业。2015年“里纳斯国际机场”运送旅客约198万人,起降航班20876班次,货运量2229吨。2015年底在地拉那国际机场运行的航空公司共14家,全部为外国航空公司。可从地拉那直飞维也纳、罗马、布达佩斯、伊斯坦布尔、伦敦、慕尼黑、普里什蒂那等36个城市。
阿尔巴尼亚尚未开通至中国的直达航线,中国公民可经土耳其伊斯坦布尔、奥地利维也纳、意大利罗马和德国慕尼黑等地机场转机前往阿尔巴尼亚。
4.海运
阿尔巴尼亚商业海运船队共有24艘船,总吨位超过1000GRT,其中,土耳其船籍1艘,格鲁吉亚船籍2艘,巴拿马船籍1艘。
阿尔巴尼亚现有港口4个:都拉斯港、法罗拉港、申津港和萨兰达港。2015年阿尔巴尼亚港口货运量约384万吨。
都拉斯港是阿尔巴尼亚最大港口,2015年货运量为349.6万吨,占全国海运业务的91%。2015年,阿尔巴尼亚海上运输旅客约118.6万人次,其中进港56.6万人次,出港62.0万人次。
(二)通信
1.通信服务
阿尔巴尼亚邮政市场主要由公共邮政服务商——阿尔巴尼亚邮政公司和私营快递公司组成。其中阿尔巴尼亚邮政公司是邮政业务最全面的服务商,并垄断邮票发行业务,2015年阿尔巴尼亚邮政公司共递送普通信件、包裹1350.2万件,挂号信件、包裹328.5万件,保价包裹3.8万件。私营快递公司主要有DHL、TNT、FedEx、UPS、YAPS等。
阿尔巴尼亚固话市场由阿尔巴尼亚电信公司(Albtelecom)、Abcom 公司、ASC公司、Nisatel公司、Telekom AlbaniaFiks公司和部分农村地区的固话私营服务商提供服务。其中,阿尔巴尼亚电信公司是固话市场最大的公司,并垄断经营国际和国内城市间长途固话业务。农村固话服务商仅允许提供本地通话服务。截至2015年底,阿尔巴尼亚固话装机总量约22.67万部,其中阿尔巴尼亚电信公司用户18.07万户,约占总用户数的 80%。
阿尔巴尼亚于1996年开始提供移动电话服务,目前有Telekom Albania、Vodafone、Albtelecom和Plus四家移动电话运营商,2015年客户市场占有率分别为Vodafone占47.4%、Telekom Albania占31.9%、Albtelecom占14.2%、Plus占6.5%。近年来阿移动用户增长迅速,截至2015年底,阿尔巴尼亚活跃手机用户约340.1万部。3G/4G手机互联网用户约130万人。阿尔巴尼亚手机约90%使用预付卡。按阿尔巴尼亚法律,购买手机SIM卡时,应进行手机实名登记,并付1500列克手续费。目前阿尔巴尼亚人均手机使用费约为60欧/年。
根据《2015全球信息技术报告》,阿尔巴尼亚“网络就绪指数”(NRI)在参与排名的143个国家和地区中,排在第92位。据阿尔巴尼亚国家邮政电信管理局统计,截至2015年底,阿尔巴尼亚固网宽带用户约24.29万,家庭宽带覆盖率为33%。
2.主要媒体
(1)报刊媒体
阿尔巴尼亚全国各种报刊约160余种。
(2)通讯社
阿尔巴尼亚通讯社是阿尔巴尼亚的国家通讯社,该通讯社独立于各政党。同样也不受各政党干涉的是广播电视总局,直属议会。
阿尔巴尼亚广播电视委员会(KKRT)和阿尔巴尼亚电信邮政管理局(AKEP)为阿尔巴尼亚媒体通讯业两大主要管理机构。国家广播电台是地拉那广播电台,对内广播的同时,还对外为该国海外侨民用英、法、德、意、希、土、塞等7种语言进行广播。
(3)电视媒体
作为国家电视台的阿尔巴尼亚电视台每天向观众推送10多个小时的电视节目。1996年以来,阿尔巴尼亚私人广播电台和电视台发展较快。据阿尔巴尼亚国家广播电视委员会统计,目前阿尔巴尼亚全国共有私人广播电台约60家、私人电视台70余家。2013年7月1日,中国国际广播电台调频台在阿尔巴尼亚正式开播。
(三)电力
阿尔巴尼亚是欧洲水力资源最丰富的国家之一,发电全部依靠水力资源,但目前仅三分之一的水力资源得到利用,且受气候影响较大。阿尔巴尼亚主要电站有费尔泽水电站、科曼尼水电站、伐乌代耶水电站、乌尔泽水电站、斯科普提水电站等。2015年,阿尔巴尼亚国内发电量同比增长24.1%,进口电力需求相应下降29.8%。
(四)基础设施发展规划
由于历史原因,阿尔巴尼亚基础设施并不发达。因为国家财力有限,所以其极需吸引外资发展国内运输、电力等基础设施。
阿尔巴尼亚没有轻轨、管道运输线路。目前首都地拉那市有发展城市轻轨的规划,亟需引进外资帮助。阿尔巴尼亚电力生产全部依靠水电站,受自然环境影响较大,输电线路设备老化情况严重,2015年电网损耗率高达30.2%,吸引外资帮助其重建全国电网系统是阿尔巴尼亚政府的重要战略目标。
阿尔巴尼亚政府发展重点基础设施建设项目,一般采取授予特许经营权的方式,企业和政府签署特许经营协议,在某领域以BOT的方式投资建设。政府鼓励投资者在各个领域如能源以及道路交通、电讯等基础设施等领域进行投资。
四、医疗卫生
据世界卫生组织统计,2014年阿尔巴尼亚全国医疗卫生总支出占GDP的5.9%,按照购买力平价计算,人均医疗健康支出614.54美元;2015年,阿尔巴尼亚人均寿命为78岁。目前,中国政府未向阿尔巴尼亚派出援外医疗队。
2009年中阿两国签署了《中华人民共和国卫生部和阿尔巴尼亚共和国卫生部关于卫生领域合作协议》。
五、投资概况
(一)阿尔巴尼亚投资环境
1.投资吸引力
阿尔巴尼亚有一系列吸引外国投资的优势。其一,该国与欧洲发达国家相去不远,产品销往欧盟关税和运输成本相对较低;其二,该国劳动人口众多,且具有较高的素质;其三,该国靠海,气候温和湿润,没有严重自然灾害威胁。
世界经济论坛《2016-2017年全球竞争力报告》显示,阿尔巴尼亚在全球最具竞争力的138个国家和地区中的排名位居第80位,和《2015-2016年全球竞争力报告》进行比较,排名上升了12名。
据《2016年营商环境报告》显示,阿尔巴尼亚在全球营商环境便利度排名的189个国家和地区中,排第97位;2014年排名为90位。
美国传统基金会和《华尔街日报》共同发布的《2016年经济自由度指数》报告显示,阿尔巴尼亚在全球178个经济体的经济自由度排名中排第59位。
2.吸引外资
据联合国贸发会议发布的2016年《世界投资报告》显示,2015年,阿尔巴尼亚吸收外资流量为10.03亿美元;截至2015年底,阿尔巴尼亚吸收外资存量为48.26亿美元。
《阿尔巴尼亚每日新闻》2017年1月5日报道,据阿尔巴尼亚央行报告,阿外国直接投资(FDI)存量首次超过50亿美元,主要来自希腊(占比25%)、荷兰(占比14%)和加拿大(占比13%)等国。[]根据阿尔巴尼国家统计局数据,截至2015年底,在阿尔巴尼亚的外国独资和合资企业共5939家。阿外国投资在过去10年中不断增加。据联合国数据,2008年后,阿是外资流入量最高的国家之一,年均引资额约10亿美元。
外资在阿尔巴尼亚的主要投资领域是金融、保险、电信、建筑和矿业等。
3.对外贸易
阿尔巴尼亚海关的数据显示,阿尔巴尼亚于2015年全年外贸进出口总额为7877.71亿列克(约合62.54亿美元),比上年下降2.5%。其中,阿尔巴尼亚出口2431.83亿列克(约合19.31亿美元),同比下降4.9%;进口5445.88亿列克(约合43.24亿美元),同比下降1.4%;外贸逆差3014.05亿列克(约合23.93亿美元),同比增长1.6%。
2015年阿尔巴尼亚前四大出口商品分别为:纺织品和鞋类(900.91亿列克,约合7.15亿美元,占比37%);矿产品及燃料(645.05 亿列克,约合5.12亿美元,占比26.5%);建筑材料及金属(352.8亿列克,约合2亿美元,占比14.5%);食品、饮料和烟草(210.6亿列克,约合1.67亿美元,占比8.7%)。
主要进口商品为:机械产品及零配件(1172.76亿列克,约合9.31亿美元,占比21.5%);食品、饮料和烟草(968.84亿列克,约合7.69亿美元,占比17.8%);化工产品和塑料制品(749.26亿列克,约合5.95亿美元,占比13.8% );纺织品和鞋类(693亿列克,约合5.5亿美元,占比12.7% );建筑材料及金属(675.41亿列克,约合5.36亿美元,占比12.4%)。
4.辐射市场
阿尔巴尼亚于2000年加入世界贸易组织(WTO),并于2005年4月底颁布知识产权保护法,2007年6月初在WTO《与国际贸易有关的知识产权保护协议》(TRIPS)上签字。
阿尔巴尼亚虽同巴尔干各国及欧盟国家签订了自由贸易协定,但因本国市场小,运输成本高,故对周边国家市场影响不大。2012年,阿尔巴尼亚为中欧自由贸易协定组织(CEFTA)轮值主席国。近年来,意大利一直是阿尔巴尼亚最大的出口目的地国。同时,欧洲国家也是阿尔巴尼亚主要的辐射地区。2014年6月阿尔巴尼亚正式获得欧盟候选国地位。
(二)与中国的投资贸易关系
1.双边协议
中国与阿尔巴尼亚签署了一系列协议以促进两国经贸合作。
2.双边贸易
据中国海关统计,2015年中阿贸易额为5.59亿美元,比上年下降1.7%。其中中方出口4.3亿美元,增长13.5%;中方进口1.29亿美元,下降32%。中国对阿尔巴尼亚出口的商品主要有机械设备、家俱、灯具、服装、鞋、玩具、日用轻工、钢材等。中国从阿尔巴尼亚进口的商品主要是络矿、铜矿等。
据阿尔巴尼亚国家统计局2017年1月17日发布数据,2016年,中阿双边贸易总额为581.04亿列克(约4.68亿美元,不含港澳台数据,下同),占阿对外贸易总额的7.1%,同比增长9.3%;其中,阿对华出口74.52亿列克(约0.60亿美元),同比增长13.4%;阿从中国进口506.52亿列克(约4.08亿美元),同比增长8.8%。
3.对阿投资
据中国商务部统计,截至2015年末,中国对阿尔巴尼亚直接投资存量695万美元。
4.承包工程
目前,在阿尔巴尼亚开展业务的中国公司主要有从事铜矿合作的江西铜业公司,从事铬矿合作的温州井巷设备公司,从事电信合作的中兴公司、华为公司,从事基础设施建设的中国建筑总公司等。
(三)阿尔巴尼亚在“一带一路”战略的定位
阿尔巴尼亚的地理位置特殊,是“一带一路”战略规划中重要的途径国家。阿尔巴尼亚虽国小人疏,但应当重视其定位。阿尔巴尼亚与中国有着较好的传统友谊,阿尔巴尼亚是最早同新中国建交的国家之一。
1.优势领域的相互合作
阿尔巴尼亚在能源、基础建设等方面既有相关优势又有相关需求,同时契合中国的对外投资的定位与目标,实现双方共同需求,实现互赢。近几年,两国高层领导人来往频繁,不断巩固了两国之间在政治上的互相信任,也稳步推动了两国经贸、投资等领域的合作。双方秉持着深化合作的原则,坚持互惠互利,推动双边关系取得更大发展。
2.国际事务的相互推进
中国一向在国际事务中承担自身的责任,阿尔巴尼亚对中国取得的诸多成就以及在国际事务中发挥的作用表示赞同与认可。对华友好和一个中国政策是阿尔巴尼亚一直以来坚定奉行的原则。阿尔巴尼亚愿与中方共同努力,通过进一步加强两国高层交往和各领域交流合作,以推动双边关系达到新的更高水平,并且愿意在相关国际事务方面互相合作。阿尔巴尼亚期待中国为世界经济和巴尔干地区发展繁荣作出更大贡献。
3.“16+1”的合作推进
中国与阿尔巴尼亚在在“一带一路”建设和“16+1合作”等框架内,能够推进更多项目。
第四节 社会文化
一、人口概况
阿尔巴尼亚总人口为288.6万人(2016年1月数据)。人口密度为每平方公里97人。人口最多的四个城市依次为地拉那、费里、爱尔巴桑和都拉斯。根据阿尔巴尼亚国家统计局2013年1月1日的统计数据显示,城市人口数量首次超过农村人口的数量。
阿尔巴尼亚官方语言为阿尔巴尼亚语。主要流行的外语是希腊语、意大利语、德语和英语。
二、民族与宗教
根据阿尔巴尼亚国家统计局公布的2016年全国人口普查结果,阿尔巴尼亚族是该国最大民族,人口占总全国人口的82.58%。除了阿尔巴尼亚族,还有希腊族、马其顿族、黑山族、罗马尼亚族等少数民族。该国境内信奉伊斯兰教的人口比例最大,为56.7%。此外,6.75%信奉东正教,10.1%信奉天主教。
华人主要分布在地拉那市,总人数约200人,主要从事餐饮、小商品贸易等。
三、风俗文化
(一)风俗
阿尔巴尼亚人通常以摇头和点头分别表示表示同意和不同意。在与熟悉的人见面时,他们除了问好之外,还有颇具特色的贴脸礼。但是贴脸礼的程度也跟自己与对方的亲热程度相关。左右贴脸姿势是一般情况下最常用的;相互贴一贴左右面颊是稍微亲热一点的关系;最亲热的是相拥互吻对方的脸颊。阿尔巴尼亚人在讲话时善于带表情和手势,如:耸肩、摆手、发嘘声等。如果他们要向对方表示感谢时,往往会用一只手放在胸口,身体微微前倾。他们有一种晚饭后一起散步的习惯。散步也是有固定的规则的,一般是男左女右。如果是两男和一女同行,则是该女走在两男中间。当地居民喜好席地而坐。当然,室内也有炕可供坐躺。
(二)特殊节日
阿尔巴尼亚一年有13天假日,2016年阿尔巴尼亚的官方节假日如下(每年开斋节和古尔邦节日期可能有变化):
表1.4.3-1:2016年阿尔巴尼亚官方节假日
|
时间 |
节日 |
|
1月2日 |
新年 |
|
3月14日 |
暑日 |
|
3月22日 |
内夫路斯节 |
|
3月27日 |
天主教复活节 |
|
5月1日 |
东正教复活节 |
|
5月1日 |
劳动节 |
|
7月7日 |
开斋节 |
|
9月13日 |
古尔邦节 |
|
10 月 19 日 |
特雷萨修女升天日 |
|
11月28日 |
独立节(国庆节) |
|
11月29日 |
解放日 |
|
12月8日 |
青年节 |
|
12月25日 |
圣诞节 |
第二章 贸易管理规定及注意事项
第一节 贸易管理法律概况
一、贸易主管部门
阿尔巴尼亚主管贸易的政府部门为经济发展、旅游、贸易和企业部,负责经济、旅游、贸易和企业政策的制定和执行,多双边经贸协定的执行,政府援助,市场监管,相关特许经营合同的授予和监管,私有化,自由贸易区,签发经贸许可证等。
二、贸易管理法律体系
阿尔巴尼亚与贸易有关的主要法律有《商人和贸易公司法》、《竞争法》、《破产法》和《反倾销法》等。
三、贸易管理相关法律制度
阿尔巴尼亚在进口管理方面,禁止进口武器、放射性物质、军民两用物品、垃圾(可回收、加工和利用的除外)、消耗臭氧层的物质、濒危野生动植物、毒品等。在出口方面,除废金属一项禁止出口外,其他商品出口均没有限制。禁止出口的废金属包括:贵金属废碎料、生铁和钢铁的废碎料、铜的废碎料(但废铜例外)、其他铸铜、镍的废碎料、铝的废碎料(但进口的铝制包装除外)、铅、锌、锡的废碎料。阿尔巴尼亚政府于2008年4月通过新的《军用设备进出口管制法(9707号)》,对武器进出口进行管制。[]
四、进出口商品检验检疫
阿尔巴尼亚的检验检疫按行业划分职责分工,能源和工业部负责工业品检验,农业部负责农产品和食品类产品的检验。阿尔巴尼亚检疫尚无专门法律。
第二节 海关管理法律法规
一、海关法概况
阿尔巴尼亚海关总署直属财政部。1992年8月阿尔巴尼亚加入“世界海关组织”。根据欧盟相关海关规则制订的阿尔巴尼亚新海关法(第102/2014号法)于2014年8月份颁布,该法绝大部分条款现已生效实施,少部分条款自2017年6月1日起亦开始实施。阿尔巴尼亚海关参考世界海关组织的协调制编码和欧盟的商品编码制度,按产品不同,关税税率分为0%、2%、5%、6%、10%和15%。2014年阿尔巴尼亚平均关税率为1.33%。阿尔巴尼亚对中欧自由贸易协定成员国(CEFTA)、欧洲自由贸易联盟成员国(EFTA)、欧盟成员国和土耳其执行优惠进口关税政策,如对规定的工业制品实行零关税、对农产品关税税率按相关协议执行等。
为了促进出口,减少贸易逆差,阿尔巴尼亚基本实行开放式进出口制度,同国际规则保持一致。除关税外,进口还征收增值税,增值税税率普遍为20%,某些商品如烟草、酒精饮料、燃料等还征收消费税。
2013年,阿尔巴尼亚政府修改了“海关法实施细则”,企业可通过申请,与阿尔巴尼亚海关总署签订协议,在海关正常工作时间外,获得24小时清关服务。
阿尔巴尼亚修订后的《海关法》于2014年7月31日开始生效,此法与欧洲议会和理事会2013年10月9日出台的2013年第952号规定相一致。本法案的某些部分已经生效,这些部分尤其包含特许经济交易、简化程序和免除进口关税方面的规定。2015年,本法进行修订,允许在受海关监管的陆地和海洋边界开设免税商店。有关当局认为新《海关法》完全符合欧盟立法。阿尔巴尼亚于2014年9月10日提交了贸易便利化协定(TFA)下的A类通报。
《海关法》规定,进口货物的交易价应是确定海关完税价格的主要依据。然而,当装载的货物分属于不同的关税类别,并需要花费大量的工作和费用时,海关当局可能会依据关税税目对全部货物以进口货物中最高关税水平征税。
阿尔巴尼亚的贸易体制相对开放,这一体制建立在其广泛的入世承诺基础上,政府收入也不依赖于关税。阿尔巴尼亚的整体简单平均最惠国关税2015年下降到4.2%(2009年为5.2%),最高应用关税为15%。农产品平均应用关税(WTO定义)为8.7%,高于非农产品(3.0%)。其平均约束关税为6.7%。所有关税为从价计征。从土耳其和欧盟进口的某些优惠税率的商品实行关税配额。阿尔巴尼亚是信息技术协议的签约方。阿尔巴尼亚自2000年9月加入世贸组织以来没有采取过反倾销、反补贴或者保障措施。
阿尔巴尼亚采用的非关税措施很少,但对公认危害公众健康的产品实行进口禁令。进口许可主要用于《实施动植物卫生检疫措施的协议》(SPS)的目的,旨在保护人类、动物或植物的生命或健康和遵守国际公约义务。阿尔巴尼亚的《实施动植物卫生检疫措施的协议》(SPS)和技术性贸易壁垒(TBT)制度基本上遵循欧盟的相关制度。2010年9月,阿尔巴尼亚成立了国家粮食局,负责控制和执行有关食品安全和消费者保护的立法[]。
二、关税[]
(一)税率
修订后进口商品的海关关税按照商品名称及编码协调系统(国际通用六位商品编码)的分类进行征收,海关批准的关税率分别为0%、2%、5%、8%、10%以及15%。大多数进口商品实行最低海关完税价格。
(二)免税规定
主要的关税免税规定适用于以下情况:根据协议进口的商品,协议内容中明确规定了关税免税;石油勘探承包商进口的一些特定货物;人道主义援助物资;非盈利组织、宗教机构和公共实体以捐赠、慈善或协助为目的进口的物品;以贸易促销和广告为目的进口的商品;进口自用机器设备且已纳税。
(三)相关协议
阿尔巴尼亚从2007年1月1日起,成为《中欧自由贸易协定》(CEFTA)的成员国。
2009年12月,阿尔巴尼亚与欧洲自由贸易协会(EFTA)签订了自由贸易协定,阿尔巴尼亚与欧洲自由贸易协会的成员国为冰岛、列支敦士登、挪威和瑞士。阿尔巴尼亚与欧洲自由贸易协会的自由贸易协定着重于商品贸易的自由化。阿尔巴尼亚与欧洲自由贸易协会和阿尔巴尼亚取消了工业产品的海关关税,包括鱼类和其他海产品。每个阿尔巴尼亚与欧洲自由贸易协会成员国与阿尔巴尼亚之间的对农业产品的双边协议也成为建立双方自由贸易区的文件之一。
(四)美国普遍优惠制项目
普遍优惠制(GSP)是美国为了促进发展中国家的经济发展而设立的贸易项目,提供了多达3500种商品在128个国家的入境免税优惠,其中包括阿尔巴尼亚。普遍优惠制项目的目的是给予出口商在美国市场更多的竞争优势。因为出口商品进入美国将不征收关税,所以美国的公司和顾客非常喜欢通过普遍优惠制项目购买物品。阿尔巴尼亚很多物品适用于普遍优惠制关税免除协议。其中包括绝大多数制造业产品、制造业投入品、珠宝、多种地毯、一些农业和渔业产品以及多种化学制品、大理石和矿物。
第三节 中阿贸易协定
中阿双方在平等互利的基础上,为了巩固发展两国的贸易合作关系,双方政府于1993年2月13日在北京签订《中华人民共和国政府和阿尔巴尼亚共和国政府贸易协定》。该协定于签订之日起生效,有效期为5年。如缔约任何一方未在本协定期满前六个月以照会形式通知另一方终止本协定,则本协定将自动延长一年,并依此法顺延。《中华人民共和国政府和阿尔巴尼亚共和国政府贸易协定》[] 总共分为9条,除了第一条是关于缔约目的,第九条关于协定有效性问题,其余7条均是围绕贸易的相关内容予以补充说明。
1.税收等费用问题
协定第二条说明了缔约双方在征收进出口商品关税以及其他税费还有办理海关管理的规章手续方面相互给予最惠国待遇的规定,同时指出相关例外条件,另特指了两种例外情况。
2.自主选择权
涉及到两国贸易的签订主体时应当按照协议的相关规定,以及现行的法律、法规。彼此的商品价格参照主要国际市场同类商品的价格,具有一定的商议自主选择权,对于产生支付等问题,亦可在各自国家的外汇法规的基础上进行友好协商。同时协定中也规定了,合同双方有权在在本国法律框架范围内进行易货贸易等各种形式的贸易。
3.定期活动开展
协定在第七条与第八条,分别提出:在本国为对方举办贸易博览会、展览会并提供相关协助,促进贸易团组的相互访问(第七条);两国对外贸易主管部门的代表每年轮流在北京和地拉那会晤一次,就两国贸易问题交换意见(第八条)。以上两条均是为了促进两国贸易关系的发展。
第三章 外国投资规定及注意事项
据阿尔巴尼亚国家统计局公布数据,2016年,阿尔巴尼亚对外贸易总额为8227.46亿列克(约合66.28亿美元),同比增长4.4%。其中,出口额2434.98亿列克(约合19.62亿美元),同比增长0.1%;进口额5792.48亿列克(约合46.66亿美元),同比增长6.4%;贸易逆差3357.50亿列克(约合27.04亿美元),同比增长11.4%。
2016年,阿尔巴尼亚前五大贸易伙伴分别为意大利(占比36.8% )、德国(7.7% )、中国(7.1% )、希腊(6.9% )和土耳其(5.9% );前五大出口目的地分别为意大利(54.6% )、科索沃(6.8% )、希腊(4.6% )、 德国(3.4% )和马耳他(3.3% );前五大进口来源地分别为意大利(29.3% )、 德国(9.5% )、中国(8.8% )、希腊(7.9% )和土耳其(7.9% )。
阿尔巴尼亚地处东南欧海陆交通要道,区位优势明显,是“一带一路”沿线重要国家。在“一带一路”建设和“16+1合作”等框架内,中阿两国在交通基础设施、产能、旅游、农业等重点领域的务实合作将越来越多。
第一节 外国投资相关法律制度
一、外国投资相关规定概况
(一)投资主管部门
阿尔巴尼亚投资主管部门是投资发展署(AIDA),其主要任务包括吸引外国投资,提高阿尔巴尼亚经济竞争力,鼓励创新和促进出口。
投资发展署的最高领导机构为董事局,目前董事局由阿尔巴尼亚总理埃迪•拉马亲自领导,董事成员单位包括阿尔巴尼亚财政部、交通和基础设施部、经济发展、旅游、贸易和企业部、农业、农村发展和水资源管理部、市政发展部,投资发展署署长在董事局的领导下负责日常工作。投资发展署下设四个部门:投资和服务部、中小企业和出口部、商业协调和创新中心、市场和运营部。
投资和服务部与外国投资者密切相关,该部门的主要任务有:对外推介阿尔巴尼亚可投资的领域和项目;寻找并联络潜在的外国投资者;向投资人提供必要的信息和咨询服务;为外国投资者和阿尔巴尼亚政府、商业主体间的联系发挥中介作用。
投资发展署提供的所有服务均免费。
(二)投资行业的规定
阿尔巴尼亚政府鼓励投资者在各个领域尤其是农、工、矿等基础设施领域进行投资。2014年,阿尔巴尼亚政府提高了采矿业的投资门槛。其规定,想要投资该领域,在获得政府许可前,必须先缴纳相当于投资总额的10%的投资、环境保证金等费用。
(三)阿尔巴尼亚对外国公司承包当地工程的规定
1.许可制度
外国公司承包当地工程主要取决于工程发包人。凡邀请国内外公司参加技标的项目,对外国技标者与本国投标者一视同仁。
2.禁止领域
阿尔巴尼亚对外国公司承包当地工程没有特别的禁止领域。
3.招标方式
既有公开招标,也有邀请技标。具体要求每次各不相同,投标公司需要直接向阿尔巴尼亚招标主管部门咨询。
(四)投资方式的规定
为了吸引外资进入本国市场,阿尔巴尼亚政府出台了外资法,有力保护了外商的利益。同时,外商可以在阿尔巴尼亚的任何领域进行投资。为了吸引更多外资,该国还简化了投资程序,改善了基础设施,意义重大。外商在阿尔巴尼亚可以有多种投资形式,包括现金、有形资产、无形资产等。阿尔巴尼亚法律规定,外商在当地还可以建立各种形式的法律实体。并且,外国公司能够在阿尔巴尼亚设立分公司或者公司代表处。
1.独资公司
在阿尔巴尼亚进行投资,建立独资公司是最便捷简单的形式。独资公司登记后,需要对该公司债务承担无限责任。
2.普通合伙公司
在阿尔巴尼亚公司法的框架之下,无限合伙公司是一个实体,或个人实体,或法人实体。在普通合伙公司中,所有合伙人对公司债务承担无限连带和各自的责任。普通合伙公司需要两个或者两个以上的股东。在该国可以以任何数量的资本注册注册普通合伙公司。
3.有限合伙公司
有限合伙公司的合作伙伴有两种,一种是主合伙人,其对公司债务需要承担无限责任。另一种是有限合伙人,其以其在公司资本中的投入为限对公司债务承担有限责任。
4.有限责任公司
阿尔巴尼亚最常见的公司组织形式莫过于有限责任公司。这种经营模式仅仅要求股东以其出资额为限对公司债务承担责任。但是成立有限责任公司有最低注册资本要求,即10万列克。而且国家可以根据经济运行状况上调或者降低最低注册资本。
5.股份公司
股份公司可以由一个或者多个股东组成,其以股份形式表示股东的份额以及股东对公司的责任。对外,公司则以全部资产承担责任。根据阿尔巴尼亚法律,以是否对外法行股份为标准,将股份公司分对外发行股份的股份公司和不对外发行股份的股份公司,两者的最低注册资本分别为1,000万列克和200万列克。
6.分公司或公司代表处
外国公司在阿尔巴尼亚设立分公司或者公司代表处得到了该国政府的许可,其注册程序同注册其他类型的公司相差不大,仅需增加母公司的相关证明文件即可。
(四)基本投资政策
1.对外资的许可和待遇
外商与在阿尔巴尼亚投资,其没有预先的审核批准条件限制。除了对土地的占有有专门的法律规定外,同等条件下,外商投资者在阿尔巴尼亚可以获得不低于本国投资者所享有的优待。并且,阿尔巴尼亚外资法规定,无论何时何地,外商资本在本国都能得到公正的对待,受阿尔巴尼亚法律的同等保护。外国投资享受不低于国际权利准则所赋予的优惠待遇。
2.对外资不实行没收和国有化
为解除外商的后顾之忧,阿尔巴尼亚政府承诺,除依法确定的具有公共用途的特殊情况除外,该国不会对外商资本进行没收或者国有化。如需征用,依照平等公正之法律程序,立即得到相应、合理的补偿。
3.意外事件赔偿
阿尔巴尼亚法律规定,外商资本如果因为战乱、武装冲突等意外事件遭受财产损失,阿尔巴尼亚将给予补偿,其标准应高于本国投资者在同样原因中遭受损失获得的补偿。
4.转移
外国投资者有权将与投资有关的一切资金和实物转移出阿尔巴尼亚境外[]。
5.BOT/PPP合作模式
阿尔巴尼亚政府一直积极吸引外资帮助其发展国家经济,希望国外投资者以 BOT/PPP 方式参与阿国的经济建设,为该国的经济发展提供契机。因此几乎所有产业均向外资开放,可与企业以BOT的方式展开合作,特许经营权合同一般为35年,可延长合作经营年限。
目前在当地开展BOT的外资企业主要来自挪威、奥地利、土耳其等国。挪威和奥地利涉及的项目主要在电站、矿业等领域。土耳其涉及的项目主要在电站和钢铁制造、集装箱码头经营等。阿尔巴尼亚政府也在积极尝试公私合营(PPP)的投资模式。
(五)战略投资的相关规定
阿尔巴尼亚2015年通过《阿尔巴尼亚战略投资法》,并先后以部长会议决定的形式对若干细则作出了补充和更新。《阿尔巴尼亚战略投资法》及相关部长会议决定只在行政程序、执照、政府服务等方面为外国战略投资者提供便利。
1.战略投资的优势
根据阿尔巴尼亚投资发展署编写的《阿尔巴尼亚战略投资指南》,阿尔巴尼亚将为外国投资者提供包括但不限于以下的便利:投资发展署将全程为投资申请提供对接服务,更优先的行政手续审批,更短的审批时长,更快地得到相应的执照和许可及其他支持服务等。
2.战略投资的行业准入规定
战略投资者投资额需超过所在行业的最低投资金额。
二、《中华人民共和国政府和阿尔巴尼亚共和国政府关于鼓励和相互保护投资协定》[]
《中华人民共和国政府和阿尔巴尼亚共和国政府关于鼓励和相互保护投资协定》是中阿双方政府为进一步促进两国经济贸易合作的力度,以相互尊重主权和平等互利为基础,从而达成合作意向而签订的协议。该协定共12条,除第12条涉及具体条款时效性问题,其余条款均围绕相关方面进行说明与解释。
1.基本词汇的解释
由于该协定是关于投资方面,为避免两国在相关条款解读产生争议,故协定第一条便针对“投资”、“投资者”、“收益”等词做出解释。
2.有关投资受到的保护与规定
缔约国双方应鼓励对方在其领土内投资,应依照其法律和法规接受此种投资,并为对方提供签证和工作许可提供帮助和便利。此外,缔约国一方在另一方国内的投资不得受到歧视,而且应当享有最惠国待遇。以下情况除外:缔约国另一方根据关税同盟、自由贸易区、经济联盟、避免双重征税协定和以方便边境贸易为目的而予以第三国投资者的任何投资方面的优惠待遇。该协定也强调了除依法确定的具有公共用途的特殊情况除外,缔约国一方不准对外商资本进行没收或者国有化。
3.关于争议解决的方式
协定中指出缔约国双方在遇到争议时的解决方式。根据涉及争议类型以及相应的时间限度,制定了相关的条款。
(1)关于协定的解释或适用所产生的争议
在外商投资领域发生争议后,争议双方应当尽可能协商解决;协商不能达成一致意见的,任何一方可以将争端提交专设仲裁庭。专设仲裁庭拥有自己制定裁判规则的权力。本协定的规定以及双方均认可的国际法原则是在制定裁判规则时所必须遵守的。仲裁庭依照少数服从多数的原则作出裁判,并且裁判具有终局性,任何一方不得上诉但可以要求仲裁庭说明裁判理由。
(2)关于在缔约国另一方领土内的投资产生的争议
发生此类争议后,双方首先应当尽量协商解决。协商的期限为六个月。超出该期限后,任何一方可以将争议提交到接受投资国法院。并在涉及征收补偿款额的争议,满足协定中的相关规定后,可应任何一方的要求,将争议提交专设仲裁庭。仲裁庭做出的裁决对双方均具有法律约束力。仲裁庭享有自己设定程序的权力,国际中心解决投资争端时所用的仲裁规则可以用作参考。仲裁庭坚持少数服从多数的原则做出终局性裁决。
4.其它情况
第二节 阿尔巴尼亚对外商投资的优惠框架
一、优惠政策框架
为了切实保护外商之阿本国利益,阿尔巴尼亚于1992年制定并颁布了《外国投资法》,同时给予外来资本国民待遇。若是外商在本国发生投资纠纷,解决的机构有三,一是地拉那仲裁法庭;二是任何阿尔巴尼亚法庭;三是国际仲裁机构仲裁。为了保护贸易,阿尔巴尼亚政府同多国政府签订了“双边投资保护协定”和“避免双重征税协定”,并于2000年加入WTO。为保护知识产权,阿尔巴尼亚于2005年颁布知识产权法并于2007年成为《与国际贸易有关的知识产权保护协议》(TRIPS)的签字国。为了解除投资者的资本安全担忧,阿尔巴尼亚还为外商投资提供“政治风险”担保。
二、行业鼓励措施
(一)主要政策措施
阿尔巴尼亚鼓励采用以BOT的模式建设其国内的基础设施,颁布了多项法律规则用以鼓励和吸引外资投资旅游业、农业等。其具体支持方式主要为:
1.1993年阿尔巴尼亚颁布“旅游业发展鼓励措施”,鼓励投资旅游业。
2.为了更加有效地吸引外商直接投资,2006年12月18日阿尔巴尼亚颁布 “特许经营法”,涉及的领域有交通、矿产、电力和通讯等行业。
3.为了改变电力供应严重不足的状况,引导外资投向电力行业,2002年12月阿尔巴尼亚政府8987号法律规定:建立5兆瓦以上的电站,或改造现有电站,所需的机器设备进口免缴进口关税,对电力生产所需的液体或固体燃料已缴的关税和消费税可获返还。
4.为鼓励发展农业,国家规定免缴农业燃油税。
5.2016年4月,阿尔巴尼亚政府决定,将为涉及旅游业的项目提供高达50%的资金支持。这一决定明确指出,经济部将在国家预算中设立基金,对旅游业的研究、推广和教育项目以及创新模式予以支持。支持的对象可以是自然人或法人,本国人或外国人,私人部门或公共部门。这一决定已经通过部长会议批准,并规定了项目建议书的条件和标准。根据决定,经济部将对社会、环境和经济影响进行评估,从而选择支持的项目。这一资助计划将占到这些旅游项目实施成本的50%以上,但前提是成本需经经济部认可。获得预算基金支持后,在工程开始时会收到30%的资金,剩下70%将在工程结束时支付,资金拨付将以工程实际开支的发票为依据。此外,阿尔巴尼政府同时指定了“旅游项目评审委员会”成员[]。
(二)金融、税费措施
1.投资用途的货物如机器设备的进口免缴关税和消费税,可延迟缴纳增值税,2008年3月中旬阿尔巴尼亚政府规定增值税的延迟缴纳时间为进口清关后12个月内;
2.前5个财政年度内免缴利润税,第2个5年的利润税减免50%;
3.与投资有关的全部资产和合法所得均可自由汇出;
4.投资所得红利免缴所得税,投资利润再投资,可获40%的利润税减免;
5.生产出口商品,免交增值税。
(三)其他配套措施
1.外国投资者到阿尔巴尼亚投资无需审批,只需在“全国注册中心”实行“一站式”注册,所有注册均可在一天时间内完成。在阿尔巴尼亚,投资领域不受限制;合资企业的外资比例不受限制。
2.“1欧元倡议”是阿尔巴尼亚政府所推出的旨在吸引外商投资的倡议,倡议内容是对投资生产所需的土地和其他国有资产以及在一些税收方面,阿尔巴尼亚政府象征性地征收费用。
3.建厂时,为了解决土地使用问题,外商在阿尔巴尼亚可以以或买或租的方式获得最高年限为99年的土地使用权,但不得转售和转租。
4. 阿尔巴尼亚投资发展署可以协助外商选择项目地址并寻求供应商。此外,该机构还可以帮助外商办证、提供有用的政府信息,并且帮助外商解决各种在投资中所遇到的问题。
5.对阿尔巴尼亚公共基础设施、旅游、电力或农业领域不动产进行投资的,如投资额在1000万欧元以上,并根据相关规定获得该不动产后,如出现第三方产权纠纷,外国投资者可以获得阿尔巴尼亚的“国家特别保护”,并且可以代替投资者与第三方处理争端。如最终需赔偿,则由阿政府支付,而与外国投资者无关。
三、经济特区及法规介绍
(一)经济特区介绍
2008年1月以来,阿尔巴尼亚政府以授予特许经营权等方式陆续批准了9个经济开发区的建设,包括8个工业园区和1个自贸区,但由于土地产权不明晰、基础设施建设不到位等原因,至今没有一个园区得以建成并吸引企业进驻。目前,阿尔巴尼亚政府已着手再次开始推进相关项目。
阿尔巴尼亚规划中的开发区主要有3个,分别是位于都拉斯的斯皮塔里、北部的科普利克和南部的发罗拉。在开发区建设方面,阿尔巴尼拟采取“政府授权、开发者建设、使用者经营”的模式,即政府划拨土地,设定经营范围,并按一定条件进行招标;开发者负责园区的具体规划、建设和招商;入园企业与开发者签订合同并报阿政府审批,租用园区设施并开展生产经营。
斯皮塔里开发区主要涉及3类生产经营活动:一是制造业、工业和农产品加工活动;二是贸易和货物仓储;三是服务业。开发商的选择将通过竞争性的程序决定,首批推出101公顷的土地供开发使用,土地租金象征性地收取1欧元,使用期为99年。
(二)经济特区法规
主要法律依据有:阿尔巴尼亚议会2007年7月19日批准并发布的9789号文件《有关经济开发区的建立和功能》;阿尔巴尼亚经贸能源部2007年10月10日批准并发布的860号文件《有关经济开发区的建立和功能法规的批准》;阿尔巴尼亚议会2006年12月18日批准并发布的9663号文件《有关特许经营法》。
为鼓励投资参与开发区建设经营,阿尔巴尼还颁布了一系列财政优惠及行政便利化措施。2015年2月,阿尔巴尼亚部长会议批准了一项针对经济开发区的财政优惠法案。该法案规定,在由私人投资商建设的自贸区内,建设公司和投资开发公司将在5年内免缴纳增值税,随后5年只需缴纳50%的增值税。而在该区域内生产的非面向阿尔巴尼亚市场的产品将免于征收增值税和其他直接商品税。工业园区由政府投资建设,不享受上述税收优惠措施,但园区内的企业将免于缴纳粗加工材料税、基础设施税和不动产税。
四、鼓励外商投资产业介绍
(一)能源及矿产
阿尔巴尼亚自然资源丰富,尤其是水力、太阳能。矿产类有石油、沥青、天然气、铬和铜等。
为促进外国资本在能源及矿产领域的投资,阿尔巴尼亚政府将可再生能源作为发展重点写入《阿尔巴尼亚国民经济发展计划(2013-2020)》,并给予行政手续简化等支持。阿国拥有大批高质量的能源矿产行业工程师及技术工人(特别是在水电领域)。目前已有多个外商投资的项目取得成功的案例,包括AYEN AS Energy、ENSO Hydro Energy、ETEA等[]。
(二)旅游业
阿尔巴尼亚历史绵长,地接东西,气候宜人,山水灵秀,风景美丽,拥有澄净碧蓝的峡湾大海、四季常青的丘陵平原、皑皑积雪的叠嶂山峦。阿尔巴尼亚发展旅游业有着得天独厚的优势。2011年,阿尔巴尼亚被全球最大的旅游手册出版商“孤独星球”评为2011年最值得旅游的国家之一。2012年2月,世界最早的旅游公司之一——考克斯金(Cox&Kings)在其旅游展望中,将阿尔巴尼亚列为2012年最值得旅游的目的地国之一,名列第四位。2014年1月,阿尔巴尼亚海滩被美国《纽约时报》选为2014年最值得旅游的地方之一[]。
阿尔巴尼亚政府高度重视旅游业发展,正在从加快旅游基础设施建设、规范旅游从业市场、加强对外宣介等多方面着手,不断加大旅游资源开发力度,进一步激发旅游市场的活力和潜力。
旅游业在阿尔巴尼亚国民经济中占据着重要地位,2014年,阿尔巴尼亚旅游业直接贡献生产总值达到823亿列克,占当年阿国国民生产总值的5.9%,间接带动生产总值为2916亿列克,占当年阿国国民生产总值的21.0%。预计在2025年前,阿尔巴尼亚旅游业对国民生产总值的直接贡献率将达到6.2%。
2014年,阿尔巴尼亚旅游业吸收总投资额为196亿列克,2015年总投资额增长1.6%,预计未来十年总投资额年均增长率在3.6%左右。
当某个区域被列为“旅游业优先发展区域”后,该地区内所有为中央及地方政府拥有的不动产将在两个月内归入阿尔巴尼亚旅游局名下。在旅游业领域的战略投资者可以在象征性支付一欧元后租用上述不动产,租期最长可达99年。
(三)制造业
得益于与欧盟各国品牌长期的合作,阿尔巴尼亚在纺织业和制鞋业等制造业领域拥有较强的竞争力。2015年,制造业占到阿尔巴尼亚国民生产总值的15%,出口总额达到1.65亿美元,同比增长24.6%,主要出口市场为欧盟的意大利、德国、西班牙及北欧诸国。
阿尔巴尼亚在纺织业及制鞋业拥有以下优势:更年轻的熟练产业工人(57%的阿尔巴尼亚人未满35岁);高质量的产品、丰富的制造经验和传统;通往欧盟市场的便捷物流;物流成本较低;区域内更低廉的人力成本;稳定的投资环境。
阿尔巴尼亚政府致力于打造本国的时尚产业并为纺织及制鞋业的投资者提供以下优惠措施:以1欧元的象征性价格租用政府财产;免除进口设备的增值税;为在职培训提供财政支持;简化行政程序;投资发展署为投资者提供一站式服务。
(四)农业
农业是阿尔巴尼亚的重要支柱产业和重要的收入来源。据统计,农业产值占阿尔巴尼亚国内生产总值的20%,并吸纳了41.8%的就业人口。在寻求加入欧盟的进程中,阿尔巴尼亚将实施欧盟的“Instrument for Pre-Assistance on Rural Development(2014-2020)”(IPARD)战略,通过技术指导增加农业产量。阿尔巴尼亚政府旨在在国际市场上把阿尔巴尼亚出产的农产品打造成可靠的食品商标。
阿尔巴尼亚为农业投资制定了以下优惠政策:以象征性价格租用政府财产;为原材料和畜牧业修改税率;免除进口农业设备的增值税;修改种子的海关税率。
(五)电信
总的来说,固定电话和移动电话市场被阿尔巴尼亚电信公司、阿尔巴尼亚沃达丰公司、阿尔巴尼亚移动通信、伊格尔移动等公司瓜分,但随着市场需求的扩大和其他外商投资的注入,电信业正成为一个竞争非常大的市场。尤其是互联网和移动宽带上网,包括新技术的应用及开发方面,正成为未来开发热点领域。阿尔巴尼亚政府也特别关注电信行业及相关基础设施的发展。近些年来在电子政务、电子商务等方面也取得了巨大的进步。
第三节 阿尔巴尼亚投资相关法律解读
一、对中国投资者的态度
(一)政府态度
1.阿尔巴尼亚政府对外资的态度
阿尔巴尼亚对外国投资持开放、欢迎态度。
阿尔巴尼亚经济发展、旅游、贸易和创业部是该国统筹贸易的最主要机构,当然也有其他部门可以制定相应的贸易政策。该国《外商投资法》外商在阿尔巴尼亚获得保护的主要法律依据,该法给予了外商国民待遇。该法还规定,地拉那仲裁法庭或者各级阿尔巴尼亚法庭裁判,或者到国际仲裁机构可以解决任何外商投资争端。阿尔巴尼亚与包括中国在内的许多国家政府签订了《双边投资保护协定》和《避免双重征税协定》;制定了知识产权保护法;签署了《多边投资担保机构公约》 (MIGA公约)。阿尔巴尼亚签订了43个保护和鼓励外商投资的双边协定和38个经贸技术合作双边协定。以上各项优惠政策为吸引外商投资提供了政策保护。[]
2.阿尔巴尼亚政府对中资的态度
20世纪90年代以来,随着国际贸易的深入发展,为促进中阿两国经贸合作,中国与阿尔巴尼亚签署了一系列协议,从中国驻阿尔巴尼亚共和国大使馆经济商务参赞处网站公布的数据中可以得知,中阿两国主要协议如下表:
|
协议名称 |
协议签署时间、地点 |
|
《关于成立中华人民共和国政府和阿尔巴尼亚共和国政府经济技术合作混合委员会协议》 |
1989年11月23日,北京 |
|
《中华人民共和国政府和阿尔巴尼亚共和国政府贸易协定》 |
1993年2月13日,北京 |
|
《中华人民共和国政府和阿尔巴尼亚共和国政府关于鼓励和相互保护投资协定》 |
同上 |
|
《中华人民共和国政府和阿尔巴尼亚共和国政府关于对所得和财产避免双重征税和防止偷漏税协定》 |
2004年9月13日,北京 |
除了重要协议外,两国高层也多次到对方国家进行访问。2007年11月,阿尔巴尼亚央行行长福拉尼访问中国;2011年6月、9月,时任我国商务部副部长钟山、央行行长周小川先后访阿,同年11月,中阿政府间经贸混合委员会第七次例会在北京举行;2013年9月,两国央行签署双边本币互换协议;2014年12月,李克强总理与阿总理在贝尔格莱德举行会晤;2016年4月,阿尔巴尼亚议会议长梅塔对媒体表示,其对与华合作持支持态度,他认为“一带一路”倡议和“中国—中东欧国家合作”可以给两国带来更多有利的合作项目。 []
阿尔巴尼亚驻华大使塞利姆·贝洛尔塔亚在接受媒体采访时表示—— “一带一路”倡议自2013年提出至今在阿尔巴尼亚一直广受欢迎,“一带一路”倡议为沿线国家创造了更多合作机会。[]对于中国已经在阿尔巴尼亚投资的项目(如中资企业收购地拉那国际机场、班克斯石油公司等),贝洛尔塔亚也强调中国的“一带一路”倡议没有把什么强加给阿尔巴尼亚,也没有试图变更该国的发展路线。中国项目其实是为两国未来的合作奠定基础。
2017年4月17日,国务院副总理张高丽应邀访问阿尔巴尼亚,与阿尔巴尼亚总统尼沙尼和总理拉玛在地拉那会见,张高丽表示,中方愿从阿尔巴尼亚实际情况出发,不断推进“一带一路”建设和“16+1合作”等框架下中阿双方在交通基础设施、旅游、农业、产能等领域的合作。阿尔巴尼亚官方也对开展对华合作表示了期待之情,阿方表示,欢迎中方企业来阿进行投资。在“一带一路”建设和“16+1合作”框架下,希望双方找到一批能尽快见效的项目,把双边务实合作真正落到实处。[]。
(二)媒体态度
阿尔巴尼亚主流媒体对华态度总体友好。
2013年7月1日,中国国际广播电台调频台在阿尔巴尼亚正式开播。2015年4月9日,阿尔巴尼亚最大纸媒《全景报》刊登了中国驻阿尔巴尼亚大使姜瑜的署名文章《共建“一带一路”,再谱中阿友谊新乐章》,“一带一路”倡议在该国深受关注 []。
(三)企业态度
阿尔巴尼亚企业对中国投资合作持开放、欢迎态度。
根据中国驻阿尔巴尼亚共和国大使馆经济商务参赞处网站统计数据显示,2014年中国企业在阿尔巴尼亚新签订承包工程合同4份,合同总额1.05亿美元,完成营业额616万美元。中国企业在阿尔巴尼亚签订的大型工程承包项目,包括中国电力建设股份有限公司承建阿尔巴尼亚拜拉特市绕城公路项目,温州矿山井巷工程有限公司承建阿尔巴尼亚布洛奇泽9号盲竖井工程等。此外,目前在阿尔巴尼亚开展业务的中国公司主要有从事铜矿合作的江西矿业公司;从事铬矿合作的温州井巷设备公司;从事电信合作的中兴公司、华为公司;从事基础设施建设的中国建筑总公司等。2016年4月,中国光大控股有限公司和富泰资产管理有限公司合作收购阿尔巴尼亚地拉那国际机场至2025年的特许经营权,协议已经签署完毕。
近年来,中国成为阿尔巴尼亚最重要的投资国之一,陆续有中国企业到阿尔巴尼亚寻求合作,参与推进阿尔伯里公路、“蓝色走廊”、斯皮塔里工业园区等一批重点项目,这与“一带一路”所倡导的精神相吻合。两国在铁路、港口等方面也积极开展互利合作,这将有利于促进中阿两国贸易往来、提升双边经贸水平。
二、投资注意事项
(一)社会稳定性略差
阿尔巴尼亚地处巴尔干半岛,是欧、亚、非三洲交界之处。由于历史的原因,巴尔干半岛一直是国际政治的敏感地带。该国境内存在着民族、领土等争端。某些大国也会对该国政治局势横加干涉,导致国内矛盾演变为战争。阿尔巴尼亚虽然国小人疏,但是不能忽视其政治风险,以及由此衍生的社会风险。
近年来,为尽快“加盟入约”,阿尔巴尼亚参照欧盟国家法律不断修改本国法律,法律法规变化较大,但总体不够健全。中国企业要了解阿尔巴尼亚现行法规,最好聘请当地律师、会计师,处理税务和法律方面相关的事务。这几年多次发生中方企业在收到预付款后组织生产、发货,但进口方在货到阿尔巴尼亚港口后突然变卦,要求降价或不愿意提货的情况,建议企业规范贸易方式。近年来也有阿尔巴尼亚主流媒体报道与商业、土地产权等纠纷有关的恶性案件,建议投资者多加关注。
此外,据当地媒体和一些国际驻阿尔巴尼亚机构普遍反映,在阿尔巴尼亚海关、税务、司法、医疗等部门办事时周期过长,且缺乏透明度。
(二)基础设施较薄弱
根据世界经济论坛《2014-2015全球竞争力报告》显示,阿尔巴尼亚交通基础设施在144个国家和地区中排名第105位。
阿尔巴尼亚经济总体上欠发达,基础设施不完善,尤其是水、电短缺情况严重。目前尚无法保证24小时供水,居民各家门前和屋顶备有蓄水桶。水质欠佳,存在污染问题。尽管2009年以来阿尔巴尼亚电力生产有明显改善,但仍有停电现象发生,特别是夏季用电高峰季节,停电现象较为严重。
铁路和公路运输能力不足,司法尚不完善,外国投资的软硬件设施有待改善。
(三)市场规模小、外籍劳务需求少
阿尔巴尼亚国内市场小,规范性差。当地企业多为小企业或微型企业,资金不足,规模较小。由于失业率高,解决本国就业是政府优先考虑的问题,因此阿尔巴尼亚对外籍劳务需求量不大。
(四)矿产开采业准入门槛提高
阿尔巴尼亚在2014年上调了采矿业的准入标准。欲进军该领域的企业在向阿尔巴尼亚许可中心(QKL)申请许可前,必须先行缴纳一系列的费用,且该费用应占投资总额的十分之一。
第四章 公司相关规定及注意事项
第一节 公司的组织形式
一、有限责任公司
这种企业形式适用于中小型商业活动,理由如下:要求的最低资本相对较低——100列克;股东的个人资产受法律保护,不用于偿还债务。因为股东只根据出资比例负有限责任。与之不同,普通合伙制的合伙人以全部资产对债权人负责;与股份公司相比,有限责任公司对公示要求较低,合并程序相对简单。
(一)成立
有限责任公司通常是一人或多人构成。阿尔巴尼亚《公司法》并未规定有限责任公司的股东人数。以下为有限责任公司的具体设立规定:公司创建者须委派管理者,管理者可以不是有限责任公司的股东、阿尔巴尼亚公民或居民;制定公司章程,并在商业注册数据库备案。
(二)资本
有限责任公司的最低法定资本为100列克,公司资本分为若干份额。股东对公司的责任和义务取决于拥有份额的多少,每个股东的份额不一定是等值的。有限责任公司股东持有的份额不是有价证券。
有限责任公司的股权转让规则具有明显的人合性特征。在公司内部,股东之间可以自由流转股权,但是股权对外转让时需获得其他股东的同意,而且其他股东在同等条件下,对被转让股权享有优先权购买权。
(三)管理
股东大会(一人有限责任公司的独资人)和受委托的管理者管理有限责任公司。有限责任公司每个公历年度应至少举行一次股东大会(股东年会)。股东大会通常由管理者召集,也可以由持有公司资本5%以上份额的股东发起书面召集。
除了股东年会,公司管理者还可以召集额外会议,通常称为“非常股东大会”。根据年终财务报表或中期财务报告,当公司资产不能履行接下来三个月应尽的义务,或者当公司准备以高于上一年度财务报表中资产价值5%的价格处理资产时,公司便应召开非常股东大会且每年的召开次数不受限制。
公司的最高权力机关是股东大会,有权决定公司其他股东的去留问题,制定公司的重大战略和行政决议,也拥有公司的重要人事任免权、
增减资本、批准年度报表及资产负债表、对利润进行分配的权力。
有限责任公司由一个以上的管理者管理。管理者在法律上代表有限责任公司处理与第三方的事务。管理者对其经营过程中造成的公司财产损失负责。例如,在公司负债过多或者破产的情况下,管理者须发出申请,启动破产程序。如果管理者未履行职责,可能会对公司和债权人的损失负责。
(四)利润分配
如果公司正在运营,股东不能主张撤回投资。股东只能根据出资份额获得利润(已得到其他股东批准除外)。
二、股份公司
公司名称前或者紧跟公司名称后应加“Joint-Stock Company”或者首字母“SHA”——与法语中的“Societe Anonyme”、德语和奥地利语 中的“AG”以及英语中的“Public Company Limited by Shares”意义相似。
(一)成立
股份公司由个人或法人实体成立。新公司由所有认购股份、构成新公司资本的出资人做出组建决定。全体出资人共同制定公司章程。股份公司也可以由个人或单一法人实体构成。
股份公司通过提交章程和其他资料在国家注册中心商业注册数据库注册。资料须说明公司的下列事项:注册资本已全额认缴;已支付部分不少于章程规定的每股的名义价值或发行价值的25%;已经任命管理者或者管理委员会和监事委员会;满足其他法律规定的相关要求(例如:保险、银行和投资公司必须获得阿尔巴尼亚相关部门授予的资质)。
(二)资本
1.一般规则
对于没有公开发行股票的股份公司,最低法定资本金为350万列克;对于公开发行股票的股份公司,最低法定资本金为1000万列克。而对信贷和金融机构、投资公司、保险和健康保险公司的最低法定资本金则有更高要求。
公司资本分为若干股。股份公司可以发行普通股和优先股。无表决权股份应少于公司资本的49%。股份公司应设立储备基金,主要用于弥补损失。公司应预留5%以上的利润直到基金资本占到公司注册资本的十分之一以上。
2.增资
增资决议必须由股东大会通过,公司增资有下列方式:增发新股;提高已发行股票的票面价值;将公司债券转换为股票。
公司章程可授权管理者在规定限额内增资的权力。根据这项规定,新股应在公司成立之日起五年内发行。在修订公司章程时,也可以通过增发新股的决议。在这种情况下,管理者可以自新章程在商业注册数据库注册之日起五年内,在新章程中规定的最高限额内对公司进行增资。
3.减资
减少公司资本的方式:减少股票面值;注销股份。减少资本需经股东的同意。股东大会在减少资本方面的决定必须在商业注册数据库公布。
(三)管理
1.一般规则
股份公司的管理机构是股东大会和管理委员会(单轨制),或者是监事委员会和一个以上管理者(双轨制)。委员会成员和管理者的国籍、住所不受限制。管理者不得成为监事会的成员。管理者、管委会和监委会成员可以是股东,但是他们需要一起对履职过程中给公司带来的损失承担连带责任。
在单人制成员股份制公司中,所有者可以决定公司的一切事务。
股东大会包括有投票权的全部股东。每年6月30日之前,公司至少定期召开一次股东大会。股东大会通常由管理者召集。在有法律规定的情形下,管理委员会或监事委员会也可召集股东大会,或由持股不少于公司资本5%的股东代表要求召开。
股东大会有以下权力:制定和补充公司章程;改制和解散公司;选举和罢免管理者、管理委员会成员和监事会成员;任命和解雇注册审计师;批准注册审计师审定的年度财务报告;按照公司章程,在法律特别授权的范围内决定其他事项。
2.双轨制
公司必须在注册之前选举出监事委员会。监事委员会的后续成员由股东大会委任,总人数为3到21人不等。
监事委员会并不实际参与公司的管理活动,而是任命管理者并监督他们的决定和行动。管理者应向监事会报告他们的行动。
双轨制股份公司的日常管理由管理者在监事委员会的监督下实施。按照公司章程规定,管理者的某些决议需要经过监事委员会事先批准。
3.单轨制
管理委员会管理并代表单轨制公司,委员会成员为3到21人。管理委员会授权一位或多位成员代表并实际管理公司。管理委员会决定任命和更换管理者。
三、其他组织形式
(一)普通合伙企业
普通合伙企业中,合伙人都有交易能力,并且共同或单独对公司债务承担无限责任。普通合伙企业的企业名称可由一个或多个合伙人的名称,后面加上“普通合伙”字样组成。
除公司章程另有规定外,所有合伙人都是管理者,每个合伙人都可以代表公司。当与合伙企业的目标相一致时,管理者可代表公司与第三方开展活动。
在债权人提出要求的情况下,公司的资产和资本可用来清偿合伙人的个人债务。合伙人可以现金、有形资产、无形资产出资,其权利、义务、职责受章程约束。在征得其余合伙人的同意后,合伙人方可向第三方移交权利。
(二)有限合伙企业
有限合伙企业至少包括一个普通合伙人且该普通合伙人对公司债务承担无限责任。此外,有限合伙企业也包括一个以上并按照在初始资产中的约定出资额的份额比例负有有限责任的“有限合伙人”。有限合伙企业的企业名称可以包括一个或多个合伙人的名称,后加“有限合伙企业”字样。
公司章程制约有限合伙人和普通合伙人的关系。有限合伙企业中的普通合伙人负责公司的日常管理,其权力和责任与在普通合伙企业中的普通合伙人相同。如果他们一致声明放弃公司的常规业务活动,则公司必须结业,进入清算程序。即使反对普通合伙人超出常规业务活动的行为,有限责任合伙人也无权参与公司的管理。
(三)单独企业家
按照正常方式独立从事经济活动的个人拥有作为企业家的资格,他们的经济活动被归类为单独企业家。在国家注册中心进行注册是企业家的法定义务(身份信息、开展商业活动的地点、开展活动的目的、自然人印鉴)。在国家注册中心注册的同时,也要在税务机关和社会医疗保险系统注册。
(四)《民法》中的简单合伙关系
简单合伙企业受民法条款的制约,不具有商业企业的特征。简单合伙企业是基于分享衍生利润的目的,由两个或两个以上的人组成开展经济活动的契约组织。其成员可以货币、商品或服务出资。当组织成员继续承接业务,契约期限便可自动无限期延长。
合伙企业可由其成员分别或共同管理,或者选举出一名代表作为管理者管理企业。在出具公司活动的管理报告后方可分配利润。从事管理工作的成员制定合伙企业的目标和义务。代表企业开展活动的成员共同或单独对第三方的债务承担责任。合伙企业的新合伙人与原合伙人共同对原有债务承担责任。不允许合伙企业成员用信用权代替第三方履行其义务。
第二节 公司设立相关机构
一、国家注册中心
在阿尔巴尼亚成立商业公司须在阿尔巴尼亚全国注册中心(NRC)办理注册。
为了营造更加高效的商业环境,2007年5月,阿尔巴尼亚颁布《关于全国注册中心法》,成立全国注册中心(NRC)。该中心为境内企业注册提供“一站式”服务,大大提升了企业的注册效率,企业可在1天内完成注册,且注册费用只需100列克。该中心还为企业提供税务、社保、医保,劳动检查局和国家统计局等多种注册合一的窗口。
阿尔巴尼亚全国注册中心联系方式:
地址:“Ismail Qemali” Street, Tirana;
电话:00355-4-2250066;
传真:00355-4-2255532;
网站:www.qkr.gov.al;
电邮:info@qkr.gov.al。
二、商业注册数据库
商业注册数据库是按照阿尔巴尼亚共和国法律成立的,是现存商业组织的独有的电子数据库,由国家注册中心依法管理。
以下是需要进行商业注册的实体:从事商业活动的个人;依照民法成立的简单合伙企业;商业公司;分公司和代表处;储蓄信贷公司和单位;合作公司;根据阿尔巴尼亚法律注册的其他实体。
国家注册中心有权接受所有的注册申请并且保存所有涉及法人组织、商业活动、法定变更、商业组织和法人代表信息的文档。国家注册中心为商业注册提供全电子接入,并且通过网络向普通公众、外国参观者和政府机构提供信息。国家注册中心为商业注册提供“一站式”服务,即在商业注册的同时在税务机关、社会医疗保险系统和就业监察局注册。
第三节 公司设立程序
一、注册要求
根据阿尔巴尼亚法律,办理注册并不是开展经营活动的前置程序。
二、注册所需文件
办理商业公司等注册申请时,按不同类型公司填写不同形式的注册申请表,并提交相关规定文件。
三、国家注册中心的相关手续
阿尔巴尼亚法律对公司注册地没有硬性要求,投资者可选择可在该国境内任何一级政府的国家注册中心服务窗口进行;还可通过网络进行注册,其具体的步骤是先提交电子申请表。此后申请人或者委托人需要到NRC全国任一窗口向注册机关递交注册所需要的材料并且当场签字。之后,会有一个注册号码,此号码的作用主要是用于后期查询。具体方法见网站:www.qkr.gov.al/nrc/How_to_Register_a_Business.aspx,NRC网站也可查询到注册过的公司。在NRC申请注册或者提交材料时,均需要付费,但每种费用仅需1欧元。
注册申请确认后的第二天,便可知道申请是否被接受。在经过NRC评估后,符合相关法律要求的,即发给申请者一个增值税号码和注册证书,变完成了注册程序。在增值税纳税NRC网站上发布注册公告,参见网站:
www.qkr.gov.al/nrc/Daily_Bulletin_of_New_Registration.aspx。
如果NRC经过评估后认为,根据申请者递交的材料,不足以满足注册条件,会在1天内以书面或者电子邮件的形式通知申请者。申请者可以更改其所提交的材料,但是期限为15天。
被NRC认定为违反法律要求的注册申请,或申请人未在15天内更改不符合要求的资料或更改的资料仍不符合法律要求,NRC有权做出拒绝注册的决定,并将拒绝理由对申请人进行书面通知。
阿尔巴尼亚法律规定,如果NRC在1个工作日内对申请者的申请不作为,视为已经接受了注册申请。
NRC是企业或者公司注册的统一窗口,申请者在NRC注册后,即完成了所有部门的注册,修改相关信息时也只需通过NRC进行。
NRC会将之前法院对公司的注册决定等资料的扫描件公布至网站,公司可通过该网站查询本公司以前注册的法院文件。
第四节 公司相关法律法规
一、公司法简介
《商人和贸易公司法》(以下简称《公司法》)于2008年5月21日起生效,是一部规范公司的成立、经营、变更和破产的法律。该法律规定,阿尔巴尼亚的商业主体一共有四种:普通合伙(SHK)、有限合伙(SHKM)、股份公司(SHA)、有限责任公司(SHPK)。
所有类型的商业组织均为合法实体。若法律无明文禁止,则创立者可以参与若干个公司。阿尔巴尼亚本国的公司和个人或者外国的公司和个人均可作为创立者。所有类型的公司,不论创立者为哪国国籍,均被视为阿尔巴尼亚公司。
对于外国投资者,有限责任公司和股份公司是最常用到的商业组织形式。
《公司法》适用于所有形式的商业组织。[]
二、公司章程
成立公司的第一步是制定公司章程。通常,公司章程应包括以下要素:公司名称;出资人或股东的身份证明;合伙人或股东的出资类型(现金或实物);公司总部地址;公司管理层或代理人;公司经营范围;经营期限(若有的话)。
还有一种情况,就是在实物出资的前提下,公司章程需要载明出资人的身份信息、所出资实物的相关信息以及该出资等额的价值,还有出资人的相关权利。
股份公司中用于出资的实物必须要由法院指定一个以上专家进行估价。专家的估价报告须包含对实物的详细描述、估价方法、估价和资本份额或数量的一致性、出资人认购的股份的发行价值和名义价值。
三、注册
按照阿尔巴尼亚《国家注册中心法》,未经阿尔巴尼亚国家注册中心(NRC)商业注册数据库注册,任何人不得在该国境内从事商业活动。注册申请须在商业活动开始前15日内提交到国家注册中心。如注册资料发生变化,须在30日内提交变更申请。提交申请表格的同时应附上符合要求的原始资料或经确认的资料。资料应符合法律要求,用阿尔巴尼亚语书写。注册证明在申请当日发放,若提交的资料不符合法律要求将暂缓注册。国家注册中心应告知申请人暂缓注册的决定,并同时要求申请人于被告知之时起15日内提交正确的、完整的申请资料。
以下两种情形下国家注册中心依法不予受理注册申请:一是申请不符合法律要求或不完整、不正确;二是申请注册的资料和商业注册数据库的留存资料不一致。
《国家注册中心法》规定了上述商业组织注册时所需的基本资料和附加资料。在国家注册中心注册新的商业组织所需的资料如下:填报申请表,由法定代表人(或有代理权的代理人)签字并提交;公司章程;管理层的任命决议;证明出资资本的资料(现金出资需提供银行对账单或公证处契约,实物出资需提供专家的估价报告)。
四、年度财务报表的报送
符合《公司法》规定的所有业务往来均须向商业注册数据库报送上一年度的财务报表。
五、商业组织的终止
有下列原因可终止公司:公司经营期满或者公司章程中规定的其他原因;法律或者公司章程规定的由大多数公司股东或合伙人做出的决议;主管法院宣布了公司破产的决定;在某些情况下的公司转让;因公司经营目的违犯法律,法院依法决定终止。
有上述原因之一的,如果企业没有启动破产程序,即进入清算程序。NRC就会在数据库中将该企业的登记信息清除,该企业的也就失去了法律的认可。
六、商业组织的变更
《公司法》第九章对两个或两个以上公司的合并、一个公司分立为两个或两个以上的公司以及公司类型的变更做出了规定。
商业组织变更的类型、执行变更的流程以及公司及其合伙人或者股东应承担的权利与义务在适用条款中都有明确的分类。在公司通过决议授权变更前,必须起草变更方案协议,这取决于最初有一个是多个参与公司。变更协议应详细说明参与公司的名称、总机构、股份变更比率、变更条件和条款、变更公司参与方的义务。变更协议不能违反《公司法》。
变更协议应由所有参与变更的公司的法定代表人所委派的第三方专家进行审核。如果所有参与变更的公司全体股东一致书面同意变更过程中不进行审计,则上述核查并非具有强制性。股份公司、有限责任公司的法定代表人应就变更事项出具报告。报告应就变更的条件和条款做出详细的法律和经济解释。每个参与变更的公司,其变更协议和报告须至少在股东大会对变更决议表决前30天在国家注册中心商业注册数据库公布。变更协议须由所有参与变更的公司股东大会通过,并取得占公司资本四分之三的股东的同意。自在国家注册中心商业注册数据库进行变更登记之日起,变更协议生效。
《公司法》也规定了在某些条件下变更的简易程序。当所有的参与公司只有唯一持有者并且该唯一持有者的资本均来自于同一人,即变更是在唯一持有者允许的基础上进行的,规定如下:委派第三方专家;所有参与企业的法定代表人需要准备报告;不适用于股东或合伙人大会的赞成决议。
七、破产
如公司不能清偿其货币债务或过度举债,则公司破产。公司管理层应向当地法院申请启动破产程序。破产申请也可以由公司债权人发起。
如果因故启动破产程序,法院应委派破产管理人。破产管理人一经委派便代理并管理公司的现时事务,接手应收账款,并将资产置换为现金分配给公司债权人(除非债权人或者法院有重组计划)。
八、清算
不同于破产,清算程序是自发的(法院依法做出的判决除外)。清算程序在公司章程规定的经营期限结束时,或者因合伙人或股东决议启动。
股东大会或者合伙人应当排除一名清算人负责邀请债权人在NRC注册数据库中向社会发出信息主张债权。清算人清偿债权人债务后,并在第二次通知债权人在商业注册数据库发布声明之日起的30日后,公司或者企业必须将剩余资产在合伙人或者股东中进行分配。在完成了债务清偿、剩余资产分配后,清算人申请从商业注册数据库注销公司。
第五章 外汇、金融规定及注意事项
第一节 外汇法律制度及相关规定
一、阿尔巴尼亚外汇概况
(一)当地货币
阿尔巴尼亚法定货币为列克,在阿尔巴尼亚境内与各主要可自由兑换货币均可自由兑换,兑换率根据市场供求关系决定。
(二)外汇概况
自2009年起,列克对主要外币出现贬值,主要是欧元和美元。列克贬值幅度在2011年达到最高,年平均1欧元相当于140.33列克。这一贬值主要是受到政府支出不断增加、本地市场出现“欧元化”趋势的影响,同时也受到交易量,尤其是以欧元结算的房地产交易量增加的影响。
截至2015年底,阿尔巴尼亚外汇储备约28.8亿欧元,可满足阿尔巴尼亚7.5个月的商品和服务进口所需。截至2016年底,阿尔巴尼亚外汇储备约31.09亿美元。
此外,阿尔巴尼亚实行浮动汇率制,阿尔巴尼亚银行作为中央银行每天公布列克对其他主要外币的汇率。2017年11月阿尔巴尼亚的汇率为1美元=112.23列克,1欧元=132.45列克。
根据阿尔巴尼亚在外汇管制上的规定,属于外国直接投资的资金和变卖设备款以及因投资而取得的合法收入,缴纳10%利润税和银行手续费后,可自由汇出。
个人出入境时可携带1万美元以内等值外汇,无需申报。出境时,若所携外汇超过此限,需出示相应的进境外汇申报单或银行出具的有关证明。个人若将外汇汇出,每年累计不得超过350万列克等值的外汇金额,超过部分须取得阿尔巴尼亚央行的书面同意。
二、银行和保险公司
(一)银行和保险概况
阿尔巴尼亚银行(Bank of Albania)是阿尔巴尼亚的中央银行,自成立以来,在阿尔巴尼亚的经济,政治和社会发展中起到了重要的作用。其总部位于地拉那,并在Shkodër,Elbasan,Gjirokastër,Korçë和Lushnjë设有五家分行。阿尔巴尼亚中央银行在1925年成立,于1944年命名为阿尔巴尼亚国家银行,至1992年,阿尔巴尼亚国家银行更名为阿尔巴尼亚银行。
阿尔巴尼亚有16家二级商业银行,均为私有银行,其中绝大多数为外资银行。主要商业银行有莱弗森银行(Raifeissen,奥地利银行)、国民商业银行(BKT,土耳其控股银行)、国际商业银行(ICB,马来西亚银行)、意大利发展银行(IDB)、希腊国民银行地拉那分行(NBG)等。
目前中资银行在阿尔巴尼亚尚无分支机构。
据《阿尔巴尼亚每日新闻》2016年12月16日报道,在阿银行业协会组织的金融机构年终聚会上,阿央行行长Gent Sejko表示,2016年,阿银行业持续保持活力,以充足的资本和较好的融资业务,取得了令人满意的成绩。在阿尔巴尼亚经济发展过程中,利率低、流动性好、资本充足的银行系统为扩大信贷和融资提供了可靠的保障。阿央行将严格执行银行系统内部管理程序,及时化解不良贷款,不断改善融资环境。Sejko认为,随着全球经济形式更趋复杂,2017年阿银行业将再次面临挑战,银行作为阿经济发展所需资金的中介者和提供者,必将发挥更加重要的作用。阿央行将保持与各商业银行定期沟通,帮助商业银行识别风险,并在法律框架下及时化解风险。[]
(二)银行准入与监管法律制度[]
1.符合条件的外国银行可在当地设立和开展业务
阿尔巴尼亚没有禁止或限制外资银行在阿尔巴尼亚境内开展业务的规定。阿尔巴尼亚《银行法》允许设立外资银行、外资银行分行以及外资银行代表处。
在正常情况下,对银行的长期贷款授信一般没有限制性规定,也没有违约利率最高额的限制性规定。外国银行在当地设立及开展业务应遵守阿尔巴尼亚《银行法》及其他相关法律的规定。包括但不限于:
(1)获得阿尔巴尼亚银行的许可;
(2)不得从事阿尔巴尼亚银行许可范围之外的业务;
(3)在取得阿尔巴尼亚银行许可后方可根据《商事公司官方注册及手续法》的相关规定进行商事登记。
2.外国银行在当地设立和开展业务需取得许可
外国银行在当地设立和开展业务需取得阿尔巴尼亚银行的许可,申请许可需由外国银行决策机构向阿尔巴尼亚银行提交书面申请及阿尔巴尼亚《银行法》要求的其他材料。此外。外国银行要获得许可还需满足最低原始资本要求,该最低原始资本要求由阿尔巴尼亚银行决定,应以保证金的方式存入阿尔巴尼亚银行并冻结至获得许可之日止,且不得包括公众贷款、银行授信或第三方提前支付。阿尔巴尼亚银行自接受申请后的3个月内做出是否授予临时性许可的决定。
3.外资银行在当地可以设立分支机构
外资银行在获得前述的临时性许可后的12个月内应满足如下条件:一是在法院登记为法人,并附上由阿尔巴尼亚银行审议通过的银行基本条例及法案;二是由银行股东支付或向外资银行分支机构划转最低原始资本;三是雇佣董事;四是购买或租赁营业场所;五是指定有资质的审计师;六是保护银行经营用的住所及设施;七是设计管理及会计流程且具备适当的内部审计流程;八是创造进行银行及金融活动的技术及组织条件;九是出具存款保险凭证。
另外外资银行分行的管理人必须满足下列条件:一般需获得大学法学或经济学学位,有良好的声誉,满足阿尔巴尼亚银行章程中规定的对其在银行、金融、管理方面的资质、经验的其他要求。
三、融资服务
阿尔巴尼亚的商业银行均为私人银行,任何外国投资者和法人均可从银行获得贷款,借贷条件由各银行自行规定。阿尔巴尼亚银行贷款利率在4%—7%不等。2015年1月,阿尔巴尼亚中央银行将基准利率向下调整25个基点至2.00%,11月再次下调基准利率25个基点至1.75%。2016年4月和5 月,阿央行又连续两次下调基准利率,调整幅度均为25个基点,将基准利率降为1.25%的历史新低。2010年以来,阿尔巴尼中央银行已经18次调整基准利率,将其从2010年7月5%的水平,逐步下调至2016年5月1.25%的低位。由于阿尔巴尼经济表现低于预期,国内需求相对疲软,阿尔巴尼中央银行希望通过下调利率释放积极信号,刺激信货增长、消费需求及私人投资,从而减轻债务负担并缓解金融风险[]。
四、信用卡使用
旅行支票和信用卡在阿尔巴尼亚还没有被广泛使用,地拉那的某些国际饭店和主要银行可接受的信用卡有American Express、Visa、DinersClub和Mastercard。中国国内银行发行的信用卡,使用者在出发前应当提前向国内发卡银行确认能否在阿尔巴尼亚使用。
五、证券市场
目前地拉那交易所只进行私有化债券的交易,尚无上市公司和股票买卖。
据《阿尔巴尼亚每日新闻》2016年7月27日报道,阿尔巴尼亚证券交易所项目已提交阿金融监管当局审批,阿市场各方面均对交易所早日开业抱有期待。
目前,阿尔巴尼亚部分私人公司已做好准备,将在证券交易所发行股票、商业票据等第一批金融工具。与此同时,欧洲大部分国家所采取的刺激性货币政策将存款利率拉至历史低位,使得投资者不得不寻求回报率更高的投资方式。专家表示,目前证券市场的供求两方都已经俱备,只欠证券交易所开业这一“东风”。[]
六、注意事项
上文已经提及,由于历史和地缘的原因,在阿尔巴尼亚进行投资活动具有一定的风险。因此,在开始投资前一定要做好充分的调查、相应的防范工作。中国出口信用保险公司是一家政策性保险公司,中国国家是其出资人,具有独立的法人地位,宗旨在于支持我国对外经济贸易与合作。其主要的职能和保险产品包括:1.短期出口信用保险2.中长期出口信用保险3.海外投资保险4.融资担保等。同时也为对外投资者因为投资地政治风险带来的损失提供保险。具有此种职能的政策性保险机构,在中国仅有此一家。了解相关服务,请登录该公司网站查询:www.sinosure.com.cn。
如果投资者在遭受风险损失时并没有相应的保险措施,也不能轻易放弃补偿,而是应该通过正确合法的途径事后挽回损失或者争取补偿。如果购买了相应的保险,则应及时报告保险机构,要求其落实相应的赔偿款项。
第二节 其他金融法律制度介绍
表5.3.1-1:阿尔巴尼亚其他金融法律制度简介
|
法律法规名称 |
颁布日期 |
立法目的及主要内容 |
|
《银行及外国银行分支机构授信风险管理规定》 |
2015年1月1日 |
该法规为银行及其分支机构在其活动中的授信风险管理制定规则,并且为授信风险评估、贷款和资产分类以及贷款减值准备的计算提供标准 |
|
《资本充足率管理规定》 |
2014年12月31日 |
该法规为资本充足率的计算及最低资本充足率提供标准和规则 |
|
《银行大型披露风险管理规定》 |
2014年12月31日 |
该法规为银行计算、监管以及报告大型披露事项提供立法规则和标准,以控制集中披露产生的风险 |
|
《反洗钱及恐怖融资法律规定》 |
2013年 11月 1 日 |
该法规对顾客身份认定、记录和数据保存以及向主管机关汇报做出了程序性规定 |
|
《流动性风险管理规定》 |
2013年4月15日 |
该法规为有效管理流动性风险制定最低标准和要求 |
|
《非银行金融机构风险管理规定》 |
2013年2月21日 |
该法规为非银行金融机构的风险管理制定规则 |
|
《银行及外国银行分支机构核心管理原则及其管理人审批标准管理规定》 |
2012年12月25日 |
该法规明确了银行及外国银行分支机构设立的核心原则和相关规定。为形成有效风控体系制定要求,规定了银行及外国银行分支机构管理人必备的条件,并规定了阿尔巴尼亚银行批准该等管理人所需的相关文件。为涉及第三方清偿银行义务和责任的协议订立制定标准 |
|
《建立、许可及运作过渡银行的规定》 |
2012年7月4日 |
该法规为建立、许可和运作过渡银行提供标准和规则 |
|
《运营风险管理规定》 |
2011年2月24日 |
该法规为银行及或金融活动运营风险管理制定相关要求 |
|
《银行及外国银行分支机构信息披露最低要求》 |
2008年10月1日 |
该法规为银行及外国银行分支机构在定期报告中公布的信息制定最低要求、方法以及时间安排,保证银行业的可持续性及可信度 |
|
《银行及金融产品与服务透明度规定》 |
2008年10月1日 |
该法规明确相关主体向客户提供银行或金融产品与服务信息的方法与形式,以保证服务透明度 |
|
《外国银行分支机构活动风险管理规定》 |
2008年10月1日 |
该规定明确规定保证外国银行分支机构的安全及可持续活动的工具,为外国银行分支机构运营风险的披露设置最大限制,确定为实施该法规所需的文件的要求和相关义务 |
|
《支付系统法》 |
2013年4月29日 |
该法立法目的为提升阿尔巴尼亚境内支付体系安全性和有效性 |
第六章 土地规定及注意事项
第一节 土地相关法律法规
一、土地法的主要内容
(一)土地所有权性质
阿尔巴尼亚曾经历过多次土地改革。阿尔巴尼亚自1912年从土耳其独立后,一直存在土地分配不公的情况,即使在二战后经历过激进的土地改革,但未改变人民的生活水平。
目前,阿尔巴尼亚已经确立了土地私有制。根据阿尔巴尼亚人民议会在1991年颁布的《土地法》第三条之规定,农地应当分配给国民适用,而且不需要向国家支付任何费用。
除了《土地法》的规定,其上位法宪法(1991)也承认了土地私有制度。但是国家作为与法人、自然人并存的主体,同样也可以成为土地所有权的拥有者,只是国家、法人和自然人的私有权受到法律的同等保护。
阿尔巴尼亚民法典草案明确规定,土地是不动产,土地本身以及土地上的附着物以及地底下的埋藏物都归土地所有权人占有,并且土地可以在市场上自由流通。该草案第282条规定了家庭的农地所有权。
另外,土地法规定,除国家和政府机关、历史遗址、国家公园、公共机构和公共基础设施所占土地为国家所有外,其余土地,如农田、建筑用地等将尽力实现私有化。
因公共利益需要,国家可征用私人土地,但需支付适当的征用补偿金。
(二)不动产税相关规定
地方税,阿尔巴尼亚法律规定不动产包括建筑物和农田。建筑物按房屋类型和所在地方的不同征收每年、每平方米5-200列克不动产税,详见下表。此税对市区的建筑全额征收,农村地区减半征收。农业税按不同类型和所在区域的不同征收每年、每公顷700-5600列克的税收。
表6.1.1-1 阿尔巴尼亚房屋税[]
( 单位:列克/平方米/年)
|
房屋类型 |
1类市 |
2类市 |
3类市 |
|
住房:1993年前建 |
15 |
10 |
5 |
|
1993年及之后建 |
30 |
12 |
6 |
|
其他建筑:商业和服务用途 |
400 |
300 |
100 |
|
其他 |
50 |
30 |
20 |
注:1类市:地拉那、都拉斯;
2类市 :法罗拉、费里、萨兰达、波格拉德茨、科尔察、 爱尔巴桑、贝拉特、卢什涅、吉诺卡斯特、斯库台、卡瓦亚、莱日;
3类市:其他城市。
二、土地及房屋价格
(一)租金
地拉那市内的厂房最低租金为每月每平方米300列克(约合 2.95美元),地拉那市郊及其他城市约100-200列克;办公楼、商店等最低租金为每月每平方米600-2500列克(约合5.9-24.5美元);土地租金为每月每平方米100列克。
(二)售价
办公楼依地段和等级不同差别较大,地拉那约每平方米2400—5000美元;住宅楼为每平方米600—3000美元。但阿尔巴尼亚土地所有权问题较多,购买土地及房产需谨慎。
第二节 注意事项
一、土地法的主要内容
阿尔巴尼亚土地法规定,除国家和政府机关、历史遗址、国家公园公共机构和公共基础设施所占土地为国家所有外,其余土地如农田、建筑用地等将尽力实现私有化。因公共利益需要,国家可征用私人土地,但需支付适当的征用补偿金。
另外,根据外资企业获得土地的相关规定可知,外国企业或个人是不能直接购买阿尔巴尼亚国的土地,但外国投资者或个人可以通过在阿尔巴尼亚设立商业公司的方式,以该公司名义购买或租赁阿尔巴尼亚土地的方式使用该国土地,其中租赁期最长可达99年。
二、土地及房屋价格
1.租价
地拉那市内的厂房最低租金约为每月每平方米300列克(约合24美元),地拉那市郊及其他城市约100-200列克(约合08-1.6美元);办公楼、商店等最低租金约为每月每平方米600-2500列克(约合4.8-20.1美元);土地租金约为每月每平方米100列克(约合0.8美元)。
2.售价
办公楼和住宅楼依地段和等级不同差别较大,地拉那的办公楼约每平方米2000-5000美元,住宅楼约每平方米600-3000美元。但阿尔巴尼亚土地所有权问题较多,所以购买土地及房产需谨慎。
三、建筑成本
根据在阿尔巴尼亚企业提供的信息资料,可知部分建筑材料的成本:
|
品名 |
规格 |
单位 |
价格(列克) |
|
水泥 |
R32.5 |
吨 |
10700 |
|
钢筋 |
6-8mm |
吨 |
100000 |
|
砂 |
- |
立方米 |
2000 |
|
卵石 |
- |
立方米 |
1700 |
|
碎石 |
- |
立方米 |
850 |
|
机制水泥砖 |
200×200×400mm |
块 |
45 |
|
普通油漆 |
醇酸 |
公斤 |
900
|
|
普通内墙涂料 |
- |
公斤 |
500 |
|
普通外墙涂料 |
- |
公斤 |
400 |
|
沥青漆 |
- |
公斤 |
2000 |
|
电线 |
2×1.5 |
米 |
40 |
|
木材 |
综合 |
立方米 |
28000 |
第七章 企业税收规定及注意事项
第一节 企业税收相关法律法规
中央税和地方税分别构成了阿尔巴尼亚税收来源。中央税可分为直接税和间接税两种,主要包括:企业所得税(公司利润税)、个人所得税、增值税、消费税、关税、不动产税、基础设施建设税、城市税等。而地方税主要涉及餐厅、广告、清洁和流动小商业。中央税是该国主要的财政来源。其中,所得税、增值税、消费税是阿尔巴尼亚税制中的主要税种,也是与赴阿投资关系最为密切的税种。
阿尔巴尼亚一般规定按月度和年度定期申报纳税。纳税日期一般为每月20日,缴纳固定额度利润税的小企业,需在6月份前缴纳当年利润税全额。
一、主要税种介绍
(一)企业所得税
自2014年1月1日起,在阿尔巴尼亚注册的本国或外国企业均需缴纳企业所得税(CIT),采用累进税制。阿尔巴尼亚本国企业需对国内外所得缴纳企业所得税。
1.税率
年营业额超过800万列克的纳税人,企业所得税税率为15%;年营业额为200-800万列克的纳税人(被现行阿尔巴尼亚法律所认定的个人企业或法人实体),税率为7.5%;年营业额在200万列克以下的微型企业,固定年应纳税额为2.5万列克。
企业所得税应税收入为调整过的会计利润。应税收入的计算必须符合《阿尔巴尼亚国家会计准则》(NAS)、《国际财务报告准则》(IFRS)以及财政部的有关规定。
2.非居民企业的征税对象
阿尔巴尼亚非居民纳税人就其来源于或被认定来源于阿尔巴尼亚境内的利润或收入进行纳税。在阿尔巴尼亚无常设机构的外国公司产生的以下几种类型所得、收入,以及收到阿尔巴尼亚居民企业支付的以下费用,均被认定为阿尔巴尼亚的境内收入,其包括:利息,包含与融资租赁相关的利息;特许权使用费;技术服务费(例如:咨询性质的服务费用和无形资产的安装维护服务费用);租金;管理当地法律实体的费用。
尽管法律界限模糊,但是对阿尔巴尼亚无常设机构的外国公司,通过交易当地法律实体发行的股票或证券而取得的收入,以及通过阿尔巴尼亚房地产交易取得的收入,均可能在实际操作中被政府或有关部门认为是来源于阿尔巴尼亚的收入。
外国公司处置属于阿尔巴尼亚法人实体的常设机构或常设机构其本身被视为来源于阿尔巴尼亚的,所取得的收入需在阿尔巴尼亚纳税。
3.预提所得税
根据《所得税法》,在阿尔巴尼亚注册实体的外国公司(属于未签署双边税收协定的国家)有义务就来源于阿尔巴尼亚管辖区的以下收入缴纳总额15%的预提所得税:股息;红利;利息;版权和特许权使用费;技术、管理、财务、保险服务费;建造、安装、组装或监理等相关服务费用。
当以上收入提供给在阿尔巴尼亚缴纳增值税和企业所得税的企业时,由于这些企业的这部分收入包括在应纳税款中,所以无需扣缴预提所得税。
在阿尔巴尼亚,税收协定效力优于当地税法法规。中国在2004年与阿尔巴尼亚签署了《关于对所得和财产避免双重征税和防止偷漏税的协定》,所以支付给中国实体的股息、利息、特许权使用费和技术服务费预提所得税(WT)率均为10%。
4.税前扣除
根据纳税扣除的基本原则,只有可以产生应税收入的费用才可以进行扣除,但规定了可扣除限额。阿尔巴尼亚《所得税法》规定了一些费用不得税前扣除,包括:实物补偿;超过年营业额0.3%以上的宣传费用;土地和建设用地取得成本;罚金及罚款;储备金和专项基金(法律规定的特殊情况除外);超过限制比例的赞助费;无适当文件证明的费用;未通过银行系统支付员工的工资薪酬;以现金形式支付的费用(超过30万列克);其他。
5.税收折旧
企业可根据自己选定的会计准则设置资产折旧率,但是所得税法规定了最高年折旧率。内容归纳总结如下:
直线折旧法应用于:专利、设计费、商誉等无形资产,折旧率为15%。
余额递减法应用于:电脑、电脑相关设备、软件和软件使用权,折旧率为25%;建筑(包含投资性房地产、设备、发送装备、电力运营和通讯线路)以及固定于生产场所中的机器和生产设备的折旧率为5%;其他资产的折旧率为20%。
2015年1月1日起,关于折旧的税务处理发生以下变化:如果资产账面价值以5%折旧(如购买、建造、改进成本等),且资产账面价值期初余额小于资产历史成本的3%,那么资产账面净值将会在本期被全部税前扣除。
如果资产的账面价值以20%到25%摊销(如电脑、信息系统、软件产品和数据保险设备),且资产账面价值期初余额小于资产历史成本的10%,那么资产账面净值将会在本期被全部税前扣除。
6.分支机构和子公司
常设机构和分支机构,就其来源于阿尔巴尼亚的所得缴纳企业所得税。实际上分支机构与子公司征税条件相同,但是子公司支付的股息和红利需预提所得税(除非《避免双重征税协定》(DTT)对此具有声明)。
阿尔巴尼亚的税法规定不允许合并纳税,各公司均需独立纳税。且在一个集团下的两个公司,亏损不能相互转移。
7.资本弱化
当债资比例超过4:1时,贷款利息费用将不能被税前扣除(银行、保险以及租赁公司不适用于此限制)。此外,超出阿尔巴尼亚央行公布的银行间时长12个月平均利率的利息也不能被税前扣除。
8.转让定价
如果关联方的关联交易违反独立交易原则,阿尔巴尼亚转让定价法规允许税务机关进行应税利润的调整。转让定价调整只有通过阿尔巴尼亚税务局的转让定价司方可进行。
有关转让定价的新声明(2014年6月18日第16号)是在2010年 OECD转让定价指南的基础上形成的。《声明》中“受控交易”明确了转让定价规定仅适用于本国纳税人与外国关联纳税人之间的关联交易(阿尔巴尼亚境内交易不适用)。并列明在具体交易中判定受控交易的方式方法。但是存在一种可能性:如果法律列明的方法不能在合理方式下将市场规则适用于受控交易,则纳税人有权选择其他合理的转让定价方法。
根据《所得税法》,纳税人有义务按照税务机关的要求在30日内向其递交转让定价及相关资料,证明纳税人已对交易的转让定价意图进行了分析。转让定价文档需递交阿尔巴尼亚语/英文的电子版或是纸质版。但是一旦文档以英文形式递交,税务机关有权利要求其翻译为阿尔巴尼亚语(费用由纳税人承担且必须在要求后的30日之内提供)。受控交易的年度总额超过5000万列克的纳税人,必须根据新声明的规定向税务局呈报年度受控交易报告。
另外,根据新声明,纳税人可向税务机关递交预约定价协议从而由税务机关判定纳税人是否实现受控交易与市场原则一致。2015年3月6日生效的预约定价协议声明规定了预约定价协议的相关流程。
9.税收减免
根据税法规定,阿尔巴尼亚的居民在海外缴纳的所得税款可以抵免在阿尔巴尼亚国内的应纳税款。
1992年起,阿尔巴尼亚与众多国家签署了避免双重征税协定。 协定覆盖了商业利润、国际运输、分红、利息、特许权使用、独立和非独立个人劳务、房地产的应纳税收入。这些应用于在缔约国单方或双方居住的个人和法人。协定明确规定了适用于上述收入类型的规则以规避双重征税。另外,对于特定的收入比如分红和利息,协定明确了双方国家适用的最高税率。
(二)个人所得税
1.税率
《所得税法》(第8438号)颁布于1998年12月28日,其中规定个人所得税税率为10%,后于2014年1月1日改为累进税率。
员工的工资总额和薪酬根据下表累进税率按月进行纳税:
表7.2.1-1:阿尔巴尼亚个人所得税税率
|
月应税收入 |
累进税率 |
|
|
自(列克) |
至(列克) |
|
|
0 |
30,000 |
0% |
|
30, 001 |
130,000 |
13% |
|
130,001 |
无上限 |
23% |
其他个人收入类型比如分红收入、租赁收入、资本利得、银行利息收入、博彩业收入以及其他特定个人所得需按照15%缴纳所得税。
2.纳税义务人
根据阿尔巴尼亚有关法律,所有个人均有义务缴纳个人所得税。纳税义务人指:
(1)在阿尔巴尼亚拥有永久居留权、家庭或者切身利益的个人;阿尔巴尼亚公民和在阿尔巴尼亚境外担任领事、外交官和其他官员的公民;
(2)同一个纳税期间内在阿尔巴尼亚居住超过183天的个人。
阿尔巴尼亚税收居民就其来源于境内、境外所得缴纳个人所得税,非居民纳税人仅就其来源于阿尔巴尼亚境内的收入缴纳个人所得税(税收协定规定的其他情况除外)。
3.应纳税所得
应纳税所得是指:
(1)工资、薪酬、奖金和其他来源于雇佣酬劳形式产生的收入;
(2)股息、利润分成;
(3)银行存款利息以及其他衍生证券利息;
(4)特许权使用费收入;
(5)贷款和租赁收入,来源于商业活动的收入除外;
(6)出售股份的资本利得;
(7)其他收入(即未被法律免税的收入);
(8)个人增加公司注册资本的收入(之前不被征税且没有证明文件)。
4.税前扣除
阿尔巴尼亚纳税义务人境内、外收入满足某些条件后,可以扣除以下费用:
(1)个人或儿童监护人员的教育贷款利息;
(2)个人或儿童监护人员的医疗费用中,根据部长议会规定的未被医疗保险覆盖的部分;
(3)养老金、寿险和健康险的个人缴款部分。
5.税收减免
免税收入:以下收入免征个人所得税:
(1)从阿尔巴尼亚社会保险系统和福利系统为无收入和低收入人员发放的养老金和其他社会保障福利;
(2)学生奖学金;
(3)因疾病、近亲死亡或其他所获得的赔偿金;
(4)因公共利益被国家征用获得的赔偿金;
(5)经阿尔巴尼亚议会批准的国际协议规定的免税收入;
(6)1999年之前发行的政府国库券和其他债券所产生的利息收入;
(7)来源于其他国家、国际组织的领事、外交和其他类似官方机构等由于外交身份所获得的工资、赔偿金收入;
(8)经法院终审判决和诉讼费赔偿取得的收入。
雇主帮员工缴纳的寿险、健康保险等被视为个人所得税免税收入。根据《所得税法》修订案,自愿退休基金成员缴纳的达到《自愿退休基金法》规定数额的部分,和雇主或其他贡献人代其缴纳的部分,免征个人所得税。
协定优惠
根据最新修订的税法法案,个人在与阿尔巴尼亚签订税收协定的国家缴纳的税款可以抵免。
(三)增值税
2014年7月24日发布的2014年92号法律修订了阿尔巴尼亚的《增值税法》。增值税的征收由提供商品时的地点决定。如果商品在阿尔巴尼亚境内提供,则供应商需缴纳20%的增值税。如果是调度或运输的商品,除法律规定的其他方式外,以开始向顾客调度或运输时商品的地点作为商品提供地,提供电力、天然气、供水、采暖、冷却或空调的由接收地作为提供地。
1.税率
阿尔巴尼亚有两种增值税税率:20%的一般税率适用于国内交易和进口的商品;零税率适用于出口的商品和一些法律明确规定的供应品,具体适用于以下情况:提供出口阿尔巴尼亚境外的商品;提供与国际运输相关的货物和劳务;提供与海事、商业或工业活动相关的货物和劳务。
自2014年4月1日起,由私人和公共医疗机构提供的药品及医疗服务免征增值税。
2.免税规定
以下货物与劳务免征增值税:在阿尔巴尼亚境内的纳税人向境外提供服务(出口服务);租期超过2个月的建筑物和土地的销售;金融服务;为药品提供包装材料;邮政服务;在阿尔巴尼亚提供报纸、杂志和书籍,报纸印刷服务,以及广告业务(进口除外);博弈游戏、赌场和竞赛比赛活动;油气业务运营,经国家自然资源局认证的,在油气业务运营的研究阶段由承包商与分包商提供的商品与服务(包括进口商品与服务)免征增值税,进入发展阶段后,将不再享受增值税豁免的优惠政策。财政部发布的说明提供了研究阶段相关的服务和设备的名单,包括办理增值税豁免的手续;提供教育服务;法律规定的某些领域的纳税人向阿尔巴尼亚进口的机器和设备。
3.出口和进口
从阿尔巴尼亚共和国出口商品为零税率,但需要提供相应的资料。符合一般进口制度的进口商品需要缴纳阿尔巴尼亚增值税,并由海关代征。
4.新《增值税法》的主要内容
2015年1月1日起,阿尔巴尼亚新《增值税法》开始生效。新法和欧盟增值税的立法理念是一致的。该法拓宽了服务、货物以及提供服务地点的定义,进一步明确了收费项目,增值税抵扣、反向计费机制、附加的特殊规定。新法实施后,1995年4月27日生效的第7928号法律及根据其发布实施的所有法规和指令均已废除。与新增值税法对应的实施细则也已于同一时间起生效。
在新增值税法和实施细则中,以下方面有变化:
特殊规定变化:特殊规定适用于小企业、旅行社、二手货物销售和投资黄金;增值税登记门槛变化:该法未设定增值税登记门槛。然而,部长会议可根据该法制定法令设置登记门槛。
免税规定变化该法包含下列免税规定:药品供应;身份证和护照的提供;报纸、杂志、图书的提供;报纸印刷;电子或纸质媒体广告的提供。
该法废除了下列免税规定:出口机器设备(例如:用于农业与生产型小企业、某些条件下投资合同的履行);用于水力发电厂建设的钢铁原材料货物的供应;与油气研究开发有关的商品和服务的供应;分包商出口承包商的非阿尔巴尼亚半成品的加工服务(《海关法》授权)。
(四)消费税
根据2012年5月24日第61号法律修订,消费税由海关管理,征税对象为一些阿尔巴尼亚国内生产或进口国外的商品,如能源产品、酒类及酒精饮料、烟草及其制品和其他此项法律规定的产品(咖啡、烟火、轮胎等)。消费税的纳税义务人是上述商品的特许生产商和进口商。
1.税率
经过2014年与2015年的部分修订,现主要税目消费税税率如下表所示:
表7.2.1-2:阿尔巴尼亚部分消费税税率
|
货物品种 |
未经修改前税率 |
现行税率 |
|
咖啡豆,未经烘烤,不论是否含咖啡因 |
30列克/千克 |
0 |
|
咖啡豆,经烘烤,不论是否含咖啡因 |
140列克/千克 |
60列克/千克 |
|
能量饮料 |
50列克/公升 |
30列克/公升 |
|
啤酒(年产量2000,00000 升以下) |
10-12列克/公升 |
3.6列克/公升 |
|
啤酒(年产量2000,00000 升以上) |
10-12列克/公升 |
7.1 列克/公升 |
|
起泡酒、香槟 |
20 列克/公升 |
52列克/公升 |
|
香烟 |
5000列克/1000根 |
5500列克/1000根 |
|
烟草及其产品 |
1500-2500列克/千克 |
4400 列克/千克 |
|
果汁及其他非酒精饮料 |
2列克/公升 |
2 列克/公升 |
|
石油 |
50 列克/公升 |
52列克/公升 |
|
煤油 |
20 列克/公升 |
20列克/公升 |
|
柴油 |
37 列克/公升 |
37列克/公升 |
|
汽油、润滑油等 |
37-50 列克/公升 |
37-50列克/公升 |
|
香水、芳香水等 |
60列克/公升 |
60列克/公升 |
2.免税规定
阿尔巴尼亚的消费税法规定了某些特定交易免于缴纳消费税:个人使用的香烟、酒精饮料及其他产品和符合海关法规规定免税限制的产品;外交或领事馆的个人(阿尔巴尼亚居民除外)或官方需要的产品;符合国际公约条例规定的国际组织的个人(阿尔巴尼亚居民除外)或官方需要的产品;北约(NATO)成员国军队食堂的供给(阿尔巴尼亚军队除外);由乘客个人的行李携带或以其他国际运输方式进口的商品,且符合海关法律规定限制的;出口的商品;根据临时海关制度处置的商品;派驻阿尔巴尼亚的外交官进口的消费税应税货物。
享有消费税免税的产品必须经过批准并使用部长会议规定的模板。
2014年4月1日起,石油勘探、油井利用需要进口的石油衍生品将不享受消费税免税优惠。
(五)不动产税
在阿尔巴尼亚拥有不动产的个人和法人实体要缴纳不动产税。不动产税属于地方税,由建筑物不动产税和农业用地不动产税组成。不动产税可在个人所得税税前扣除。捐赠给政府、宗教和非营利组织的不动产免税,但仍需缴纳一定费用。
1.建筑物的不动产税
税基是依照建筑物每层的建筑面积(平方米)测量计算。不动产税按平方米数征收,根据建筑物所在地不同,其税率也不同。
从2014年1月1日起,建筑物的地方税为每平方米5列克至400列克不等(之前的范围是每平方米5列克至200列克)。税率根据不动产所在地不同而不等,以年度为单位计算和征收。居民楼被用于商业用途的税率为每平方米40列克至400列克不等,建筑物被个人所有的税率是每平方米5列克至30列克不等。除此之外,个人的第二个或之后的不动产(公寓或房屋)的建筑物不动产税会加倍。
2.农业用地的不动产税
税基按照农业用地面积(公顷)测量计算。不动产税按公顷数征收,农业用地所在地不同,税率不同。农业用地不动产税的税率为每公顷700至5600列克不等。
3.不动产所有权变更税
建筑物或其他不动产的产权变更需要缴税,由转出方个人或者法人实体缴纳。税基是依照建筑物每层的建筑面积(平方米)测量计算。根据建筑物所在地不同,产权变更税为每平方米100列克至2000列克不等。除建筑物以外的产权变更税是销售价格的2%。
(六)基础设施建设税
基础设施建设税根据新建造投资的百分比征收。有些基础设施工程项目(国道建设、港口、机场、隧道、大坝等),根据建造投资额的0.1%但不少于因新建项目而发生的翻修成本征收。项目投资者是基础设施建设税的纳税义务人,则按投资计划预算额计算,在项目许可通过时缴纳。在合法化进程中的建筑物,基础设施建设税的征收比例是投资额的0.5%。
(七)城市税
在酒店居住的每一个人,无论是阿尔巴尼亚公民还是外国公民都需缴纳城市税。城市税最高按房价的5%征收,由酒店行政部门计算并代扣代缴。酒店行政部门在次月5日向发行发票的市政机关申报并缴纳城市税。地拉那市目前的城市税税率是3%。
(八)其他税费
阿尔巴尼亚中央和地方税(费)有很多种,包括港口费、领事服务费、电视和电话税、驾照费、机场抵港及离港税、清洁税、广告税、汽车流转税、塑料和玻璃包装税等。
修正后的税收指南提供了中央税、关税和特许权使用费的申报模板。中央税申报时要向税务机关提交电子数据。根据修正后的法律以及税收指南,从2015年1月1日起,中央税包括除了生命保险、健康保险和绿卡保险以外的书面形式的保险费,税率为保险额的3%。这部分税由持有金融监管机关执照的保险公司征收,保险公司不能通过代扣税费获得佣金。中央税、关税的申报和缴纳日期截止到纳税期限下月的15日。
二、税收征收管理制度简介
(一)企业所得税的纳税申报
纳税人均被要求根据财政部的规范格式准备年度所得税申报表。纳税人需在次年的3月31日之前向税务机关递交年度所得税申报表、资产负债表、附件以及财政部要求的其他资料。
预提所得税可按照月度或是季度进行支付。在第一次纳税的年度,预提所得税是根据企业预测本年度应纳税收入计算出的。在以后纳税期间分期预提的所得税按前一年度企业申报的所得税进行计算。
纳税人需在每月15日前(月度结算)或是每个季度之前(年度结算)在税务管理科目预提所得税费用。
简化的小型企业所得税实行分季预缴制,缴纳日期分别为4月20日、7月20日、10月20日和12月20日。阿尔巴尼亚规定纳税人按月度或年度纳税,纳税期限为每月20日。缴纳固定额度所得税的微型企业须在6月份前缴纳当年的利润税全额。
(二)个人所得税的纳税申报
每年自境内、境外取得的收入超过200万列克(约1.4万欧元)的阿尔巴尼亚税收居民,有义务在与收入相关的次年4月30日之前向阿尔巴尼亚税务机关呈交年度个人纳税申报表。每年取得的收入超过200万列克的阿尔巴尼亚非居民纳税人也适用同样的规则。
特定的附加福利,比如用现金支付给个人的食品费用、教育基金以及运动设施使用费应该缴纳个人所得税。如果用其他形式支付,则不需缴纳个人所得税。
(三)增值税
1.税务登记、申报和注销
所有从事个体经济活动的纳税人,其日历年度营业额大于500万列克(或者从年中开始的经济活动按比例符合门槛要求的)强制要求增值税登记。一些由注册的自由工作者如律师、公证员、会计和牙医等提供的经济活动没有增值税登记门槛。
不满足上述增值税强制登记要求的纳税人,在阿尔巴尼亚从事独立经济活动的纳税人,无增值税登记门槛,可自愿申请增值税登记。
每一个增值税登记人必须在提交购货与销货簿后进行增值税申报。增值税申报根据购货与销货簿的信息按月分别计算。提交购货与销货簿和申报增值税的截止日分别是纳税期限次月的5日和14日。
若纳税人停止其经济活动,他们必须在应税行为终止后的15日内申请注销。注销在应税行为的最后一天开始生效。
当有证据支持,无论何种原因,应纳税人在最后一个财政年度内没有经济活动,根据阿尔巴尼亚共和国的税收法律程序,税务机关在应纳税人完成认证的行政程序后,有权将应纳税人从活跃的登记人转为不活跃的登记人,并进行注销。
2.应税服务发生地和纳税地点
基于一般原则,应税服务的发生地根据以下方面决定:服务的接受者(应纳税人)已经建立的企业;服务的接受者拥有固定机构,如果此服务与固定机构有关。
如果服务的接受者不是应纳税人,而提供商是应纳税人,服务的提供地根据以下方面决定:应纳税人已经建立的企业;固定机构所在地(服务由此固定机构提供)。
以上两种情况中,当缺少企业或者固定机构所在地时,服务的提供地可以由应纳税人的永久地址或常驻地址决定。
以下情形作为上述两种情况的例外,不在一般原则内:与不动产相关的服务,提供地是不动产所在地;提供客运服务的,提供地是运输服务的实际发生地,与行驶距离成正比;在船上、飞机上或火车上的餐厅和提供餐饮的服务,出发地作为提供地;对于短期租赁汽车服务,车辆可供客户使用的地点作为提供地。
3.进项税抵扣
可抵扣(扣除)的增值税是应纳税人在国内购买商品和服务时缴纳的增值税额和纳税人进口应税货物时缴纳的增值税额。如果收到或进口的货物将用于免税产品,与这些货物相关的增值税不允许抵扣。纳税人在本国购买或进口的货物不作为商业活动用途的,纳税人不能抵扣购买和进口这些货物的增值税。如纳税人将货物同时作为应税货物和免税货物,已缴的增值税根据增值税条例说明书中的比例抵扣。
4.退税规定
纳税当期的应抵扣税额超过下一纳税期限的增值税应纳税额,纳税人有权申请将下一纳税期限中超过可抵扣限额的部分退税,纳税人在同时满足下述情形的条件下,可以申请退税:纳税人已经结转超过连续3个月的税收抵扣额;申请退税额超过40万列克。
三、征管体制改革概况
(一)税收程序重大变革
阿尔巴尼亚议会已批准通过2015年99号法律文件,本法于2015年9月23号修订,2015年10月28日在187号官方公报发表,在官方公报发表后的第15天生效。
上述文件对2008年5月19日的9920号法律文件在税收程序方面进行了修改和补充。新法律变化主要包括违反税收程序的合理处罚,以及以下经济行为所涉及的新税收程序。
1.未注册经营地址的经济行为
任何未注册更新地址的经济行为,均被视为无记录的经济行为。除了总部,额外登记地址的经济活动必须符合在当地的活动时间不超过15天。违反规定将被处以50万列克的罚款。
2.不提供发票的交易
如果卖方卖出货物或提供服务时,不能提供法律规定的发票,客户可以保留不付款的权利。卖方有义务在显眼的地方进行通知公告,不遵守规定将被处以50万列克罚款。
3.批发贸易的限定
截至2016年3月31日,个人批发交易商,不以税收为目的注册的可以继续交易。不以税收为目的的注册是指,货物销售额不得超过上一年度应税金额(除了增值税)的10%。商家在销售货物时,若违反上述规定,应重新评估其增值税税负,并处以与超出法律限额部分应交增值税额等额的罚金。
4.财务报表的认证
如果财务报表和税务声明是由知名审计公司依法认证的,则税务机关会将认证结果纳入该纳税人的风险分析。程序、标准和审计公司的名单由财政部规定。税务机构审计纳税人时,如果纳税人的应纳税金应被调增,但是纳税人的财务报表却被审计公司认为符合会计法,那么不仅税金将完全由纳税人承担,审计公司还将支付等同于税金的罚款。
5.税收强制措施
为了收缴欠税,税务机关派人证实或监控纳税人业务,以没收其每个工作日50%的营业额。但是,强制执行的金额不能超过欠税的金额。
此外,如果税务机关对纳税人施行强制措施,除用来偿还欠税外,纳税人不能转移银行存款、出售资产或者大额不动产。
6.请求第三方支付
如果税务机关对纳税人实施了税收强制,有权要求第三方即纳税人的债务人赔付欠款。税务机关会以正式文件的形式通知第三方,第三方须在收到税务机关通知文件的30日内支付欠税。
7.未能缴纳所得税预付款
未在规定期限支付企业所得税或小型企业所得税预付款的行为,将被处以15%的罚款。这一规定首次在《阿尔巴尼亚法典》中提出,其后又在申报处罚条例(《Non-Correct声明》)中加入了此项处罚。
8.无员工雇佣信息
无员工雇佣信息将被处以50万列克的罚款,同时必须补付少缴税金。多次无员工雇佣信息将被认定为偷税行为,税务机关有权对其提出刑事指控。按照新规定,不同类型的纳税人将统一按照此处罚执行。
9.未报告真实的薪酬信息
如果税务机关做纳税评估时,查到纳税人无员工薪酬信息,纳税人将被处以50万列克的罚款,以及缴纳所少缴的税金。多次无员工薪酬信息,将被认定为偷税行为,税务机关有权对其提出刑事指控。
10.未保存税收证明
纳税人销售、存储、运输货物时没有税收证明的,将被处以1000万列克的罚款。另外,税务机关会马上扣押货物,并重新对纳税人6个月内的纳税情况进行评估。对提出请求的纳税人,税务机关将用扣押的货物按照市场价格支付罚款。如果多次发生这种行为,税务机关有权对其提出刑事指控。
11.与联票出具和会计设备相关的处罚
如果有证据证明没有出具联票,税务机关有权对其进行处罚。
表7.2.3-1: 阿尔巴尼亚税务机关与联票出具和会计设备相关的处罚
|
违反规定的行为 |
税务机关评估及处理措施 |
|
未出具联票 |
逾期缴税利息、补缴税金、50万列克罚款、 重新评估其6个月的纳税情况 |
|
多次未出具联票 |
税务机关有权对其提出刑事指控 |
|
未出具联票和税控发票 |
50万列克罚款 |
|
未按法律规定出具联票、税控发票、财务抵扣券、预印票 |
10万列克罚款 |
|
未按照法律规定存储或使用会计设备 |
扣押货物并且提出刑事指控 |
12.未出具税控发票和单据交易
纳税人未出具税控发票,税务机关将会对其欠税进行全面评估,计算其延期缴税的利息,此外,还将被处以未出具税控发票产生的欠税金额一倍的罚款。从事批发的纳税人未按法律规定出具税控发票,税务机关将重估其欠税金额,计算其逾期欠税产生的利息。此外,还会被处以欠税金额一倍及1000万列克的罚款,并对其近期6个月的行为进行评估。若纳税人多次发生这种行为时,税务机关将提出刑事指控。
13.未显示零售价格
纳税人没有在显眼的地方表明其货物或劳务价格,将被处以50万列克的罚款。
14.免除刑事指控
根据新的修正案,纳税人会因为主动更正之前错误的纳税申报而得到鼓励。在税务机关进行纳税调整后,并且纳税人需要补交其因欠税产生的额外税款后,税务机关将不会对纳税人提起刑事诉讼。纳税人必须在2015年12月31日之前支付欠税和逾期所产生的利息。从2016年1月1日开始,即使自愿调整之前的纳税申报单,纳税人也要缴纳欠税、罚款和逾期交税所产生的利息。如果税务机关能够证明纳税人在本法生效之前的纳税申报是错误的,那么纳税人将不能从规定中得到益处。
15.在新的计算机税务系统应用过程中适用的处罚
在新的计算机税收系统实施过程中,许多纳税人因逾期缴纳某些种类的税而被处以罚款并需支付逾期产生的利息,但其实他们不该为这些罚款和利息负责。根据新的修正案,可由税务机关出具证明取消上述处罚。
16.移动设备数据库
阿尔巴尼亚国家税务总局(General Directorate of Taxes)会创建一个国际移动设备标识(IMEI)数据库。所有手机的IMEI号码均被导入该数据库。数据库的设计和分析必须遵守阿尔巴尼亚关于个人隐私保护的相关法律。新法规规定了纳税人和税务机关在访问数据库时的权利和义务以及对这些用户的限制。个人进口超过了免税金额(目前是2万列克)的移动设备,有义务将IMEI码导入该数据库,由海关代为注册。未遵守上述规定的纳税人将被处以30万列克的罚款。
(二)免税区的税收优惠
2015年5月28日,阿尔巴尼亚议会通过了《免税区建立和功能法》(2015年第54号文件)。
以下是相关的法律规定:企业所得税在第一个五年减少50%;与基础设施建设有关的开发项目免税;免税区的开发项目免征资本利得税;免税区项目在第一个五年免征财产税。
第二节 中国与阿尔巴尼亚税收协定
一、税收协定概要
关于税收协定的定义是:两个或两个以上的主权国家,为了协调相互之间的税收管辖关系和处理有关税务问题,通过谈判缔结的书面协议。两国间的税收协定具有国际法性质,在适用国际法优先原则的国家,税收协定法律地位高于国内法。
中阿税收协定是中华人民共和国政府与阿尔巴尼亚共和国政府为了避免双重征税和防止偷漏税而达成的协议,包括17种应税情况以及两国政府间消除双重征税的方法、非歧视待遇、两国政府相互协商程序、情报交换等内容。目前中阿税收协定在中国适用的具体税种为企业所得税和个人所得税。而在阿尔巴尼亚共和国适用的具体税种为个人所得税、企业所得税、小规模经营活动税和财产税。根据我国与阿尔巴尼亚签订的税收协定,凡中国居民到阿尔巴尼亚从事经营活动,可向阿尔巴尼亚共和国申请享受税收协定规定的相关待遇,申请时一般情况下需要向阿尔巴尼亚共和国提供中国居民身份证明表。
二、中阿两国跨境税收活动征税规定
(一)中阿税收协定主要内容
无论其以哪一种方式征收,中阿税收协定对由缔约国一方或其地方当局对跨境所得征收的所有税收都能够适用。协定对两国跨境税收活动具体征税规定如下表所示(详细完整内容请参见中阿税收协定):
表7.4.2-1:中阿税收协定主要内容[]
|
序号 |
应税行为 |
一般规定 |
税收分配 |
|
1 |
不动产所得 |
“不动产”一词应当包括该财产所在地的法律所涵摄的范围之内。 |
中国居民从位于阿尔巴尼亚共和国的不动产取得的所得,可以在阿尔巴尼亚共和国征税。 |
|
2 |
营业利润 |
企业营业收入扣除其营业期间发生的各项费用。 |
中国居民在阿尔巴尼亚共和国构成常设机构的前提下,阿尔巴尼亚共和国才有权对营业利润征税。 |
|
3 |
国际运输业务 |
主要是对企业以船舶或飞机经营国际运输业务所得征税。 |
仅在缔约国征税,其适用范围也包括参加合伙经营、联合经营或者参与国际经营机构取得的利润。 |
|
4 |
联属企业 |
联属企业是指两个企业之间的商业或财务关系不同于独立企业之间的关系。 |
(一)缔约国一方企业直接或者间接参与缔约国另一方企业的管理、控制或资本;(二)同一人直接或者间接参与缔约国一方企业和缔约国另一方企业的管理、控制或资本。 |
|
5 |
股息 |
股息的范围主要有三个方面,一是指从股份的利润中之所得;二是非债权关系分享利润的权利取得的所得;三是按照分配利润的公司是其居民的缔约国法律,视同股份所得同样征税的其它公司权利取得的所得。 |
(一)如果缔约国另一方居民从缔约国一方居民公司获得股息,该缔约国另一方可对之征税。(二)股息也可以在支付股息的公司是其居民的缔约国,按照该缔约国法律征税。
|
|
6 |
利息 |
本利息是指从各种债权取得的所得,不论其有无抵押担保或者是否有权分享债务人的利润。 |
(一)如果缔约国另一方居民从缔约国一方居民公司获得股息,该缔约国另一方可对之征税。(二)这些利息也可以在该利息发生的缔约国,按照缔约国的法律征税。 |
|
7 |
特许权使用 费 |
特许权使用费指的是使用了对方享有知识产权的智慧成果 |
(一)发生于缔约国一方而支付给缔约国另一方居民的特许权使用费,可以在该缔约国另一方征税。(二)这些特许权使用费也可以在其发生的缔约国,按照该缔约国的法律征税。 |
|
8 |
财产收益 |
中国居民企业在阿尔巴尼亚共和国的财产收益主要是指变更位于阿尔巴尼亚共和国的不动产、位于阿尔巴尼亚共和国的常设机构营业资产中的动产、变更来自阿尔巴尼亚共和国居民公司的股票收益等。 |
(一)缔约国一方居民变更第六条所述位于缔约国另一方的不动产取得的收益,可以在该缔约国另一方征税。(二)缔约国一方企业变更位于缔约国另一方的常设机构营业财产部分的动产,或者缔约国一方居民在缔约国另一方从事独立个人劳务的固定基地的动产取得的收益。 |
|
9 |
独立个人劳务 |
专业性劳务或者其它独立性活动取得的。
|
中国居民在阿尔巴尼亚共和国从事专业性劳务或者其它独立性活动取得的所得,应仅在中国征税。 |
|
10 |
非独立个人劳务 |
主要是指缔约国一方居民因受雇取得的薪金、工资和其它类似报酬。 |
除适用董事费、退休金、政府服务、教师与研究人员和学生与学徒的规定以外,缔约国一方居民因受雇取得的薪金、工资和其它类似报酬除在缔约国另一方从事受雇的活动以外,应仅在该缔约国一方征税。 |
(二)在阿企业需要重点关注的协定内容
阿尔巴尼亚共和国同样实行国际法优于国内法的法律原则。2004年,中阿两国签署了《关于对所得避免双重征税和防止偷漏税的协定》。该协定的内容在我国涵盖可企业、个人所得税等。该协定也有诸多内容关于“走出去”的企业,主要如下:
一是常设机构的定义为由中阿税收协定规定在任何12个月中连续9个月以上存续的从事建筑、装配或安装工程的建筑工地和任何12个月中连续或累计9个月以上企业通过雇员或雇用的其他人员提供劳务包括咨询劳务的。
二是依据阿尔巴尼亚税法,未签订双边税收协定的非居民及外国企业取得的股息、利息、特许权使用费统一按15%征税。但是,在收款人是受益所有人的情况下,按照两国的税收协定,一律按照10%的税率征税。
三是非独立个人劳务收入税率在中阿税收协定中存在规则漏洞,但该协定也规定了停留超过183天才开始征税。中国居民认为阿尔巴尼亚税收主管机关未履行税收协定内容,可以向其母国即中华人民共和国国家税务总局提出援助,请求启动两国政府税务协商程序。当然,劳动者也可以向阿方请求法律援助。
(三)避免双重征税的措施
中阿税收协定对避免双重征税采取以下措施:
1.阿尔巴尼亚情况
按照本协定规定,如果阿尔巴尼亚居民以其拥有或者取得的财产已经在中国被中国政府征收过税款,那么阿尔巴尼亚则就该居民在中国所纳税款中扣除,这样就不会造成两国对统一居民的财产或者所得征税。但是,该项扣除不得超过扣除前就该项可归属于中国征税的所得或财产计算的阿尔巴尼亚税收。
当按照本协定规定,阿尔巴尼亚居民取得的所得或拥有的财产在阿尔巴尼亚免税,阿尔巴尼亚在征收税款时,就会把免税的部分减除出去,仅就免税以外的所得或者财产计算税额。
2.中国情况
三、《中华人民共和国政府和阿尔巴尼亚共和国政府关于对所得和财产避免双重征税和防止偷漏税的协定》
中华人民共和国政府和阿尔巴尼亚共和国政府基于友好协商、公平自愿的原则的原则,于2004年9月13日在中国首都签署了该协定,旨在遏制偷漏税和避免双重征税。
该部分主要对部分条款作重点解读与分析,涉及第一条关于“人的范围”、第二条关于“税种范围”、第五条关于“常设机构”、 第二十五条关于“无差别待遇”等内容;其它条款内容只做简要摘要与说明。
(一)部分条款解读与分析
第一条 人的范围
缔约国一方或者同时为双方居民的人均为本协定的适用对象。
解读与分析:在初步的税收协定中,各国之间通常以国籍为标准制定。但是随着世界经济的发展,市场日益复杂,人员和资本跨国流动也日益频繁。原先的国籍原则弊端日益显现,给跨国税收征管带来了极大的难度。因此,国籍原则逐渐退出了历史舞台,被居民原则所取代。在诸多的国籍税收协定中,第一条往往就开门见山地提出了缔约国一方或者同时为双方居民的人均为本协定的适用对象。能享受协定待遇的居民即除了纳税无差别待遇、税收情报交换和政府职员等个别条款之外的居民才能享受协定的待遇。因为只有本国的居民才对该国负担着无限的纳税义务,因此就需要对本国居民的境外所得进行征税。但是,也正是由于这个原因,一国的居民就其在外国所得或者所拥有的财产才会被两国双重征税。这是对纳税人的不公,所以如何消除这种被两国双重征税的风险,是政府应当思考的问题。而对于不是缔约国一方或者双方的居民,自然就不存在这被外国和母国双重征税的可能性。所以,本协定的适用对象为缔约国一方或者同时为双方居民的人。
第二条 税种范围
一、缔约国一方或者该国各级政府对征税对象所征收的所有税收是本协定的适用范围,而不论课税方式如何。
二、对全部或者部分所得或全部财的税收,包括对来自转让动产或不动产的收益征收的税收以及对资本增值征收的税收,均应视为对所得和财产征收的税收。
三、本协定有其特别适用的现行税种。
四、本协定也适用于本协定签订之日后征收的属于增加或者代替现行税种的相同或者实质相似的税收。缔约国双方主管当局应将各自税法所作的实质变动通知对方。
第五条 常设机构
一、在本协定中,“常设机构”的含义指的是外来投资者在接受投资的国家设立的全部或者部分营业场所,且该营业场所是固定的。
二、“常设机构”有的具体范围。
三、“常设机构”还有其他包括范围。
四、“常设机构”规定了其不包括的范围。
五、除开第一款和第二款的规定,常设机构也还可以指代自然人。
解读与分析:常设机构是指企业进行全部或部分营业的固定营业场所。它的规定包含两层含义。
(一) 常设机构的概括性规定
(二) 常设机构的列举性解释
本协定规定的常设机构包括管理场所、分支机构、办事处、工厂、作业场所、矿场、油井或气井、采石场等开采自然资源的场地。常设机构的概括性定义和列举解释,主要是用于确定“常设机构”的基本范围。
常设机构,在法律的定义中,必须是非法人。如果具有了法人资格的外国企业及其分支机构就不可能被认定为常设机构。但是,对于一个国家而言,不是全部的外国企业及其分支机构都是常设机构。要构成常设机构,需要符合一定的条件。OECD[]和UN[]税收协定范本第五条对常设机构的定义如下:“在本协定中,‘常设机构’一语是指企业进行全部或部分营业活动的固定营业场所”。同时,第五条还采取正列举的方式,明确“常设机构”的特别包括。
第二十五条 无差别待遇
(二)其它条款说明
其它条款的规定主要涉及不同个人身份的定义及享有的优惠政策(艺术家和运动员、教师和研究人员、学生和学徒)、个人劳务计算方式、股息、利息、征税、相互协商程序、情报交换、外交代表和领事官员、协定生效、终止日期等方面内容,由于规定较为详细,完整,故不再单独列举赘述。
第八章 劳动就业规定及注意事项
第一节 劳动法相关法律法规
一、雇佣条例
(一)雇佣条例简介
阿尔巴尼亚法律中规定雇佣关系的主要法律条款来源于1995年7月12日颁布的《劳动法》(第7961号),该法律主要规范以下几个方面:
1.签订、修改和终止雇佣合同,包括短期的兼职招聘或固定期限合同,解雇的理由和通知规则、解雇的优先级规则和遣散费偿付;
2.工作时间、加班费用、缺勤、假期、带薪年假和最低工资标准;
3.就业条件和纪律;
4.雇佣合同当事人的补偿和合约性责任;
5.对某些类别雇员的特殊保护;
6.集体性裁员的步骤和程序。
在《工作健康和安全法》《鼓励就业法》以及许多以劳动法和上述法规为基准的部长理事会决议中,都有相关法律规定。
阿尔巴尼亚制定劳动相关法律的主要目标之一是设定一个最基本的保护雇员权利的底线。因此,《劳动法》以及阿尔巴尼亚其他有关劳动的立法,包含许多强制性的规章制度,是用人单位在阿尔巴尼亚招聘职员的时候必须遵守的。[]
(二)雇佣合同
一般来说,雇主和雇员之间的关系,以及双方的权利和义务在雇佣合同中列明。
劳动法主要规范以下几种类型的雇佣合同:无期限合同;有期限合同。
根据劳动法,一个劳动合同的签订通常被默认为是无期限的。然而,由于一些工作具有临时性,这是导致签订有期限合同的客观原因。雇佣合同(无期限或有期限)必须特别包含:当事人的身份;工作的场所;工作的描述;开始工作的日期;签订合同的期限;带薪假期的规定;终止合同的通知期限;工资的组成要素和工资发放的日期;正常工作周的时间;集体合同生效。
根据《劳动法》,雇佣合同可以是口头约定或书面签订。口头约定时,雇主有义务在口头约定之日起的30天之内准备书面劳动合同。就业的前三个月可以作为一个试用期,试用期的时间长度可以通过书面或集体协议缩短或直接省略。在试用期间,当事人任何一方都可以决定终止合同,但必须至少提前5天通知另一方。
(三)雇佣合同的终止
根据《劳动法》规定,不同的合同类型,解除劳动合同的过程也会有所不同。
如果解除未设定期限的雇佣合同,当事人需提供书面材料通知对方,通知期限如下:工作一年以内的,一个月内通知;工作年限二年到五年的,两个月内通知;工作年限超过五年的,三个月内通知。
对于设定期限的劳动合同,在合同确定的期末解除。对于签约三到五年的长期合同,可由员工在三年后解除,并且将有两个月通知时间。此外,当签署的合同是五年以上的,将在五年后解除,并有三个月的通知期限。
对于雇主终止固定期限合同的可能性,劳动法没有相应的准则规范,但是,对于所有类型的合同,都可以因为正当的理由而立即终止。对于不合理原因,法院可以判决用人单位支付不超过一年工资的罚款。双方也可以通过双方合意终止劳动合同。
在阿尔巴尼亚工作的外籍人员,阿尔巴尼亚劳动法规定外籍人员不享受特殊待遇。在大多数情况下,外国人在阿尔巴尼亚找工作必须获得工作许可。
二、劳动报酬
2017年6月阿尔巴尼亚公共部门平均月薪6.05万列克(约533.98美元),全国范围最低工资标准为2.4万列克(约合211.83美元)。
三、工作时间
《劳动法》规定每天正常工作时间不得超过8小时。每周正常工作时间不得超过40小时。未满18岁的雇员每天工作不得超过6小时。若夜间工作时间超过连续8个小时以上,则必须在之前或之后补休一天。
《劳动法》规定,如果雇员在晚上7点到10点劳动,则雇主必须支付平均工资的1.2倍以上的额外报酬。在晚上10点至第二天上午6点之间每工作一小时,雇员应获得不低于工资50%的额外报酬。如果在正常工作日之外需要额外进行工作,雇员可以加班工作。劳动法规定,雇员每周加班工作时间不得超过50小时。加班必须额外支付工资的25%作为额外津贴或者补偿假期。
在法定节假日加班,应以小时为单位计算工资,给予员工不低于正常时薪25%的额外报酬,或按照加班工作时间的25%给予调休 (每1小时的工作给予1.25小时的补偿)。
在周末或法定假期内执行的加班应给予雇员调休或至少支付额外工作时间的50%以上的正常工资,合同另行规定除外。
第二节 外国人在当地工作的相关规定
一、外国人在当地工作的规定
(一)对外籍劳务的许可规定
外国人在阿尔巴尼亚工作不超过3个月不需要获得社会福利和青年部的许可。工作许可申请表可从该部的移民司、阿尔巴尼亚驻各国使领馆和地方劳动办公室获得。签发或拒绝劳动许可的决定由相关当局在申请者递交申请和有关文件后30天内做出。对外国人有3种不同工作许可:对学生和刚开始申请者签发“限制性许可”(如缩短工作小时、在规定区域等);自创业者、每个外国人至少雇用2个阿尔巴尼亚居民者及已获得限制性工作许可至少3年者可获得“无区域或工种限制许可”。许可的有效期通常为1年,可延长至5年,延长手续不超过1个月。在阿尔巴尼亚工作5年者可申请永久许可。
(二)可就业岗位
阿尔巴尼亚失业率较高,故对外籍劳务需求总体不大。除专业技术人员外,阿尔巴尼亚对外国人务工控制较严,且有劳动力配额。阿尔巴尼亚《外国人法》规定,工作岗位应首先提供给本国人,外国人就业主要在阿劳动者不具备专业能力和缺乏专业培训的部门和岗位,并要求企业雇用1名外籍人员必须同时安排2名本国人就业。因此,赴阿尔巴尼亚务工的外国人存在难以获得许可的法律政策风险,目前在阿工作的外国人数约为2千余人。[]
二、外国人在阿尔巴尼亚工作的风险
(一)签证风险
2009年4月,阿尔巴尼亚政府放宽了外国人进入本国境内的限制。规定颁布后,一个外国人只要所持的申根签证多次有效或者持有申根国家居留证,就可以免去签证程序进入该国。根据有关协议,持公务或因公普通护照的中国人可免签入境阿国。因私护照持有者必须在赴阿尔巴尼亚前办妥签证。
(二)治安风险
阿尔巴尼亚社会治安总体较好,但仍应注意加强安全防范,尽量不要前往偏僻地区或人员聚集场所。如遇紧急情况应及时报警,并可向驻阿使馆寻求帮助。
(三)劳动援助机构
如劳动中发生争议或合法利益受到侵害,劳务人员可向阿尔巴尼亚社会福利和青年部或其在各地设立的劳动就业办公室寻求帮助。
第三节 签证/工作许可证
一、外国侨民立法架构和通用规则[]
外国侨民在阿尔巴尼亚的法律地位取决于《阿尔巴尼亚共和国宪法》《外国人法》《关于外国人入关、逗留及待遇的标准、规程和证明的内阁决议》以及内阁《关于提供、拒绝、更新和取消阿尔巴尼亚工作许可证的决议》。一般来说,阿尔巴尼亚涉外法律应遵守欧盟既有法律中的相关移民政策。
《外国人法》适用于非阿尔巴尼亚公民的外国人(以下简称“外国人”)。本法规定,关于就业和自主创业,美国、欧盟和申根地区国家的公民享有与阿尔巴尼亚公民同等的权利。
外国人分为两类:一类在通过阿尔巴尼亚共和国边境时,必须持有签证;另一类则无需提供签证。与其他国家签订的双边协议中的签证制度和阿尔巴尼亚相关法律决定了外国人是否需要签证。长期居住(每6个月中超过3个月)在阿尔巴尼亚的外国人,必须持有居住证。
除另有规定外,外国人在获得工作许可证后方可在阿尔巴尼亚工作。原则上,外国公民有义务遵守阿尔巴尼亚法律和既定法律秩序。在这方面,居住在阿尔巴尼亚的外国公民和阿尔巴尼亚公民一样,承担民事、行政和刑事责任。特别法另有规定或与阿尔巴尼亚共和国签订国际协议的除外。[]
二、护照、签证和居住证
(一)护照种类
1.普通护照持有人
一些国家的公民持有普通护照即可免签进入阿尔巴尼亚。这些国家名单由阿尔巴尼亚内阁定期批准。他们必须在边界关卡递交有效护照或者其他任何有效旅行文件,之后他们可以合法在阿尔巴尼亚停留90天。
2.外交和公务护照持有人
持有外交或公务护照的外国公民可免签进入阿尔巴尼亚。他们每180天允许在阿尔巴尼亚逗留90天。
对于免签进入阿尔巴尼亚境内或者要求在边界关卡获得签证的公民来说,每180天允许逗留期为90天。在他们逗留的前10天,他们必须向负责边境和移民的当地有关部门进行登记,来记录他们逗留的时间,否则当他们离开阿尔巴尼亚时,将面临罚款。无需向负责边境和移民的部门登记的公民的国家名单由阿尔巴尼亚内阁批准。
(二)签证和申请签证的方法
1.阿尔巴尼亚旅游签证
去阿尔巴尼亚旅行、访问是相对容易的。去阿尔巴尼亚,只要有有效护照或其他任何被阿尔巴尼亚认可的有效旅行文件即可。在去阿尔巴尼亚旅行之前,外国人应当先联系阿尔巴尼亚共和国驻外外交和领事代表,核实规定是否变更。外国公民在递交有效护照或其他有效旅行文件后方可进入阿尔巴尼亚。如果需要的话,阿尔巴尼亚共和国驻外外交和领事代表颁发的入境签证也可作为有效证件。护照有效期至少3个月。
2.如何申请签证
需持签证进入阿尔巴尼亚的外国人,进入阿尔巴尼亚之前,必须由各自居住国的阿尔巴尼亚共和国大使馆颁发签证。这些大使馆可向他们提供一些关于阿尔巴尼亚的有价值的信息。详细申请信息可登陆阿尔巴尼亚驻各国大使馆官方网站查询。
3.居住证、居住证明和居留证
长期居住(每6个月中超过3个月)在阿尔巴尼亚的外国人必须持有居住证。居住证和工作许可证依据2013年的《外国人法》(第108条)和相关法律进行管理。本法规定了出入阿尔巴尼亚共和国境内的外国人的管理体制以及他们在阿尔巴尼亚的居住、工作和待遇问题。
依据住处类型不同,居住证分为以下几种:A型居住证,不可更新,其持有人在有效期内有权逗留在阿尔巴尼亚共和国;B型居住证,可更新,限定时期其持有人有权进入、逗留并离开阿尔巴尼亚共和国;C型居住证,未明确期限,其持有人有权进入、逗留并离开阿尔巴尼亚共和国;S型居住证,中断6个月后可更新,每季度颁发,其持有人在限定时期内有权进入、逗留并离开阿尔巴尼亚共和国;AL蓝卡居住证,可更新,限定期限,颁发给高素质人才,其持有人在限定时期内有权进入、逗留并离开阿尔巴尼亚共和国;AL-C蓝卡居住证,未明确期限,仅颁发给高素质人才,其持有人有权进入、逗留并离开阿尔巴尼亚共和国;入境就业者的居住证,遵照工作许可证的条件予以颁发;自主创业者的居住证,遵照工作许可证的条件颁发给自主创业人员;船员居住证,分两种情况:第一,属于在阿尔巴尼亚登记的船只所雇佣的船员,且船员在180天里的工作时间需超过90天;第二,国外船只雇佣的船员,但是基于活动的特殊性,船员在180天里在阿尔巴尼亚共和国海港的停留时间需超过90天。
除了上述居住证外,《外国人法》中还包含其他类型的居住证。以下是在特殊场合使用的一些居住证:季节工作居住证;职业训练居住证;青年交流居住证;志愿服务居住证;科学研究居住证;学生居住证;人道主义活动居住证;人口贩卖受害者居住证;亲属团聚居住证。
每种类型的居住证在外国人法中都有相关文件并且有适用的法律行为。只要获得了居住证,当地政府有权随时查验。居住证的有限期限和颁发次数为:3个月、6个月和一年,并且可连续更新不超过5次;2年,可连续更新不超过一次;5年;永久有效,前提是外国公民在阿尔巴尼亚已连续合法居住五年并在本国有固定工作或稳定的关系。美国公民有一个更有利的条件,美国公民不需要居住证便可在阿尔巴尼亚逗留一年以上。美国公民有权获得首批五年有效期的居住证。
4.中国公民签证申请注意事项
中国公民持外交护照、公务护照和因公普通护照赴阿尔巴尼亚免办签证。持因私护照通常需办签证,但如护照上有多次有效的申根签证,也可免办签证。
中国公民申请阿尔巴尼亚入境签证手续如下:中国公民应向阿尔巴尼亚驻中国使馆提供由在阿尔巴尼亚居住的法人或自然人出具的邀请函和保证函原件,也可将原件直接交阿尔巴尼亚外交部领事司,并向阿尔巴尼亚驻中国使馆递交函件复印件。申请者应提出赴阿理由,提交两张本人半年内近照(4cmx6cm)。
入境不成文的规定:入境时,阿尔巴尼亚常要求入境者出示邀请函,并要求邀请人到机场接机。因此来访者最好随身携带邀请函复印件备查,并要求邀请人到机场接机。[]
(三)工作许可证
外国人想在阿尔巴尼亚工作,必须获得由社会福利和青少年部颁发的工作许可证。所需申请文件均可在阿尔巴尼亚驻本国大使馆移民办公室或地方劳工局获得。
一般来说,申请人在递交了所需文档之后,10日之内就可以收到是否能够获得工作许可证的反馈。
工作许可证分为有时间限制和无时间限制两种。工作许可证的有效期根据工作证的类型而定。如果外国人离开阿尔巴尼亚超过6个月,或者自颁发工作许可证之日起3个月未开始工作,则工作证失效。
在阿尔巴尼亚共和国境内从事经济活动的外国人,将获得以下类型的工作许可证:
A型工作许可证,依据工作目的或类型颁发,例如,员工工作许可证、经济活动工作许可证、季节性工作许可证、学生工作许可证、跨境就业工作许可证、志愿服务工作许可证、家庭成员工作许可证、运动员工作许可证和管家工作许可证。
B型工作许可证,依据工作目的或类型颁发,例如,独立经济活动工作许可证、自主创业工作许可证和投资人工作许可证。
另外还有两种C型工作许可证,用于特殊场合和签订合约;一种D型工作许可证,颁发给获得永久性工作许可证的外国人。
《外国人法》中标明了由内阁决议批准的每种类型的工作许可证的相关文件。
(四)工作登记证明
《外国人法》规定一部分外国人免除工作许可证,但是要求他们获得工作登记证明。
每年有效期为60天的工作登记证明,颁发给以下类型的外国人:审计和咨询服务提供者;参加研讨会的演讲者;参加文化活动的艺术家和技术人员,例如,歌剧、芭蕾舞剧、戏剧、音乐会、电影或电视节目制作人或演员;在马戏团或其他大众娱乐活动工作的外国人;在博览会或展览会工作的外国人;国外公司安装机器或建筑物的人员,进行机械维修服务和对阿尔巴尼亚或国外雇员进行操作机械培训服务的人员。
每年有效期为90天的工作登记证明,颁发给以下的外国人:从事边境客货运输的人,在阿尔巴尼亚境内且其居住地登记在阿尔巴尼亚境外;为公司工作但是没有被雇佣的重要人员或董事会成员;在阿尔巴尼亚共和国十分重要的政府协定或院校合作项目中参与项目执行的科学工作者、科研机构代表和科学家;演讲者、教师、研究人员、国外专家、教育职员、参与阿尔巴尼亚教育合作项目或阿尔巴尼亚中央教育机构分支机构的职员;海员与飞机机组人员;特殊规定或国际合作项目中为非营利性组织或机构进行无偿人道主义服务的人员;从外企及其分支机构到阿尔巴尼亚来参加职业训练活动的跨机构合作项目的培训师;文化遗产保护、图书馆或档案馆领域的专家;进行合作、培训或经验交流的学生。
未明确期限的工作登记证明,颁发给以下类型的外国人:技术服务提供者(来自于与阿尔巴尼亚中央机构和独立机构合作,或依附于这些机构的国际组织);在政府协议或国际组织项目框架下,工作于中央国家机构、独立机构或直接依附于上述机构的顾问;在人道主义机构、宗教机构和普遍认可的非营利机构无偿工作,并已在相关主管部门登记的管理者或员工;进入到阿尔巴尼亚工作的政府或军事官员(阿尔巴尼亚已经与所属国家政府签订协定);阿尔巴尼亚认可的,为外国雇佣者工作的大众媒体代表、通信员或记者;两国政府或教育机构之间签订双边协议,可在阿尔巴尼亚工作的演讲者、科研职工或外国专家。
不需要工作许可证,便可在阿尔巴尼亚工作的外国人有下列几种:并非为了获得阿尔巴尼亚公民身份,而来阿尔巴尼亚工作的美国、欧盟和申根国家地区的公民;由于以下原因,一年内需要在阿尔巴尼亚逗留一个月的外国人:参与协议谈判、参加博览会或会议的人员;商务人员;船只和飞机机组人员;两国政府或教育机构之间签订双边协议;可在阿尔巴尼亚工作的演讲者、科研职工或外国专家;政府机构或教育机构之间合作的训练员;国际合作项目中人道主义组织的工作人员。
(五)申请工作居留许可所需文件
因投资而需要在阿尔巴尼亚居留的,需向阿尔巴尼亚社会福利和青年部提出工作居留申请。通常申请人需提交以下文件:
书面申请文件;登记为自然人或法人的法院决定;公司经营报告;护照原件或公证过的复印件;有效签证;表明专长或职业能力的职业证明;参加社会保险的证明文件;雇主及受雇人签订的劳动合同;无犯罪记录证明;健康证明;地方劳动部门的批准文件;五张申请人的照片。
第四节 假期/福利等规定
一、假期的相关规定
(一)年休假
雇员享有法定假日以外的年休假。在一年的工作中,年休假的时间不小于4个日历周。年休假的天数与其工作时间相对应。工作时间包含暂时丧失工作能力的时间。
在年休假期间,由于疾病或事故伤害而住院或在家休养的雇员,能够开具医疗证明的,可以请求延长年假。年休假的时间必须在同一个工作年度中,最晚不超过下一个工作年度的第一个季度,并且年休假时间不得短于1周。
(二)疾病和婚丧嫁娶假期
当雇员因为疾病不能工作时,雇主必须支付给雇员14天工作时间的80%的报酬,这部分报酬不包括在社会保险内。
如果雇员的直系亲属离世或结婚,则雇员可享有五天的带薪假期。如果持有直系长辈或后代的严重疾病医疗报告,雇员可以有10天的无薪假期。
(三)其他法定假期
阿尔巴尼亚政府已经确定了国家法定节假日,但是宗教节日的日期每年都会改变。具体官方节假日参照前文所示。
二、卫生和安全的工作条件
用人单位的主要义务之一是提供卫生和安全的工作条件。法律旨在通过让用人单位提供保证员工完成工作的条件,更好地保护员工的生活、健康和工作环境。
《劳动法》对用人单位提出了严格的责任规定,要求其提供相关物质保障和维持卫生、健康的工作环境,具体内容包括以下的方面但不仅限于此:通过风险评估员工的健康和安全系数,来防止工作事故和职业病的发生;采取确定的保护措施和必要的保护装置来保护员工的个人和集体利益;所有雇员都必须接受定期健康检查,每半年进行一次。相关的费用由雇主负责;当雇员在工作中发生事故或患职业病时,员工可以因暂时丧失劳动能力获得3天以上的假期,如果遇到工伤事故应准备好工作报告,以便提供给监管部门。
用人单位承担的上述责任由劳动监察部门检查和控制,该部门有权对达不到健康和安全标准的情况予以罚款。[]
三、社会保险金
社保金为工资总额的27.9%,其中雇主负担16.7%,雇员负担11.2%。社保金中包括0.3%的疾病保险、1.4%生育保险、21.6%退休养老保险、0.3%意外和职业病保险、0.9%失业保险和3.4%的健康保险
第九章 环境规定及注意事项
第一节 环保管理部门及环评规定
一、管理部门
阿尔巴尼亚主管环保的部门有农业、农村发展和水资源管理部、环境部、交通和基础设施部等。
环境部的职责:空气污染消除、地面水和地下水保护、自然保护、废物管理、噪音降低、森林保护、矿产保护、农田保护、野生动植物保护。
农业、农村发展和水资源管理部的职责:表土保护、植物保护、自然保护、野生动植物保护和畜牧保护。
交通和基础设施部的职责:交通污染管理。
二、环评规定
在阿尔巴尼亚进行对环境可能产生影响的商业活动时,需向阿尔巴尼亚国家许可证中心(QKL)申请环境许可,需准备材料如下:申请表(可在阿尔巴尼亚国家许可证中心索取);企业在阿注册文件复印件(需经公证处公证);技术类文件(包括:项目性质、选址、环境影响评估报告、利益相关方意见征询报告、使可能受影响的环境恢复原状的规划、紧急情况应对方案及其他主管部门要求的文件);付费凭证(申请环境许可的相关付费凭证)。
阿尔巴尼亚国家许可证中心(QKL)地址及联系方式:
地址:Rruga“Papa Gjon Pali II”,Nr.3,KatiIII,TiranII
电话:00355-42229416, 00355-42274499
传真:00355-42239957
电邮:info@qkl.gov.al
三、 注意事项
中国企业在阿尔巴尼亚投资经营要注重环境保护工作。进行投资前要先详细了解投资地的环保政策。投资后,也要注意当地的标准。在生产过程中,企业有可能会产生危害环境的物质。因此,需要做好事先的评估和相应的解决方案。同时,也要做好因为环保问题所支出的各项预算。如果发生环保公诉,可通过法律途径解决。
第二节 环境保护相关法律法规
一、主要环保法律法规名称
阿尔巴尼亚有关环境保护的法律法规有(以时间先后列举):《野生动物保护和狩猎法》(第7875号,1994年)、《化肥监控法》(第8531号,1999年)、《防止空气污染法》(第8897号,2002年)、《防止海洋污染法》(第8905号,2002年)、《环境保护法》(第8934号,2002 年)、《环境影响与评估法》(第8990号,2003年)、《农田保护法》 (第9244号,2004年)、《植物保护法》(第9326号,2005年)、《噪声管理与评估法》(第9474号,2007年)等。
二、环保法律法规基本要点
阿尔巴尼亚“环境保护法”(第8934号,2002年)规定:在阿尔巴尼亚国土从事经济和社会活动的法人和自然人(不论是本国还是外国人),如其行为可能对环境产生影响,则必须向阿相关环保部门申领环境影响许可证。阿尔巴尼亚执行下列环境质量准则:
(一)大气
世界卫生组织(WHO)为了有效的评估空气污染所造成的危害以及帮助提高空气的质量,于2005年更新了《空气质量准则》。以下是《空气质量准则》对于主要空气污染物的限定标准。
可吸入颗粒物(Inhalable particles):WHO对漂浮颗粒物制定的准则值为:直径小于2.5微米(PM2.5)的颗粒年平均浓度、24小时平均浓度的上限分别是10ug/m³、 25ug/m³;直径小于10微米(PM10)的颗粒年平均浓度与24小时平均浓度的上限分别是20ug/m³、 50ug/m³。二氧化氮(Nitrogen dioxide):WHO对二氧化氮制定的年平均浓度准则值为40ug/m³,1小时平均浓度为200ug/m³。在《欧洲空气质量准则》中,二氧化氮的限度值是唯一没有被加以修改的污染物指标。
臭氧(Ozone):WHO对臭氧制定的准则值为24小时平均浓度不超过100ug/m³。
二氧化硫(Sulfur dioxide):WHO对二氧化硫制定的准则值为:24小时平均浓度不超过20ug/m³;10分钟平均浓度不超过500ug/m³。
(二)水
世界卫生组织以准则的形式编印关于水质的国际规范,用以作为全世界发展中国家和发达国家管制和确定标准的基础。以下是世界卫生组织《饮用水水质准则》对于水污染物的规范标准。
表9.4.2-1:世界卫生组织对用于饮用水的微生物质量验证准则值
|
各种直接饮用水埃希氏大肠杆菌或耐热性大肠菌群即将进入供水系统的b、c |
100mL水样中不得检出 |
|
即将进入供水系统的已处理过的水 埃希氏大肠杆菌或耐热性大肠菌群b |
100mL水样中不得检出 |
|
供水系统中已处理过的水 埃希氏大肠杆菌或耐热大性肠菌群b |
100mL水样中不得检出 |
应对检测出的埃希氏大肠杆菌立刻进行调查。
欧盟城镇污水处理指令9I/271/EEC要求各成员国必须在2000年和2005年底前分别为居住人口数量在15000和2000以上的城市设置污水收集、处理系统。目前欧盟污水处理厂执行的排放标准如下:生化需氧量25mg/L、化学需氧量125mg/L、总悬浮物35mg/L~60mg/L、总磷1mg/L~2mg/L、总氮10mg/L~15mg/L,均为年均值。
欧盟首个控制农业面源污染的指令是农业面源硝酸盐污染控制指令91/676/EEC。
2000年12月,欧洲议会和欧盟执委会共同颁布的水框架指令要求各成员国对水体(江、河、湖、海以及地下水)制定流域管理计划,特别是针对跨行政区的流域要协调流域管理,以保证水环境持续改善为最终目的从2000年指令生效开始一直到2027年是水框架明确指定的执行时间。
(三)土壤
根据联合国粮农组织发布《世界土壤宪章》,主要准则如下:
1.所有各方的总体目标是确保可持续管理土壤,以及恢复或复原退化的土壤。
2.妥善的土壤治理的最终目的是完全遏制土地的退化。此项行动的前提是了解土壤管理的原则,实施的过程中,需要政府、社会、个人甚至国际组织的参与。
3.鼓励所有行动方,特别是以下各个利益相关者团体,考虑下述行动:
个人和私营部门的行动:所有使用或管理土壤的个人,都必须发挥土壤保管员的作用,确保这一必要自然资源得到可持续管理,为未来世世代代保护土壤资源;在商品和服务生产过程中进行可持续土壤管理。
各团体和科学界的行动:传播土壤信息和知识;强调可持续土壤管理对于关键土壤功能免遭影响的重要性。
政府的行动:推动与全部现有土壤和国家需要相关的可持续土壤管理;努力通过消除障碍,创造有利于可持续土壤管理的社会经济条件和体制。与土地权属、用户权利、获取金融服务和教育计划等有关的可持续土壤管理方法在实施过程中会遇到障碍,应当为消除这些障碍研究有关方式方法。参与制定多层面、跨学科的教育和能力建设举措,促进土地使用者采用可持续土壤管理方法;支持有关研究计划,为开发实施与最终用户相关的可持续土壤管理方法提供合理科学支持;将可持续土壤管理原则和实践纳入各级政府的政策指导和立法,最好导致制定一项国家土壤政策;在制定气候变化适应和减缓计划及生物多样性保持计划时,明确考虑土壤管理方法的作用;制定实施有关法规,防止污染物累积至超过为保障人体健康和福利所确定的水平,促进改良超过这些水平、对人和动植物构成威胁的受污染土壤。
第十章 知识产权制度及注意事项
阿尔巴尼亚有关知识产权保护的法规主要有:1999年5月制订的《集成电路设计保护法》(第8488号)、2005年4月颁布的《版权法》(第9380号)和2008年7月制订的《工业产权法》(第9947号)。
第一节 商标
一、概要
1994年阿尔巴尼亚颁布了商标法,后来该法于1999年4月22日修订,至今没有再次修订。依照该国商标法,商标专用权是用过注册得到政府的保护,商标使用权的取得讲求先来后到。阿尔巴尼亚接受对商品商标的注册。商标的商品分类采用《商标注册用商品和服务国际分类尼斯协定》规定的分类法。阿尔巴尼亚是世界知识产权组织的成员。
二、不可注册商标的构成要素
以下标记不可注册商标:缺乏显著性,没有足以和他人已注册商标区别开的标记;包含商品的专门描述、通用标记;由虚假或具有欺骗性的说明构成,可能在公众中造成混淆的标记;由商品或服务本来的属性得出的形状或形式,包括为了获取某些技术效果必须的形状或形式;违反公众利益的标志,例如:国家名称、缩写、徽章,官方控制标印、国际组织的缩写或徽章、宗教标志,知名人士的姓氏、肖像以及签名,除非前述人物已经辞世超过50年或申请人得到该人或其继承人的许可;违反公共秩序或道德标准的标志。
三、申请人资格
商标的最先使用人有权注册该商标。外国公民也可以在阿尔巴尼亚申请商标注册,条件是阿尔巴尼亚必须也是申请人本国签订的国际条约或公约的成员国,或申请人本国与阿尔巴尼亚签订了互惠条约。非巴黎公约成员国国家的自然人或法人,且在阿尔巴尼亚没有住所或工业及商业实体的,与成员国的自然人和法人享受同等的对待,在新的商标法中,不要求申请注册的商标已在原属国注册。以以色列、南非、苏维埃和美国实体为名义的商标,不予注册。
四、商标的申请和注册
在阿尔巴尼亚办理商标注册申请,必须提交委托书和10份商标图样(印刷体字标记除外)。
经审查后,如果申请未被批准,申请人可以在接到通知的3个月内,向专利和商标上诉评审会提交复审申请书,并由专利和商标上诉评审会作出终局裁定。
如果经审查后,商标获准注册,该商标将在官方公告上给予公告。
五、商标注册有效期和续展
在阿尔巴尼亚,注册商标后,获得政府保护的期限是10年,保护的开始期限是获得申请之前起。10年保护期满之后,可以续期。续展后的有效期也是10年。
续展时须提交经签名或盖章的委托书、阿尔巴尼亚注册的原始注册证和10张商标图样。
六、商标的使用和转让
如果没有合理的原因,商标如连续3年没有在指定商品或服务上使用,将失去该商标的专用权。新的商标法规定,商标在广告或商业信函中的使用被视为是有效使用。
商标的转让手续可以随相关的营业资产转让一并办理,也可以单独转让。转让时必须提交1份经公证的转让书复印件或转让书摘要、委托书、阿尔巴尼亚原始商标注册证、10份商标图样(如果商标是普通字母商标的除外)。
第二节 专利
一、阿尔巴尼亚专利申请相关规定
阿尔巴尼亚专利商标局负责办理专利申请手续。发明专利权限期为自申请日起20年,实用新型专利期限为10年,需每年支付专利费。工业设计受到15年保护,每5年办理一次登记。
二、欧洲专利的延伸
为了在多个欧洲国家获得广泛的专利保护,向欧洲专利局提交申请要比在各个欧洲国家分别进行提交和审查程序更有优势。在欧洲专利公约(EPC)的各个签约国,被授予欧洲专利之后,可以获得与自己本国同等的保护。但是为了使得(EPC)授予的专利在各个成员国之间生效,需要提交一份该签约国语言的翻译件。20年是欧洲专利的一般期限。若果对(EPC)颁发的专利有异议,可以在9个月之内提起异议。不可忽略的是,欧洲专利并没有为专利侵权、专利无效等专利诉讼提供一个平台。具体的做法是将欧洲专利字面上分成了多个国家的专利,专利诉讼需要分别在相对应的国家进行,欧洲专利给予专利权人与该缔约国所授予的国家专利相同的权利。若发明主体为一制程,保护即延伸至由该制程所直接产出的产品。任何对于欧洲专利的侵权行为皆以各缔约国的国家专利法处理。欧洲专利申请书一经公开后,即获得临时性保护,该临时性保护之性质,不得低于缔约国对国家专利申请书公开后可获得的保护,而且若有违法侵害时,应至少包括要求合理赔偿的权标准的欧洲专利权期间为申请日起算20年。但公约第63条第2项述明一专利可延长或请求较长期限的条件。此一规定主要适用于医药产品专利,因其取得许可须要较长的时间,往往使得该项专利的实质有效期限缩短。
欧洲专利组织已经与一些非EPC成员国签署合作及延伸欧洲专利的协议。因此身为欧洲专利的申请人,可以简单又省钱地在这些国家当中取得专利保护。藉由提出延伸请求并缴纳延伸费用,即可将欧洲专利申请书(直接及 euro-pct申请书)及专利延伸至这些国家,原则上可具有与国家性申请书及专利相同的效力,并获得与EPO所授予的专利之于EPC缔约国实质上相同的保护。目前可请求延伸的国家包括阿尔巴尼亚、克罗地亚、拉脱维亚、立陶宛及马其顿。该延伸系统大部分与在缔约国中的EPC系统相同,除了其非基于EPC的直接申请书,而是只根据以EPC为模式的国家性法律。因此申请书要接受该国家之国家延伸法规规范。
第三节 对知识产权违法行为的处罚
(一)违反版权法
《版权法》(第9380号)规定:对违反版权法的行为,除没收、销毁有关用于违法目的的设备、工具和侵权产品外,可视情况处以1万至100万列克不等的罚款,严重的可被追究刑事责任。
(二)违反工业产权法
《工业产权法》(第9947号)规定:对涉嫌侵犯专利、商标的产品,阿尔巴尼亚法院有权采取制止侵权、禁止侵权产品流通、监控产品等措施,对已确证侵权且造成损失的,应被侵权者要求,法院可采取冻结侵权方动产和不动产(包括银行账号)等措施。
第十一章 争议解决及注意事项
按阿尔巴尼亚法律,在阿尔巴尼亚依法注册登记的外国企业,就取得了法人资格,受阿尔巴尼亚法律的保护。遇到纠纷时,可请公司律师或聘请当地律师事务所出面,依法维护企业和人员的合法权益。
第一节 仲裁与诉讼
一、仲裁概述
阿尔巴尼亚对仲裁的规定受限于阿尔巴尼亚《民事诉讼法典》,一般而言,任何有关金钱或财产的争议,或由金钱或财产关系引起的争议均可以仲裁的方式解决,除非阿尔巴尼亚有关法律的明确规定该争议必须由法院管辖(包括有关不动产及遗嘱的无效性等争议)。[]
二、国际贸易争议仲裁
国际经济贸易仲裁的意思是贸易双方当事人以书面的形式约定,将他们的争端提交给第三者进行裁决。这种协议的形成是基于自愿、平等的原则,双方形成这种协议的时间可以使争端发生前,也可以是争端发生后。第三方依照双方之前的协议或者相应的国际法做出裁决,对争端双方都具有约束效力,必须执行。但是裁决的范围须以双方选定的范围为准,不准越出双方当事人选定的仲裁范围进行裁决。这种国际商事争端仲裁是最主要的国际贸易争端解决机制。
(一)适用的主体
国际商事仲裁机构一般为非官方组织。其管辖没有强制性,一般是根据双方当事人的约定或者一国的仲裁法。如果没有前述规定的情况,仲裁机关不得主动仲裁。
(二)适用的方法
以所适用规则的不同,可以将国际商事仲裁分为临时仲裁与常设仲裁。临时仲裁机构一般选用既定的规则,只是在具体的裁判过程中根据情况的不同对所选规则坐车必要的补充或者修改。但是对于常设仲裁机构来说则恰恰相反,每个国际仲裁机构仲裁都有其对应国家的仲裁法及该仲裁机构的仲裁规则,但在某些国家也允许当事人作出变通。
(三)适用的法律
与争议有关的合同准据法是国际商事仲裁选择时主要考虑所适用的法律。另外与争议有关的合同准据法的补充还有行业惯例、国际公约以及有关国家所认可的规则。在选择合同准据法时,首先,允许当事人自己选择适用的法律;其次,再讲准据法的决定权交给仲裁庭。
(四)处理的结果
国际商事仲裁机构作出裁决后,即对双方当事人产生了法律上的约束力。这种约束力表现为一定期限内的自动履行。另一方可以向法院申请强制执行在发生负有履行义务一方如果超出履行期限仍不履行这种情况下。依据仲裁庭做出的仲裁决定到另一国家法院申请强制执行,这是国际上的一种很常见的情况。申请执行地法院一般依据该国国内法或者该国同其他国家或者国际组织签署的国际公约进行处理。
三、诉讼
阿尔巴尼亚的司法系统由1个最高法院、6个上诉法院、22个地方法院构成.采用二审终审制,地区法院根据其受理的不同案件争议类型分为民事争议庭、家事争议庭和商事争议庭。
最高法院是阿尔巴尼亚的最高司法机构,其由总统任命并由议会通过的17名法官组成,负责监督下级法院法律适用的正当性及统一性、负责法律的解释及完善、负责审理下级法院判决后提起上诉的案件。最高法院由民事及刑事陪审团组成,民事陪审团审判商事、行政、家事、劳工案件,刑事陪审团审判军事及刑事案件,陪审团由5名法官组成。
上诉法院主要审理一审法院的上诉案件,由3名法官组成陪审团。上诉法院的法官由最高司法委员会提名并由总统任命,一审法院根据阿尔巴尼亚民事诉讼法及刑事诉讼法进行审判,陪审团的组成亦遵循前述法律规定。
此外,阿尔巴尼亚还设有专门解决行政争议的特殊法庭,行政法院由一审行政法院、上诉行政法院和最高法院的有关机构构成。
第二节 注意事项
一、学会与执法人员打交道
警察局、移民局等执法部门是维护阿尔巴尼亚社会秩序的重要国家行政力量。对辖区内居民和外国人查验身份证件、询问相关事项以及搜查某些地点,是阿尔巴尼亚执法者的日常工作内容,为了维护自身利益,也为了配合他们的工作,中国企业相关人员要处处留心,学会如何跟这些执法者打交道。需要注意的有下面几项。
法制宣传:中国企业要树立法律意思,尊重投资地的法律法规。定期邀请律师对本单位员工进行法制宣传教育,帮助他们树立法制意识,学会执法守法用法,妥善面对各种情况。
证不离身:中国企业人员在国外要将自己的身份证件或者护照等证明文件随时携带在身边,以应对检查,企业管理者要妥善保管本单位的各种单件和证明文件。
配合工作:当遇到当地执法人员前来查验身份证件时,不要慌张,而是应该配合他们的要求,依法出示自己的身份证件。如果没有携带,更不能逃跑、躲避。而是应该说出自己的身份和相关信息,尽快联系单位解决。
依法请求:当遇到当地执法人员到单位或者宿舍搜查时,一定要要求他们出示工作证件,以防被骗。同时,要在第一时间报告中方驻该国使馆并于律师取得联系。缴纳罚款时一定要向警察索要罚单。
理性应对:当遭遇不公待遇时,比如面对执法人员的无理请求。中方人员不要与他们发生发生正面冲突,更不能对之实施出正当防卫之外的非法暴力措施。而是依理依法和执法者进行交涉,并且可以邀请律师介入。
二、寻求当地政府帮助
寻求阿尔巴尼投资发展署帮助。阿尔巴尼亚政府重视引进外资,投资署有协助外资企业解决相关问题的义务。
此外还可寻求地拉那工商会帮助。
三、取得中国驻当地使(领)馆保护
保护责任。根据属地主义,中国公民在境外须遵守当地法律。如果中国公民的合法权益受到侵害,中国驻外使领馆应当对他们实施法律保护,当然,保护措施必须在当地法律和国家法的框架范围之内。
报到登记。中方投资者进入阿尔巴尼亚进行商贸活动之前,须听取中国驻阿尔巴尼亚大使馆经济商务参赞处的看法。在阿尔巴尼亚进行公司注册之后,应到中方主阿方大使馆备案。日常情况下,不能脱离与经济商务参赞处的联系。
服从领导。当重大问题和事件发生时,应及时向公司总部和使馆报告;在处理相关事宜时,要服从使馆的领导和协调。
第二部分 “一带一路”国别法律风险评估报告
第一章 国家法律风险分析
企业在推进“一带一路”的过程中,除了考虑经营活动中面临的政治、社会、安全风险以外,还应该考虑东道国的经济、法律风险。这些国家与我国的历史发展、政治环境、法律环境、文化环境上存在很大差异,其宗教、民族和集团利益的矛盾作为历史遗留问题容易引发众多冲突,给地区带来不稳定因素。[]包括东道国基于自身安全、市场保护、文化宗教等方面设立市场壁垒的问题。而这些差异与不稳定因素是外国投资项目产生法律风险的重要原因。
第一节 法律风险综述
一、境外投资法律风险的概念
国家标准化管理委员会于2012年正式实施了《企业法律风险管理指南》对法律风险进行了定义。
法律风险是指基于法律规定或者合同约定,由于企业外部环境及其变化,或者企业及其利益相关者的作为或者不作为导致的不确定性,对企业实现目标的影响。[]本文对于法律风险的定义采取了此中解释。
投资者在境外投资过程中,同时面临投资母国和对象国的双重法律监管,而投资母国与对象国对境外投资领域的态度不完全一致,甚至大相径庭。基于本国利益的考量,投资母国总是希望本国的投资者到境外投资,因此对他们采取鼓励、支持与保护的态度。但是,相反,对于对象国而言,其需要考虑外来投资者的投资行为对自己带来的负面影响,因此总体上会采取防范的态度,监管政策上也会相对比较严苛。境外投资企业面对双重法律风险,因此,导致两个国家的法律倾向和政策规范目的也存在差异。
二、境外投资法律风险的特征
国内投资与国外投资各有法律风险,但这两种法律风险不同,外来投资者在目标国内面对的法律风险主要有以下几点特征:
(一)法律风险来源的复杂多样性
由于海外投资者不同于国内。所在国政府的很多政策措施比如对项目的审批、核准等政策的变动及当地劳工、环保、税收等,都有可能会因为各种情况而发生变动。而投资者又不能违反当地政府制定的法律法规,即使不合理,也要先行遵守。
(二)法律风险具有较大的不确定性
我国是改革开放以后,才逐渐出现了海外投资者,比国际上落后了很多年。因此,投资对象国的市场环境、法律环境相对陌生,投资者对法律风险管理没有给予相应的重视、对外投资的经验不足,因此面临的法律风险比其他发达、成熟国家境外投资企业更大。以及在企业外部,还存在着国与国之间法律规定以及法律法规与规章在立法上的不一致,另外司法环节上的不匹配等都是企业面临法律风险的重要原因。
(三)法律冲突解决适用的复杂性
(四)投资活动中的法律风险与政治风险相关联
三、法律风险类型分析
就法律风险的类型划分而言,根据不同的分类方式、从不同的视角,可以分为多种类型。
(一)基于国外投资环境的差异
由于国际形势复杂多变,很多国外因素是不可预见且无法控制的。因此在境外投资过程中,各种风险是我国企业境外投资计划顺利实施道路上的拦路虎。通过分析国外投资环境的差异,主要的风险被归类为政治风险、经济风险、政策法律风险、自然灾害风险等。
1.政治风险
政治风险产生的主要原因是投资国和东道国的政治环境发生变化、政局不稳、政策法规发生变化,从而给外来投资者带来经济损失。投资企业对这类风险毫无防控能力。政治风险是企业在境外投资过程中不可预测的最大的风险。
(1)投资审核风险。投资审核风险实质上是东道国设置的政治壁垒,以投资审核的形式对境外投资企业的投资予以阻碍或否决。
(2)政局动荡风险。政治风险主要有政变、战争、内乱等。这种现象在落后的亚非拉国家相对明显。典型的例子就是2011年的利比亚战争,给中方投资带来了不可估量的损失。当时,中国中石油、中石化两家公司在该国境内的设备遭受战争的席卷,所剩无几。战后,虽然中国参与了利比亚的重建。但是由于中国在利比亚问题上曾经的立场不为该国高层和人民理解和接受,给中方在利比亚的投资带来了阻碍。此外,派别林立的利比亚国内政治形式、东西部之间的政权争夺都给中方资本进入利比亚带来极大的消极影响。
2.经济风险
所谓经济风险,是指在宏观经济方面国际社会存在的风险,尤其是宏观经济调控以及运行过程中缺乏预期性由此影响企业发展战略以及发展目标。自2008年美国金融危机爆发以来,国际经济发展过程中积累的矛盾逐渐暴露,经济发展环境复杂多变,发达国家引领经济发展势头减弱,全球经济不断下行,最终导致企业对外投资市场大幅减缩。由于世界经济的金融化程度不断提升,因此经济风险最主要也是体现于金融风险,也即对未来金融市场发展预期的信心不足以及金融市场发展本身的不确定性上面,特别是金融危机下暴露出来的金融机制系统性的风险、汇率风险以及相关金融衍生品风险。
(1)汇率风险。主要指市场汇率的浮动过大和不确定性导致经济运行成本提高,交易风险上升。对此,国内进出口企业由于其本身立足外向型经济,其投资收益风险大小更加受制于汇率变动。境内美元对人民币汇率上升,基于资本本身的逐利性,国内资金将逐渐流向香港等资本市场以获取汇差,与此同时,在NDF市场我国RMB的贬值预期将进一步导致国内外资企业资金外流。由此便出现整体上现存于国内的资本流向海外市场,以套取利益的行为。
(2)金融衍生品市场交易风险。金融衍生品,比如利率期货、债券期货、股票期货等,这些金融衍生品具有高杠杆性、不确定性或高风险性,合约交易的双方属于零和博弈。虽然金融衍生品为金融领域创造出很多奇迹,但是金融衍生品本身的技术性、复杂性以及小团体性,导致对其监管难度加大,因此隐藏于背后的风险也就越大,相关例子在国内外均层出不穷,如:英国巴林银行,中航油新加坡公司、法国兴业银行等。
(3)金融危机产生的体系性风险。美国金融危机爆发以来,给全球带来连锁性经济衰退,公司破产、股市低迷、市场信心不足、经济增速变缓,全球原有经济体系受到很大冲击。典型例子就是中铝收购力拓案。
3.政策法律风险
随着全球化竞争的加剧,各个国家出于保护国家产业经济的考虑,会出台相应的政策或者法律法规对外来企业通过跨国并购方式兼并本国企业进行限制,比如设置高标准资源环境保护条件、技术壁垒、反垄断以及外汇管制等。其中既包括政策风险,也包括法律风险。政策风险是指国家通过针对性的货币政策、产业政策等宏观调控手段,对外来并购企业实施不定期的政策上的限制,这将导致交易的不确定性,而不确定性正是交易的风险所在。至于法律风险主要是东道国相关法律规定缺失、法治环境恶劣或者国外投资者对东道国法律规范的不熟悉,导致交易的不稳定,主要体现在知识产权领域以及商事交易合同领域。
4.自然灾害风险
所谓自然灾害风险是指,自然灾害比如热带风暴、地震、海啸等发生的不确定性、分散性以及巨大的破坏性给国际投资带来的风险。
(二)基于境外投资生产经营的过程
1.境外投资方式的法律风险
(1)设立独资企业的法律风险。在对外投资的过程中,大部分走向海外的中国企业都偏好于设立独资企业,以便于更好地保证企业对外商事活动决策的控制权以及经营权决策权,但与此同时所承担的商事风险也就越大,与合资企业相比,其所承担的海外商业损失会更大,一旦发生事故,对于国内的母公司而言有可能是灭顶之灾,同时也不利于母公司在形势不利的情况下快速退出海外市场。
(2)设立合资企业的法律风险。与东道国企业合资办厂是我国企业走出去的主流合作模式。虽然有利于快速打入东道国市场,分担商事交易风险,但是中国企业也必须与东道国企业共享合资企业的所有权以及收益。在面临经营理念、追求利益不一致时,企业决策和运转将会受阻。同时,在合作过程中,公司原有的商业秘密、知识产权的保护以及创新型人才的保留也将面临困难。
2. 境外投资合同法律风险
在合同的签订、生效、变更、转让和履行的过程中,一方或者双方当事人的利益会由于对方过错、第三方过错或者不可抗力、意外事件等原因遭受损失,由此产生的收益的不确定性就是合同法律风险。在海外投资中,由于制度、文化、语言、投资环境、交易习惯等方面的差异,合同法律风险在此就愈加突出。
(1)合同设立的法律风险。合同的设立意味着在合同当事人之间确立相应的权利与义务,如果不履行或者不正当履行就必须承担相应的法律责任。因此,充分协商、准确表述是合同设立的重中之重。在海外投资合同签订之前或者签订过程之中,必须对合同签订对象的主体资质、经营以及财务现状进行必要的尽职调查。在具体合同内容中,必须明确合同标的、数量、质量、价格以及交易时间、履行方式、违约责任条款,必要时添加保密条款以及不可抗力、争议纠纷解决条款。与此同时,对于东道国的相关法律法规必须清晰,否则,合同签订后无法履行,所导致的损失将无法估量。
(2)合同履行的法律风险。
(3)合同救济的法律风险。合同的签订、生效、变更、转让和履行的过程中,任何一个节点如果发生差错,产生纠纷,就必然产生合同的救济。救济的方式有很多种,可以双方协商,可以仲裁,亦可诉讼。在救济方式的选择过程中,如果选择不当,就会产生救济风险,导致企业实际经济损失。
3.境外投资知识产权法律风险分析
在如今对知识产权越来越重视的背景下,对外经济合作的过程中,国内企业侵犯合作方知识产权或者对方侵犯我国企业知识产权现象时有发生,因此如何规避其中的法律风险便是重中之重。
众所周知,西方各国对于本国知识产权的保护历史悠久,理论以及立法体系完善。虽然一方面可以利用其健全的知识产权保护法来保护我国企业的相关知识产权,但是更多的是被东道国企业利用来抵制我国企业的进驻,以争夺本地市场。而且,由于我国对知识产权保护的历史较短,涉外企业相关法律意识并没有建立起来,在境外投资过程中缺乏对投资对象国知识产权法律的认识,这些因素导致我国企业在海外投资过程中知识产权法律纠纷频发。其中,我国企业所遭受的知识产权法律风险主要有:
(1)国内对外投资企业知识产权保护的法律风险。
(2)国内对外投资企业所拥有的知识产权侵犯投资东道国知识产权的法律风险。
4. 境外并购法律风险
境外并购是指境外的企业或个人收购境内公司的股权,或境内公司收购境外企业的股权,这是较为常见的资本扩展的方式。全球金融危机下,海外各国企业相继破产倒闭,这给国内企业收购海外企业,进行海外投资提供了机会。但是,其中依旧存在巨大投资风险:
(1)投资东道国政府特许审批制度法律风险。在经济全球化背景之下,海外并购虽然能够促进资源的优化配置,但是总体而言投资东道国政府还是持保守态度,毕竟让国外企业过分收购国内企业,特别是在能源、高科技等对国家安全具有重要作用的领域,投资东道国政府需要运用国内反垄断法、公司法等相关法律进行必要的管制。我国企业在走出去的过程中,主力军还主要是国有企业,私营企业较少。这样在海外并购的过程中,投资东道国政府会考虑到国家安全问题进而采取特许审批制度进行干预。典型案例就是2005年在中海油收购美国尤尼克公司过程中美国政府运用该制度否决了收购案。最为典型的就是2005年美国政府否决中海油收购美国尤尼克公司的案例。[]
(2)并购协议的制定和履行程序的合法性法律风险。海外并购过程中,并购协议必须依法制定和履行才能获得投资东道国的承认和保护。在并购程序中,主要涉及海外并购主体限制、行业准入限制、相关信息披露与公告、相关部门审查批准文件以及办理股权转让手续等。在该过程中,如果不符合法律规定的要件或者程序,并购过程将会被迫中断并产生并购争端。并购失败将给海外并购企业带来巨大损失。
(3)信息获取不对等带来的法律风险。在海外并购过程中,原则上需要进行必要的尽职调查,调查的内容主要包括:被并购企业财务状况、营收现状,是否有隐藏债务、资产潜在问题以及潜在诉讼纠纷等,但是这些问题往往具有较强的隐蔽性,前期尽职调查较难发现,因此一旦出现问题将会对之后的并购程序带来法律风险。
5. 境外投资中的税收法律风险
境外投资税收法律风险是指国内境外投资企业为降低境外投资成本的需求与不同国家税收法律差异现状之间的落差,进而造成的法律风险。主要体现在一下几个方面:
(1)税收双重管辖重复征税的风险。
(2)转让定价的法律风险。
(3)虚构避税营业地导致的法律风险。为了最大程度降低交易成本,提高交易利润,跨国企业一般会逃避税负较高的居住国的税收,选择在无税和低税的国家和地区设立企业,虚构交易,通过转移定价手段,向避税地转移交易利润以及其他营业所得。但是,这存在一定的法律风险。一方面这种避税方式主要是通过海外注册离岸企业完成,这无疑会导致投资企业内部股权结构以及资产结构的复杂化,企业的海外投资失控以及关联交易蔓延;另一方面,国内企业对投资东道国税收法律的陌生以及税收筹划的粗放,很容易触碰投资东道国税收法律,被认定为逃税行为,进而产生法律风险。
6.境外投资人力资源管理法律风险
海外西方各国对于劳工保护的立法较为完善,劳工法律制度较为严格。因此,在海外投资过程之中,国内企业应当仔细了解东道国有关劳动者保护的法律规定,避免不必要的劳动纠纷的发生。
7.境外投资中受到投资对象国反垄断法律审查的风险
在境外投资特别是境外收购过程中,投资东道国反垄断监管机构一般会对海外投资国尤其是大型跨国企业进行反垄断审查。一旦被认定为属于垄断行为,那么将会对相关企业的产品进行价格控制、罚款或者征税反垄断税。这将给企业的生产经营带来巨大损失。
8.环境法律风险
随着全球各国环境保护意识的提高,各国逐渐对环境污染进行相应的规制,对海外投资企业设定了相应的环境保护准入规则,比如具体污染物、废弃物排放标准,企业设备安装环保要求等等,并对违反国家环保规定的企业进行巨额的罚款。对于投资东道国的环保准入规则以及企业生产环保法律规定,国内海外投资企业必须做好事前尽职调查。
第二节 法律风险应对策略
一、政治风险的防范对策
政治风险和商业风险等级一样,但都是遵循ABCD排序,从投资上讲,B级以下的风险非常大,投资价值需通过多方面进行考量。评价一个国家的政治风险,就涉及到政治风险投资评级,以非洲为例,非洲这些国家没有A级,都是B级以下,D级占好几个,刚果、几内亚、尼日利亚的级别是非常低的。我国在非洲几个国家投资量非常大,都遭受了损失,一个是在刚果,一个是在利比亚,都是属于C级和D级以下的国家。所以必须理性的做一个非常详细的评估。[]一定要遵循法律,从法律的角度来考虑这些问题。
整体而言,一方面,企业应该事前进行充分的政治法律风险评估。可以根据国际上的评估分级,如果风险太高,考虑尽量少介入,当然,喜欢风险并且能够管理的另当别论。另一方面,对投资东道国的相关优惠政策进行全面的了解以保障自身的合法利益,同时严格遵守其相关规定以避免因不符合要求而遭遇投资滑铁卢。
二、面对政策变化的应对
投资者只要到阿尔巴尼亚投资,就必须遵守当地法律,努力适应当地环境,尽力维护自身权益。中方投资者应当多角度分析阿尔巴尼亚的投资环境。由于阿尔巴尼亚是中国在“一带一路”中的重要沿线国家。因此,中企可从以下几个方面着手:
第一,对于变化的政策要积极面对,审慎处理。总体而言,一项政策的变动前后经历数年,规定内容繁琐复杂,难以掌控。因此,进驻阿尔巴尼亚的海外投资企业、国家使领馆等部门要认真研究相关政策,熟悉各项规定以及当地的商事交易习惯。积极与当地政府部门保持密切联系,及时了解其政策走向;与此同时,关注并借鉴其他国家海外企业对于相关政策的理解和实施情况,在综合全局的情况下把握整体局势。
第二,主动承担并履行社会责任,争取东道国豁免权。海外投资企业在海外投资生产过程中,在获取企业利润的同时,一定要承担相应的社会责任,包括诚信经营、保护当地劳动者的合法权益、保护当地环境等等,为当地社会做出自己的贡献。凭借完善的技术支持、良好的产品质量以及优质的售后服务,华为自2007年进入阿尔巴尼亚市场,逐渐与阿尔巴尼亚三大电信运营商、阿政府教育网、电力公司等当地企业建立起战略合作关系,并迅速成为当地主要通信设备供应商之一。目前,华为公司提供的产品已经服务并深入阿尔巴尼亚民众的日常生活,服务客户已超过300万人口。华为在阿尔巴尼亚分公司除了管理层及少数几个业务主管是中国人外,其余员工均从本地招聘,员工本土化率超过95%。华为公司通过实践合作共赢发展理念并积极承担对当地的社会责任,逐渐在阿尔巴尼亚建立起企业自身的良好形象以及自己的商业生态圈。华为的成功引起了阿尔巴尼亚国家领导人的关注,2015年-2016年阿尔巴尼亚总理和议长等国家领导人到访华为公司北京研究所,并对华为在阿尔巴尼亚所作贡献表示肯定,希望与华为能够继续合作,带领阿尔巴尼亚人民在通讯网络 建设、人才培养等方面走向更大的成功。
三、税收风险防范策略
国内企业在“一带一路”项目中走出去的过程中,为降低海外投资成本,应当尽可能依托经贸合作区或自贸区获取相关税收优惠待遇政策,利用东道国资源以及双方贸易协定有效统筹税收规划。1992年起,阿尔巴尼亚与众多国家签署了避免双重征税协定。协定覆盖了商业利润、国际运输、分红、利息、特许权使用、独立和非独立个人劳务、房地产的应纳税收入。这些应用于在缔约国单方或双方居住的个人和法人。协定明确规定了适用于上述收入类型的规则以规避双重征税。另外,对于特定的收入,比如分红和利息,协定明确了双方国家适用的最高税率。
四、知识产权侵权防范对策
通过《欧洲专利公约》(以下简称《公约》)申请欧洲专利。欧洲国家通过《公约》建立起一套统一的专利制度,这一制度,不仅覆盖了欧盟全部27个成员国,也覆盖了阿尔巴尼亚。
申请欧洲专利的方法有两种:第一种是直接向欧洲专利局申请;第二种是使用通过《专利合作条约》申请(PCT路线)。无论采取哪种方式,申请人均可自行决定是否要求优先权。非《公约》签署国申请人申请欧洲专利的,必须委托一名欧洲专利代理人代为进行。以来自中国大陆的申请人为例,由于中国国家知识产权局与欧洲专利局之间订有协议,如果申请人有优先权,则优先权文件可通过电子文档形式发送,因此申请人在提交优先权文件时无需采取任何特殊措施。申请欧洲专利的,应当自最早的优先权日起31个月内提交申请并缴纳费用。需要注意的是,申请的权利要求超过15个的,申请费用很高;超过50个的,申请费极高。
第三节 阿尔巴尼亚法律风险综述
一、政治局势
(一)不存在明显的外部安全隐患
阿尔巴尼亚积极维持与美国的良好关系,并在2009年加入北约。近年积极谋求加入欧盟,2009年以来多次递交入盟申请未果,2014年6月才被确定欧盟候选国地位。今后,阿需在行政效率、司法改革、反腐、打击有组织犯罪及保护人权等方面努力满足欧盟的条件。在与地区国家关系上,阿政府继续保持与科索沃的紧密关系,积极支持其获得国际承认。虽然官方与民族主义者的“大阿尔巴尼亚主义”划清界线,但该主张时常会引发事端,牵动马其顿、黑山与塞尔维亚等相关国家的神经。2014年10月,在贝尔格莱德举行的塞、阿两队欧洲杯预选塞上,因出现无人机悬挂“大阿尔巴尼亚”旗帜的挑衅行为,塞、阿两国球员以及球迷发生冲突。11月,阿尔巴尼亚总理拉马访塞,为68年以来阿总理首访,本为“亲善之旅”,却因劝说塞接受“科索沃独立”,变成两国总理“政治交锋”。但考虑到地区的入盟前景以及欧盟要求睦邻友好,阿与相关国家的关系不和不会造成大的冲突。
(二)法制意识薄弱,腐败问题较为严重
阿尔巴尼亚是目前世界上最腐败的国家之一,尽管其进行过多次针对性的改革,严重的腐败程度甚至引起了欧盟成员国和其他国际组织的关注。2008年IDRA发展研究机构调查结果显示:在生活尤其是在接受医疗中,70%的阿尔巴尼亚人被迫行贿,法官、法庭在阿尔巴尼亚国民的心中并不代表正义。2009年,西欧国家驻阿尔巴尼亚大使都表示阿腐败现象依旧严重,在阿许多政府部门仍然盛行,腐败已然成为阿多年来的问题。除此之外,腐败的背后必然是法治机制的缺失以及国家机构的官僚化作风,至此必然导致合作关系建立在家族人情社会的基础之上,而不是依据市场竞争淘汰机制。以上都是我国在阿尔巴尼亚推进“一带一路”建设过程中必须要面对的现实。
(三)阿尔巴尼亚与塞尔维亚种族和领土矛盾问题
阿尔巴尼亚与塞尔维亚的关系因为科索沃问题一直很紧张。在科索沃战争中,虽然阿尔巴尼亚未直接参与,但是阿尔巴尼亚对科索沃阿尔巴尼亚族持同情态度,更加深了两族、两国的矛盾与猜疑。
(四)政治危机基本结束
2009年阿尔巴尼亚议会大选后,当时的反对党社会党指控执政党民主党在大选中舞弊,政府官员腐败,拒绝承认选举结果,不参加议会活动,并多次召集民众示威与抗议,阿政治长期陷入僵局。2011年1月,抗议活动引发暴力,警民发生大规模冲突,导致50余人受伤。阿尔巴尼亚内部政党对立进一步加剧。后在欧盟的斡旋与压力下,阿举行政党协商,通过选举法改革方案。直至2013年6月,阿进行新一届议会选举,社会党竞选联盟获胜,与争取一体化社会运动党联合执政,在议会140席中占83席,成为多数派政府,政治僵局终告一段落。但是,执政联盟能否维持内部团结存在不确定性。反对党民上党长期领导人贝利沙因败选辞职,新任领导人需要时间巩固其地位,日前影响政府稳定的因素主要在执政联盟内部。争取一体化社会运动党在议会中有16个议席,成为政府组阁的关键政党,没有该党,社会党在议会不能形成多数。争取一体化社会运动党及其领导人、现任议长梅塔要求其党在执政联盟中拥有与社会党平等地位,这势必造成执政伙伴关系紧张。两党在提高政府效率、提高司法独立性与打击腐败等改革政策方面均存在明显分歧。
二、法律体系概述
阿尔巴尼亚属于欧洲大陆法系国家,并非普通法系国家。在“一带一路”建设中,企业走出国门拓展市场,需要特别注意的法律风险之一,即为因“一带一路”沿线国家隶属不同法系而引发纠纷。
相同纠纷,由于不同法系国家的法律规定、法律术语含义、审判模式、辩论方法以及法律适用规则等差异较大,其处理方式有所不同,因此就会产生国家法律适用的冲突。与此同时,不同法系产生的法律信息的不对称,将会导致法律适用的不确定性,进而给海外投资者带来许多无法预测的风险。
1998年11月,阿尔巴尼亚通过全民公决通过了现在的宪法,之前只有《基本宪法条款》。其间,阿政府曾推出过宪法草案,但经全民公决未通过,后因1997年阿“金字塔集资”事件引发社会暴乱,制宪工作受到拖延。目前的宪法是按欧盟专家的意见,参照西欧法律模式建立的,实行三权分立,尊重人权、社会多元与公平,并保护少数民族等。
阿尔巴尼亚的法律体系是以1998年《宪法》为基础,整体参照欧洲大陆法系建立,阿尔巴尼亚法律分为法律、议会决定、法令、标准法案、决定、指令、法规、命令、法院决定等。《宪法》是阿尔巴尼亚最重要的法律渊源,所有法律、法令和国家机构的其他决定,以及其他组织和个人的活动均不得与《宪法》相抵触。依照《宪法》,在阿尔巴尼亚承认和接受其签订的国际条约后,阿尔巴尼亚应当根据诚实信用原则遵守其签订的国际条约,当阿尔巴尼亚国内法与其加入的国际条约或公约相抵触时,优先适用国际条约或公约的规定。
三、法律完备性
阿尔巴尼亚目前的法律体系较为完备,在经济、贸易等各领域均有相应的立法。为了加入欧盟,阿尔巴尼亚按照欧盟的要求对本国法律进行了重大修改,目的就是使阿尔巴尼亚法律与欧盟法律达到统一。
四、执法成本
在阿尔巴尼亚执法成本偏高。以世界银行2015年营商环境指数中的合同执行指标通过追踪一起支付争议案件,通过统计、比较从原告向法院提交诉讼到最终获得赔付所花费的时间、费用和步骤来分析合同执行的各项成本。 数据显示阿尔巴尼亚排名第102位(共189个国家),的执法成本偏高。
表2.1.3-1:阿尔巴尼亚执法成本
|
指标 |
阿尔巴尼亚 |
欧洲及中亚地区 |
经合组织 |
|
时间(天) |
525.0 |
448.1 |
539.5 |
|
成本(占标的额百分比) |
34.9 |
25.2 |
21.4 |
|
程序(个) |
39.0 |
37.0 |
31.5 |
数据来源:世界银行《2015年营商环境报告》
五、退出成本
表2.1.3-2:阿尔巴尼亚退出成本
|
指标 |
阿尔巴尼亚 |
欧洲及中亚地区 |
经合组织 |
|
时间(年) |
2.0 |
2.3 |
1.7 |
|
成本(资产价值的百分比) |
10.0 |
13.3 |
8.8 |
|
回收率(每美元美分数) |
41.5 |
37.7 |
71.9 |
数据来源:世界银行《2015年营商环境报告》
六、营商环境
据《2018年营商环境报告:改革以创造就业》数据显示,全球190个经济体中阿尔巴尼亚排名65位(排名越高,营商环境越有利),同《2015年营商环境指数》相比阿尔巴尼亚排名有所上升(2015年排名第102位)。在保护借款人和贷款人合法权利,以及劳动保障法律法规方面均有较大的改善。
七、风险综述
从法律完备性、执法成本和退出成本,以及结合营商环境四个方面来看,作为发展落后的欧洲国家,阿尔巴尼亚法律制度尚有改进空间,随着加入欧盟进程的推进,阿相关改革也会随之实施,未来法律风险展望为正面。
第二章 国家贸易情况基本概述
第一节 双边贸易投资概况
一、双边贸易情况
(一)阿尔巴尼亚对外贸易整体情况
1.贸易总量
我国商务部投资促进事务局数据显示,2017年12月我国与阿尔巴尼亚的进出口总额为44,830亿美元,累计比去年同期增长2.3%。其中,我国向阿国出口34.718亿美元,从阿国进口10,112亿美元。2018年1月,我国与阿尔巴尼亚的进出口总额为39,546亿美元,累计比去年同期减少17.6%。其中,我国向阿国出口31,535亿美元,从阿国进口8,011亿美元。2018年2月,我国与阿尔巴尼亚的进出口总额为32,344亿美元,累计比去年同期减少5.9%。其中,我国向阿国出口27,434亿美元,从阿国进口4,910亿美元。
表2.2.1-1:2017年12月至2018年2月中国与阿尔巴尼亚进出口商品总值表
(美元值)(单位:亿美元)
|
进口原产国出口最终目的国 |
日期 |
进出口 |
出口 |
进口 |
累计比去年同期±% |
|||||
|
12月 |
1至12月 |
12月 |
1至12月 |
12月 |
1至12月 |
进出口 |
出口 |
进口 |
||
|
阿尔巴尼亚 |
2017年12月 |
44,830 |
650,239 |
34,718 |
453,664 |
10,112 |
196,575 |
2.3 |
-10.5 |
52.9 |
|
阿尔巴尼亚 |
2018年1月 |
39,546 |
39,546 |
31,535 |
31,535 |
8,011 |
8,011 |
-17.6 |
17.7 |
-62.2 |
|
阿尔巴尼亚 |
2018年2月 |
32,344 |
71,889 |
27,434 |
58,969 |
4,910 |
12,921 |
-5.9 |
56.3 |
-66.6 |
资料来源:中华人民共和国商务部投资促进事务局
2.商品结构
阿尔巴尼亚主要进口矿产品、燃料、电力、机械设备、食品、建材、化学和塑料制品等;主要出口矿产品、燃料、电力、纺织品、建材、食品和机械设备等。主要进口国为意大利、希腊、中国和德国;主要出口国为意大利、西班牙、科索沃和土耳其。
3. 贸易伙伴
2017年,阿与欧盟成员国的贸易额占其外贸总额的66.3%,其中对欧盟出口占阿出口总额的77.1%,自欧盟进口占阿进口总额的61.6%。2017年阿前四大贸易伙伴分别为意大利(占比36.2%)、希腊(占比6.8%)、德国(占比6.8%)和中国(占比6.4%)。
4.多边和区域经济合作
阿尔巴尼亚在世界各国不断寻找合作机会,发展本国经济。一方面,阿尔巴尼亚积极参与东南欧区域合作,改善与周边各国国家关系,发展与其他国家的友好合作关系;另一方面,通过国内改革,不断接近欧盟标准,寻求加入欧盟,以此获得欧美国家对阿尔巴尼亚经济发展和国内改革的支持。多年来,阿尔巴尼亚积极活跃在世界合作的舞台,与多国首脑政要进行高级别会晤和接触,所取得的外交成绩显著,签订多项经贸和旅游业合作议案。截至目前,阿尔巴尼亚与150多个国家建立了外交关系,并加入了48个国际组织,1955年12月14日,阿尔巴尼亚加入联合国。1992年,阿尔巴尼亚加入伊斯兰合作组织。2009年,阿尔巴尼亚加入北约。2014年6月阿尔巴尼亚已成为欧盟候选国。此外,阿尔巴尼亚还是中国开展“中国—中东欧国家”经济合作框架下的合作国家之一。
(二)中阿双边贸易状况
据中国海关统计,2015年中阿贸易额为5.59亿美元,比上年下降1.7%。其中中方出口4.3亿美元,增长13.5%;中方进口1.29亿美元,下降32%。据阿国家统计局(INSTAT)发布的最新统计数据显示,2016年1月阿中双边贸易额占阿国对外贸易总额的7.4%,中国继续保持阿第二大贸易伙伴地位。中国商品以其便宜的价格在阿国市场受到欢迎,今年1月阿从中国进口了34亿列克的商品,包括机械、设备、零部件、建筑材料、金属、纺织品及鞋类,而阿对华出口额为3.63亿列克,主要为矿物。
据阿尔巴尼亚国家统计局2017年1月17日发布数据,2016年,中阿双边贸易总额为581.04亿列克(约4.68亿美元,不含港澳台数据,下同),占阿对外贸易总额的7.1%,同比增长9.3%;其中,阿对华出口74.52亿列克(约0.60亿美元),同比增长13.4%;阿从中国进口506.52亿列克(约4.08亿美元),同比增长8.8%。2016年,中国成为了阿尔巴尼亚第三大贸易伙伴、第三大进口来源地及第七大出口目的地。
表2.2.1-2:中国对阿尔巴尼亚贸易统计表
|
金额单位:万美元 |
||||||||
|
国家 |
时间 |
进出口额 |
出口额 |
进口额 |
累计比去年同期±% |
|||
|
进出口 |
出口 |
进口 |
||||||
|
阿尔巴尼亚 |
2015年 |
55,930 |
43,038 |
12,892 |
-1.5 |
13.8 |
-31.9 |
|
|
2016年 |
63,557 |
50,652 |
12,905 |
13.9 |
17.7 |
0.9 |
||
|
2017年 |
65,024 |
45,366 |
19,657 |
2.3 |
-10.5 |
52.9 |
||
数据来源:中华人民共和国商务部欧洲司
二、双边投资
我国商务部门统计,近年来中国对阿尔巴尼亚投资数额不断扩大,中国不仅购买了阿尔巴尼亚地拉那国际机场特许经营权,并投资2亿欧元新建一条直通马其顿的公路,而且还投资近4.5亿欧元收购其两块油田。截止至2015年,中国对该国直接投资存量超过600万美元。与此同时,中国的机器设备也逐渐走进阿尔巴尼亚市场,并受到广大民众的欢迎。由于中国对阿尔巴尼亚的投资支持,标准普尔公司将其主权债务评级升级为B+级。
三、中阿经贸关系
“一带一路”以及中国-中东欧“16+1合作”项目的稳步推进,中国企业与作为“一带一路”地中海沿线的重要港口国阿尔巴尼亚的合作越来越紧密。基础设施建设、能源矿产开发,网络通信、工业服务……中阿经济合作逐渐走向成熟,硕果累累。
在此合作过程中,中国海外投资企业一直遵循“一带一路”所倡议的原则。将中国的产业优势与阿尔巴尼亚本土的地域优势以及市场需求结合起来,对接产能,优化资源配置。不仅仅带动了阿尔巴尼亚的经济发展,提供大量就业机会,也为“一带一路”以及中国-中东欧“16+1合作”项目提供了互利共赢的合作典范。2016年,从中国企业成功完成对阿尔巴尼亚油田与地拉那机场的收购开始,中国海外投资企业打破了之前对阿投资主要集中在矿产、能源、通讯网络、服务业等领域内的小范围合作,双方在“一带一路”项目下的合作潜能和合作前景依旧值得挖掘和期待。 “一带一路”以及中国-中东欧“16+1合作”项目发展势态良好,中国对阿尔巴尼亚海外投资合作发展迅速。经统计,从2015年末到2016年底,中国对阿的投资存量从 0.87亿美元猛增到7.6亿美元,相关更加深入合作的项目依旧在继续发掘。相信在以上两个重要国际合作项目的推动下,建立在平等互利,合作共赢基础上的中阿经贸合作,必将取得更大的成绩。“一带一路”以及中国-中东欧“16+1合作”项目稳步推进背景下,中国对阿尔巴尼亚海外投资合作发展迅速。经统计,从2015年末到2016年底,中国对阿的投资存量从 0.87亿美元猛增到7.6亿美元,相关更加深入合作的项目依旧在继续发掘。相信在以上两个重要国际合作项目的推动下,建立在平等互利,合作共赢基础上的中阿经贸合作,必将取得更大的成绩。
第二节 金融合作与劳务承包
一、金融合作
(一)金融体系
1.银行相关概况
(1)《阿尔巴尼亚共和国宪法》有关规定
1998年10月21日,阿尔巴尼亚共和国议会批准的《阿尔巴尼亚共和国宪法》第161条规定:“1.中央国家银行是阿尔巴尼亚银行。它拥有发行和流通阿尔巴尼亚货币的专有权,独立执行货币政策,并维持和管理阿尔巴尼亚共和国的外汇储备。2.阿尔巴尼亚银行由一个由总督主持的理事会管理。总督是根据共和国总统的建议选举产生的,任期七年,有连任的权利。”由此可知,阿尔巴尼亚银行的设立始于《阿尔巴尼亚共和国宪法》中规定的阿尔巴尼亚银行作为宪政机构的权利和权限。具体而言,宪法161条是对阿尔巴尼亚银行的定位;从制度角度来看,阿尔巴尼亚银行作为国家的中央银行,它是直接被赋予以下权利:发行和流通的阿尔巴尼亚货币(列克),货币政策的独立实施,以及阿尔巴尼亚共和国的外汇储备的管理与维护。通过对宪法161条的解读,阿尔巴尼亚银行有维护和管理阿尔巴尼亚共和国的外汇储备的责任。《宪法》第161条规定的权利已在2002年7月《阿尔巴尼亚银行法》修正案中得到体现和分析。
(2)《阿尔巴尼亚银行法》
阿尔巴尼亚银行(Bank of Albania)是阿尔巴尼亚的中央银行,具有对阿银行进行监管的职能。1997年颁布的《阿尔巴尼亚银行法》第1条第4款规定:“阿尔巴尼亚银行有以下能力:a)签订合同;b)发布规章制度;c)对其业务的目的:持有、处分和取得财产,不论财产或不动产;d)证券交易,为阿尔巴尼亚共和国政府账户发行证券,自行发行证券。”
《阿尔巴尼亚银行法》第1条第5款对相关概念和范围进行了规定:“本法使用时,下列用语具有下列含义:a)“银行”是指在阿尔巴尼亚银行签发的适当许可下从事银行业务的法人;b)“银行业务”指在阿尔巴尼亚接受公众存款,并全部或部分使用这种资金,为从事该业务的人承担风险和贷款,预付或投资,以及阿尔巴尼亚银行的其他相关业务,可按规定具体规定;c)“银行账户持有人”是指持有阿尔巴尼亚银行所有账户的任何银行;d)“债务担保”指任何可转让的债务工具和任何其他类似于债务工具的票据,无论是在证书中还是在帐簿上;e)“国家”指阿尔巴尼亚共和国。”
原《银行法》第44条第3款规定阿尔巴尼亚银行监督委员会成员的候选人必须是阿尔巴尼亚共和国公民。2014年第179号修正案将《银行法》第44条第3款中,“阿尔巴尼亚共和国公民”一词被废止,意味着非阿尔巴尼亚公民也可以成为监督委员会的成员。
2.外资银行概括
根据阿尔巴尼亚央行统计的数据显示,截至2012年底共有16家商业银行在其国内运营,其中外资银行14家,阿资银行2家。
表2.2.2-1:阿尔巴尼亚 - 银行资产负债表 单位:百万
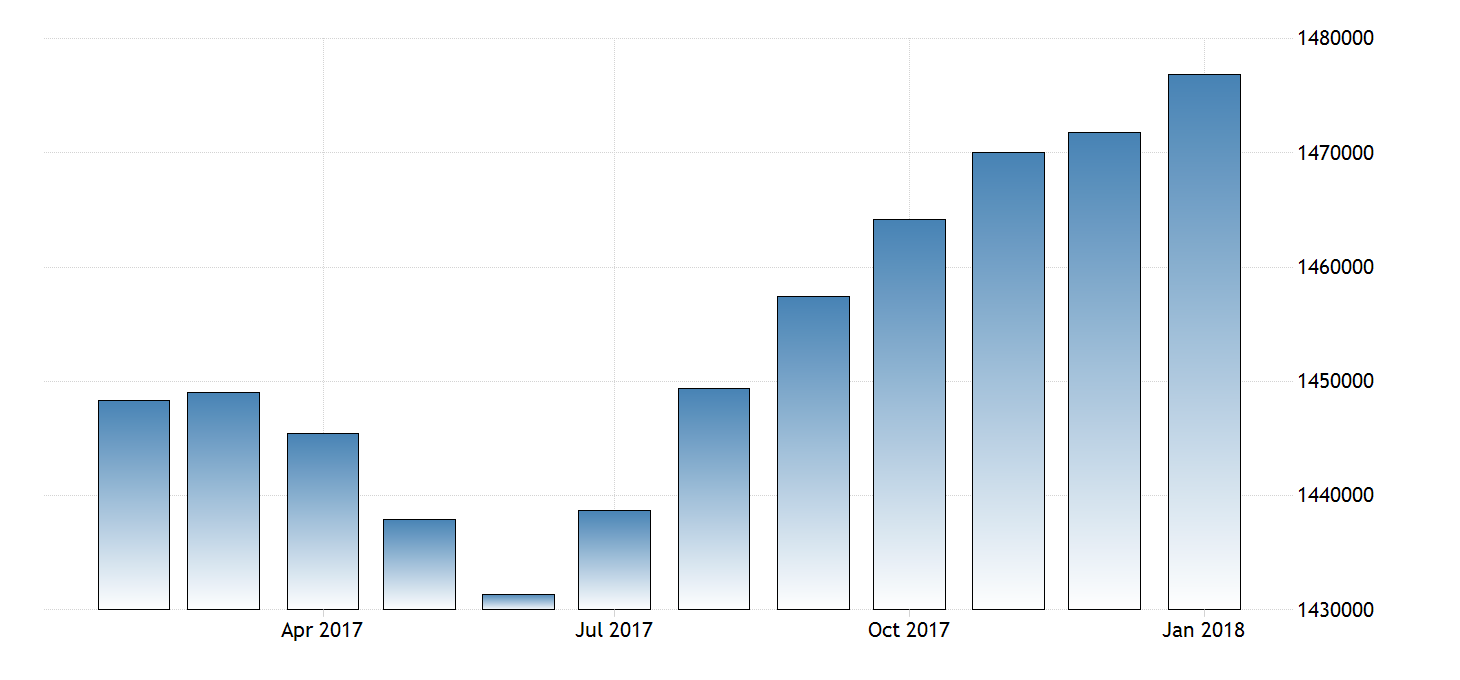 数据来源:tradingeconomics
表2.2.2-2:阿尔巴尼亚 - 央行资产负债表 单位:百万
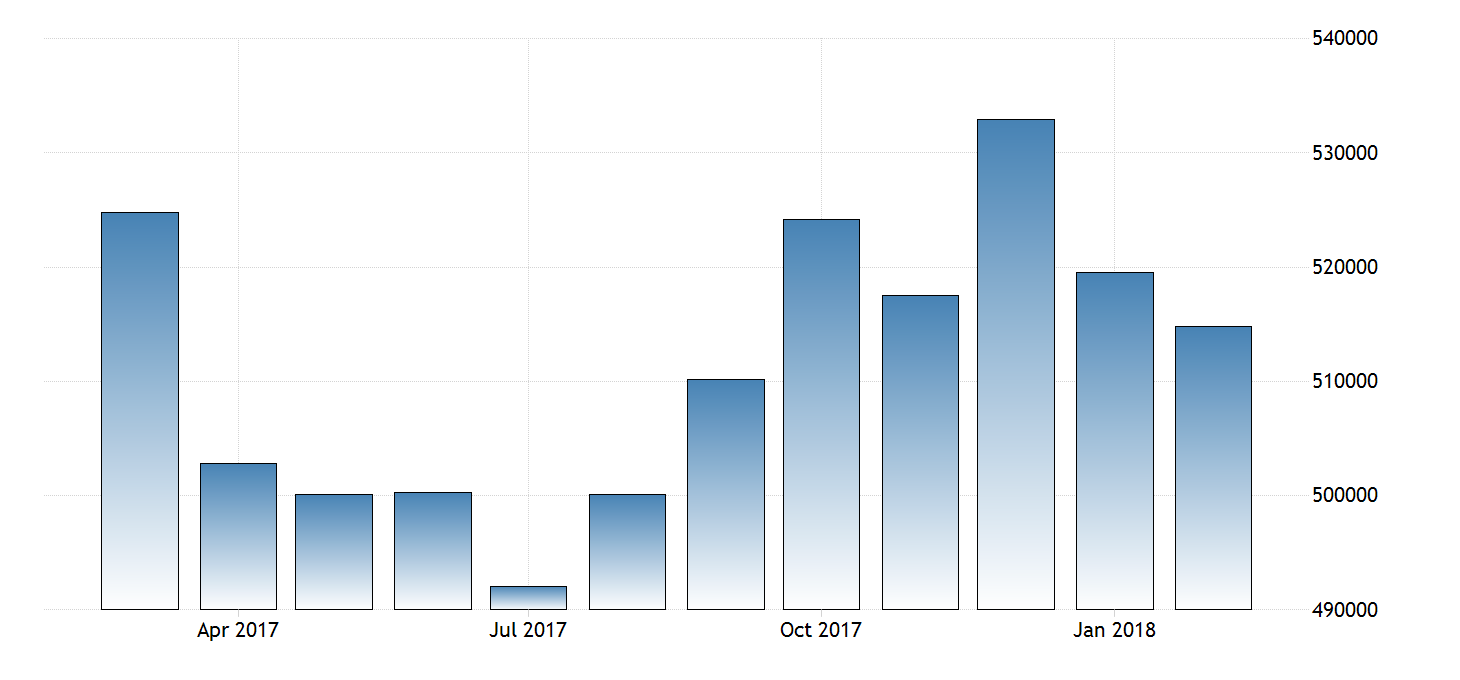 数据来源:tradingeconomics
表2.2.2-3:阿尔巴尼亚 - 存款利率 单位:百万
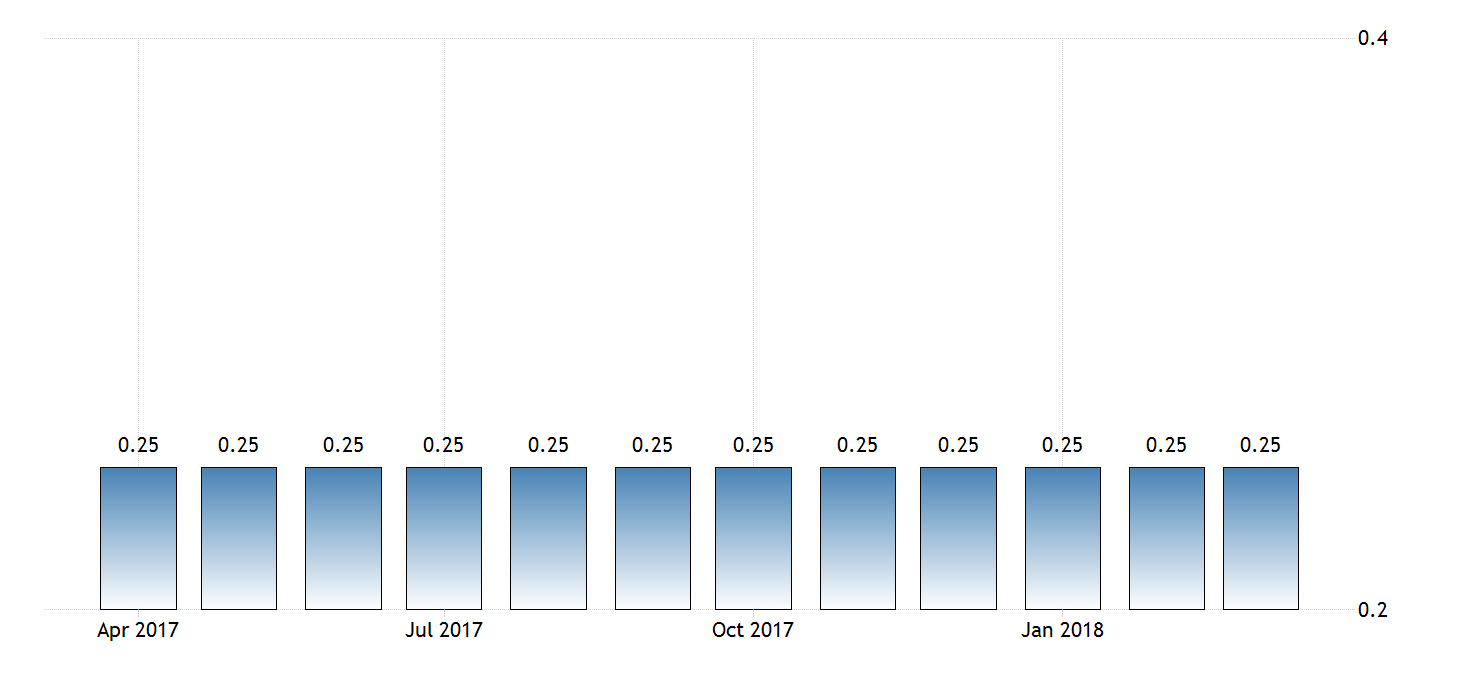 数据来源:tradingeconomics
表2.2.2-4:阿尔巴尼亚 - 存款利率 单位:百万
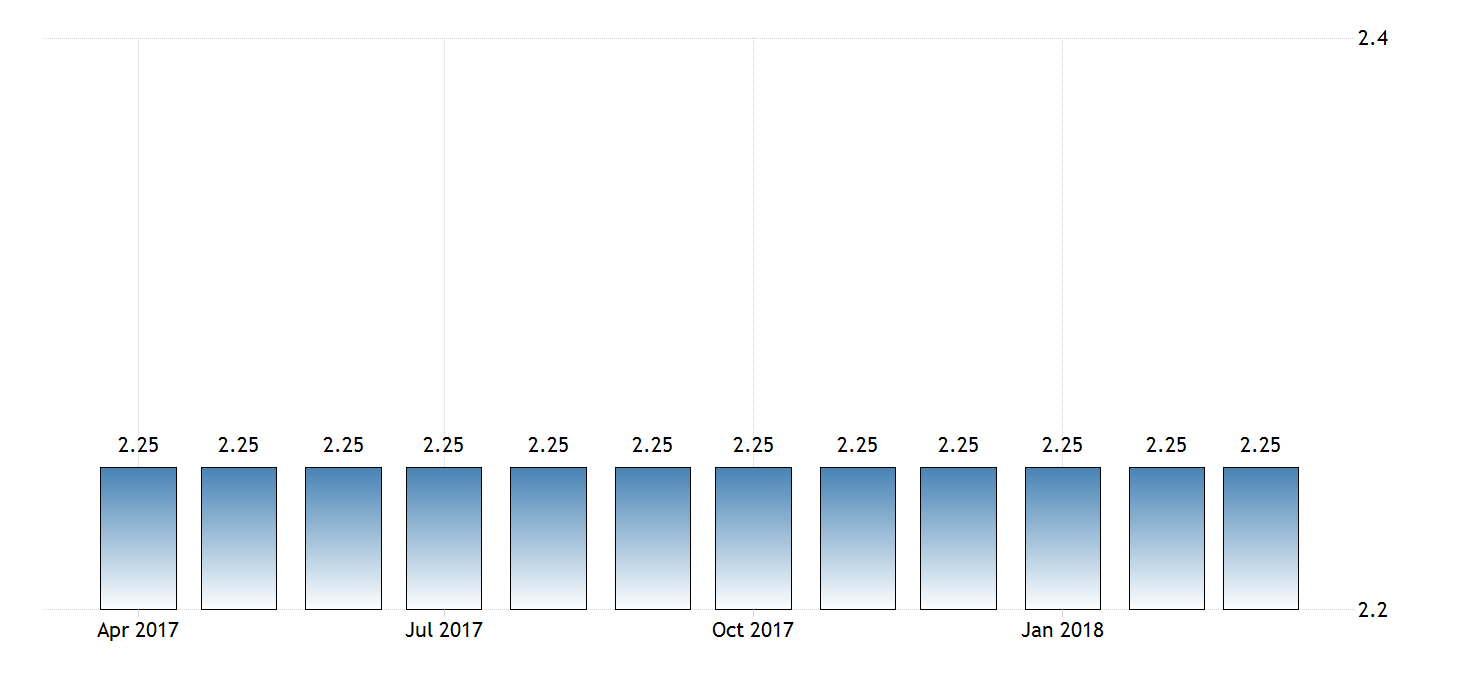 数据来源:tradingeconomics
(二)外汇管理
1.外汇储备
截至2015年底,阿尔巴尼亚外汇储备约28.8亿欧元,可满足阿尔巴尼7.5个月的商品和服务进口所需。
2.外汇汇出
属于外国直接投资的资金和变卖设备款以及因投资而取得的合法收入,缴纳10%利润税和银行手续费后,可自由汇出。个人出入境时可携带1万美元以内等值外汇,无需申报。出境时,若所携外汇超过此限,需出示相应的进境外汇申报单或银行出具的有关证明。个人若将外汇汇出,每年累计不得超过350万列克等值的外汇金额,超过部分须取得阿尔巴尼亚央行的书面同意。
3.外汇汇率
阿尔巴尼亚货币代码:ALL;英文名称:Albanian Lek;发行机构:阿尔巴尼亚国家银行;使用地区:阿尔巴尼亚;纸币面值:100、200、500、1000、2000和5000;硬币面值:1、5、10、20、50列克。阿尔巴尼亚实行浮动汇率制,阿尔巴尼亚银行作为中央银行每天公布列克对其他主要外币的汇率。2018年4月5日,阿尔巴尼亚银行官方公布的汇率为:1美元=105.35列克,1欧元=129.35列克。
自2009年起,列克对主要外币(欧元和美元)出现贬值。列克贬值幅度在2011年达到最高,年平均1欧元相当于140.33列克。这一贬值主要是受到政府支出不断增加、本地市场出现“欧元化”趋势的影响,同时也受到交易量,尤其是以欧元结算的房地产交易量增加的影响。[]
(三)中阿金融合作
1.中国—中东欧国家框架下的合作
第三次中国-中东欧国家领导人会晤于2014年12月16日在塞尔维亚贝尔格莱德举行。各方国家领导人在会晤中共同发表了《中国-中东欧国家合作贝尔格莱德纲要》以扩大双方在金融方面的合作。
2015年11月24日至25日,第四次中国—中东欧国家领导人会晤在苏州举行。
(1)加快完善投融资合作框架,创新金融合作模式,支持实体经济合作和优质合作项目,为“16+1合作”提供有力支撑。
(2)探讨充分发挥100亿美元专项贷款的作用、设立30亿美元投资基金和人民币中东欧合作基金的可能性,启动中国-中东欧投资合作基金二期。
(3)鼓励中国和中东欧国家开展本币互换、本币结算、金融监管等合作。支持在中东欧国家建立人民币清算安排。
(4)支持中国和中东欧国家符合条件的金融机构互设分支和开展多领域业务合作。
(5)研究探讨设立中国-中东欧国家金融公司的可能性。
(6)欢迎和支持同亚洲基础设施投资银行、丝路基金、欧洲投资银行、欧洲复兴开发银行及其他国家、地区和国际金融机构开展合作。支持中方有关倡议与欧洲投资计划进行对接。[]
2.“一带一路”倡议下的金融合作
在“一带一路”的倡议下,中国和阿尔巴尼亚就金融合作展开了积极探讨与合作,以促进中国与阿尔巴尼亚之间的贸易往来,提升中阿之间的贸易便利化水平,深化中立经贸合作程度。
在货币互换方面,中国人民银行在2013年9月与阿尔巴尼亚银行签署了中阿双边本币互换协议。
2016年11月5日,第五次中国-中东欧国家领导人会晤在拉脱维亚里加举行,签订了《中国-中东欧国家合作里加纲要》以为中阿双方的金融合作提供良好环境。
地拉那当地时间2017年11月30日上午,中国银联总裁时文朝拜访阿尔巴尼亚国家中央银行第一副行长ElisabetaGjoni,共同探讨推动当地电子支付普及发展并达成合作意向。作为巴尔干半岛的重要市场,阿尔巴尼亚的银行卡市场发展潜力巨大。会谈中,阿尔巴尼亚央行第一副行长ElisabetaGjoni介绍了阿央行在推动银行卡市场发展方面的规划以及相应的监管框架,对银联进入阿尔巴尼亚开展相关业务提出了指导建议。阿央行表示,愿意帮助银联与当地商业银行、收单机构建立进一步的合作关系,建议双方尽快推进落实相关工作。
阿尔巴尼亚的三家合作机构——PayLink、Union银行以及BKT,均表示希望能与银联建立合作关系,借助银联品牌的影响力、号召力以及在推动非现金支付方面的经验,共同推动当地支付市场的发展,也助力银联卡在当地实现广泛的受理覆盖。其中,PayLink是阿尔巴尼亚央行授权的支付卡处理和生产商;Union银行是阿尔巴尼亚大型私人银行,为当地客户提供广泛的零售和商业银行产品和服务;BKT则是阿尔巴尼亚最大的收单机构。下一步,银联将与当地机构加速推进合作落地,通过探索推动当地支付转接系统建设、支付创新应用普及等,推动实现银联卡在阿尔巴尼亚的受理与发行。[]
2018年1月10日,驻阿尔巴尼亚大使姜瑜会见阿财政经济部长阿赫梅塔伊,就中阿经贸务实合作相关议题进行商谈。中阿经贸务实合作处于上升发展期。在双边贸易保持平稳增长、中国对阿投资热情不断提升的良好氛围中,两国企业层面交流也日趋广泛深入。在前不久举行的第24届地拉那国际博览会上,中国贸促会首次组织中方20多家企业参展,中阿在博览会期间还召开了近年规模最大的双边企业对接交流会,近80家中阿企业在会上深入洽谈对接,达成多个合作意向,取得了良好效果。此外,在第六次中国-中东欧国家领导人会晤期间,中阿签署了海关、新能源等多项合作文件,进一步拓展了双边合作的领域,有望取得更多务实合作成果。
二、劳务承包
劳动力资源丰富,劳动力成本较低。根据阿尔巴尼亚国家统计局(INSTAT) 2013年1月1日的统计数据显示,城市人口数量首次超过农村人口的数量,截至2016年1月,人口数量为289万人。2014年,阿尔巴尼亚本国15岁以上的劳动力人口约占总人口的55.2%。阿尔巴尼亚的工资水平远低于西欧其他国家的平均工资水平,因而劳动力密集型投资具有极大优势。女性退休年龄为60周岁,男性为65周岁。自2013年7月1日起,阿尔巴尼亚最低月薪提高到约210美元。企业需支付的社保金为工资总额的16.7%,个人承担11.2%。
表2.2.2-5:阿尔巴尼亚就业人数统计表(单位:千)
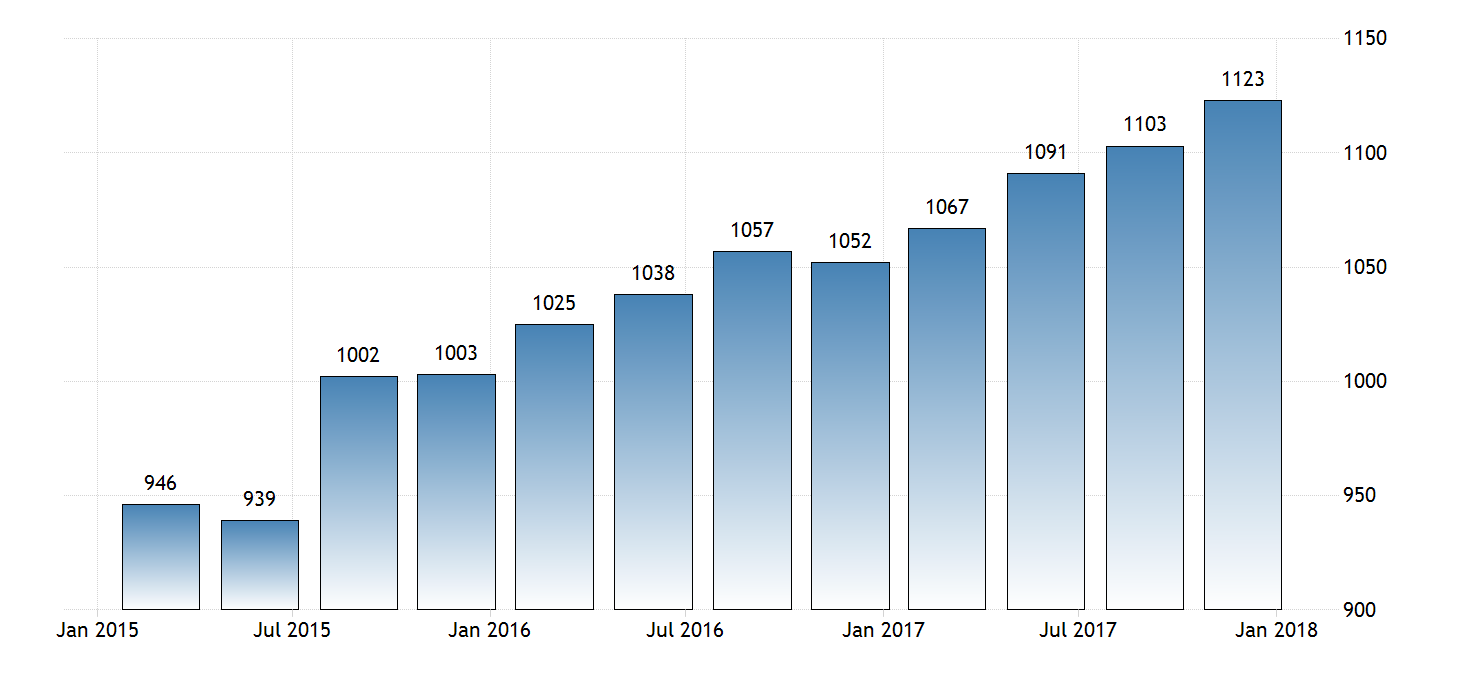 数据来源:tradingeconomics
第三节 主要合作和投资项目
一、阿尔巴尼亚市场环境分析及市场概况
(一)国内市场规模
1.国内生产总值
2016年,阿尔巴尼亚国内生产总值为119.3亿美元。比2015年的国内生产总值113.9亿美元有所增加。2014年以来,阿国政府为刺激内需实施宽松货币政策,在养老金、能源等领域持续进行结构性改革,并不断加大改革力度。基础设施建设方面,阿尔巴尼亚政府着重于跨亚得里亚海输气管道等重大跨国基础设施项目。阿尔巴尼亚国内的经济形式有了明显的好转,在2014、2015年阿国实际GDP增速分别为1.8%和2.6%,2016年前3季度高达3.26%,如今阿尔巴尼亚已经成为西巴尔干半岛地区经济增速最高的经济体。
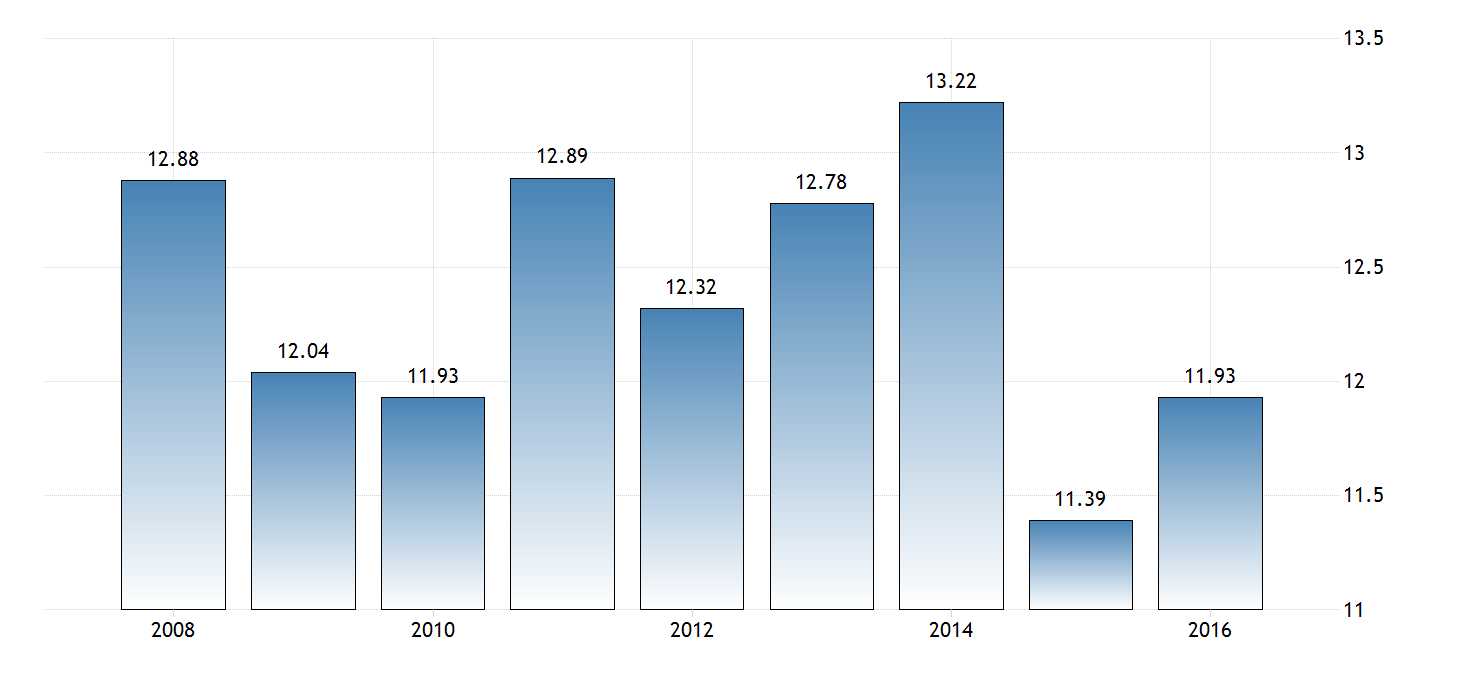
表2.2.2-6:阿尔巴尼亚 - 国内生产总值(单位:10亿美元)
数据来源:tradingeconomics
2.生活支出
2017年第三季度,阿尔巴尼亚国内消费支出为27472600万列克,较之2017年第二季度29793900万列克,有所下降。2018年第一季度,阿尔巴尼亚人均工资为61600 ALL /月,较之2017年人均工资60650 ALL /月,有所上升。
3.物价水平
阿尔巴尼亚的物价在欧盟国家中处于中低水平,但近年来食品、燃料价格上涨较快。2018年1月,阿尔巴尼亚的食品通胀率为2.7 %。2016年6月阿尔巴尼亚部分食品的价格水平是:大米160列克/公斤; 面粉85列克/公斤;食用油175列克/升;猪肉560列克/公斤;牛肉850列克/公斤;羊肉830列克/公斤;鸡肉460列克/公斤;大白菜265列克/公斤;黄瓜80列克/公斤;土豆90列克/公斤;鸡蛋12列克/个。[]
(二)地理区位优势
阿尔巴尼亚位于欧洲东南部,巴尔干半岛西南部。北部和东北部分别分别临塞尔维亚和黑山,东部与马其顿共和国相连,南部和东南部与希腊毗邻,西南部濒临伊奥尼亚海,西部靠亚得里亚海,隔奥特朗托海峡与意大利相望。阿尔巴尼亚战略位置十分重要,自古就有贯通都拉斯一爱尔巴桑一奥赫里德一萨洛尼卡的大道,连接罗马与拜占庭,是欧洲不同历史时代文明发展的见证者。阿尔巴尼亚国土形态比较封闭、完整,北、东、南三面群山环绕,西临地中海,沿海为平原,平原土壤肥沃,水源充足,为发展农业提供较好条件。阿尔巴尼亚平原上基本都是种的小麦,山区发展林业和水果业,把地中海气候的优势发挥到极致。阿尔巴尼亚的年均降水量有1300毫米,河流和湖泊众多,基本发源于国土的东部边缘,基本都是独流入海,长度在200千米左右,没有和别的国家共用河段的问题,不存在争议水段,可以自主地发展河流水利业,河流中上游建有多座水库电站,为下游平原提供工农业供水以及为发展发电、防洪、渔业、旅游提供便利。
阿尔巴尼亚的平原基本集中在西部沿海地区,平原面积占国土面积的25%,也就是7000平方千米,折合1050万亩,平原生产的粮食和副产业完全能满足本国需要。阿尔巴尼亚海岸线有400多公里,岸线曲折多港湾,多基岩海岸,为发展海洋深水港口业提供有利条件,都拉斯为本国最大海港,也为马其顿等内陆邻国提供出海业务。
(三)市场环境
自1997年以来,阿尔巴尼亚国内政局趋向平稳,政府的经济政策保持了连续性,阿国的经济逐渐得到恢复。特别是在2000年,阿尔巴尼亚正式加入世贸组织后,阿政府很重视引进外资。从1990年到现在,进入阿市场的外资将近3亿美元,在阿投资的外国公司从0家增加到目前的1000多家,可口可乐、沃达丰等国际性大公司在当地开设了分支机构。同时,阿尔巴尼亚在努力接近欧盟,于2009年4月申请加入欧盟;2014年对于阿尔巴尼亚来说,是其通往欧盟成员国的道路上值得记忆的一年,阿尔巴尼亚成为欧盟成员候选国。欧盟是基于对阿尔巴尼亚改革成效以及意愿的肯定,进而同意该国为欧盟成员候选国。但是,欧盟外长亦强调:阿尔巴尼亚应当在立法、行政以及司法领域进一步进行改革,尤其是在保护人权、打击犯罪以及坚持民族平等等领域要继续发展。
二、阿尔巴尼亚政府鼓励投资的策略性产业和投资项目
(一)阿尔巴尼亚关于投资行业的政策规定
1.根据1991年4月29日第7491号法律“宪法基本条款”第16条的规定,阿尔巴尼亚共和国人民议会于1992年制定并通过了《外国投资法》。该法是对“外国投资者”在阿尔巴尼亚共和国领土进行投资行为的规制。该法规定,外国投资者和阿尔巴尼亚投资者享有同等的权利和义务,法律已另有规定的情况除外。《外国投资法》第9条规定,在阿尔巴尼亚,除非因公共利益需要,并依照法定程序进行补偿,禁止对外国投资实行征收、征用或者没收等类似措施。外国投资者享有充分的人身和财产安全保障的权利。除涉及民族安全、破坏环境安全、违反公共秩序、人民健康及道德标准以外,外国投资者可以进入阿尔巴尼亚各个经济领域不受限制。
2.阿尔巴尼亚积极为吸引外资对本国进行投资,制定了诸多优惠的征税政策,如,阿政府对投资生产所需的土地和其他国有资产,象征性地征收较低的税费。虽然,国外企业或个人不能直接购买阿尔巴尼亚的土地,但是外资在阿国设立注册企业后,可以该公司的名义购买或租用土地,土地租赁期最长可达99年。基于这一立法目的是为了吸引外资投资,因此,限制对这些购买或租赁的土地进行转售或转租。
(二)鼓励投资的产业及项目
阿尔巴尼亚正在大力进行经济改革,推动经济发展,当地政府鼓励海外投资者对当地旅游、矿业、交通基础设施建设等领域进行投资,并通过PPP、BOT多种方式引进外资。
1.建立多个经济开发区
2008年1月以来,阿尔巴尼亚政府陆续批准建立了7个经济区(工业园),它们是:斯库台区科普里克(koplik)工业园,莱日区申津(shengjin)工业园,都拉斯(医院)工业园,发罗拉工业园,爱尔巴桑工业园,斯库台工业园和莱日工业园。
(1)科普里克工业园(koplik):2008年1月4日,阿尔巴尼亚政府决定在斯库台区建立科普里克(koplik)工业园。该园区面积为61公顷,在该园区主要从事如下经济活动:工业生产和农产品加工,进出口贸易和辅助活动。该经济区(工业园)的土地以“特许经营”方式出让,经营期35年。通过竞标,2008年6月4日,阿政府决定,“科普里克工业、贸易责任有限公司”为该园区的开发商(园区管理者)。该公司将投资1850万欧元进行园区建设,估计将解决16000人的就业问题。
(2)申津工业园:2008年1月4日,阿尔巴尼亚政府决定在莱日区建立申津(shengjin)经济区(工业园)。该园区面积为3.2公顷,在该园区主要从事如下经济活动:工业生产和农产品加工,进出口贸易和辅助活动。该经济区(工业园)的土地以“特许经营”方式出让,经营期35年。通过竞标,2008年6月4日,阿政府决定,德国“ATX国际地拉那责任有限公司”为该园区的开发商。(ATX公司是一家已经营25年的服装、家具、纺织品、皮鞋和电器进出口公司)。2008年阿政府已与德国“ATX”公司签订了合同,公司将投资1700万欧元,预计该园区将解决3200人就业问题。
(3)都拉斯工业园:2008年2月21日,阿尔巴尼亚政府决定在都拉斯医院旧址建立“经济区(工业园)”,该园区面积为850公顷,在该园区主要从事如下经济活动:工业生产和农产品加工,贸易和服务。在区内进行的符合阿海关法规定的贸易活动享受海关仓库(保税仓库)的待遇,同时在保税仓库进行的加工活动优先考虑给予这种待遇。根据阿现行法规,在经济区进行的活动一个月内免交增值税。在该经济区(工业园)的土地以“特许经营”方式出让,经营期35年。该园区距离都拉斯港口很近,距离地拉那国际机场也只有15公里。目前正在进行开发商的招标。
(4)发罗拉工业园:2008年6月4日,阿尔巴尼亚政府决定在发罗拉区建立发罗拉(Vlore)经济区(工业园)。在该园区主要从事如下经济活动:工业生产,进出口贸易和服务业。该经济区(工业园)的土地以“特许经营”方式出让,经营期35年。2008年6月11日阿政府决定,“Idea Vlora”股份公司为该园区的开发商。2008年 9月,阿经贸能源部长鲁利与该公司签订“关于建设发罗拉经济区(工业园)”的合同。合同于当年11月26日获得政府批准。该园区面积为125公顷,其中45.4公顷用于生产项,58.8公顷用于服务项目,2.5公顷住宅区,13.3为区内公路网和辅助设施面积,另包括2000-20000平方米的机动(fleksibel)面积。公司准备分4期投资,每期为5年,总投资2100万欧元,修建区内公路网,路宽13-20米,有照明,提供低压和中压电力,水、保安、电话和互联网服务。预计可提供18586个工作岗位。
(5)爱尔巴桑工业园:2008年6月4日,阿尔巴尼亚政府决定在爱尔巴桑区建立爱尔巴桑(Elbasan)经济区(工业园)。该园区位于我国援建的“爱尔巴桑冶金联合企业”旧址,主要从事工业生产,进出口贸易和服务业。面积为254.7公顷,其中188.4公顷国有土地以“特许经营”方式出让,经营期35年。目前正在进行园区的环境影响战略评估和经济金融规划研究的招标。研究结束后将进行开发商招标。
(6)斯库台工业园:2008年6月4日,阿尔巴尼亚政府决定在斯库台区建立斯库台(Shkoder)经济区(工业园)。该园区位于(坐落在)我国援建的“爱尔巴桑冶金联合企业”旧址。在该园区主要从事工业生产,进出口贸易和服务业。该园区面积为254.7公顷,其中188.4公顷国有土地以“特许经营”方式出让,经营期35年。
(7)莱日工业园:2009年1月27日,阿尔巴尼亚政府决定在莱日区建立经济区(工业园)。在该园区主要从事工业生产,农产品加工,进出口贸易和服务业。该园区面积为54.3公顷,以“特许经营”方式出让,经营期35年。
2.通讯产业
根据国际电信联盟(International Telecommunication Union)发布的统计数据:2005年阿尔巴尼亚手机用户规模为153.0万人,2015年底阿尔巴尼亚手机用户规模增长至340.1万人。阿尔巴尼亚手机产品渗透率从2005年的47.9%增长至2015年的106.4%。
表2.2.2-7:2005-2015年阿尔巴尼亚手机用户规模统计图
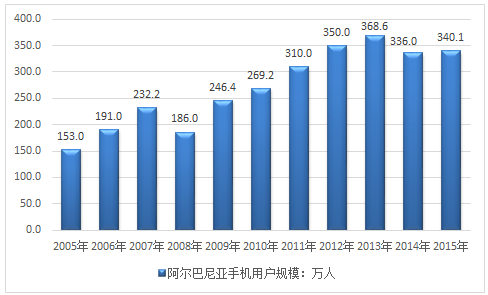 数据来源:国际电信联盟
3.基础设施建设
近年来,伴随着“一带一路”倡议在阿落地并与阿尔巴尼亚经济建设紧密对接,阿中两国在多个合作项目上均实现历史性突破。
以“欧洲8号走廊”为例,该项目的建设有助于促进马其顿、阿尔巴尼亚和保加利亚三国的经济合作、市场发展。三国将在欧盟和国际金融组织的的资助下,加速进行作为欧洲8号走廊组成部分的公路和港口建设、铁路建设,以及布尔加斯-斯科普里-法罗拉石油管道建设。东起保加利亚黑海城市瓦尔纳,西过保加利亚和马其顿全境,直抵阿尔巴尼亚港口都拉斯,全长1350公里的“欧洲8号走廊”,是《东南欧稳定公约》下的重点工程项目,同时也是巴尔干半岛最大的基础设施项目。2015年,太平洋建设与阿尔巴尼亚、黑山共同签署的西巴尔干蓝色走廊项目以及其与阿尔巴尼亚单独签署的阿尔巴尼亚全国骨干路网项目。涵盖阿尔巴尼亚共和国、黑山共和国两国境内的环亚德里亚海“蓝色走廊”高速公路,是太平洋建设以 BOT模式投资、建设、运营,与阿尔巴尼亚共和国交通部、黑山共和国交通部签署的大型基础建设项目。该项目是中国海外投资公司在“一带一路”项下在境外投资规模最大的收费高速公路项目。
4.核电产业
巴尔干半岛,是欧洲南部三大半岛之一,位于南欧东部,地处欧、亚、非三大陆之间,是欧、亚联系的陆桥,包括阿尔巴尼亚、波斯尼亚、希腊等国家的全部国土,以及塞尔维亚、黑山土耳其等国家的部分土地。巴尔干地区的水电、火电、太阳能和电网等领域的投资机会空间广阔。2016年-2025年,预计巴尔干半岛存在超过50GW的新增电力装机缺口,电力需求年均增速约1.7%,跨国电缆投资需求为33.5亿欧元。与国内传统电力产能过剩趋势相反,包含南欧近十个国家的巴尔干半岛依然存在着较大的电力需求缺口。《巴尔干半岛电力区域行业研究报告》指出,预计2016-2025年,巴尔干半岛存在超过50GW的新增电力装机缺口,电力需求年均增速约1.7%,跨国电缆投资需求为33.5亿欧元(约合人民币260亿元)。
巴尔干半岛地区,正成为中国电力企业走出去的重要海外项目增量市场。中国企业在巴尔干半岛投资的项目中,最大的项目是中国广核集团所承建的90亿美元罗马尼亚核电项目,第二大的项目是中国神华集团所承建的37亿美元煤电项目。此外,还有华电集团承建的13亿美元煤电项目和中国能建承建的10.6亿美元煤电项目。华信能源在罗马尼亚6.8亿美元项目是巴尔干半岛目前唯一的油气外资项目,国机集团还在塞尔维亚承建了该国唯一的煤炭外资项目,规模为7.2亿美元。
5.基础设施产业
为了刺激经济和旅游业的发展,阿尔巴尼亚政府的首要任务之一是尽快完成和改善公路基础设施,凡通往海边的一级和二级公路,都需在规定的年限内完成路面铺设,并进行内地和山区的公路建设的跟进。阿尔巴尼亚作为中东欧地区“一带一路”地中海沿线的重要港口国,从基础设施建设到能源矿产开发,从网络通信到工业服务,中国企业与阿尔巴尼亚在多个领域进行了合作。中国政府积极支持国内企业与阿尔巴尼亚政府和企业的合作,推动基础设施、工业园区、矿产、农业以及金融领域的合作。同时,阿尔巴尼亚也欢迎中方基于合作共赢参与当地基础设施建设,并制定政策简化中方来阿人员的签证手续,减少双方交流的程序性障碍。
三、主要外商企业在阿尔巴尼亚的经营状况
在中东欧地区,一直以来,阿尔巴尼亚都是中国的商业合作伙伴。从1983年双方恢复经贸关系以来,阿尔巴尼亚经济持续健康发展。目前,中国在阿的海外公司已达30多家,包括华为公司、中建材有限公司等大型企业。2012年中阿贸易总额为4.87亿美元,同比增长 11.6%。其中中方出口3.44亿美元,同比增长 22.2%;进口1.43亿美元,同比下降7.6%。
华为自2007年进入阿尔巴尼亚市场后,以其优秀的技术支持、产品质量和售后服务逐渐与阿尔巴尼亚三大电信运营商、阿政府教育网、电力公司等当地企业建立起战略合作关系,并迅速成为当地主要通信设备供应商之一。目前,华为公司提供的产品已经服务并深入阿尔巴尼亚民众的日常生活,服务客户已超过300万人口。
(一)本地人才与企业创新的结合
华为公司在走出去的同时,也注重对阿尔巴尼亚当地员工的技术技能以及综合素质的培养,坚持“本地化”的战略,华为在阿公司总经理殷俊表示:相比较于欧洲而言,阿尔巴尼亚教育水平相对滞后,但是我们愿意为当地培养本土人才,承担起企业应有的社会责任,努力营造一个良好的社会营商环境,希望这些本地工作人员离开华为之后依旧能够凭借在华为的工作经验,立足于其他行业,实现个人更加长远的发展。目前进驻阿尔巴尼亚的华为分公司除管理层以及业务主管外,其他员工均招聘于当地,为促进当地就业以及培养专业人才作出重要贡献。
华为对阿当地人才领域发挥了作用,经过在华为的工作,阿国员工的职业化技能得到了很大提升。华为对阿尔巴尼亚的信息产业建设做出了一定程度上的贡献,阿国官方同时也表达了未来在通讯网络及该方面的人才培养等方面与华为构建广泛长期合作关系的愿景。
(二)承担企业责任与传播中华文化
阿国员工在华为工作, 受到中国公司开放包容,合作共赢以及积极承担社会责任的文化氛围的熏陶,有利于中阿两国的友好交往。由此,华为不仅在阿尔巴尼亚树立了良好的形象,而且在海外逐步培养了适合自己的商业土壤和商业文化,建立起自己的商业生态圈。
另外,在文化传播方面,2015年4月中阿签署《经典图书互译项目合作协议》,约定5年内互译出版50部优秀作品。阿方希望借此契机可逐步形成中阿双方图书出版互译的专业网络。中阿应充分利用中国—中东欧国家合作机制这一平台,努力开发各领域合作潜力,促进中阿双边文化交流,助力两国长期友好合作关系健康发展。 2014年中国和中东欧国家共同发表的《贝尔格莱德纲要 》旨在深化双方人文交流和地方合作。对此,我国各地政府积极响应,与阿尔巴尼亚各地政府加强交流与民间合作。阿尔巴尼亚作为海上丝绸之路进入欧洲的门户,地缘优势明显。阿尔巴尼亚文化部部长米雷拉·库姆巴罗表示,“一带一路”重大倡议为中阿两国务实合作提供了进一步加强文化产业区域合作、推动专业人士交流的新机遇。[]
四、适合中国投资者的阿尔巴尼亚投资项目
随着中国—中东欧“16+1”合作机制的逐渐形成,以及在“一带一路”倡议下中国与阿尔巴尼亚经济贸易合作的开展,中国投资者到阿尔巴尼亚进行项目投资大有可为。适合中国投资者的投资项目有基础设施建设、交通物流、建筑地产、金融保险、通讯技术、餐饮零售、农产品加工贸易等,以下具体介绍两个方面的项目。
(一)基础设施建设
1.投资概况
阿尔巴尼亚东南欧巴尔干半岛西岸,北接塞尔维亚和黑山,东北与马其顿相连,东南邻希腊,西濒亚得里亚海和伊奥尼亚海,隔奥特朗托海峡与意大利相望,在地理上具有显著的区位优势,具备成为地区运输物流枢纽的潜力。阿尔巴尼亚在发挥货物集散功能的同时,其铁路系统和都拉斯、发罗拉、萨兰达和深津四个海港,可提供优质的运输物流网络,交通基础设施市场广阔。阿尔巴尼亚希望中国能够投资阿国海港的建设,将先进的管理模式带到阿尔巴尼亚。阿尔巴尼亚的基础设施领域缺口较大,投资基础设施建设大有可为。
2.政策优势
各国政府、地方、企业于2017年中国主办的“一带一路”国际合作高峰论坛上达成了一系列合作共识和重要举措,形成了“一带一路”国际合作高峰论坛成果清单,涉及的方面主要有政策沟通、设施联通、贸易畅通、资金融通、民心相通5大类,共76大项、270多项具体成果。清单显示,中国政府与包括阿尔巴尼亚在内的有关国家政府签署政府间“一带一路”合作谅解备忘录。
3.具体可合作项目
(1)地拉那至都拉斯铁路修复项目
根据《阿尔巴尼亚日报》10月11日报道,在2017年10月5日到期的招标失败后,阿尔巴尼亚重新开启了地拉那至都拉斯铁路修复项目的招标。该项目计划修复地拉那至都拉斯之间34.17公里的铁路线,并新建一条5公里的铁路支线连接地拉那国际机场。项目预计耗资9,030万欧元,欧洲复兴开发银行(EBRD)将提供部分贷款,其余资金则由欧盟通过西巴尔干投资框架(WBIF)进行援助。该项目的投标截止日期为2018年10月10日。
(2)阿尔巴尼亚绕城公路项目
根据此前《阿尔巴尼亚日报》报道欧洲复兴开发银行在网上宣布阿尔巴尼亚绕城公路项目将重新招标,招标分维两个标段,一标段将在发罗拉修建一条29公里长的绕城公路,以改善阿尔巴尼亚南部海岸的交通状况,工期预计为27个月;二标段将在费里到莱万之间修建一条长22公里的双向车道绕城公路,工期预计15个月。目前是否中标还不可知,但中国相关企业可以继续关注。
(3)阿尔巴尼亚斯皮塔里经济技术开发区项目
根据2017年消息,有关斯皮塔里经济技术开发区的项目,此前共进行过三次招标,但均以失败告终;第四次招标对之前的项目规划仍然未做出任何实质性修改。
斯皮塔里是目前阿尔巴尼亚最具园区开发条件的地方,毗邻阿最大港口都拉斯港,距地拉那国际机场也仅30公里。中国企业可以关注该项目的后续进展情况。
(二)农产品加工贸易
1.投资概况
阿尔巴尼亚经济总量较小,欧债危机前一直保持低速稳定增长。阿尔巴尼亚十分重视农业的发展,相关数据统计,2012年阿农业占国民经济比重超过五分已,是其经济发展的重要组成部分。阿尔巴尼亚全国有将近二分之一的人口以农业为主业,农产品以蔬菜、水果以及水产品为主。
2.政策优势
阿政府在北部斯库台区科普里克市和莱日区申津市分别建二个工业园区,前者面积61公顷,后者面积3.2公顷。可在工业园区内开展生产、农产品加工、贸易、进出口业务等以及其它附属商业活动。
2017年5月25日,驻阿尔巴尼亚大使姜瑜拜会阿农业部长帕纳里蒂,就中阿农业务实合作深入交换意见。在农业机械方面,双方就农机合作示范中心建设进行了充分的前期沟通,希望双方继续保持密切配合,促使项目早日实施;在农业人力资源合作方面,为阿方量身打造的农业技术和水资源管理研讨班也在2017年下半年举办;在农业种植方面,目前,已有中国企业与阿本地企业合资开展蔬菜种植。中方愿意根据阿方具体的项目需求及建议协助推荐合适的机构及企业同阿方对接,有序拓展中阿农产品种植、加工合作的广度和深度。
3.具体可合作项目
2016年11月,在李克强总理与阿总理拉马的共同见证下,两国政府主管部门代表在拉脱维亚里加签署《中华人民共和国商务部和阿尔巴尼亚共和国外交部关于人力资源开发合作谅解备忘录》。为落实该备忘录,双方共同协商决定,从2017年起组织实施人力资源开发合作。近年来,中阿双方坚持“一带一路”共商、共建、共享原则,本着“和平合作、开放包容、互学互鉴、互利共赢”的丝路精神,农业交流合作不断深入,从农用挖掘机到农机示范中心、举办农业水利研修班。2017年8月29日,驻阿尔巴尼亚使馆举行中阿农业人力资源开发合作项目启动。中国农业大学结合阿方实际情况有针对性地安排研修内容,除了农业开发、减贫经验、水资源管理等主修课程外,还安排了实地考察农作物种植基地、灌溉中心、污水处理厂等,在研修期间促进与中国同行充分交流,加深相互了解,争取寻找到合适的合作项目,就合作模式进行探讨,使中阿农业务实合作进入新的阶段。2017年,国务院办公厅发布了《关于进一步引导和规范对外投资方向的指导意见》,按“鼓励发展+负面清单”模式引导和规范企业境外投资方向,农业被列为“鼓励开展的境外投资”,提出“着力扩大农业对外合作,开展农林牧副渔等领域互利共赢的投资合作”。中阿双方在各自发展规划和政策导向上加强对接,共同制定合作方案,相互协调具体行动,将有力推动中阿农业领域务实合作持续有序发展。
第四节 贸易相关法律风险分析及应对策略
国际贸易较之于国内贸易在贸易法律风险方面,具有国际性、复杂性和多样化的特点,因此国内公司对海外贸易投资中的法律风险较为生疏。国际贸易法律风险的复杂性、辨别的高难度性主要体现在一下几点:语言、法律及风俗习惯不同,往往导致在进行贸易洽谈、签约,处理贸易纠纷出现困难;各国间货币、度量衡、海关、经济政策等制度不同,使得国际间商品交换活动复杂化;此外还有资信风险、商业风险、价格风险、汇率风险、运输风险以及政治风险等方面,这必然增加贸易纠纷的多样性。而最终国际贸易纠纷的处理,不仅仅需要分析各种各样的国际条约、国际协定,还受国际政治形势、国家外贸政策等客观因素的作用,进一步增加了国际贸易争议解决的复杂性。
国际贸易竞争手段随着时代的进步在不断更新,这就导致了外来投资商和个人面临的商业风险大大增加。因此,为增强国际市场竞争力,如何在国际贸易竞争中防范和应对法律和业务运作风险,如何提高海外投资企业和个人的法律风险防范意识、学习风险防范技能已成为海外投资的重中之重。
一、贸易相关法律风险根源
中国企业在从事国际贸易时,面临的法律风险主要根源于这几个方面:
国内法和国际惯例的冲突和优先适用问题;信息不对称问题;交易主体的资格、信用和业务水平问题;不可抗力、意外事件,例如法律变更、政府管制、战争、暴乱等问题。
二、贸易相关法律风险环节
中国企业在进行出口贸易时,可以重点注意以下环节以有效避免法律风险:
1.合同环节,可以关注在合同订立前的询价、要约、反要约以及承诺环节中的贸易伙伴的选择等风险,在合同成立及生效环节中合同的实际履行等风险。
2.国际贸易术语环节。需要注意FOB术语、CIF术语、CFR术语、FCA术语、CIP术语、D组术语的错误使用风险,因为不同术语的使用意味着收付款、接受运送货物、有关费用、风险承担等方面的责任、方式明确,故熟悉相关国际贸易术语,利于在实际履行贸易义务或权利的行使与保障。
3.货物环节,主要指:商品名称条款相互对应的风险;商品品质条款存在的风险;商品数量条款存在的法律风险;商品包装条款存在的风险;出口许可条款存在的风险。
4.出口保函环节,需要明确出口保函适用不同法律的风险。
5.信用证环节,主要指:有关买方拖延开证、设置障碍、单据获取、信用证与本地法律冲突、信用证条款违反等风险;关于伪造、涂改信用证或其修改书、印鉴、单证的风险;关于信用证修改、隐蔽性无理要求、软条款和非单据条款的风险;对开信用证、可转让信用证和单据邮寄中的风险;单证不一致的风险。
6.出口运输环节,主要指:。装运合同中的风险;有关租船订舱的风险;关于提单的风险。
7.出口货物保险环节,主要指:出口货物投保的风险;出口保险索赔中的风险。
8.报检和通关环节,主要指:出口检验标准设定中的风险;出具出口商检报告中的风险;出口通关的风险。
9.议付环节,即出口议付中单据不符的风险。
三、主要法律风险点及应对策略
(一)货物品质风险点
1.风险点
在进行国际贸易时,货物品质风险点主要表现在强制性标准不达标。当中国企业把产品出口到国外时,对方国一般在质量、环保、卫生等方面设定了强制性标准,尤其对于积极加入欧盟的阿尔巴尼亚,同样适用欧盟标准。货物到达目的港后,外方检验发现货物品质不符合本国强制标准时,一般会要求退货退款,中方企业就会付出高昂的违约代价,这就是货物品质风险。
2.应对策略
阿尔巴尼亚正在积极加入欧盟,执行欧盟统一的进出口商品检验检疫制度,中国投资者需要在此方面增强风险防范意识,参考出口质量标准,完善产品品质。具体可以采取的防范措施有提高产品质量和科技含量;对进口国的产品质量标准做好尽职调查,加强对产品的专业化管理,严格按照进口国标准生产。
(二)知识产权风险点
1.知识产权地域风险点
知识产权的一大特点就是地域性,在一国合法注册的商标,在另一国需要依据该国法律再行注册,否则不受保护。但是,很多时候原本属于我国的商标在他国因被抢注,导致我国企业无法进行注册,国内正牌产品进入海外市场受阻。我国 “同仁堂”和“大宝”等商标,在向海外发展过程中,就遇见过此类情况。
2.定牌加工侵犯知识产权
3.应对策略
企业在进入阿尔巴尼亚之前,尤其是知名企业,要增强知识产权侵权风险自我保护意识。海外投资企业,在研发自主知识产权基础上,对已在国内取得的知识产权,应通过合法途径取得相应知识产权。对外出口企业需做好生产加工前的针对出口商品知识产权的调查。
(三)合同主体风险点
1.外方仅由个人签名风险点
2.利用关联企业偷梁换柱风险点
例如,合同签订方为阿尔巴尼亚甲公司,但盖的却是甲公司的香港关联公司乙的公章,而且两家公司名称几乎一模一样,公司乙却是没有履行能力且资不抵债的,如此国内企业就无法成功追讨海外债务。
3.应对策略
在签订合同时,国内企业应提高风险意识,对合同实体加以甄别和选择,严格核查授权主体资格,同时,可以通过阿尔巴尼亚商业查询机构确认合同订立方的相关资质及商业信誉,以避免不必要的损失。
第五节 案例
一、案例介绍
中阿经贸往来以贸易为主,其中我国对阿尔巴尼亚出口商品占双边贸易额的大部分。近年来,我国自主知识产权的高科技产品成为出口阿尔巴尼亚的新亮点。其中,特雷克斯起重机顺利出口阿尔巴尼亚为代表之一。
特雷克斯是纽约证券交易所上市公司,美国500强企业。股票代号TEX。特雷克斯集团现任董事长兼首席执行官是罗纳德•笛福(Ron DeFeo)。特雷克斯(中国)投资有限公司自1988年在中国成立,先后在包头、常州、上海、泉州和漳州等地成立了多个独资和合资公司。
二、案例评述
特雷克斯公司一系列极具成果的贸易活动,为该公司进一步拓宽阿尔巴尼亚市场乃至拓宽欧洲市场打下了坚实基础,成为中国企业同阿国当地合作出口我国自主知识产权的高科技产品的典范。我们可以从这一成功案例中学到一些宝贵经验。
(一)坚持技术创新
为了适应市场发展,特雷克斯与科尼起重机合并为一家新公司——科尼特雷克斯,股份份额的分布为特雷克斯占60%,科尼占40%。2017年1月4日,科尼集团与特雷克斯物料搬运与港口解决方案完成收购合并,有利于在工业起重领域和港口解决方案市场全面提升公司作为全球领先者的市场地位。
特雷克斯经过战略调整之后开始从全球工程机械制造企业逐渐转向制造企业,公司业务有了更大的增长空间,其公司在中国的业务也蒸蒸日上。设备和生产安全一直并永远是特雷克斯各大产品部门的基础,致力于不断提高生产安全意识和安全措施。高空作业平台事业部将中国市场视为重点合作对象。起重和港口等部门将在中国市场需求的基础上,以工业4.0为导向,致力于产品自动化、智能化、信息化的研发和应用,提高产品技术创新。这种创新的技术和自主知识产权正式特雷克斯在竞争激烈的阿尔巴尼亚项目招标中脱颖而出的有力武器。
(二)与当地企业合作
阿尔巴尼亚政府的招标采购会通过严格的法律制度进行约束,外资企业会面临考察、签证办理不便利、语言沟通障碍等问题,以及招标过程繁杂等法律风险。
(三)树立国际品牌形象,实现共赢
特雷克斯不仅在启重装吊方面在国内外有着良好的口碑和形象,其产品不断向国际化迈进、研发能力不断得到提升,中国的战略地位在其全球发展版图中重要性也逐步加重。
第三章 贸易管理法律风险
第一节 国际贸易法律风险提示
国际商事贸易过程中,相比于单纯的国内贸易,交易双方将面临更多的风险,包括经济、政治、文化、法律等方面风险,特别是在大多数中国企业对阿尔巴尼亚了解较少的情况下。贸易中的法律风险,主要是由于法律法规、条约协定规定不明、合同约定不清等而导致的贸易损失,例如东道国外汇调控政策、合同缔约过失等。如何预防法律风险和把握商业机会,海外投资者首先应懂得辨别法律风险,做好事先的尽职调查,然后针对性地采取有效的规避措施。
一、信息获取程度不对等的法律风险
在市场经济活动中,掌握的信息比较充分的一方,往往比较有优势,反之,获取信息匮乏的一方则处于劣势地位。中国投资商在阿尔巴尼亚的合作项目目前主要集中于基础建设领域,相对于阿尔巴尼亚一方来说,在关于合作伙伴、交易习惯以及产品信息等方面中方难以掌握充分信息。
二、合同条款的法律风险
(一)条款约定不明的风险
依国际贸易缔结合同的惯例,为避免交易双方的误解和冲突,减少经济损失,合同条款的措辞必须精确而清晰。比如说,一位外国客户期望产品的颜色为“深蓝”,但与工厂的合同约定的产品颜色为“蓝色”,导致工厂交付的产品颜色是“浅蓝”。双方最后只能通过协商分担因“一个字”的瑕疵产生的各种额外费用。鉴于此,为了避免国际贸易双方在履行合同时对产品样式、付款方式、具体要求等产生误解,缔结合同的各条款表述和含义必须准确,否则只能自行承担各种风险。
(二)免责条款的风险
国际贸易合同中的免责条款常常伴随着一定的法律风险,买方在缔结合同时应当对免责条款加倍留意,以便更好的维护自身合法权益。就像卖方将产品交付给买方或终端用户后,当买方或用户发现产品存在缺陷,甚至是无法正常使用时,买方势必要承担不必要的风险和损失。有这样的实例:甲把有瑕疵的产品交付给乙,结果乙因此产品停业四天,正常乙有权请求甲赔偿货价损失和营业损失。但甲乙的合同事先有履行合同时间接损失的免责条款,甲正好以此免责条款进行抗辩,最后乙只获得了货物赔偿,四天的营业损失只能自行承担。
(三)贸易条款中的风险
交易双方会根据交易情况选择相应的贸易方式,不同的贸易方式会有不同的潜在风险。
(四)货物检验的程序和标准方面的风险
国际贸易合同中极为重要的基本条款之一就是货物检验程序和检验标准,所以当交易双方准备进行贸易合作前,就必须对货物检验程序和标准进行清晰准确的约定。通常甲方只检验所抽取部分样品,抽检合格后乙方就安排装箱托运。但现实中抽检也预示着不少风险:即甲方抽检样品认定合格的行为意味着认定全部货物检验合格。所以当甲方收货后才发现其余货物存在瑕疵和缺陷时,要怎样证明缺陷事实并维护自身利益就显得十分重要。如何规避此类风险呢?关键在于交易双方约定的关于货物检验程序和标准的条款是否细致全面,同时双方还可共同约定由第三方进行检验,且同意由该第三方出具的检验报告适用于交易双方的任何质量纠纷,具有最终效力和约束力。
(五)进口生产线安装过程中的风险
进口生产线不仅工序较为复杂,包括安装、调试、验收等阶段,而且还需要贸易双方协作,故常引起各种纠纷,主要有生产线配套设施的质量好坏、工人专业水平高低、原材料质量及检验测试水平等问题。与此同时,国际贸易还涉及到交易双方语言沟通不畅、文化差异和交易习惯等深层次因素,极容易因为一些小的纠纷将双方矛盾扩大化,因此需要理性采取有效措施应对。
第二节 法律风险应对策略
一、业务洽谈阶段的法律风险防控
(一)前期调查以及政策法律了解
1.熟悉贸易国法律和政策的变化
了解贸易对象所在国的有关法规政策是进行国际贸易的前期必备工作,熟悉前后政策的变化和一些特殊的情况,熟悉该国的关税设置和汇率变动这类关键信息,尽可能在贸易时遵守所在国的法律和政策,力争在国际贸易时掌握主动权。同时,重视对贸易国的法律风险评估,主动利用有关国际组织或他国对贸易国的风险评估。对评估后交易风险系数较高的国家,应格外注意采取谨慎的贸易战略。
2.重视预先对交易对象的资信调查
选择合适的合同对象是开展国际贸易中需要特别注意的问题。首要就是对合作方的资金信用情况进行调查。为何说调查资信情况十分重要,主要因其涉及到交易对方是否有履行债务的能力。什么是资信调查呢,即特指合同对象的综合经济状况,包括注册资本额,实收资本,帐户余额,授信额度,主要业务范围,经营能力度等;同时还有合同对象的商业形象,即商业信誉,商业道德和商业习惯等等。当合同对象具备适当的履约能力和诚意,可以称为资信良好的企业,才能够放心与之合作。这既是对合作企业的要求,也是对自身的要求,资信表现越是良好的企业越容易促成彼此的合作。
(二)证件办理资质审核
在阿尔巴尼亚进行贸易业务磋商时,要注意提前办理相关证件以及审核资质证书。例如:相关类型的签证、劳动许可证等;商品进出口证件,包括进出口资质、检验检疫证书、自理报关登记证书、海关注册证书等;合作方经营资质证书,包括营业执照、进出口资质及相关产品生产经营所应有的法定资质等。
(三)知识产权申请核实
为了避免知识产权方面的风险,开展业务时也要注意对知识产权进行核实。一方面主要是核实对方产品有无知识产权争议,另一方面是要提前完成我方产品的知识产权的相关申请。
二、合同签约阶段的法律风险防控
(一)合同的起草
合同是双方进出口贸易的基础,尽可能争取到合同的起草权或参与起草,因为这意味着争取到双方贸易活动的主动权,从而作出有利于自身的规定,从根本上将风险降至最低。在起草合同时,格式的完整只是最低要求,还要尽可能内容详实全面、条款措辞准确、注意特别事项等。如果未掌握起草合同的主动权,未直接参与设计,在审阅对方企业合同时,也应当以设计者的身份加以审阅,避免相关风险。
设计合同条款时,要注意以下几个风险点:
1.选择正确的贸易术语
企业在设计合同条款时要注意参考国际商会编纂的《国际贸易术语解释通则(Incoterms)》,熟练掌握其中的贸易术语的含义,在设计合同条款时,选择适用并对自身有益的贸易术语。
2.选择适当的付款方式
现在国际贸易中交易双方选择较多的主要有直接汇款、信用证、托收、信用证和预付款相结合等付款方式,其中直接汇款经常与银行保函、备用信用证等担保工具搭配使用。若合同双方为工程建设、生产线进口等较为复杂的贸易,则通常设置若干付款阶段,几种付款方式结合使用,降低风险等级,确保交易安全。
预付款和信用证相结合的付款方式则适合出口企业选用,尽量不选择或者尽可能少数情况下选择货到付款的支付方式。如果使用信用证,需要注意不要使用长期信用证,尽量开立不可撤销的、见票即付的信用证,同时首选那些信誉度较高的银行机构,以增加交易的安全性。
3. 选择合理的争议处理方式
为降低交易风险,便于纠纷解决,交易双方在缔结合同时应对争议处理方式达成合意。通常有诉讼和仲裁这两种争议处理方式,均具有法定强制执行力。如何选择这两种方式,一般来说贸易对象有资产在我国境内,包括动产、不动产等,而我方在贸易对象国无资产,那么选择法院诉讼方式较好。原因是一旦贸易双方产生纠纷时不仅利于我方在国内提起诉讼,而且方便后期法院执行。
以上情形外,通常约定仲裁方式。
4. 选择争议解决机构和地点
争议解决机构和地点的选择,与选择何者争议纠纷处理方式有关。
提起法院诉讼解决争议这个方式有其特殊性,通常原告在争议产生后根据具体情况和有关法规选择管辖法院,但交易双方预先约定了纠纷管辖法院的除外;选择仲裁方式的话必须注意仲裁机构和仲裁地点的提前选定,当前国际贸易中我方企业通常选择的仲裁机构主要有:中国国际经济贸易仲裁委员会(CIETAC)、香港国际仲裁中心(HKIAC)、新加坡国际仲裁中心(SIAC)、斯德哥尔摩商会仲裁院(SCCIA)等,也可以根据自身企业的惯常习惯而选择相应的仲裁机构,关键点在于仲裁机构的确定,应当为双方企业共同选择确定。
(二)合同审核
合同起草结束后,需要进行审核,大体分为两部分,即内容审查和形式审查。
1.内容审查:内容审查主要涉及到合同核心信息的要素,涵盖签订主体、标的内容、意思表达、权利义务、风险规避等方面。
2.形式审查:形式审查主要是指合同的框架、文字等具体表述是否存在问题与瑕疵。从合同框架上看,主要看交易双方的内容和方式有没有明确、交易预测条款完整与否,有无疏漏的地方、合同内容,具体条款,整体架构能不能协调有序;从合同细节上看,合同中的词语、数字、术语等表达是否清晰明确,无歧义;从合同手续上看,重点注意要不要通过行政许可或备案,签字和盖章齐不齐全,货物和钱款如何交接,授权人的签名是否清晰真实、授权书的内容完不完整;对涉外、涉港澳台的合同审查,这一格式条款可作为双方的约定:该合同适用的中国法律,即中华人民共和国的法律、法律解释、行政法规、部门规章、司法解释、地方性法规、自治条例和单行条例、地方规章及其他具有法律效力的规范性法律文件(但不含港澳台立法机构制定或认可的法律法规);以及其它基于合同性质构成核心信息的内容需要注意审查。
(三)合同签订
在签订合同时,除了对审核过程中注重的诸多信息——双方权利义务约定的明确对等问题,意思表示真实与否,内容是否完整,交易标的有无违法,争议处理方式是否合理等,在真正签订时,一定要注意对合同履行能力进行核实,付款方式是否符合公司相关制度规定;对签字盖章的真实性进行核实;对联系方式、地址等基本信息进行细致核实;对授权委托的权限及真实性进行核实,以免发生前述文章提及的关联企业所带来的问题或者其它细节疏忽所带来的风险。
三、合同签订后的法律风险防控
(一)合同的保存
签订完合同之后,需要保存合同文件,以免遗失。同时与合作有关的证明材料应保留,像双方协商的资料、电子信函、双方在合作过程中对一些问题进行协商的书面性意见,还有各种会话、谈判的影音图像等,即使不具备合同的外观,但性质和合同一样。如引起纠纷时,可作为相关证明材料。
(二)合同的履行
1.自觉履行合同权利义务
企业要依合同规定如期按时交付或接收合同标的商品,为对方的履约提供便利,办理进出口相关手续,履行好需要承担的合同义务,促进合作的顺利进行。
2.督促对方履行合同义务
若对方企业在履行义务时有所迟延或懈怠,企业应该及时督促,并且有权让业务部门派专员全程负责和管理,需要与对方保持良好的信息传达工作,尤其注重对方的履约行为,避免迟延交付造成不必要的支出或引发争议。尤其遇到特殊情况,可及时商议沟通,以促成合同义务的实现。
3.后期监管
货物交接时,当进口方接到货物后,必须及时履行物品检验义务,如合同没有约定检验方式等也应尽快检验,通过检验若货物的质数量等与合同约定不相符,则立即告知出口方;与此同时,进口方应依据交易合同的相关条款开立信用证,出口方则依据检验情况有权选择拒收有瑕疵的信用证。
当进口方没有及时履行检验或通知义务,除非货物有保质期,否则可能无法行使货物与合同约定不符的抗辩权利;出口方也同样需要注意,收到信用证后一定要细心检查核对,当发现与实际情况不一致、信用证的增加条款无法在可本方可控能力内确保满足时,必须向发证行申请修正信用证。
四、争议阶段主动运用法律手段介入纠纷
国际贸易纠纷十分常见,一般解决贸易纠纷的方法可以选择调解、仲裁和诉讼,原则上都是按照合同预先约定的解决途径予以解决。
通常当贸易纠纷出现时,双方若事先有约定调解机构,则按约定向机构提出调解申请。机构受理申请后介入调解,调解过程需要我方进一步细致研究贸易合同双方约定的各类条款,综合纠纷实际情况,积极协调,争取贸易对象的妥协与让步。
第三节 案例
一、案例介绍
塞拉利昂籍“LEDOR”轮遭阿尔巴尼亚船东基恩毕船务有限公司弃船所引发系列纠纷案。
二、裁判结果
三、案例评析
该案例被评为最高人民法院为保障“一带一路”建设而提供司法服务的典型案例之一。
在厦门海事法院执行扣船令和海事强制令的时候,发现船员处境艰难,基本生活缺乏应有的保障,身心健康受到严重影响,于是指令“LEDOR”轮的国有船代筹集资金来安排该轮和船员供给,并为船上的叙利亚籍船员提供穆斯林斋月期间的饭食,还组织医护人员为出现身体状况的船员提供医疗服务,此外还同外汇管理部门处理船员工资问题。最后,为了使这批外籍船员能分期分批回到祖国,厦门海事法院还同公安部门沟通,特事特办,为其办理相应签证及出境手续。这些工作充分展现了中国法院高效的工作能力以及公正为人民的工作作风,高度体现了中国法院的人道国际情怀,促使外籍船员自愿积极配合法院扣船令和海事强制令的执行,得到叙利亚船员“人民法官为人民”的赠旗致敬,以及叙利亚驻华使馆的致信鸣谢。通过这次为外籍船员提供充分的人道主义帮助,厦门海事政府为在外籍船东弃船条件下审理这类重大疑难典型案件,有了相当宝贵的经验。
第四章 外国投资法律风险
第一节 投资相关风险分析
阿尔巴尼亚投资主管部门是阿尔巴尼亚投资发展署(简称AIDA),是根据2010年7月15日颁布的阿国第10303号法(即《关于阿尔巴尼亚投资发展署设立和组织法》)而设立的,最高领导机构为董事局,该机构下设四个部门:投资和服务部、中小企业和出口部、商业协调和创新中心、市场和运营部。
其中,投资和服务部主要针对国外投资者,该部门的主要任务有:对外推介阿尔巴尼亚可投资的领域和项目;寻找并联络潜在的外国投资者;向投资人提供必要的信息和咨询服务;为外国投资者和阿尔巴尼亚政府、商业主体间的联系发挥中介作用。
一、投资风险概述
与投资有关的主要风险是政治风险与法律变动风险,因而需要对阿尔巴尼亚的基本现状有所了解。
(一)政治风险
一国发生政治事件或者因为政治因素而造成境外投资的风险称之为政治风险,主要包括国家干预、民族主义、政策变动和恐怖主义等风险。在发展中国家中,政治风险多表现为政局动荡抑或战争冲突;而于发达国中,因为政治因素而限制境外投资则是主要的政治风险,包括投资领域限制、市场限制、企业并购限制等。
(二)法律变动风险
在他国进行投资时,一些基本的法律规定需要提前了解,以免增加不必要的风险,例如:《投资法》《企业法》《劳动法》《外汇管理法》《税法》等。但是,如果该国的法律变动较为频繁,法律发展处于不稳定状态,那么企业也会面临较大的法律风险。阿尔巴尼亚系欧盟候选成员国,为了与欧盟的法律接轨,该国进行了较大层面的法律改革,并且已经基本完成。所以,在一段时间内,阿尔巴尼亚的法律应该会较为稳定,法律变动的风险较小,但也存在新法与旧法的衔接或冲突问题,为确保风险可控,需及时跟进最先情况。
二、投资经营而产生的法律风险
(一)直接投资法律风险概述
目前学术界对企业对外直接投资风险可以从不同角度进行分类:比如政治风险、经济风险、社会风险等是依据风险来源及其表现形式来分的;系统性和非系统性风险依据的是企业的风险控制能力;关键风险和一般风险则是依据风险的影响程度;还有特定的国家风险则直接以国家命名。其中各种理论框架模型中,涉及到法律风险的,有将其分为:并购法律风险和经营法律风险;也有根据境外直接投资的不同阶段,将其分为可以投资前法律风险和经营中法律风险;或根据东道国法律风险按照性质不同可以划分为东道国法律不健全的风险和东道国相关法律与母国的相关法律有冲突的风险等多种。本文主要采取的是并购风险和经营风险方式理解。
事实上,直接投资的法律风险主要与企业采取的投资方式有关,需提前评估所采取的投资方式的优劣势,根据实际情况加以抉择。中国企业在进行境外(直接)投资时,通常采取的方式为:新建(设)、并购,具体为:
中国企业在进行境外(直接)投资时,通常采取的方式为:新建(设)、并购,具体为:
1.新建(设):作为中企进行境外投资的主要方式,包括独自新建分支机构或者与境外机构合资、合作来设立企业等。
2.并购:作为中企境外投资的重要方式,包括收购、参股、兼并、注资以及股权设置等。
另外,法律经营风险,与项目或企业所处阶段有关,不同的项目具有不同的特征,而企业发展的不同阶段都会有相应不同的法律风险。
(二)并购的法律风险类别
跨国并购的优势在于可以使企业在东道国快速获得企业的经营权,避免了涉外建厂等繁琐的事务,获得新的法人资格,并且可通过使用现金、债券或股票等方式获得东道国企业的部分或者全部股份,从而最终掌握被并购企业控制权;然而其也隐藏了诸多法律风险,具有较高的风险系数,主要的风险点如下:
1.目标锁定的风险
国际并购中的卖方一般处于相对主导地位,对中国并购人而言,常见的风险在于投入大量人力、物力进行收购的前期工作之后,卖方选择了其他投资人进行合作,导致我国并购人在失去投资机会的同时,损失了前期投入。
2.架构设计的风险
境外并购中,如果收购的架构设计不合理,首先的风险是给投资人带来不利的税务影响,承担更重的税负。其次,不当的架构设计会给并购人的投资盈利目的带来妨碍,例如如果投资人全额收购卖方的股份,那么必然会导致投资人希望原股东作为管理层继续投入精力进行管理的能力减少。
3.政府审批的风险
很多国家对于外国资本收购本国企业有着严格的审批程序和要求,阿尔巴尼亚属欧盟候选成员国家,欧盟对于其域内企业的收购有着相关的条例限制,相关收购一旦违反其条例要求,例如特殊行业的并购、反垄断审查等,将会导致并购人并购失败。
4.融资的风险
对于金额较大、项目复杂的并购活动,卖方一般会要求买方在并购过程中提供必要的融资证明,用以确保其并购的资金能力,而我国投资人融资渠道有限、融资成本较高、融资流程较长,使得融资速度无法同并购进度向匹配,丧失资金实力证明力。
5.应对工会的风险
中国企业进行境外并购,尤其在欧洲国家,工会对于交易的影响是必须面对的问题。其影响可能产生交易必须通过工会咨询程序,以及工会同目标公司已签有条件苛刻的集体劳动合同两种主要风险。前者既延长了交易时间又使得交易成本增加,而后者将严重影响中国投资人在交易后有效运营业务,并使中国投资人增加劳工成本。最后,交易及其后的业务运营可能会受到工会的间接影响,因为工会本身就有着深刻影响当地政治生态的可能性。
6.管理层交接的风险
很多情况下,由于中国投资人无法在短时间内派出自己的管理团队对目标企业进行当地管理,中国投资人会选择或希望目标企业的原有管理层继续管理目标公司的日常运营,从而顺利实现管理职权的交接与过渡,但是原管理人员不愿意继续留在目标公司,或者是因为他们根据其雇佣合同在交易交割后已经获得较大的经济补偿,或者是由于文化上的隔膜对于中国投资人不信任;另一个问题是留任的管理人员不配合中国投资人进行管理,或者是因为他们没有动力继续提高目标公司的业绩 ,又或者出于中国投资人经营理念的不认同。
(三)经营阶段产生的法律风险
企业面临的法律风险在经营阶段会更加复杂。收购方会面临的法律风险来自诸多方面,如环境保护、公司治理、知识产权、企业社会责任等。比如,要遵守当地环境法规来排放污水和废气;要依据当地公司法和证券法来管理公司;在知识产权、企业社会责任等方面也都要依据当地法律进行。我国企业之所以经常出现并购后劳工、知识产权等纠纷,就是因为缺乏并购后法律风险的经营而低估它。例如,环境保护法律风险、劳工风险、合同风险、公司治理风险、知识产权风险、法律文化冲突、税务风险、国有化征用等方面。除此之外,对企业的经营产生影响的还要考虑当地政府机关对外资的态度、当地执法部门的执法水准和状况,以及当地法律政策的变化等。并且投资和经营阶段的法律风险通常是密不可分的,甚至不同阶段,投资与经营可能有重合。
三、投资退出和投资安全的法律风险
(一)股权转让产生的风险
企业一般会通过股权转让退出投资。在此过程中产生的相应法律风险,通常是因为股权转让合同存在漏洞和不完善,使得合同违约或者造成当地关联方违约。
(二)资金流通风险
企业关于上市公司的退出方式中,如果投资国家的证券市场非常小,流动性不够,资金流通不畅,那么资金就会难以回收。如果要通过公开证券市场退出来,那么就提前要进行筹划,否则就会面临资金流通风险。地拉那证券交易所(Tirana Stock Exchange,TSM)是阿尔巴尼亚主要的证券交易所,总部位于首都地拉那。该交易所总经理是Anila Fureraj。1996年,地拉那证券交易所开始作为阿尔巴尼亚中央银行的一个部门来运营。同时,成立阿尔巴尼亚证券事务监察委员会,并以正式成员加入欧亚联盟证券交易所。市场被充当为中央银行一个部门,直到在2002年它被分拆为一个独立的实体。 阿尔巴尼亚的证券市场尚处于发展阶段,有诸多不确定的因素。
(三)清算退出风险
遇到企业投资失败时,那么需要及早进行清算程序,因为这是唯一一条有利于风险投资方能够收回全部或者部分本金的风险资本退出的途径。一般通过非破产和破产两种方式进行,前者因营业期满而解散,或者股东会议解散,抑或因违法被责令解散,其难点在于难以顺利解决形成的公司僵局;后者则是因为债务原因被依法宣告破产,其风险点在于投资的风险资本血本无归。所以,在清算退出方式中,企业需要熟悉阿尔巴尼亚的《清算法》和《破产法》。
第二节 法律风险应对策略
一、投资前的法律风险防控
(一)充分了解东道国的法律投资环境
中国企业在阿尔巴尼亚进行投资时,不能盲目进行,在进行正式投资之前,需要聘请当地的团队或者具有专业投资风险分析和调研经验的团队对阿尔巴尼亚的相关法律政策进行研究,并对投资市场及投资目标进行尽职调查,确保自己的投资行为能够顺利进行,不能只为了追逐利益而进行盲目投资,其结果可能反而不利。
(二)选择适当的投资方式和企业组织形式
对企业而言,不同的投资方式以及企业组织方式,其产生的法律风险也是不同的。在充分了解阿尔巴尼亚政策法律以及做完全面的调查之后,企业根据市场作出合适的投资以及企业组织方式的选择至关重要。因此在阿尔巴尼亚的中企需要全面考虑各项因素,包括自身资源、风险承受力、发展战略乃至该国的法制环境等,进而作出合适自己情况的投资和企业组织形式。
(三)积极向保险机构投保
积极向保险机构投保,作为化解和转嫁境外投资产生的各类风险的一种常用方法,在境外投资中有两个方面的运用,一是以财产一切险、营业中断险、机器损坏险、第三种责任险等为主要险种的通常的商业财产保险;一是以政治风险如外汇险、征用险等为主要投保险种的海外投资保险制度,这是境外投资领域中所特有的。
2005年,《关于建立境外投资重点项目风险保障机制有关问题的通知》发布,使弥补国内资源的境外资源开发项目得以重大支持;极大发展了境外生产型和基础设施型项目,带动国内技术、产品等出口及劳务输出;同时境外研发中心项目能利用国际先进技术、专业人才和管理经验,使得企业国际竞争力得到提高;另外加快了境外企业收购兼并项目发展,开拓了国际市场。
二、投资经营和新建并购阶段的法律风险防控
(一)了解和遵守东道国法律的同时遵守母国的法律
在阿尔巴尼亚的中企要充分了解当地的相关法律,并遵守它以免不必要的风险和处罚,因为各国在吸引境外投资方面有各自的限定,在反垄断、国家经济安全、环境保护、劳工等诸多方面都体现不同的标准。另外为了获得到母国更好的保护,企业也要留意并严格遵守国内关于投资审批、国资管理等方面的规定。在此,重点强调境外并购过程中风险的防控措施:
1.在目标锁定上,需要从项目的最开始持续判断卖方的出售意向以及变化;考虑在项目的较早阶段就开始同卖方商讨关键商业点,以尽快确定双方是否有可能达成交易,从而降低前期投入的浪费;在合适的时点要求同卖方签署具有法律约束力的排他性协议,将交易锁定在一定的排他期内。
2.在架构的设计上,应当在交易开始时即形成明确的投资目的,考虑目标业务的持续运营对于卖方的依赖程度,从而确定其是否希望对目标业务进行100%的收购或部分收购。
3.在政府审批上,需要在交易早期即咨询相关顾问,对于涉及的政府审批、获得批准的可能性以及时间表有一个初步判断。如果交易确实存在较大的审批风险,在特殊情况下,中国投资人可以需要考虑更为灵活的收购方式。
4.在融资上,如果卖方对于中国投资人的融资能力有很大顾虑,并且交易中存在其他潜在买方的激烈竞争,中国投资人可以考虑在交易文件中就因为买方融资没有到位而造成交易被终止情况,向卖方支付一定的合理赔偿,从而打消卖方对于中国投资人融资能力的顾虑。
5.在应对工会上,中国投资人应当和目标公司/卖方一起,尽早同工会进行沟通,并保持顺畅的沟通渠道,消除目标公司的工会对中国投资人作为未来股东的顾虑。
6.在管理层交接上,中国投资人应当在项目早期即积极寻找和目标公司管理层沟通的机会,使管理层认同中国投资人的经营理念,并了解管理层的意向。对于具有大规模海外扩张计划的中国投资人,建议应当逐步建立海外管理人才库,形成自己可用的具有国际管理经验的团队储备。
(二)善于利用双边或多边投资保护协定
目前,我国已于世界上包括阿尔巴尼亚在内的一百多个国家签有双边投资保护协定,但中国企业很少有善于利用此类协定来维护自身利益。另外多边投资条约,如《多边投资担保机构公约》、《与贸易有关的投资措施协议》等,也是保护境外投资的重要武器。企业要学会利用这些协定来保护自己的权益。
(三)企业自身要完善内部机制以及人才配置
企业应健全完善内部控制机制,建立和完善综合性的跨境收购和境外投资风险管理体制,使治理结构不断完善;建立突发事件预警和应急机制,加强内部律师顾问设置;严格执行相互制衡的决策机制,强化法律风险管理,使各项人员和财产安全措施落实;加强国际业务管理水平,同当地优势企业合作,重视培训员工境内外相关法律知识,同时扬长避短,避免因地域环境而造成的法律风险。
三、投资退出和投资安全阶段的法律风险防控
(一)充分重视投资法律文件的保存和留证
由于缺乏法律意识,中国少有企业重视相关投资法律文件的保存和留证,因此每当发生争议,往往由于法律文件的漏洞或者缺乏证据而处于劣势地位。企业应当重视聘请专业精湛的律师来审查修改文件中的相关投资条款,争取使自己处于有利地位
(二)利用法律避免退出清算风险
如果要进行股权转让,中国企业应当尽量利用自己股东身份在公司章程的制定和修改中加入对自己有利的条款,便于股权安全退出;如果是上市公司退出,则一定要找成熟的交易所,不一定非得到当地上市;如果要进行清算,则需要加入一些优先权的条款到清算条款里面,以此来保证投资者的权益。
第三节 案例
一、案例介绍
2016年,中国光大控股有限公司(光大控股,股份代号:165.HK)宣布,与富泰资产管理有限公司(简称:富泰资产)合营并专门投资于全球机场的公司Keen Dynamics Limited(简称:KDL)已签订协议,收购地拉那国际机场SHPK(简称:地拉那国际机场)——阿尔巴尼亚最重要的交通枢纽,亦是阿尔巴尼亚首都机场的特许经营者。交易完成后,直至2027年前,KDL将接管其特许经营权。该机场的乘客人数由2005年的六十万,增至2015年的两百万,地拉那国际机场是欧洲增长最快的机场之一,充分显示阿尔巴尼亚的经济发展迅速。
富泰资产管理有限公司(简称:富泰资产)在2000年创立,是一家专注于发展机场及相关航空产业的投资集团,它以香港为基地,遍及中国和世界各地。富泰资产成立的目的,是通过为航空产业链增值,带动和连接区域、国家和全球经济体之间的跨境资本流动。
2006年成立的以中国飞机租赁集团为名的控股有限公司,是富泰资产在中国成立的第一间具有独立经营特点的飞机租赁商。以 “2015年度最佳飞机租赁商”的殊荣刊登于全球运输金融杂志GTF,标志着中国飞机租赁在全球航空金融界举足轻重的地位。富泰资产作为海外机场收购的先驹,2015年时收购作为法国西南部最大机场的图卢兹布拉尼亚克机场,与山东高速集团共同掌握其49.99% 股权。此次交易具有重大意义,不仅开启了法国机场私有化项目的首单,更是中资财团首次在海外完成机场并购,使得其在全球机场发展大会GAD这一世界级机场业界最大规模盛事上,荣获“2015年年度最佳交易”的殊誉。
二、案例分析
光大集团收购阿尔巴尼亚地拉那国际机场集团是我国企业“走出去”的又一典型案例,也是我国企业积极参与“一带一路”框架下国际合作的成功典范。光大集团收购地拉那国际机场集团案的成功,证明中国基础建设走出去,不仅可以通过劳务合作、工程承包等手段,还可以通过企业层面间的收购、并购手段,实现基础建设的对外投资。这一项目取得成功的重要原因之一是,认真挑选合作的项目或企业,做好前期调查和风险防范工作,成功扩大业务规模,塑造品牌形象,让走出去的步子更稳,走得更远。
三、案例评述
光大控股联合富泰资产通过强强联合的方式,取得投资合作的成果,值得我国其他投资人借鉴的经验如下:
(一)风险防控
企业海外并购,当前主要面临的重要风险可以归为四种:第一是评估风险,第二是融资风险,第三是交割风险,第四是交割后整合的风险。光大控股收购地拉那国际机场中,综合考虑了政治、政策以及经济等多方面因素。阿尔巴尼亚风光美丽,曾被评为全球十大旅游国第一名,被邻近国家视为度假胜地,发展机场大有可为,而该项目回报亦相当吸引。收购机场是属稳定的投资项目,地拉那国际机场旅客人数每年约有10%增长,目前阿尔巴尼亚的整体经济虽未算蓬勃,但在旅游业方面潜力很大。
(二)强强联合,打造全产业链发展
光大控股及富泰资产联合投资项目,双方在金融及航空专业技术领域携手合作。富泰资产作为一家扎根香港、遍及全球的专注于机场及航空产业项目投资的集团,2006年成立了首家带有经营性质的中国飞机租赁公司,是名副其实的对外投资机场的先驹。
(三)产融结合,提升价值
如今,在实体经济非常渴求现代国际化金融业的情况下,要发挥企业影响力要依靠产融结合的力量,而富泰资产在飞机租赁领域领有着其超前独到的经验,可为优势拓展航空其他领域版块助力。光大控股是光大集团在港的金融公司,秉持“大资产管理战略”,专注发展“跨境资产管理及投资”。光大控股的大资产管理,覆盖了一级市场、二级市场、结构性投融资产品,再加上飞机租赁业务。中飞租赁队作为目前具有经营性特点的中国飞机租赁的领航者,其规模已拓展至55驾。随着近年来中国企业“走出去”,以及中国积累的财富,产业和金融的融合成为一种新的经济发展范式。
第五章 公司设立法律风险
第一节 公司设立的风险分析
基于长时间的国际实践,外国投资企业形成无非是于东道国依据其法律投资设立新企,或者通过收购东道国现存企业的部分或全部资产股份而获得其部分或全部控股权两种方式。而我国企业根据《中华人民共和国境外投资管理办法》规定,中国企业境外(直接)投资至少包括新建(设):在境外独资新建分支机构、通过与境外机构合资以及合作设立企业等;并购:包括参股、注资、收购、兼并、股权置换等两种主要方式。
一、国外设立独资企业产生的法律风险
许多投资者偏向采取独自经营企业方式来进行海外投资,因为这有利于统一经营决策权,有利于母公司战略目标的实现。但因为独资经营企业自身性质和特点,难以避免一些法律风险。
二、在外国设立合营企业的法律风险
两方以上包括两方的当事人因为要实现某一具体目标,进行某项具有风险性的活动,称之为合营企业。其因不同国家的法律制度而具有不同的法律地位。有些国家设立了相关的法律规定来限制外资企业。有些国家会保留消极否定权。合营企业还不利于知识产权的保护,容易引起诸如专有技术、商业秘密等知识产权纠纷。这些都是合营企业的所有权和控制权由东道国企业和外国投资者一起分享的结果,合营双方往往因为目的和利益上的不一致,在某些关键点上产生争议,而这些都是会对企业发展产生阻碍的因素。
三、收买或者兼并外国企业以及控制外国企业股权的法律风险
近年来跨国并购这种对外投资的方式已经吸引了越来越多的注意,是中国对外直接投资的重点方式。因此,企业的并购过程中遇到的法律风险也越来越需要关注。企业在跨国并购过程中将会遭遇的法律风险主要包括:
(一)东道国政府关于特许审核问题
并购形式的投资审批过程对于新建投资来说可能更为苛刻。一般要求投资者要事先甚至有的还要事后跟监管当局申报。东道国为了保留政府关于特定项目的批准权,通常会设置苛刻特别的审批程序和要求,甚至采用的审查方式不透明不公平。
(二)反垄断审查风险
跨国并购时,企业通常都被要求接受东道国的反垄断相关审查,因为垄断是跨国并购可能产生的最大负面效应,可能使东道国产业、市场和原有竞争秩序遭受压制和破坏等恶性影响。外资并购因此耗费时日、增加成本的情况并不罕见,因为发垄断法及其管理重点、程序及标准在各国国家不尽相同,这些都会为外资并购带来麻烦甚至冲突。阿尔巴尼亚的法律体系已经与欧盟的法律接轨,对外资并购等在国内并购法律中都有规定,一些没有详细规定的部分,可参照欧盟有关法律。
(三)反收购风险
在跨国并购过程中,会遭受来自企业股东和目标企业管理层的阻力。因为一方面,并购会使股权稀释抑或使现金支出增多,并且带来的收益通常具有极大的不确定性,并购方案在股东大会上可能会被否决,因为很多股东并不愿意承担这之中的风险;另一方面,纵使并购方案能在股东大会上通过,目标企业管理层也会因为既得利益受损而而努力反并购。
通常目标公司经营者因为自身或公司的既得利益,利用一定手段避免收购发生或者遏制已发生的收购的行为,称之为反并购。反并购措施可以分为三类:一是采取如回购股份之类的股票交易策略;二是采用诸如发行股票以限制表决权、安排反并购条款于企业章程中等管理上的策略;三是根据证券法、反托拉斯法、公司法等相关法律,诉求于法律保护来确认并购的不合法,这点就要求中企要悉知东道国相关并购行为的法律规定及其规范操作。
(四)商业信息获取程度不对等的风险
企业要做出正确决策,其前提是要拥有高质量高数量的商业信息。交易的双方在信息方面拥有的数量和质量的不一致称之为信息不对称,通常表现为一方拥有另一方没有的信息。而在跨国并购中,并购方和被并购方因为掌握企业相关的信息不对等,而导致相关法律风险时常发生。
信息不对称使得并购方和被并购方处于不平等的利益关系。被并购企业为了最大限度的追求其自身利益,不会向并购方透露对其不利的信息,如企业债务、诉讼纠纷、可能承担损失的担保等等。而收购方在短时间内又难以对被并购方进行事无巨细的了解,比如其盈利情况、产品质量、市场前景、资产质量等等。这就会使得并购方在并购后陷入危机。
(五)跨国性上市公司在收购中关于并购协议、并购程序是否符合合法性的风险
为了避免引起协议并购的无效争端、引起法律诉讼,并购协议的签订和履行一定要严格依据法律规定实质要件里面的程序规定。跨国并购中的关联方,要严格遵守各国在合同要约方面关于公开要约收购的强制信息披露规定,不得产生规避行为,不然会给增加并购方许多额外的法律风险及成本。同时跨国并购中,也要遵守公司法及证券法的规定,如果存在关联交易行为,将会对交易目的的实现产生很大影响。
(六)泄密风险
在并购活动中,应对相关信息采取高度保密措施,以免影响并购的成本。这些信息(比如并购策略)是企业谈判的重要筹码,其泄露的后果严重,竞争对手可能会在了解相关策略信息后恶意抬高价格而导致成本增加;此外,泄密会影响到参与并购的上市公司的股价大幅度变动,证券监督机构会强制要求披露并购信息,导致并购活动受到阻碍。
(七)并购方式和支付方式安排的风险
在债务整合和对价支付过程中,如果不能妥善处理并购企业遭遇的并购以及支付方式安排的风险,将会引起双方纠纷,企业并购后的正常运营会受到影响。
企业并购一般包括涉及债权债务、高风险难防控的股权收购和不涉及债权债务任何承担责任的资产收购两种方式。
收购方的支付方式可有多种,不同的支付方式对收购各方的收购成本和风险产生不同影响。在支付对价的形态上,有货币支付、有形及无形资产支付、股票支付等多种选择。支付方式则有利润分享式、分期支付或资本性融资式可供选择。
(八)公司治理结构的法律风险
公司治理的组成,首先是公司组织机构,其做为最高领导机构来决策、执行和监督公司经营活动。根据我国《公司法》规定,公司组织机构包括股东会、董事会和监事会,上市公司设立独立董事。目前我国成立的企业在机构配置上较为符合公司法的规定,其制度也较为完善。其次则在于公司权力制衡机制,它是建立于股东会、监事会和董事会三者间的有效制衡关系,
为企业内部风险防控打下了重要的基础。然而令人遗憾的是,在我国很多企业中,董事会形同虚设,股东会作为象征形式,监事会没有发挥有效的监督作用,它们同公司高层管理人员间的关系界定模糊随意,使得高层管理人员手握企业的实际经营大权,对内部人形成控制局面。这一切都是制衡机制失衡失效的结果。
第二节 法律风险应对策略
一、公司设立协议需科学有效
作为公司设立的初始性文件,发起设立公司协议的科学有效指定,有利于防范公司设立过程中因为出资方式和结构、出资评估及履行而产生的风险,对能否成功设立公司有着不言而喻的意义。
虽然设立协议的形式各种各样,约定的具体内容也不尽相同,但还是能通过约定好有一定规律可循的主要条款的内容,用来防控相关法律风险。主要条款内容则有:比如出资人的详细信息;比如新设立公司预先核准全称;比如各投资人认缴的出资额、出资期限、出资方式、交付时间;比如新设公司的经营期限和注册资金;比如设立成功或者不成功时的债务及费用承担;比如公司召开股东会或股东大会的第一次时间,产生公司的组织机构、监事会总经理以及董事会的人选方式;保密条款;有关股东与新设公司竞业禁止的规定;违约责任与纠纷解决方式等。
二、公司章程设计需全面规范
公司章程中的规定涉及到诸多实际公司运作时需要处理的事项,故全面规范的设计需要多方面注意。
三、公司正式注册前审查需全面综合
当公司设立的协议与相关章程协商一致后,进入公司正式注册环节时,应当全面综合地进行自我条件的审查。
四、抽逃出资与资产评估不实风险防范
公司成立后需要注意抽逃出资与资产评估等方面的事项。
(一)抽逃出资风险防范
公司成立后,涉及到资产风险的防范问题,具体可以从以下几方面加以预防:
1.设立专门账户。在公司成立后,为了保障公司的资金安全,需要设立专门的账户,同时资金流向要严格监控,防止股东抽逃资金的恶劣行径;
2.定期进行审计。聘请专业人士来进行审计审查,并要求其盖章和签名,通过审计确定是否抽逃出资,具有科学性;
3.规范管理制度。公司内部需制定严格的管理制度并落实实施。对于某些情况要应实施严惩(例如:出资人抽逃出资),不仅要求其承担相应的责任和赔偿,更应追究其刑事责任。
(二)资产评估真实性审核
应该及时更新资产评估的情况,同时也需要到真实性进行审核。一般而言,提供的资产评估材料、方法以及中介机构评估等方面的一个或者多个环节产生纰漏,都会出现出资资产评估不实的情况,就隐藏了法律风险。主要表现为:
1.中介机构选择中的法律风险。
2. 非货币财产权的评估价值将影响到公司注册资金的金额,并会直接关系到股权比例及控制权强度。
因而,资产评估非货币财产权利时必须遵守以下两点原则:1.聘请专业中介机构出具资产评估;2.建立起严格的企业管理制度并落实实施。
五、出资财产权利瑕疵预防
当出资人使用并不拥有其合法处分权的非货币财产出资,即出资人垫付的非货币财产有瑕疵。因此具体防范措施有:
1.最好聘请专业部门对出资人垫付的的非货币财产进行审核和鉴定。
2.非货币财产转移及登记手续要及时办理;
3.公司内部管理机制要加强以确保合法有效。
第三节 案例
一、案例介绍
海隆油服成立海隆油服阿尔巴尼亚技术服务有限公司
海隆油服阿尔巴尼亚技术服务有限公司成立于2014年,公司总部位于地拉那。目前阿尔巴尼亚项目有HL-30一支3000马力钻机作业队伍,为壳牌SUA提供钻井服务。海隆2014年在阿尔巴尼亚贝拉特中标的一个钻机服务合同,使得中国在阿投资范围涵盖机械设备和工业服务领域。
目前在海隆油服中,中外员工比例是1:2,其中本地员工约占2/3。
由中方和阿方组成的这支新建跨国队伍,在中国企业的领导管理下,一直以来飞速进步,这在合作伙伴眼中显得如此不可思议。同时双方在工作上能精诚合作、共同进步、相互扶持、不分彼此。这一切都使中国企业的团队建设能力受到广泛见证和认可。
谈及中企为阿尔巴尼亚带来的变化时,正如其投资发展局局长根茨•切利提到:通过当地市场发展趋势,就能明显看到中企不仅仅进口货物,还为当地带来了技术知识,在提升就业率的基础上,更是促进了当地员工的知识技能。
二、案例评析
海隆油服在阿尔巴尼亚成立海隆油服阿尔巴尼亚技术服务有限公司,在境外直接投资的风险防控方面提供了启示:
境外直接投资时指境内机构经境外直接投资主管部门核准,将其资金、实物、工业产权、知识产权等投放到海外,通过设立、并购、参股等方式,在境外依投资目的国法设立企业或收购既有企业或项目所有权、控制权或经营管理权等权益的行为,是现代化的资本国际化的主要形式之一。对外投资,依据国际法律法规以及投资目的国有关外来投资政策和立法等,一般是指直接投资。它不仅是国际资本的流动,更是伴随着企业经营管理控制权的国际转移。根本目的在于使企业在海外投资过程中对境外企业保持有效的管理权和控制权。
除了我国国内立法之外,境外直接投资法律制度的法源还有我国签订的双边、多边协定(条约)或者参加的相关国际公约。由于国家主要通过在财税、金融、技术信息援助等方面提供优惠措施,使得境外直接投资商加大投资力度,因而我国境外直接投资促进了相关法律制度的建设和完善。其中就包括了税收优惠、金融扶持、技术援助和提供信息情报服务等几大领域。
(一)税收优惠法律制度
我国在境外投资税收优惠方面的法律制度建设主要体现在以下几个法律和法规之中:《境外所得计征所得税暂行办法(修订)》《中华人民共和国企业所得税法》《企业所得税法》《中华人民共和国企业所得税法实施条例》等,境外直接投资的内容在这些税收法律中均有论述。其中,规定于《企业所得税法》的间接抵免制度是在我国国内法中首次出现。此外,截至2017年10月,我国已对外正式签署103个避免双重征税协定,这些双边税收协定规定了税收激励机制,给我国境外直接投资者带来切实的优惠。
(二)金融扶持法律制度
2004年国家发展和改革委与中国进出口银行联合发布了《关于对国家鼓励的境外投资重点项目给予信贷支持政策的通知》,用于鼓励国内企业进行境外直接投资,同时也解决企业融资问题。2005年,《关于进一步加强对境外投资重点项目融资支持有关问题的通知》又得到国家发展改革委和国家开发银行的联合发布,规定在每年的股本贷款规模中,国家开发银行会有一定的贷款基金专门用于支持境外投资重点项目的扩大,以此强化融资能力,这正是依据国家境外投资发展规划来拟定年度境外投资重点项目融资支持计划。
(三)技术援助、信息情报服务法律制度
一些投资国母国除了在税收和金融方面进行鼓励和支撑外,还鼓励措施拓展到技术援助、咨询和情报服务等层面。
国际直接投资有利有弊,我国企业进行境外投资时,在全面考量资本输出国和东道国的相关法律规范和制度的基础上,还要考虑文化的差异带来的风险。
第六章 外汇及金融法律风险
第一节 外汇及金融方面风险分析
一、外汇法律风险分析
(一)外汇法律风险[]
境外投资中的外汇风险主要有两种情况,一是因为汇率会随外汇市场变动而变动,以致以外币计价的资产发生变动而造成汇率损失,此种情况或可通过套期保值等财务手段挽救;一是因东道国的外汇管制而产生外汇汇出的法律风险,因为它会妨碍投资人将资本金及利润等汇回本国,不利于投资人取得投资回报。
(二)外汇管制风险
外汇管制是指国家为平衡国际收支和维持本国货币汇率而对外汇进出实行的限制性措施。在本国又称外汇管理。国家通过法令对国际结算和外汇买卖进行限制的一种限制进口的国际贸易政策。
中国贸促会商法服务中心副处长王琳洁在进行中国农业企业“走出去”培训时,曾介绍过“走出去”企业面对的各国外汇管制风险类别,外汇管制方式包括经常项目外汇管制和资本项目外汇管制。其中经常项目外汇管制包括:进口外汇管制,出口外汇管制,佣金、运费、承包工程、劳务费支出的管制。资本项目外汇管制包括:对资本输出输入的审批;对资本利润调回的限制;对借用外债的限制。[]
具体的外汇管制风险包括以下几个方面:
1.资金流动性风险:主要指指企业现金流出与现金流入在时间上不一致所形成的风险,表现为现金持有量风险、应收账款回收风险以及存货变现风险等。东道国存在外汇管制,资金汇不出来,资金进行转移在当地受到了很多的限制。
2.汇率变动的风险:对于有些国家的货币,一直保持不稳定状态,有可能引起资产贬值,如果不稳定,把美元换成当地的货币,会导致一些贬值风险。可以通过灵活选择和使用结算货币、调整价格、货币保值法、提前或延期结汇、配对管理(配对是一种外币流入与外币流出在币种、金额和时间上相互平衡的机制)等方式来规避风险。
3.外汇政策变动的风险:由于各国的政治经济情况不同,有些国家的外汇政策经常变动,面临不可预期风险,在这些国家投资需谨慎。
4.外汇政策差异:在境外投资至少要涉及两个国家的外汇政策,不同国家的外汇政策有很大的差异性,特别是实行部分外汇管理的国家,一定要搞清楚其中差异,及时变动计划,避免风险。
(三)外汇偿付的风险
汇款的偿付是指汇出行将汇款金额拨交给汇入行,它作为汇款业务的核心环节之一,对汇出行和汇入行都有严格标准,因为这两者之间的偿付问题上如果没有统一意见,将无法开展汇款业务。因此,如果在择选汇入行、指令传输或指令拨付等方面产生问题,就会造成偿付风险。
(四)外汇汇款业务的合规性问题合规性风险
外汇汇款业务的受理必须在遵守国家监管部门的相关法律的基础上进行,这是其合规性的要求,以防出现业务办理违反国家有关部门规定的违法行为,这点要引起足够重视。除此之外,外汇的汇出和汇入都与外汇资金的流动相关,在我国一定程度的外汇管制下,外汇资金的流动不可避免会遇到结售汇问题。因此,外汇汇款业务不可忽视对国家结售汇制度的遵守,这是其合规性的一项重要要求。
(五)汇款指令内容违反相关国际组织或国家经济制裁令的风险[]
为了制裁恐怖主义或者因为其他政治经济原因,联合国或美国政府会发布相关经济制裁令及制裁名单。因此,当汇出行办理外汇业务时,其汇款指令中出现制裁名单里面的对象,将可能遭受相关国家的外国资产控制部门的冻结,不仅影响到自身资产安全,还会使得社会名誉受损。
二、金融法律风险分析
金融法律风险是指因金融法规缺位或对法律条文的歧义产生误解、执行不力、规定不细等原因导致无法执行双边合约,造成金融机构的损失。本文主要介绍银行业不良资产上升与境外融资中的风险。
(一)银行业不良资产上升的风险
不良资产来源于金融企业,其主要是指银行、政府、保险、证券及企业的不良资产,当然不限于此。欧洲采用国际金融业报告标准(International Financial Reporting Standard, IFRS)要求银行进行信息披露。通过这个标准相应的可以了解到有关国家的银行不良资产的情况。
然而,这个标准在不良资产处置方面存在一定的模糊性。首先,IFRS采用已发生损失减记法(Incurred Loss Approach)对贷款计提减值准备。这种方法实际是一种面向过去的方法,银行有较大的空间对损失进行调整和认定,降低了银行处置不良资产的动力。其次,IFRS虽然明确地要求了对不良资产进行减记,但是减记的方式由各国监管机构自行认定,导致欧洲不同国家之间采用不同的标准。第三,IFRS允许不良资产计提利息,这就导致银行的利润有一定程度的虚增。最后,虽然在认定不良资产过程中,抵押品价值是被考虑的,但是并没有明确的方法来衡量抵押品的价值。这种标准的设置在会计方面的制度给了银行较大的弹性,削弱了解决不良资产的动力。
阿尔巴尼亚便是采用这种会计标准,间接影响国内处理不良资产的动力,更降低各国解决银行业不良资产的积极性。阿尔巴尼亚国民商业银行(BKT)目前由土耳其Çalik集团100%控股,其市场主要包括阿尔巴尼亚和科索沃地区,在近年阿国经济发展低迷的情况下,国民商业银行是阿唯一一个市场份额和利润都在扩大的银行,且自2000年以来,穆迪持续给予其最高信用评级。但仍然不应忽视潜在的风险。
(二)境外融资风险
企业进行境外投资往往需要大量的资金。融资风险主要是指能否按时、足额地筹集到资金,保证投资顺利进行。企业一般可通过向银行借款、股票和认股权证等渠道来进行融资。
总体而言,企业的资金结构、汇率波动风险、目标企业所在国政治风险、国际税收风险、企业负债经营过度以及财务筹资风险,诸如这些不管是外部因素还是内部因素都会为海外并购融资带来风险。
1外部因素
外部因素主要与市场环境发展的成熟稳定与否有关。金融市场是企业迅速获得大量资金的重要外部平台,融资方式的多样化以及融资成本的降低都有赖于金融市场的发展与成熟。有些国家不仅金融市场相对落后,其企业融资方式非常有限,使得融资成本不易通过,大多只能以银行贷款为主来进行融资;而且金融市场不成熟,没有发挥中介机构的作用,融资程序复杂繁琐,导致融资成本和风险的增加。
2.内部因素
内部因素主要指政策因素,即指在进行境外投资时,境外国家所设置的相关法律政策优惠与否,影响着融资的效率和安全性,政府对外国投资者所给予的政策或资金上的支持有着重要影响。
1985年10月11日在世界银行年会上通过《多边投资担保机构公约》(Convention Establishing the Multilateral Investment Guarantee Agency,MIGA公约,简称《汉城公约》)共11章67条。
1988年4月30日,中国向世界银行递交了对《汉城公约》的核准书,成为了该机构的创始会员国。阿尔巴尼亚也是该机构的成员国。因而,在多边投资担保合作方面,两国政策的适用更具相似性,利于境外企业的发展。
第二节 风险应对策略
一、外汇风险应对策略
与发达国家和地区的货币不同,“一带一路”沿线国家的币种在国际间流通有限,不仅它们不能自由方便地兑换外币,而且还受限于外汇管制。另外这些沿线国家近来呈现外汇波动加剧的局面,这些都使得它们国家风险等级偏高。因此要在阿尔巴尼亚进行投资和外汇业务,就要充分了解当地货币风险情况,深入分析其管理难点,以制定科学有效的策略来应对外汇风险。具体方式总结如
下:
(一)制定外汇风险管理目标
黑天鹅事件在全球范围蔓延,阿尔巴尼亚也不例外,因此其货币风险将存在更多不确定因素。境外企业则可能遭遇到突发性的外币贬值、大规模的坏账、官方的资本管制等,而影响公司的业绩。
因而在管理外汇风险时,公司要把风险补偿不可预知的损失放在首要地位;为了确保企业经营目的的实现,面对汇率对现金流和利润的冲击,可以运用金融对冲、经营对冲等多种手段来缓和。精确核算各种外汇风险管理策略的成本和收益,控制成本以获取最大化的风险规避收益。
(二)建立外汇风险管理机制
首先,企业要虚心向优秀公司学习,并且借鉴发达国家的先进经验,结合自身实际发展情况,建立一种科学有效的管理机制,并确保其实施;然后,企业要制定应对外汇风险的策略,深入分析其各个环节,明确其存在的原因,各个击破以实现企业的健康稳定发展。总得来说,根据企业自身发展状况,建立相应的外汇风险管理制度,是从根本上保证企业发展的必然选择。
(三)采用健全的外汇风险管理工具
即期或者远期外汇交易、期货交易、期权交易或掉期交易等,这些都是目前进行风险管理的常用工具,对于我国企业而言,它们用于提高企业抗风险能力大有裨益。企业可以选择一种合适的方法或者整合多种方法制定出合适的综合性方法,来应对外汇风险。
此外,企业还可以选择正确的结算币种、在合同中加入保值条款、调整货币资产负载情况、扩大外币贷款规模等。总之,企业可以从多个方面来保障外汇风险管理,为企业的经营保驾护航。
(四)采用灵活多样化的对冲策略
对于项目合同的评审应当严格谨慎,条件允许的情况下,应当聘请专业的外汇风险管理团队作为项目评审的成员,同时让他们审查项目投标和合同签约时的合同条款,并盖章与签名。
此外,可以采用多种经营对冲手段来平衡外汇:第一,想办法把当地的货币资金流通起来,比如借给有需要的周边国家关联企业,这样既有效加速当地货币的流通,又降低关联公司筹资成本,一举两得;第二,实现销售币种与采购背靠背,既可通过当地的分包和采购供应商的方式,又可通过提前支付货款来换取现金折扣;第三,投资超过业务运营需要的当地货币,使当地货币资金充分周转起来。并且“一带一路”沿线国拥有大量自然资源,这些都是具有巨大增长潜力的投资目标。阿尔巴尼亚本身就拥有诸多的自然资源,并且在通货膨胀率较高的情况下,可以通过投资自然资源以及不动产实现当地资产的保值增值。
(五)引入 NDF 金融工具
无本金交割远期外汇交易(NDF)也是以中远期外汇交易,差异在于该外汇交易的一方货币是不可兑换货币,不可兑换货币是场外交易的金融衍生工具,由银行充当中介机构,基于交易双方的不同的汇率看法,不涉及本金、实际支付,在确定远期汇率、金额和期限的条件下,到期日时,只就市场即期汇率价格与合约远期价格的差价进行交割清算。具有无需付费、流动性较强、到期无需本金交割等优点,DNF不仅可以被外资银行用以为客户提供非自由兑换货币的保值,而且作为金融对冲工具使用于“一带一路“沿线国。当然,NDF的使用也不是没有条件,一般是在推算到外币会贬值,如果汇入国内会降低公司利润的情况下使用。
(六)培养相对应的人才
为了保障长久发展,如何解决风险管理人才匮乏,是企业应立即着手应对的主要问题。首先,招聘时,要评测前来应聘的人员的外汇风险意识;其次,企业应该提供更多相关培训机会,提高员工抵抗外汇风险的意识和能力;最后,还可通过制定预测机制来强化员工抗风险能力,培养出合格的外汇风险管理人才。
(七)选择更加适合的结算和融资方式
对企业而言,在结算、融资等方面,选择科学合理的方式进行,能有效减少外汇风险。比如,在交易过程中,企业有必要跟着货币的收付以及汇率的变化情况,保证在其产生外汇风险可能性增加之前完成货币交易。再比如,选择融资方式时,企业在此过程中遇到的问题,可使用信用证下的出口押汇来应对。
二、金融风险应对策略
(一)进行金融风险管理
金融风险识别、衡量、风险处置的工具选择、对策都相当的重要。不管是营利性还是妃营利性组织,对于风险及回报之间的得失都要进行衡量与控制。在国际上,各经济实体、政府机关都在不断寻求更为有效科学的金融风险管理方法,以对金融风险进行识别、衡量和控制,以应对其对金融、经济和国家安全的消极影响。
现代经济对金融业的依赖程度极高,金融风险管理也越发受到重视,成为了当代金融机构和工商企业提高核心竞争力的重点方向,也吸引了学术界的目光。
金融风险管理的必要性,来源于现实金融市场的不完美性,主要表现为:第一,现实市场中的繁杂多样的税收影响到公司的价值;第二,交易成本问题是金融市场中必须面对的问题;第三,金融参与者要获得完全信息是不现实的。这一切都使得必须通过风险管理来实现公司价值的提升。
(二)金融风险管理步骤
如在阿尔巴尼亚进行投资金融风险管理,金融风险管理,其大致需要对目标明确管理、对风险正确评估、对风险控制及处置等三个步骤:
1.明确金融风险管理目标——基于识别和风险的衡量,对有可能发生的金融风险进行预判、防控以及设置解决方案,做到防止和降低损失,以保障货币资金的筹集和经营活动稳定开展。
2. 正确评估金融风险。金融风险评价是指对以下几个方面进行评估,包括:金融风险识别、衡量、风险处置工具的选择、管理对策等,具体来说:
(1)风险识别。
(2)风险衡量。
(3)金融风险中管理对策的选择是建立在上述两步的基础之上,通过最终想要达成的目标,来选择适合的工具。并提出相关建议。这一步在金融风险评价过程中最为重要。
3. 风险的控制及其处置属于金融风险管理的对策范畴,也可以说是解决金融风险的方法和途径。主要的方法有控制法和财务法两种
第三节 案例
一、案例介绍
阿尔巴尼亚金字塔集资的破产。
二、案例分析
“金字塔集资事件”的爆发,既有经济方面的原因,也有政治方面的原因,从中可以得到一些启示。
(一)银行业改革进程缓慢,国有银行效率低下
(二)官方信贷市场供给缺乏,非官方信贷市场充足
(三)政府监管失灵
(四)关于“金字塔集资”问题的思考
尽管此案例时隔久远,但其对阿尔巴尼亚经济打击之大,对国内外投资者信心重创之深,依旧令人记忆犹新。时至今日,阿尔巴尼亚的金融体系仍不完善,相关制度仍然薄弱,中国投资者要特别留心阿国潜在的金融风险。
第七章 土地法律风险
第一节 土地相关风险分析
一、阿尔巴尼亚土地相关规定
阿尔巴尼亚土地发展部是国家土地利用和城市规划的主管部门,负责土地规划和土地产权的确认工作,并负责《土地规划法案》的修订与执行。阿尔巴尼亚国家住房发展主管部门是城市发展与旅游部,负责住房政策和国家住房计划的拟定工作。目前正在联合国计划发展署的指导下,联合国家多个相关管理部门编制阿尔巴尼亚《住房战略规划》。此外,阿尔巴尼亚负责土地利用和住房建设的具体管理工作。[]
2009年,阿尔巴尼亚政府决定将进行所有国有土地私有化。通过私有化收购国有企业的企业主,可以购买该企业所处的国有土地,价格按2008年11月政府所规定的价格。首先以列克首付50%土地价格,另一半以政府债券支付。在首都地拉那,最高的地价是每平方米18万列克(约1,930美元),最低价约每平方米20,000列克(215美元)。[]
二、外资企业获得土地的规定
根据阿尔巴尼亚相关法律的规定,外国企业或个人不能直接购买阿尔巴尼亚的土地。但是,允许外国投资者或个人在阿尔巴尼亚注册设立公司,可以以该公司的名义在阿尔巴尼亚购买或租用因投资生产所需的土地,租借期最长可达99年,不能转售和转租。换句话说,不动产具有可以转让、出售、抵押、继承的权能,但只是对阿国公民和企业有效,国际企业不完全享有以上全部权能。
阿尔巴尼亚政府认为土地是有限的,由于土地价格对外商而言很便宜,所以外商在这一点会比本国公民占优势。由于房地产价格飙升,引起房地产泡沫,那么阿尔巴尼亚公民反而会被迫退出市场,结果本国公民买不起房地产。但是为了吸引外资,采用了外资在本国注册公司的方式进行变通,同时也便于监管。
三、土地投资风险[]
土地投资与土地买卖有一定的差异,后者大都一次性结束且不存在其它可能出现的潜在风险,然而土地投资持续时间较长,在整个投资期间有着众多的外界不利因素前来干扰,产生阻碍。对于身处在瞬息万变的世界中的土地投资者来说,内外在环境有着多种不可控甚至无法避免的因素,这些因素会导致投资预期目标出现偏差,致使投资者利益受损。
根据不同的分类基础,土地投资风险有着多种分类方式。对风险进行分类的目的是为了针对不同性质的风险采取适当的风险应对策略,以下按美国学者莫布莱的对土地风险的分类方式分别介绍土地投资风险中的纯粹风险和投机风险:
(一)纯粹风险(Pure Risk)
1.自然风险(Physical Risk)
2.技术风险(Technological Risk)
(二)投机风险(Speculative Risk)
投机风险与上述的纯粹风险相对应,指既有损失可能,同时又有机会进行获利的风险。由于风险与利润共存,风险中所包含着损失和利润的不确定性,所以此类风险具有动态特征的同时,也带有巨大的诱惑性。但人们为了获利而甘愿去冒风险也正是因为在投机风险中有获利可能性的存在。
1.社会风险(Social Risk)
2.经济风险(Running Risk)
经济风险是指由于一系列不确定因素的出现,使实际的结果背离投资预期,这类的因素通常与经济环境和经济形势(如市场需求、汇率、购买力、利率等)发展有关,或是一系列的风险的产生,由于不确定性等原因在土地投资项目微观管理过程中,包括有国民经济状况变动风险、市场供求风险、融资风险、管理风险、财务风险、地价风险等。在现有的社会经济结构中,经济风险已成为了一类主要风险在现代社会经济结构中的所有风险类型中。
3.政治风险(Political Risk)
某国家由于一些变化把各种不同形式的风险带给了土地市场的投资者政治风险的出现,这样的变化包括:所处的国际、国内的相应的法律、政策的潜在调整(如土地使用制度改革、金融政策变动、住房制度改革和财政政策变动)及所处的政治环境变动(如社会动荡、罢工和战争),这样的风险包括有经济体制改革风险、土地制度变革风险、环保政策变化风险、法律风险、政治环境风险、住房制度改革风险等。
第二节 法律风险应对策略
一、投资方式多样化[]
通常所说的用分散风险的方式使土地法律风险得以消除也被称之为多样化土地投资方式策略,主要的办法为以下几种:
(一)土地投资种类多样化
所谓风险,指的是预测未来与实际之间可能产生的偏差,并不是百分之百的事实。土地投资都是伴随着风险,其投资方式的多样性所以不一定会遭受风险损失。换句话说,只是一部分的土地投资风险将会变成现实。各种土地投资方式获得的收益大小也会因风险大小和种类不同而发生变化。该类现象会在土地投资方式多样化时出现,当一项土地投资因风险出现损失,另一项土地投资却未必会遭受损失,反而有可能会有大量收益。如此看来,土地投资者遭受整体风险损失的可能性会被降低。
(二)土地投资区域分散化
分散化是为了避免由于各个地区地理区位、投资政策、市场条件、资金供求和土地政策等条件都不一样所带来的不同的潜在风险,且潜在风险的程度也有所不同。为了避免某一特定地区社会的政策、经济变化对土地开发经营产生一定的影响,可以通过将资金分散投入于多个不同地区,从而使得土地投资整体的风险得以降低。
(三)土地投资时间差异化
因为风险产生的根源是时间变量,加上土地投资周期较长,是以不同的投资方式应选准适宜的投资时机,在投资过程中当适度的调整资金的运转节奏和进程。如在开发产品价格较高时卖出,在成本较低时开发经营,这样可以很好的将项目各阶段的风险特性及其投资需求利用起来,在获利的同时也有效科学的规避了变化多端的土地市场中的各种风险。
(四)土地投资主体多元化
若一个投资主体单独承担整个项目,土地投资的风险一般会随着所需的金额数值变大而巨大化。因此投资者在选择合作伙伴时应注重其经验,双方或多方共同进行项目开发,承担风险。也就是利用不同投资主体在各方面的优势,实现取长补短,时风险发生的可能性降至最低,实现对风险的有效管理。
二、掌握更多的决策信息
投资者在一项投资活动中如果能掌握更多的有效信息,就能在面对不确定性时更好的对风险进行防控。如果投资于某一宗土地,若已知某年后一项促使地价升值的政策肯定会出台,且该地在转让期内不会经历任何自然灾害风险,风险自然而然就能成功降低。所以降低土地投资风险的一种方式就是尽可能掌握多的决策信息。最好的情况是涉及该项土地投资的全部信息都能被收集完全,未来的实际情形也可以百分之百被预测出来,此项方案就没有丝毫风险的存在。
遗憾的是,以现阶段的科技发展水平,百分百获取信息基本上是不存在的。在当下信息是一种高价值的商品,获得信息需要付出一定的代价。不过,若是获得信息的其边际成本小于边际收益,那就值得为获取投资信息进行投入。也就是说,投资的风险程度和投资者掌握的信息数量以及准确度相关。所掌握的信息越丰富,越准确,风险越少。反之,风险则越大。鉴于此,掌握的信息的手段和渠道极其重要,投资者通过对手中的信息进行分析和处理,就能在一定程度上防控投资风险。
三、制定多重保险策略
风险研究开始是由属于保险业的领域逐渐扩展并应用到其他行业领域.目前,保险一直占有风险研究领域突出的地位,也是我们采取的重要策略旨在防范土地投资风险。
所谓保险指的是土地投资者交纳一定数量的保险金,当出现遭受损失之后,就会获得一定的经济补偿。保险实质上是一种风险转移方式,只不过将土地投资风险转移给了保险公司。例如,通过对开发产品设计投保责任险,既避免了因投资方案设计失误产生的巨额损失,又维护了设计者创新的积极性,最终降低了土地投资中的技术风险。
四、熟悉相关土地规定
应当熟悉了解外资获得土地相关限制的规定。外商获得土地的限制在于仅能通过租赁获得土地的使用权,而不能收购土地。根据阿尔巴尼亚相关法律规定,外国投资者可依据阿尔巴尼亚共和国法律所规定的程序,在阿国注册企业后,对隶属于国家的土地进行购买或租赁。
第三节 案例
一、案例介绍
自2007年颁布“经济技术开发区的设立与运营”相关法律以来,阿尔巴尼亚就开发区建设构筑的法律框架逐渐清晰。涉及到阿尔巴尼亚经济开发区法律规范的文件有:(1)阿尔巴尼亚议会2007年7月19日批准并发布的9789号文件:《有关经济开发区的建立和功能》;(2)阿尔巴尼亚经贸能源部2007年10月10日批准并发布的860号文件:《有关经济开发区的建立和功能法规的批准》;(3)阿尔巴尼亚议会2006年12月18日批准并发布的9663号文件:《有关特许经营法》。
目前,阿尔巴尼亚规划中的开发区主要有3个,分别是位于都拉斯的斯皮塔里、北部的科普利克和南部的发罗拉。在开发区建设方面,阿拟采取“政府授权、开发者建设、使用者经营”的模式,即政府划拨土地,设定经营范围,并按一定条件进行招标;开发者负责园区的具体规划、建设和招商;入园企业与开发者签订合同并报阿政府审批,租用园区设施并开展生产经营。为鼓励投资者参与开发区建设经营,阿还颁布了一系列财政优惠及行政便利化措施,如开发者的项目可免除基础设施税,建设、经营活动开始5年内减免50%利润税,开发者在园区的建筑可免除5年不动产税,并免除不动产所有权转让税等。
其中,斯皮塔里开发区主要涉及3类生产经营活动:一是制造业、工业和农产品加工活动;二是贸易和货物仓储;三是服务业。所有参与竞标的投资者须提供五方面信息资料,包括技术性项目建议书、环境影响、社会影响、工期、公司的经济实力及项目融资的可能性。开发商的选择将通过竞争性的程序决定,首批推出101公顷的土地供开发使用,土地租金象征性地收取1欧元,使用期为99年。斯皮塔里开发区项目于2017年公开进行招标,此前,阿政府对该项目共进行过三次招标,均以失败告终。2017年招标对之前的项目规划仍未做出任何实质性修改。
二、案例评述
(一)法律政策性文件解读
阿尔巴尼亚共和国部长理事会于2016年颁布《在都拉斯成立斯皮塔里技术和经济开发区的决定》(The establishment of the technical and economic development area in Spitallë, Durrës),规定了斯皮塔里的经营期限为99年,技术和经济发展区的租金象征性价格为1欧元,第一阶段的开发面积为101.2公顷。通过竞争程序选择开发者,评估的标准主要是以下几个方面:a)技术项目计划;b)环境影响;c)社会影响;d)产品技术的持续时间;e)公司的财务能力和项目融资能力。同时,2016年批准并颁布《关于技术经济开发区运行的规定》,对阿尔巴尼亚议会2007年7月19日批准并发布的9789号文件《经济技术开发区的设立与运营》进行修订,并对斯皮塔里经济开发区的条款进行细化,如对边界的规定:1.该区的边界是由部长理事会关于设立各自区域的决定来界定的;2.该区至少有两个进出口门,一个是进出区货物的进出口,另一个是在该区工作的雇员出入口。同时还明确规定:经济部长批准开发商许可证的形式和内容。许可证应包含:a)登记数目;b)开发商名称;c)该区域的边界;e)区域内的主要活动;d)签发日期;h)许可证的期限。该许可证附有经济部和开发商签订的合同,其中规定了各自当事人的条件。许可证复印件三份,登记在技术经济开发区的开发人员许可证登记处办理。许可费为500,000(五十万)ALL,所得收入视为公共收入全部纳入国家预算。
中国投资者如果要在阿尔巴尼亚进行经济开发区建设项目的投资,一定要掌握相关的全部法律和政策规范,提前做好调研,寻找东道国的政策支持。
(二)合理规划土地投资程序
进行土地项目投资和开发时应遵循以下程序,以减少相关风险:获得地块前,即对地块的现状、前景、性质等内容开展详细的调查,避免因土地本身的法律属性问题造成使用和收益的损失;获得土地后,利用专业机构或本地机构,进行详细规划,建设施工,同时,与当地土地、建设管理机构保持良好沟通,确保进程合理合法合乎商业用途。
(三)注重与政府及民众的两大关系
在阿尔巴尼亚开展土地投资时,应通过遵守当地土地法律法规、及时交流沟通与当地政府保持良好的政商关系,同时应特别注意在当地民众中的企业形象问题,适应当地政治生态,在自身发展的同时,也改善与当地民众的关系,合理有效地规避风险,切实履行企业社会责任,预防民众意愿造成政府态度的改变,进而影响企业发展。
第八章 税收法律风险
第一节 与投资者有关的税收规定
阿尔巴尼亚的税务系统由中央税务局(Central Tax Administration Office)。税务局具有以下职能:是通过简单的程序收集税收,以最小的成本,统一执行税收立法,以便为阿尔巴尼亚国家预算提供资金。因此,税务机关提供相应协助,使纳税人按照现行法律履行义务。法律授权的,税务局监督的义务,评估和惩罚任何形式的有意或无意的法律责任不遵从或不遵从行为,由纳税人。税务局通过提供定期的信息和数据,支持政府制定税收政策。
根据阿尔巴尼亚2008年5月19日颁布的9920号文件《阿尔巴尼亚共和国税收程序法》修订案规定,中央税务局及十个地方税务局共同组成了中央税收管理系统,其中税务总局为中央机构,同时隶属于财政部。阿国政府主张在税收方面融入欧洲一体化进程中,并努力实现欧盟财政计划中税收管理的标准。但是,另一方面,欧盟委员会认为,阿立法存在不确定性,法律法规变动频繁,缺乏透明,给有效监管带来沉重负担,应采取进一步简化措施。
一、税收体系
阿尔巴尼亚的税收包括了中央税(国家财政收入主要来源之一)和地方税(广告、餐饮和流动小商业)。其中中央税可分为直接税以及间接税。主要包括:基础设施建设税、企业所得税(公司利润税)、消费税、个人所得税、不动产税、增值税、关税、城市税等。所得税、增值税、消费税是阿尔巴尼亚税制中的主要税种,也是与赴阿投资关系最为密切的税种。以下主要介绍的是阿尔巴尼亚企业所得税、增值税及消费税、个人所得税的基本内容,而对不动产税、关税等其他的税种只概要性介绍其内容。
(一)企业所得税
自2014年1月1日起,在阿尔巴尼亚注册的本国或外国企业均需缴纳企业所得税(CIT),采用累进税制。阿尔巴尼亚本国企业需对国内外所得缴纳企业所得税。
企业所得税应税收入为调整过的会计利润。应税收入的计算必须符合《阿尔巴尼亚国家会计准则》(NAS)、《国际财务报告准则》(IFRS)以及财政部的有关规定。
(二)个人所得税
1.《所得税法》(第8438号)颁布于1998年12月28日,其中规定个人所得税税率为10%,后于2014年1月1日改为累进税率。
2.个人工资总额和薪酬根据下表累进税率按月进行纳税:其他个人收入类型比如分红收入、租赁收入、资本利得、银行利息收入、博彩业收入以及其他特定个人所得需按照15%缴纳所得税。
3.纳税义务人指:在阿尔巴尼亚拥有永久居留权、家庭或者切身利益的个人;阿尔巴尼亚公民和在阿尔巴尼亚境外担任领事、外交官和其他官员的公民;同一个纳税期间内在阿尔巴尼亚居住超过183天的个人。阿尔巴尼亚税收居民就其来源于境内、境外所得缴纳个人所得税,非居民纳税人仅就其来源于阿尔巴尼亚境内的收入缴纳个人所得税(税收协定规定的其他情况除外)。
4.应纳税所得是指:工资、薪酬、奖金和其他来源于雇佣酬劳形式产生的收入;股息、利润分成;银行存款利息以及其他衍生证券利息;特许权使用费收入;贷款和租赁收入,来源于商业活动的收入除外;出售股份的资本利得;其他收入(即未被法律免税的收入);个人增加公司注册资本的收入(之前不被征税且没有证明文件)。
(三)增值税
2014年7月24日发布的2014年92号法律修订了阿尔巴尼亚的《增值税法》。增值税的征收由提供商品时的地点决定。如果商品在阿尔巴尼亚境内提供,则供应商需缴纳20%的增值税。如果是调度或运输的商品,除法律规定的其他方式外,以开始向顾客调度或运输时商品的地点作为商品提供地,以提供电力、天然气、供水、采暖、冷却或空调的由接收地作为提供地。
1.阿尔巴尼亚有两种增值税税率:20%的一般税率适用于国内交易和进口的商品;零税率适用于出口的商品和一些法律明确规定的供应品,具体适用于以下情况:提供出口阿尔巴尼亚境外的商品;提供与国际运输相关的货物和劳务;提供与海事、商业或工业活动相关的货物和劳务。自2014年4月1日起,由私人和公共医疗机构提供的药品及医疗服务免征增值税。
2.从阿尔巴尼亚共和国出口商品为零税率,但需要提供相应的资料。符合一般进口制度的进口商品需要缴纳阿尔巴尼亚增值税,并由海关代征。
3.2015年1月1日起,阿尔巴尼亚新《增值税法》生效,与新增值税法对应的实施细则也已于同一时间起生效,1995年4月27日生效的第7928号法律及根据其发布实施的所有法规和指令均已废除。新法和欧盟增值税的立法理念是一致的。该法拓宽了服务、货物以及提供服务地点的定义,进一步明确了收费项目,增值税抵扣、反向计费机制、附加的特殊规定。该法废除了下列免税规定:出口机器设备,例如:用于农业与生产型小企业、某些条件下投资合同的履行;用于水力发电厂建设的钢铁原材料货物的供应;与油气研究开发有关的商品和服务的供应;分包商出口承包商的非阿尔巴尼亚半成品的加工服务(《海关法》授权)。
(四)消费税
根据2012年5月24日第61号法律修订,消费税由海关管理,征税对象为一些阿尔巴尼亚国内生产或进口国外的商品,如能源产品、酒类及酒精饮料、烟草及其制品和其他此项法律规定的产品(咖啡、烟火、轮胎等)。消费税的纳税义务人是上述商品的特许生产商和进口商。
经过2014年与2015年的部分修订,现主要税目消费税如下:咖啡豆(未经烘烤,不论是否含咖啡因)现行税率为0;咖啡豆(经烘烤,不论是否含咖啡因)现行税率为60列克/千克;能量饮料现行税率为30列克/公升;啤酒(年产量2000,00000 升以下)现行税率3.6列克/公升;啤酒(年产量200,000,000 升以上)现行税率7.1 列克/公升;起泡酒、香槟现行税率52列克/公升;香烟现行税率5500列克/1000根;烟草及其产品现行税率4400 列克/千克;石油现行税率52列克/公升;煤油现行税率20列克/公升;柴油现行税率37列克/公升;汽油、润滑油等现行税率37-50列克/公升;香水、芳香水等现行税率60列克/公升。
(五)不动产税
在阿尔巴尼亚拥有不动产的个人和法人实体要缴纳不动产税。不动产税属于地方税,由建筑物不动产税和农业用地不动产税组成。不动产税可在个人所得税税前扣除。捐赠给政府、宗教和非营利组织的不动产免税,但仍需缴纳一定费用。
1.建筑物不动产税。税基是依照建筑物每层的建筑面积(平方米)测量计算。不动产税按平米数征收,根据建筑物所在地不同,其税率也不同。
从2014年1月1日起,建筑物的地方税为每平米5列克至400列克不等(之前的范围是每平米5列克至200列克)。税率根据不动产所在地不同而不等,以年度为单位计算和征收。居民楼被用于商业用途的税率为每平米40列克至400列克不等,建筑物被个人所有的税率是每平米5列克至30列克不等。除此之外,个人的第二个或之后的不动产(公寓或房屋)的建筑物不动产税会加倍。
2.农业用地的不动产税。税基按照农业用地面积(公顷)测量计算。不动产税按公顷数征收,农业用地所在地不同,税率不同。农业用地不动产税的税率为每公顷700至5600列克不等。
3.不动产所有权变更税。建筑物或其他不动产的产权变更需要缴税,由转出方个人或者法人实体缴纳。税基是依照建筑物每层的建筑面积(平方米)测量计算。根据建筑物所在地不同,产权变更税为每平米100列克至2000列克不等。除建筑物以外的产权变更税是销售价格的2%。
(六)基础设施建设税
基础设施建设税根据新建造投资的百分比征收,一般是按照建造投资额的1%至3%不等(地拉那市为2%至4%)。有些基础设施工程项目(国道建设、港口、机场、隧道、大坝等),根据建造投资额的0.1%但不少于因新建项目而发生的翻修成本征收。项目投资者是基础设施建设税的纳税义务人,则按投资计划预算额计算,在项目许可通过时缴纳。在合法化进程中的建筑物,基础设施建设税的征收比例是投资额的0.5%。
(七)城市税
在酒店居住的每一个人,无论是阿尔巴尼亚公民还是外国公民都需缴纳城市税。城市税最高按房价的5%征收,由酒店行政部门计算并代扣代缴。酒店行政部门在次月5日向发行发票的市政机关申报并缴纳城市税。地拉那市目前的城市税税率是3%。
(八)其他税费
阿尔巴尼亚中央和地方税(费)有很多种,包括港口费、领事服务费、电视和电话税、驾照费、机场抵港及离港税、清洁税、广告税、汽车流转税、塑料和玻璃包装税等。修正后的税收指南提供了中央税、关税和特许权使用费的申报模板。中央税申报时要向税务机关提交电子数据。根据修正后的法律以及税收指南,从2015年1月1日起,中央税包括除了生命保险、健康保险和绿卡保险以外的书面形式的保险费,税率为保险额的3%。这部分税由持有金融监管机关执照的保险公司征收,保险公司不能通过代扣税费获得佣金。中央税、关税的申报和缴纳日期截止到纳税期限下月的15日。
第二节 税收相关法律风险分析
一、概述
1981 年至 2016 年,我国与 105 个国家或地区谈签了税收协定(协议、安排)并已生效 100 个,覆盖了主要的投资来源地和目的地,为“走出去”企业奠定了坚实的法制基础。2015年,国家税务总局发布的《关于落实“一带一路”发展战略要求做好税收服务与管理工作的通知》从“谈签协定维权益、改善服务促发展、加强合作谋共赢”三方面制定了“执行税收协定、加强双边协商、建设国别中心、设立 12366 专席、开展税收分析、探索跨境税收风险管理”等 10 项服务举措。2016 年,我国在“一带一路”沿线国家直接投资达 145 亿美元,在沿线 20 多个国家建立 56 个经贸区累计投资超 185 亿美元。
中国企业对境外被投资企业的交易金额、规模、投资回收期等因素都会着重关注,却很少会关注退出战略、具体经营模式以及盈利之后的利润汇回。而这些被忽视的点恰恰是企业根据中外、国际税法做出的全面税务规划息息相关。投资者为了避免在境外投资活动中遭遇双重征税,通常会采取虚构避税营 业地、设立离岸公司的方法。然而这种方法会极大的削弱母公司对项目的管控以及法律监控,同时还有违反目标国投资法律的风险存在。
二、税收法律风险的具体类型
中国企业的境外投资遇到的税收法律风险的主要可以归为以下几类:
(一)税制差异风险
一是税制结构差异提高了税收规划难度,有些国家由于缺少优惠税率或预提所得税税率过高导致企业税负逐渐加重。二是常设机构判定标准不同导致征税权冲突,增加企业税收成本。三是会计年度不同导致企业所得税的缴纳时间出现差异。
(二)关联交易风险
高税率与低税率国家(地区)之间的企业可以通过关联交易使利润转移到低税率国家。很多企业没有对劳务费的合理分摊、全球关联交易转让定价政策和特许权使用费收取进行充分规划,将会因境内外税务机关转让定价调查而承担风险。
在境外投资活动中,一种常见的税收逃避方法就是利用关联企业之间的转让定价来进行避税。其一般做法是:高税收国家通过在低税收国家设立关联企业,用提供劳务、销售货物、转让无形资产的方式及较低的价格转向低税收国家的避税关联企业,反过来,而低税收国家的避税关联企业利用提供劳务、销售货物、转让无形资产的方式通过制定高价转向其高税收国家的企业,这样,为了最大限度的减轻税负,从高税收的国家转移到低税收的国家来获取利润。并不是说这样的方式就没有风险,在这样的方式里,企业要在不同地区进行投资不但要首先考虑税负问题,更要对经营预期、设立费用、法律约束、企业产权、财务上操作的方便程度等因素加以思考。如果企业不能对以上因素进行综合考虑,就会在一定程度上影响企业投资目的的实现,因为企业避税行为可能会有法律风险。
(三)境外政策差异风险
目前企业投资项目多数是工程承包建设、资本输出及企业并购,有的工程承包和提供劳务的时间长,构成税收协定的常设机构在面对免征企业所得税税收优惠时可能无法享受得到。资本弱化方面,对于债权性投资与权益性投资的适当比例,在不同国家存在着很大的差异,不按其政策进行筹划可能存在税收风险。有的企业对境外并购税收风险的识别与管控不力,就要对被收购方的历史税收承担一定的风险。当然在汇回利润时增加了税负也会因为不合理的股权架构而产生。(四)重复征税风险
我国分国不分项的税收抵免法中直接抵免限额不能统筹,间接抵免受限,消除重复征税不彻底,不利于企业的国际竞争。协定中也会较少有关于相互给予的税收饶让条款,以及缺乏规定针对我国境外投资税收优惠方面。
另外,税收双重管辖重复征税也是存在的风险。投资国和东道国是在对外投资企业的进行投资的两个主权国家。企业在境外进行投资的过程中,面对投资母国和投资目的国,就会受到税收上的双重管辖,这是因为税收是基于国家主权而存在的,那么根据本国税法的纳税原则,每个国家都可以对同一纳税人进行征税,这就意味着投资者需要担负双重纳税的义务。可以说,各国不同的税法规定导致了这样的现象的产生。
(五)争议解决机制协调风险
境外税收争议由于不能协调统一税收,虽然采取了仲裁、谈判、诉讼的方式,也会使税收权益遭到损失的风险。那些“走出去”企业,尤其是间接控股型的企业在海外进行投资时采取不同投资架构,会由于在东道国的质疑下产生分歧以至于无法享受到税收协定的优惠待遇。风险的成因主要有国家税收政策不完善,以及税务机关的传统服务不足以有效帮助企业应对境外税收风险,也有企业海外项目税务管理落后等自身因素。
(六)虚构避税营业地导致的法律风险
由于经济、政治、历史文化等因素,不同国家、区域的对外来投资者的税收政策不尽相同。这意味着,一方面企业要充分悉知东道国税收政策,另一方面跨国企业减轻、逃避税负有了多种可能方式。虚构避税营业地是指跨国纳税人利用国与国之间、地区与地区之间的税收优惠政策,在这些低税负地虚设常设机构营业、虚设中转销售公司或者设置信托投资公司,转移利润而减少纳税,从而获取全球税后最大化利益的行为。
实际上是纳税人虚构一个在低税收国家的业务来逃避本所应承担的高税负。一方面,这种方式在税收筹划中可能由于对投资目的国的法律不熟悉或对税法差异漏洞利用不当,可能会引发被认定为非法逃税的嫌疑,造成法律风险。另一方面,常见的虚构避税营业地的主要方式之一是注册海外离岸企业,但是这些方式都会对投资企业带来更为复杂的股权关系和混乱的资产结构,极易致使企业的境外投资监管失控和出现不良关联交易,增大企业正常运营的法律风险。
三、反避税措施
中国政府与阿尔巴尼亚已在2004年签订《中华人民共和国政府和阿尔巴尼亚共和国政府关于对所得和财产避免双重征税和防止偷漏税的协定》。
(一)对涉及税种范围的规定
(二)计算营业利润的规定
(三)对股息的规定
(四)对财产收益的规定
(五)对个人劳务的征税规定
该协定将个人劳务分为独立个人劳务和非独立个人劳务,并采取不同的征税措施。
对于独立个人劳务,该协定规定:
第三节 法律风险应对策略
税收相关的法律风险预防与应对,既取决于企业个人的具体决策,同时也与国家相关制度的完善有关。
一、加快税收政策支持体系建设
制定和完善对外直接投资法或境外投资基本法,简政放权,加强税务、海关、商务等部门的政策协同,特别是拓展“税贷通”等融资产品服务范围,帮助企业解决融资难题。完善“一带一路”战略区域内涉税争议的双边或多边磋商机制,主导建立税收合作机制,积极参与全球税收论坛,与国际税收研究机构合作,深化与OECD、G20、IMF、世界银行等的合作力度,逐步提高我国在国际税收规则制定中的角色地位和扩大话语权范围,加强防范跨国企业税基侵蚀及利润转移(BEPS)等实践领域急需的理论研究。完善《税务相互协商程序实施办法》,维护企业利益和税收主权。
二、加快国际税收协定的谈签或修订
拓展税收协定和税收饶让的适用范围,未签署协定的要加快进程,已签署的要增加税收饶让和权益保护条款。推进完善境外税收抵免制度,建议实行综合限额抵免法或分国限额与综合限额选择制度,完善间接抵免法。注重国际税制改革与国内税制改革的协同,特别是涉及“走出去”的企业境内外投资所得的计征办法、降低或弥补亏损办法和税收优惠抵免的相关管理办法等,进一步细化纳税人境外所得的税种分类、成本费用扣除条件及标准等相应政策规定,切实大幅降低企业税收抵免的法律风险。建立海外投资特别是重点国家、领域收入税收减免制度,对海外投资利润收入给予税收优惠,对资源开发、工程施工等境外所得进行减免。可借鉴他国延迟纳税或允许企业向前弥补亏损的规定,允许“走出去”企业提取损失准备金在当期税前扣除以减少其投资风险。
三、完善境外涉税信息收集机制
国家税务总局 2016 年制定的《国家税务局、地方税务局涉税信息采集共用管理办法》为规范企业境外投资经营的涉税信息收集提供了法律依据。通过分国别、行业、筛选、项目采集、来源国家、适用税率、共享企业的各项境外收入、境外缴纳税款等信息,保持对服务企业境外投资情况的动态跟踪,适时开展政策效应分析和经济运行分析,为完善金融服务与后续经营管理奠定细致的规范基础。可建立“走出去”企业税收电子档案,借助第三方数据搭建数据库,为企业提供有价值的决策参考并定期了解涉税诉求,开通税务纠纷受理绿色通道,及时启动协商机制。完善境外投资经营申报、备案制度,可在“金税三期”系统中增加“走出去”企业标识和查询功能,优化申报,简化抵免,快速开具各类证明,力争建立“一对一”帮扶机制。同时也要定期开展境外投资、所得信息报告制度的检查,严厉打击侵蚀税基、恶意税收筹划的行为。
通过完善的税收信息收集机制,有利于我们对相关企业展开查询。我们可以结合企业拟从事的业务种类和行业分类,有系统性和针对性地预判和掌握阿尔巴尼亚税法,比如,企业需要设立起专门负责定期且持续收集关于税收法律政策信息的机制或部门,就可能准备把握政策风向标,对相关政策变化可能对自身带来的影响有所了解和把握,以便及时制定应对策略。
“走出去”企业内部应加强对税收协定的研究和学习,保障自身企业能有享受税收协定里相关优惠待遇的资格,减轻企业在经营中的负担。以及确保企业能利用好协定中的相互协商程序解决非合理待遇和可能发生的税收方面的争议并且拓宽自身的交易视角。
四、建立国家间税收沟通制度
一方面,税务部门要加强与东道国税务机关的沟通,可建立海外税务联络官制度,向重点投资地派出税务干部进驻使馆或驻外联络处以协调当局,利用协定中的情报交换机制和多边公约中的自动信息交换机制相互提供信息,为企业创造良好的税收环境。企业也可据国家税务总局《税收协定相互协商程序实施办法》提出协商申请,我国税务机关会及时与对方主管部门启动相互协商程序,帮助企业降低涉税风险。
另一方面,企业参与决策以及负责税收管理的相关人员应对阿国税收和税收协定相关知识有所了解,在发生相关问题时应在对其进行研究和讨论以寻求解决办法,在税收处理事项上不可忽视持续性的自我检查和风险评估。其次,与投资当地的税务机关和有实力的中介机构保持良好的关系和及时到位的沟通,当产生对相关政策的不确定性时,应及时寻求帮助。例如,对优惠政策的了解和把握(一部分投资目标国在基建项目上提供免税期、进口设备免税),中资企业对标准以及准入条件要有很好的落实和掌握,在必要时候可以与当地政府进行有效沟通和对等谈判,谈判结果最好以书面形式加以落实。
五、吸纳税务专业人士参与到各个环节
六、争取良好税收环境
我国投资人应遵守当地涉税法律政策,尊重当地风俗习惯,树立良好企业形象,承担企业社会责任,搞好同政府及民众的关系,为企业在当地发展营造较好的外部氛围,以免因舆论压力导致企业外部政策出现变化,使得其所享受的税收优惠等政策保持稳定。
七、积极申请双边预约定价安排
第四节 案例
一、案例介绍
2004年,阿尔巴尼亚政府与德国豪赫蒂夫公司签署了以特许经营方式管理地拉那“里纳斯”机场协议,期限为20年。协议待议会批准后生效,经营工作立即开始。协议规定德国"Hochtief"公司占47%股份;Deut Sche占31.7%;美国和阿尔巴尼亚占21.3%;总投资5000-8000万欧元;经营者将获取20年利润;同时向国家支付管理税。经营的第一阶段,前3年(到2007年)完成机场改造和新建一座年客流量为100万人的侯机楼,改造后的利那斯机场将成为具有国际服务质量及风貌的欧洲标准型机场。[]
2011年,海航集团欲并购德国豪赫蒂夫机场有限公司,如果顺利中标,将可获取雅典、杜塞尔多夫、汉堡、布达佩斯、地拉那和悉尼等六家国际机场的股权。作为机场投资与运营商,豪赫蒂夫机场有限公司拥有前述六家机场的股份和部分运营权,并有能力为机场项目提供融资管理及战略调整等业务。最终是否并购成功,至今未见媒体报道。
二、案例评述
越来越多的中国企业“走出去”,但无论民资还是国资,面对竞争环境迥异的海外市场,海航选择海外并购的方向给我们以下启示:
(一)全球化思维本土化行动
(二)注意企业自身的统筹管理
(三)警惕风险,争取并购的最佳效果
像复星和安邦一样,海航集团借助灵活宽松的融资环境和如饥似渴般的海外并购,迅速星火燎原。但低廉的借贷成本也让该公司的财务根基不够牢固。海航的债券筹集说明书显示,其利息保障倍数仅为1.5倍左右,这通常被认为是一个危险区域。同时海航集团也伴随着较高的负债率,据中国债券登记结算公司公开的报告显示,从2013年至2015年末,海航集团负债率分别为78.57%、77.33%和75.46%,个别旗下公司甚至逾越80%。
(四)注意多元化经营的风险
除了关注负债率以外,也要关注多元化经营的风险。海航的多元化扩张,有其企业国际化发展的必然性,但不容忽视的是其所带来的经营风险。为了最大可能防控风险,多元化经营仍应与企业自身主业相结合,扬长补短,在自己的强项上延伸,推动产业链整合集束,达到海外投资并购的最佳效果。
第九章 劳工法律风险
第一节 劳动相关管理部门
一、管理部门
阿尔巴尼亚在劳动及就业方面的管理部门是劳动和社会事务部及社会福利和青年部。
二、工会和劳资联合委员会
(一)工会
受多年社会主义意识形态影响,阿尔巴尼亚是一个有工会传统的国家。最大的全国性工会组织是阿尔巴尼亚工会联合会(KSSH),于1991年成立,现任主席为科尔·尼 科拉伊。阿尔巴尼亚工会联合会下设12个行业分会,代表不同行业的会员利益,并在全国12个大区设有分支机构。该组织在阿尔巴尼亚国内具有一定影响力,常为会员利益与政府主管部门进行交涉。
(二)工商联合会
阿尔巴尼亚工商联合会(UCCIAL) 是根据阿尔巴尼亚1994年《工商协会法》成立的非盈利性法律实体,受阿尔巴尼亚经济发展、旅游、贸易和企业部监管。阿尔巴尼亚工商联合会总部设在首都地拉那,成员包括阿尔巴尼亚境内所有工商协会组织。联合会代表大会是其最高决策机构,共设121名代表席位,由各成员协会按其会员人数比例分配,每四年进行一次换届选举,现任主席为伊内斯穆乔斯泰怕。
该组织旨在从国家层面协调各工商协会的工作,致力于增进各行业企业的整体利益,并通过积极开展国际交往,促进阿尔巴尼亚工商业界的可持续发展。
(三)产业联合会
成立于2005年的阿尔巴尼亚产业联合会(Konfindustria)也是全国影响较大的非政府组织,主要代表生产和服务业会员利益,涉及能源、矿产、石油、食品和饮料加工、医疗和化妆品生产、木制品加工、电信、旅游等多个行业,其会员多为各行业最具代表性的本土企业。
第二节 劳动相关法律风险分析
一、一般劳动法律风险
我国企业应充分注意所在国关于劳工雇佣关系的法律法规。有的国家劳动法对当地工人在用工总数中的比重有明确规定,企业进行招工时绝对不能忽视所在国特有的民族、性别、风俗问题,否则容易涉嫌违反平等劳动的原则及反歧视相关的法律,面临诉讼、罚款等法律风险。企业对收购企业进行人员裁撤时,要特别注意所在国关于裁员力度、经济补偿等方面的法律规定。企业还要关注工会的权力和相关程序,否则也容易触犯所在国劳动法。
因而,劳动法律风险是中国企业去海外投资面临的非常严峻的风险。劳资双方对立统一的关系就注定了在劳动争议的不可避免。当然,若是一家企业劳动争议过多,涉及人数多,企业的正常经营以及收益会大受影响。
(一)罢工风险
(二)裁员风险
(三)工会处罚风险
大部分西方国家的工会力量不容忽视,如果企业在投资并购后针对裁员或是薪资方面的问题处理不得当,将会带来多方面的不利影响,甚至会影响到自身的投资利益。
(四)违反当地劳动法
违反当地劳动法或者劳动合同签订强制性规定,是中国企业在境外投资最常见的劳动法律风险。除了劳动法之外,还应注意不同地区在当地劳动法中的特殊规定,比如说在某些行业必须要雇佣当地国籍的人等,这些也有可能造成劳动法律风险。
二、劳动合同
(一)劳动合同相关法律
根据劳动法,一个劳动合同的签订通常被默认为是无期限的。然而,由于一些工作具有临时性,这是导致签订有期限合同的客观原因。雇佣合同(无期限或有期限)必须特阿尔巴尼亚《劳工法》别包含:当事人的身份;工作的场所;工作的描述;开始工作的日期;签订合同的期限;带薪假期的规定;终止合同的通知期限;工资的组成要素和工资发放的日期;正常工作周的时间;集体合同生效。
1.劳动关系缔结
阿尔巴尼亚缔结劳动关系必须签署劳动合同。劳动合同没有标准格式,但必须包含主要的劳动法规,必须符合《劳动法》确定的格式,且必须签订书面合同。合同内容必须包括合同有关方必须遵守的条款,如工作地点、工作内容、合同时限,固定工作内容的合同不得确定雇佣时间。此外,雇佣双方必须在合同内明确工作报酬。阿国政府决议通过了劳动合同的建议形式,它可以由雇主根据需求自行修改(如非竞争或竞业禁止职责)。即使有合同条款约定,如雇员在该合同下的实际工作地点处于阿尔巴利亚,则该国法定条款仍然适用。
根据《劳工法》,雇佣合同可以是口头约定或书面签订。口头约定时,雇主有义务在口头约定之日起的30天之内准备书面劳动合同。就业的前三个月可以作为一个试用期,试用期的时间长度可以通过书面或集体协议缩短或直接省略。在试用期间,当事人任何一方都可以决定终止合同,但必须至少提前5天通知另一方。
2.劳动关系终止
阿尔巴尼亚《劳动法》规定,如果解除未设定期限的雇佣合同,当事人需提供书面材料通知对方,通知期限如下:工作一年以内的,一个月内通知;工作年限二年到五年的,两个月内通知;工作年限超过五年的,三个月内通知。
对于设定期限的劳动合同,在合同确定的期末解除。对于签约三到五年的长期合同,可由员工在三年后解除,并且将有两个月通知时间。此外,当签署的合同是五年以上的,将在五年后解除,并有三个月的通知期限。
对于雇主终止固定期限合同的可能性,劳动法没有相应的准则规范,但是,对于所有类型的合同,都可以因为正当的理由而立即终止。对于不合理原因,法院可以判决用人单位支付不超过一年工资的罚款。双方也可以通过双方共同的意愿终止劳动合同。
(二)劳动合同风险
在一项经营活动中,合同既是企业利益的保障,也是纠纷发生的源头。因此劳动合同风险是企业在从事经济活动时需要予以重视的。现代的合同管理包括合同的审批与签订、履行、变更、终止、违约处理等全过程的计划、组织、控制、调节、诉讼和监督检查等管理活动,每个过程中都充斥着潜在风险。特别时企业在进行境外投资时,面对一个较为陌生的环境,其制度、文化乃至法律环境都有着明显的差异,再加上企业如果没有具备一个良好的法律意识,对合同管理把控不严,就会造成很大的损失。
中外公司在针对违反合同这一行为有着不同的态度和处理方法。中国企业喜欢采用协调的方式,很少终止合同的执行;外国企业则一般会采用法律保障自身利益,其解决问题的重点往往放在合同的执行上。
1.合同设立过程中的法律风险
在当事人未特别约定的情况下,合同一旦签订,即具备法律效力。自合同签订起,当事人享有权利及履行合同义务就有了法律上的依据。大部分的合同中潜在的法律风险都是在签订过程中因疏忽或盲目而遗留隐患,对对方的主体资格、资产状况、经营状况等没有进行仔细的审查,对合同中的具体条款中存在的某些陷阱、对己方不利的条款以及投资目的国政府法律有否特别规定忽视了,将导致合同订立过程中出现难以弥补的漏洞,引发法律风险。
2.合同履行中的法律风险
合同的履行往往是一个漫长的过程,需要当事人互相配合。绝大多数的合同法律风险都是在履行过程中就暴露出来的。当发现合同的执行环境对己方产生消极影响时,应即使根据现状对合同中的条款加以补充和修改。如忽略或保持盲目乐观,就必然造成自己的损失。
3.合同救济过程中的法律风险
合同救济指的是在合同设立、履行、变更、终止过程中,针对出现的法律纠纷或是非正常进行的环节所采取的一项策略。在合同救济的过程中,如果企业采用的救济行为不当或者救济成本太高,就可能引起诉讼,造成实质的损害后果。
三、劳动诉讼/纠纷
如劳动中发生争议或合法利益受到侵害,劳务人员可向阿尔巴尼亚社会福利和青年部或其在各地设立的劳动就业办公室寻求帮助。阿尔巴尼亚的中资企业在劳动报酬、工作时间、休假、卫生和安全的工作条件及社会保险金等方面,均须遵守阿国《劳动法》的相关条款,保障中阿雇员的劳工福利,避免产生不必要的诉讼或纠纷。
四、境外人员的工作许可
(一)阿尔巴尼亚关于外国人工作的相关规定[]
1.对欧盟国家公民赴阿工作的规定:阿尔巴尼亚议会2013年批准修改了“外国人法”,放宽外国人赴阿工作条件。修改后的法律规定,欧盟国家公民赴阿工作仅需在阿劳动部门登记,无需再申办工作许可。
2.对非欧盟国家公民赴阿工作的规定:
(1)主管部门
阿尔巴尼亚负责外国人工作许可管理的部门是社会福利和青年部。
(2)工作许可制度
外国人在阿尔巴尼亚工作3个月以内无需获得社会福利和青年部的许可。超过三个月必须获得当地劳动部门签发的工作许可,并办理工作签证。
(3)申请程序
工作许可既可由本人直接申请,也可由雇主申请。
(4)提供资料
申请工作居留许可所需文件:因投资而需要在阿尔巴尼亚居留的,需向阿社会福利和青年部提出工作居留申请。通常,申请人需提交以下资料:书面申请文件;登记为自然人或法人的法院决定;公司经营报告;护照原件或公证过的复印件;有效签证;表明专长或职业能力的职业证明;参加社会保险的证明文件;雇主及受雇人签订的劳动合同;无犯罪记录证明;健康证明;地方劳动部门的批准文件;五张申请人的照片。
3.签证和人境应注意的问题:
(1)签证。中国公民持外交护照、公务护照和因公普通护照赴阿尔 巴尼亚免办签证。持因私护照通常需办签证,但如护照上有有效的多次往 返的申根签证,也可免办签证。
中国公民申请阿尔巴尼亚入境签证手续如下:中国公民应向阿尔巴尼亚驻中国使馆提供由在阿尔巴尼亚居住的法 人或自然人出具的邀请函和保证函原件,也可将原件直接交阿尔巴尼亚外 交部领事司,并向阿尔巴尼亚驻中国使馆递交函件复印件。申请者应提出赴阿理由,提交两张本人半年内近照(4cmx6cm)。
(2)人境不成文的规定。人境时,阿尔巴尼亚常要求入境者出示邀请函,并要求邀请人到机场接机。故来访者最好随身携带邀请函复印件备查,并要求邀请人到机场接机。
第三节 法律风险应对策略
在阿尔巴尼亚进行投资时,中国企业可以采取以下措施应对劳动法律风险:
一、遵守当地法律法规
中国企业要全面了解和掌握阿尔巴尼亚关于劳动的法律法规以及某些特殊的规定,遵守阿尔巴尼亚关于劳动保护、劳动保障法律法规等各方面强制性规定、指导性规定,同时还要关注阿尔巴尼亚与我国劳动法的差距较大并及时适应更改。此外,阿国的劳动救济制度也是企业需要进行了解的,在境外投资中,劳动纠纷不可避免,那么劳动纠纷的解决程序和过程就是重中之重,企业应运用法律武器维护自身权益。
二、具备合法资质获得劳动许可
阿尔巴尼亚对外籍劳务人员赴阿尔巴尼亚工作有着严格的审批程序和限制条件,劳务派出单位应严格执行该国有关外籍劳务人员在阿国工作的审批手续,安排工人承担工作许可所规定的工作内容,不得将工人转移至原立方合作企业之外的其他企业开展工作,否则将因违反当地有关劳务规定而受到处罚。此外,中立双方已就中方劳务人员赴阿尔巴尼亚工作许可审批建立合作机制,欲赴阿国开展劳务合作的企业必须具备中国商务部颁发的合法资质,无资质企业不得向该国派遣劳务人员。
三、全面完成市场现状调查
阿尔巴尼亚失业率较高,对外籍劳务需求总体不大。受金融危机影响,阿尔巴尼亚当地的建筑和房地产市场不景气,中国企业在向该国进行投资以及派遣劳务人员之前,需要提前派出工作人员了解企业投资相关领域的劳务需求、合作企业的信用和经营状况、劳务合同的条款等,进行深人的调研和认真的分析,避免出现工人到阿尔巴尼亚之后因开工不足、工资标准与合同不符等问题出现劳务纠纷。
四、保证外派工人技术质量
阿尔巴尼亚工资水平在欧洲国家中较低,对外籍劳务人员的待遇也不高,扣除物价因素后,外籍劳务人员的实际收入相对有限,一些劳务人员来阿尔巴尼亚后发现此问题,常就此与国内派出机构发生纠纷。另外,阿国对外籍劳务人员的技术水平要求较高,一些技术不达标的人员不能上岗,也没有工资收入,被迫回国,派出单位和工人本身均为此付出许多额外费用,并因此引发劳资纠纷。鉴于此,国内派出单位应严把工人技术质量关,切实做好技术培训和考核工作,避免工人派出后即被退回的现象。
五、适应当地社会文化
中国赴阿尔巴尼亚劳务人员应尊重当地的文化、宗教、风俗和生活习惯,自觉遵守合同约定及当地的法律法规。当地人较为重视休假,每年7、8月份是当地人休假较为集中的时间。中国企业应充分尊重当地人休假的习惯,尽量避免在其休假期间安排工作或重要商务活动。阿尔巴尼亚人较为注重礼仪,应尽量避免在公共场合大声喧哗、用餐时发出较大声响等不文雅举动。此外,企业以及员工应当提高风险防范意识以及安全防范意识,遇到问题时,及时与雇主单位、中国驻阿尔巴尼亚使馆经商参处联系,避免采取过激行动,学会运用法律武器维护自身权益。
六、妥善处理与工会关系
中国企业在阿尔巴尼亚应处理好与工会组织的关系,切实保障雇员合法权益,减少劳资纠纷,维护企业正常经营秩序。另一方面,企业应积极参加当地有关商会、协会,了解业内工资待遇水平和处理工会问题的常用做法,严格遵守当地有关雇佣、解聘和社会保障方面的规定,依法签订雇佣合同,定期足额缴纳雇员社会保险金等,严格执行有关休假制度,避免不必要的劳资纠纷。
第四节 案例
一、案例介绍
2·10阿尔巴尼亚矿井事故
二、案例分析
该案例是境外务工因意外事故导致的人身损害典型案例。境外劳动者同时可能与按我国的法律与派出国的用人单位以及国外的法律与接收国的用人单位均存在双重劳动关系,这就使得劳动者在工伤之后由于各国不同的法律规定纠缠在一起难以实现其应得的法律救济。
三、案例评述
(一)我国劳动者境外工伤中的双重劳动关系
受到工伤的境外劳动者依照劳动关系进而参加工伤保险,享受工伤保险待遇。我国的涉外劳务主要有三种类型,其中只有劳务派遣中的一部分具备双重劳动关系,这其中涉及到了我国与国外工伤认定标准的差异。
1.我国涉外劳务的类型
我国涉外劳务的类型主要有劳务人员、自主境外就业、对外投资外派人员、对外承包工程外派人员等几种类型。劳务人员是指根据条例赴其他国家或者地区为国外的企业或者机构(以下称国外雇主)工作的人员;对外承包工程外派人员是指对外承包工程企业向其境外现有的工程项目派遣的人员。
2.我国涉外劳务的劳动关系分析
(二)我国劳动者境外工伤的认定、待遇
我国劳动者境外工伤问题繁杂种种,主要表现在实体方面和程序方面,主要体现在关于受到工伤时对于所受工伤的认定标准以及受到工伤后的法律救济和待遇。这二者是与劳动者最核心最切身的利益息息相关的。
以下是我国工伤认定和待遇标准:
(1)我国的工伤认定标准
我国《工伤保险条例》第14条规定了可以认定为工伤的情形,[]第15条规定了视同工伤的情形,[]第16条规定了不能认定或者视同工伤的情形,[]在我国,工伤认定属于程序问题,必然也涉及到实体问题。程序方面是指劳动者工伤的申报、劳动部门的受理、工伤认定结论书的下达,实体方面主要是指用人单位、工伤申报的主体、工会权力和劳动者权利等。工伤认定实质是有权认定工伤的部门或者组织,主要是劳动部门工伤科能否根据法律的授权对劳动者的受伤情况在法律上予以确认,该确认是具备法律效力的结论,工伤认定结论即工伤认定结果通知书是劳动者享受工伤保险待遇的依据,是进行劳动争议仲裁和民事诉讼的最直接和最关键的证据。根据《工伤保险条例》第1条的规定,可以看出我国法律规定的工伤是“因工作遭受事故伤害或者患职业病”,工伤不同于其他伤害最本质的地方在于与工作有关,具体在法律实践中需要综合考虑三个条件:工作时间、工作地点、因工作原因。
(2)我国的工伤待遇标准
我国的工伤保险待遇主要根据《工伤保险条例》第5章的规定,包括工伤医疗待遇、辅助器具、停工留薪期福利待遇、生活护理费、伤残待遇等。
第一,工伤治疗待遇,治疗工伤所需费用符合工伤保险诊疗项目目录、工伤保险药品目录、工伤保险住院服务标准的,从工伤保险基金支付,[]职工住院治疗工伤的伙食补助费,以及经医疗机构出具证明,报经办机构同意,工伤职工到统筹地区以外就医所需的交通、食宿费用从工伤保险基金支付,工伤职工因日常生活或者就业需要,经劳动能力鉴定委员会确认,可以安装假肢、矫形器、假眼、假牙和配置轮椅等辅助器具,所需费用按照国家规定的标准从工伤保险基金支付。[]
第二,停工留薪期待遇,主要是指职工因工作遭受事故伤害或者患职业病需要暂停工作接受工伤医疗的,在停工留薪期内,原工资福利待遇不变,由所在单位按月支付,生活不能自理的工伤职工在停工留薪期需要护理的,由所在单位负责。[]
第三,伤残待遇,劳动者在受到工伤治疗结束之后可以到劳动能力委员会申请伤残等级鉴定,根据伤残等级确定伤残待遇,例如一至四级伤残,保留劳动关系,退出工作岗位,享受一次性伤残补助金、伤残津贴等待遇,[]五至六级伤残,单位一次性发放伤残补助金,适当安排工作或者发放伤残津贴,[]七至十级伤残的,待遇包括一次性伤残补助金,劳动关系解除时的一次性伤残就业补助金和一次性工伤医疗补助金。[]职工因工死亡,其近亲属从工伤保险基金领取丧葬补助金、供养亲属抚恤金和一次性工亡补助金。[]根据伤残等级的不同计算标准不同,另外我国的工伤保险基金属于县级统筹,所以其计算的基数也不同,主要与当地的平均工资和最低工资水平有关。
第四节 案例
第十章 环境法律风险
第一节 环境保护相关法律风险分析
阿尔巴尼亚主管环保的部门有农业、农村发展和水资源管理部、环境部、交通和基础设施部等。阿尔巴尼亚环境影响评估的主管部门主要是环境部,此外,还有其他的参与部门,这些部门包括卫生、消防、文化保护、经济和农业发展以及地方政府等部门。
一、承担企业环境责任
从事生产的企业,在其发展和存续的过程中,一方面不可避免地从环境中获取宝贵资源,另一方面也将所产生的废弃物连续不断地排放回环境中,这是一种特殊的循环。但科学证明,环境的自净能力是极其有限的,当公司的数量越来越多、规模也越来越大,向环境所取得资源就越来越多,排放的废弃物也越来越多,远远超出了环境的承载能力,根据污染者负担原则和独立法律人格特征,企业理应在其存续期间承担环境责任。
“一带一路”战略倡议下的海外投资项目更要考虑到隐藏在环境保护中的法律风险。由于世界各国对环境保护的标准水涨船高,制定的法律也越来越严格,其不乏比较苛刻的规定, 中国企业一开始必将难以适应。一部分国家还有针对环境保护的法律, 限制或禁止外商投资破坏资源、污染环境的企业项目。我国企业必须尽量遵守当地法律所明确的环境保护标准, 尽管将会为此增加企业成本和付出一定大家。但换个角度看,如果违反环境法律,企业将不得不面临法律诉讼,甚至倒闭。例如,中国对斯里兰卡最大的科伦坡港口城投资项目,投资金额高达15亿美元,却在2014年被当地政府宣布暂停。究其原因,是因为斯政府中有政客鼓吹声称该项目会对环境造成危害,应当暂停。无论如何,我国企业境外投资必须努力适应所在国的环境标准,减少没有必要的法律风险,从长远发展而言,更是利于自身企业的发展,利在长远。
对于跨国公司的企业环境责任,可从国内法和国际法两方面看。这就导致了与他国的环境合作十分重要,应扩大与跨国公司母国签订贸易投资协议的范围,制定问题条款,履行更为严格的环境监管制度,以适应日后越来越严格的国际标准,从而减少风险发生的可能性。
事实上,中国企业在企业环境责任方面总体表现欠缺,有诸多方面值得改进。目前,中国企业整体呈现环境保护意识淡薄、危害环境行为严重、环境保护措施缺乏以及环境标准贯彻不力的状态,这对中国企业进行境外投资、展现中国形象非常不利。
二、环境法律风险分析
随着中国海外投资的迅速增长,中国海外投资所产生的环境问题越发受到重视。目前,投资者对于海外投资的环境保护,承担着具有规范作用的国际软法义务和表现为东道国及母国政府规制的间接国际硬法义务。环境保护法律风险主要表现在几个方面:环境标准不一风险;收购企业应对被收购企业遗留的环境责任负责;经营过程中企业违反相关的环境保护法律所引发的民事或刑事责任、造成消极公众影响以及诉讼风险。此外,为了满足东道国环境保护法律,相应增加的时间成本和经济成本,也间接地增加了项目的风险。
(一)投资贸易限制风险
随着人类环保意识的苏醒觉醒和投资地居民尤其是日益蓬发的非政府组织对环境问题的关注或直接干预,东道国政府在国内社会民心动向、国内政治舆论、民众环保舆论压力下随时可能采取强硬措施取缔或制外国投资行为或外资经营,环境风险如今愈发成为了境外投资企业不可忽视的保障自身利益的决定性因素。
投资贸易限制风险主要表现为:在贸易领域,“绿色壁垒”开始产生;在投资领域,东道国可能会设法压制外资企业,以保证己方的企业的竞争力,打着保护环境的旗号对投资企业加以干涉限制。这就说明了,环境保护给企业境外投资带来了更多不可控因素和潜在的风险。
(二)环境保护标准不一风险
环境保护标准是国家或者国际组织为了保护环境质量而制定的有关环境保护技术规范的总称。
环境保护问题已经引起了各大国家的重视,许多国家针对具体的行业种类和企业的生产方式,都会有具体的污染物或废弃物排放标准,以及企业设备在节能、环保方面的具体要求。尤其是某些国家具有特殊的自然环境,更是在相关条例方面进行了事无巨细的规定,企业在进行对外投资时必须了解国家之间不同的环境保护法律法规,尤其应着重避免因标准不一带来的风险。
(三)社会舆论风险
虽然外国投资可以为东道国带来大量的经济建设资金、先进生产技术以及科学的管理经验,但是,在当今社会环境污染越来越严重甚至上升到人权、生存权与发展权的高度时,东道国政府和居民、国际组织对由于境外投资引起的环境问题都非常关注。一旦中国投资者在投资时没有处理好环境污染问题都将带来极大的社会舆论风险从而导致投资失败,甚至影响国家形象。
(四)并购企业遗留的环境责任
在进行境外投资时,中国企业经常采用并购的方法进入外国市场,这其中就存在着并购的目标企业违反当地环境保护标准遗留了环境问题的风险。如果企业已经并购成功,那么被并购公司遗留的环境责任将由收购企业处理环境问题以及承担赔偿责任,甚至陷入诉讼风险。
(五)环境诉讼风险
如果中国企业在境外投资时违反了当地的环境法律法规,或者环境问题处理不当就会陷入诉讼风波,从而进一步影响投资进程、企业的声誉、国家的形象。投资者一旦败诉,甚至会承担一定的民事、行政乃至刑事责任,承担严重的处罚,在此过程中增加的时间成本、经济成本等又进一步增加了投资项目的风险。
第二节 法律风险应对策略
一、预防措施
(一)关注我国重要法规
我国海外投资环境保护进行规范的重要法规主要有《对外投资合作环境保护指南》(以下简称《指南》)。《指南》的目的在于与世界各国一道共同应对环境保护的挑战,使我国企业不断规范自身的环境保护行为,树立环境保护的标准,引导企业积极履行社会责任,促进对外投资合作可持续、可长远地发展。因而,我国对外企业首先应该关注我国有关的对外投资涉及到环境法律规范的指导与建议。
(二)熟悉阿尔巴尼亚相关法律制度
投资者应进行事前投资风险防范,就要在投资前了解东道国的投资环境及相关法律制度。对于相关法律法规的提前了解可以帮助企业规避大部分的风险,以获取更多的利益。
同时企业通过制定严格的企业规章制度以符合保护阿尔巴尼亚的环境保护制度要求。
打铁还需自身硬,这就说明了跨国母公司应建立起完善的环保章程以约束己方子公司
(三)在阿尔巴尼亚环境保护法律规范内进行企业活动
企业在日常的工作中,应遵循相关法律法规,努力实现“环境友好型”生产。企业生产经营活动的所有环节都要严格遵守阿尔巴尼亚的相关环境保护法律法规,与本国不一致的地方要及时调整,避免因违反法律法规而造成的环境法律风险。
(四)积极向海外投资保险机构投保
积极向海外投资保险机构投保是减少在海外投资出现的法律风险中造成的损失最好的方法。投资者可以选择在国内投资保险机构投保,境外投资担保机构也是一个很好的选择。其中多边投资担保机构中有关环境评审方面的制度规定了严格的环境评审程序,能够帮助海外投资者很好的规避环境保护方面的法律风险 []
(五)了解当地风土进行民意调查
境外投资尤其是资源类投资,一定要提前进行市场调查,了解投资地的市场状况、环境状况、资源状况、民风民情等,特别是居民对外国投资者投资相关项目的态度,一方面是避免因当地居民的反对呼声而带来的舆论风险,另一方面也可以为项目的推进进行市场调整或为发展规划的设计提供参考。
二、解决方案
(一)熟悉东道国的环境保护司法案例
阿尔巴尼亚积极地准备加入欧盟,其大部分法律法规已经与欧盟的法律接轨,尤其是环境保护相关法律法规,基本与欧盟趋于一致。中国投资者如果陷入环境保护法律纠纷,尤其是诉讼,一定要关注和重视阿尔巴尼亚的环境保护司法案例,重视法官对法律条文的解释,明确法律规定的内涵和外延,无论是针对风险的防范还是在解决纠纷争议方面,都是海外投资者的一大武器。
(二)善于运用法律武器
中国企业在阿尔巴尼亚进行投资,涉及环境保护的项目,要严格遵守东道国阿国的相关法律法规。如果出现环境保护风险,企业要积极运用法律手段维护企业和国家利益,同时要维护国家形象,避免采取不恰当的手段甚至是过激的手段去处理,盲目放弃投资项目也是不合适的。建议求助当地中国驻阿尔巴尼亚的相关机构,以及聘请资深律师作为法律顾问,聘请当地专业律师团队处理相关法律事宜,争取避免或者减少损失,影响投资。
第三节 案例
一、案例介绍
中冶江铜位于阿富汗艾娜克的铜矿项目延期
二、案例评述
中冶江铜在阿富汗艾娜克铜矿项目的失败,与其盲目进入阿富汗资源开发领域,引起当地居民的强烈反对不无关系。资源能源投资项目本身就具有一定的环境破坏性,并且涉及当地群众的切身利益,引起环境法律风险、宗教文化与社会舆论风险的概率比较大,很可能由于当地群众的反对以及地方政府出于社会稳定的考虑而导致投资失败。从本案中,我们可以反思在环境法律风险方面,对外投资企业应做好以下内容:
(一)“一带一路”战略下我国海外投资环境保护存在问题
1.海外投资企业应尽到环境保护责任
长久以来,我国以生态破坏为代价换来经济的发展,这种经济发展模式没有得到彻底的转变。在企业“走出去”时,这种经济成长的模式的影子依然若隐若现。在海外项目的管理中企业自身应建立其环境监督责任体系,企业自身在环境保护这方面应主动去减少投资活动对环境的消极影响。
2.提高海外投资环境保护管理力度
除了一些零星分散的如指南、细则和规定等,我国政府应加大海外投资环境保护管理的力度,如建立起一个明确的法律制度。商务部于2004年曾发布《关于境外投资开办企业核准事项的规定》又于次年发布《境外投资开办企业核准工作细则》。类似于以上的细则仅着重在企业对外投资的审批环节,对于企业对外投资的事后环节却毫无约束力。
3.与东道国的沟通不足
在海外投资企业的管理中投资者必须遵循目标地区的法律。我们国家也曾也做出了明确的要求,如2013年《对外投资合作环境保护指南》要求企业要积极履行环境保护责任,要积极与东道国加强沟通等。地理因素的限制导致我国很难确切获知企业是否按照要求和我国法律规定确实的执行了相关的环境保护法规。而东道国则能较快而准确地掌握海外投资企业的情况。所以,海外投资的环境保护离不开两国之间通力合作。投资目标地区把所掌握的信息及时传递给我方,我方根据反馈情况对相应的企业采取措施督促履行和法律制裁。实际上,这种方法一直取得显著成效。虽然环境保护规范和工作指导在前期都有制定,但后续的落实执行仍缺少监督措施和于投资目标地区的法律合作以及信息交流。
4.海外投资环境保护工作执行受阻
国际投资协定中将环境保护条款明确为未来法律的发展方向。为了使我国企业海外投资活动顺利,保护企业的合法投资活动,我国已与104个国家签订了投资协定,在协定中也越来越重视引环境保护条款的确立。 []该协定在序言中就提倡经济发展、社会前进和环境保护应当并存,同时认可双方可以采取保护人类、动物或植物生命或健康所必需的环境措施。以往签订的许多双边投资协定中通常在前言部分就有强调“不放松对健康、安全和环保措施的普遍适用”的明确内容。与发达国家相比较我国签订的投资协定中关于环境保护领域的内容较少,从仅有的条款内容上来看环境保护相关多倾向于保护我国权利而忽视了义务的履行,且仅在前言部分有所强调,条款零散,内容笼统。具体的环境保护应对措施并没有被提出,可以说只有形式上意义。这样的环保条款虚有其表,不仅无法解决环境保护问题,也不利于我国企业“走出去”。
我国商务部和环保部联合发布了《对外投资合作环境保护指南》(下称《环保指南》)旨在规范海外投资环境风险。在发生生态影响时,应遵循投资目标地区的相关法律制度努力恢复生态。
“一带一路”沿线上的部分国家的经济发展水平相对落后,国内局势不稳,人民矛盾突出,各种社会问题盘根错节。这就导致了当地的环境保护问题无法得到重视,再加上当地政府行政能力不足,环境保护法规往往无法落实执行。这些国家在对待海外投资上往往是持纵容宽松的政策。如:为吸引外资而竞相降低本国环境、劳工保护等各种标准;向投资者提供“超国民待遇”如税费减免,减少审批环节。另外,“一带一路”沿线的一些国家政府利用自身行政权对各种事项横加强制性干预,外商投资审批中的公开听证、民主决策等环节无法进行。在这种纵容宽松的大背景之下,海外投资企业的相关规定中要求履行的义务很难有效落实执行。
(二)东道国政府管制方面的不足
1.东道国有意降低外资准入门槛
“一带一路”沿线国家以发展中国家为主,其经济发展模式往往是以牺牲环境为代价换来经济的成长,因此就会放低对海外投资者环境保护的要求。中国在“一带一路”沿线国家的投资对象大多是东亚、南亚、非洲等生态环境天生脆弱,且经济社会相对贫困落后的地区。当地的居民和政府对科学发展经济没有一个很好的认识,有的国家甚至没有涉及外资环境保护相关的法规。这种宽松的管制外部环境就会为海外投资企业破坏当地生态环境留下漏洞。
东道国的环境保护需要双方的共同协作,我国即使有相关法律法规要求投资者遵循当地环境保护法律法规,但如果没有一个有利的法治环境,投资活动中的环境保护将会极其艰难。这就是说,要想企业以丰厚利润为代价保护当地生态环境,东道国提供可行的遵照标准将相当重要。东道国在环境保护标准的提出上采取放松纵容的态度,无疑是在加剧当地环境问题。
2.东道国行政管理水平低下
(三)海外投资企业自身的管理问题
1.企业社会责任意识薄弱
2.不重视与东道国当地的民众的公共关系
第十一章 知识产权法律风险
第一节 知识产权相关法律风险分析
中国企业境外投资包括以获取资源为目的的能源资源投资,也包括以获得商标、专利或专有技术为目的的知识产权投资。
境外投资中的知识产权法律风险是指,企业因自身知识产权被侵犯遭受的损失以及因侵犯他国企业知识产权从而引发纠纷所造成的法律风险。我国在知识产权保护方面起步较晚,保护意识淡薄,法律制度不健全,导致相当比例的中国企业无视对知识产权的保护,也缺少对东道国知识产权法律制度的应有了解。一般而言,在境外投资中,中国企业易遭受到法律风险主要是注册商标被他国企业抢注从而导致产品不能顺利进入东道国等;在合作进行技术开发时,必然会涉及到合作开发技术知识产权的归属、权利范围、保护范围等技术问题;另外,在收购境外技术型企业时,知识产权风险主要涉及收购前知识产权的检索、收纳及确认,以及对知识产权技术的评估与定价等。
阿尔巴尼亚专利商标局负责知识产权有关工作的政府机构,其主要职能包括专利、工业设计、公司名称、商标等知识产权的注册和保护。此外,阿尔巴尼亚文化部也负责部分知识产权的立法工作。自2010年5月1日起,阿尔巴尼亚成为欧洲专利组织第37个成员国。至此,欧洲专利组织成员国共有37个,包括欧盟27国,以及克罗地亚、马其顿、冰岛、列支敦士登、摩纳哥、挪威、圣马力诺、瑞士、土耳其和阿尔巴尼亚。
在境外投资过程中,我国企业容易遭到的与知识产权保护相关的法律风险主要有:
一、知识产权发展指标偏低,被侵权风险高
“一带一路”沿线国家大多是经济发展较为落后的发展中国家,由于其知识产权保护整体指标较低,因此中国企业知识产权被侵权的风险较高。
WIPO组织于2017年6月发布的《2017年全球创新指数》使我们对“一带一路”沿线国家(地区)的知识产权发展现状有了很好的了解。《2017年全球创新指数》从制度、人力资本与研究、基础设施、市场成熟度、商业成熟度、知识与技术产出、创意产出等7个维度的81项指标对全球127个经济体的创新能力进行了评估,形成了创新投入、创新产出、创新产出投入比3个次级指数,最终由这3个次级指数得出创新综合指数,并确定各经济体的排名。阿尔巴尼亚排名第93位。
除WIPO发布的《2017年全球创新指数》外,马德里体系中的商标数量和世界专利申请数量也基本可以量化 “一带一路”沿线地区知识产权发展的水平层级。我国虽致力于不断推进企业创新以及知识产权保护,但中国企业申请的知识产权数量虽大,市场体量虽大,但质量和工业转化率却仍然有待提高。即便如此,中国企业与“一带一路”沿线国家相比,仍然具有较大优势。除俄罗斯、土耳其、新加坡、印度以及波兰等少量现代化国家外,其他绝大部分地区的专利权申请数量以第三阶梯以下为主。
数据显示,非洲地区工业产权组织ARIPO的专利权申请量同比增长20.7%,土耳其增长9.4%等,成为增速最快的地区。这也为中国企业加速自身的知识产权战略布局和保护力度提供了动力,只有保证专利权先行申请企业才能拥有更多的市场占有率。
各国企业通过《马德里条约》国际商标注册程序申请的商标数量同专利权的分布趋势类似,中国企业商标申请数量位居第一位,而相比之下,“一带一路”沿线国家基本集中在第四、第五阶梯,这表明相关国家商标意识缺失薄弱,经济发展水平和科技创新程度低下,中国企业或将面临商标侵权、技术占用、商业信誉被损害等知识产权诉讼。近年来,中国企业一些著名商标,如海信、联想等被他国企业恶意抢注,我国企业每年在海外遭到商标抢注的案件超过100起,造成约10亿元的无形资产损失。[]
另外,知识产权还有一个重要特征,那就是地域性。因此,中国投资者在本国内获得的商标权、专利权等知识产权,须根据阿尔巴尼亚的法律、法规进行申请,在经过当地有关部门的批准通过后,才能受到阿国商标权、专利权等知识产权的保护。
二、国家主权信用评级不稳定,知识产权战略环境较差
三、忽视知识产权的保护范围,侵犯东道国企业知识产权
投资企业的知识产权侵犯投资对象国企业的知识产权的法律风险涉及到我国企业在国内使用是合法的知识产权,在他国投资使用时是否合法的问题。涉及国内侵犯东道国企业知识产权的主要有以下几种情况:
(一)引进技术导致侵权
国内企业从国外引进了许多专有技术,此类专有技术在国内使用时,因为得到了专利权人的授权许可,因而在国内是合法的,但是一旦在他国使用,就极有可能侵犯到他国专利被许可人的权利,触发知识产权风险。
(二)定牌加工导致侵权
定牌加工(OEM,Original Equipment Manufacture),俗称贴牌生产(代工生产),是指在来料加工、来样加工和来件装配业务中,由境外委托方提供商标,境内的受托方将其提供的商标用于所加工的产品上,并将加工后的产品按照委托方的要求全部销往境外的生产组织方式。
国内出口方往往为了获得订单,忽视审查委托方是否拥有合法的商标权、专利权或者是否在贸易两国其中一国侵权的情况,而导致出口后侵犯第三方的知识产权。
因为,境内企业涉及到定牌加工业务时,要有充分的风险意识。第一,接单前,境内加工方要审查境外委托方在目的国是否就贴牌商品享有注册商标专用权,并查询贴牌商标是否与国内权利存在冲突,同时要求境外加工方提供链条完整的授权证明文件;第二,接单后,加工方贴牌商标要与委托方注册商标相同,不得擅自更改商标的样态;第三,如果贴牌商标与他人在中国注册商标相同或者近似从而引发纠纷,影响到境内加工企业发展的,境内加工方可以变被动为主动,向法院提起不侵犯商标权之诉。
(三)收购技术型企业导致侵权
中国企业在进行海外并购,尤其是并购海外技术型企业时,有时在并购前会忽略对并购企业知识产权的检索及确认,以及对技术的评估与作价,从而导致知识产权侵权、投资并购失败的情况,造成巨大损失。
四、合作技术开发导致纠纷,知识产权归属易引发争议
企业在进行海外投资时,为了弥补自身劣势,扬长避短,通常会选择与当地企业合作。尤其是在合作进行技术开发时,中国企业如果在涉及合作开发技术的知识产权归属、权利范围等问题上有所轻视或者是不了解东道国的知识产权法律法规,就会导致与合作商之间出现知识产权纠纷,从而导致投资损失或者投资失败的情况。
五、海外并购忽视风险分析,导致知识产权权属纠纷
近年,我国企业的海外并购活动时有发生,但是相关并购进行得并不顺利,中国企业海外并购近几年的失败率高达70%~75%,而困难普遍源于法律风险方面的障碍,含知识产权风险在内。这类知识产权风险有四种[]:一是知识产权价值评估风险。企业并购时往往要先确定知识产权价值评估的基准日,但由于谈判时间长,知识产权实际获得时的价值会与基准日价格存在较大偏差,再加上知识产权价值评估本身的复杂性,中国企业在并购时为其支付的金额可能远远高于其实际价值。二是知识产权质量低的风险。一些在并购中所获取的知识产权价值或质量要比预期低很多,有些知识产权可能早已落后于瞬息万变的技术更新。三是知识产权权属不确定的风险。有些涉及到的知识产权可能只是个假象,其背后真正的权属可能并没有表面那么简单。四是所获知识产权与原有整合的风险。有些并购获得的知识产权与企业的原有经营业务并不能匹配使用,无法发挥应有作用。
六、知识产权交易估值不合理,合同条款存隐含风险
在境外,企业进行知识产权谈判、转让、许可、投资、收购等交易,需注意价值评估不合理的风险的存在,包括对外方评估过高和对自身评估过低等,也会存在着背后权属有争议、所获非企业所需的匹配核心技术等风险。另外,很多经营活动一般以合同形式展开,需仔细研究合同,以防有合同中的陷阱,比如一些格外细微的不合理原则性条款对我国企业的合法利益造成损害。
第二节 法律风险应对策略
一、加强知识产权保护意识,企业建立防范专利风险的预警机制
企业要时刻注重自我保护,逐步增强知识产权的保护意识。一方面企业对于自主知识产权必须要做好及时的保护工作,另一方面对已经于国内取得注册保护的知识产权如专利权、商标权等,应及时通过域外注册和国际申请等有效途径,尽早在生产、销售过程中或开始前取得相应知识产权。
同时,企业可以建立防范专利风险的预警机制,需要在研发立项阶段进行专利全景分析(Patent Landscape Analysis),防止研发一开始就误入雷区;在销售产品、接受订单制造产品、出口或者在参展阶段提前进行侵权风险评估;持续不断地对第三方专利进行监控,尽早发现竞争对手新的专利申请,制定好应对策略。具体可采取专利全景分析、自由实施分析、第三方专利的监控方式。
1.专利全景分析(Patent Landscape Analysis) 是在研发立项阶段或立项之前,以专利数据为基础,对目标技术方案或创意进行检索,继而从技术内容、技术热点、专利权人、地域分布等方面进行分析,揭示与目标技术方案或创意相关的专利现状,发现研发的突破口,提高研发的起点和效率。
2.自由实施分析(Freedom to Operate Analysis,FTO) 是由专利律师出具的法律意见书,表明在特定的司法管辖区域内采用特定技术的制造、使用、销售产品、许诺销售产品等行为,是否会侵犯第三方专利权。
企业的新产品要上市销售、出口以及参展时,尤其是进入欧美等高度重视知识产权保护的国家,有必要请当地的专利律师进行FTO专利风险排查,做好全面的风险预警工作。企业在一个新的生产工艺上马、引进技术、代他人加工产品时,可能会因为没有进行FTO风险排查而导致使用的工艺或生产的产品侵犯他人专利权。企业使用采购的零部件生产产品时,可能会因零部件存在专利风险而被第三方起诉侵权。为了减少采购过程中的知识产权分析,企业可以对采购的核心部件进行FTO分析或要求供应商出具零部件的FTO报告,并在合同中约定供应商的知识产权不侵权担保,承担所有因零部件侵权而导致的赔偿与费用。
以OEM、ODM方式出口的中国企业,在签订合同前,有必要委托专业的律师团队进行必要的FTO分析,对国外客户的要求生产的出口产品是否涉及专利侵权问题进行必要的风险排查。同时,也有必要在合同中对相关权利、责任进行划分和约定,以降低其可能面临的法律、经济风险。
企业在销售产品时,有时会在说明书中介绍该产品的使用方法。如果对产品的使用方法没有进行专利风险排查,下游客户在使用该方法时有可能会构成专利侵权,而企业自身也会因为诱导、帮助他人实施侵权行为而构成间接侵权。
由于同样的发明在不同国家授权的范围不同,且各国侵权判定的标准也不一致,如等同侵权、间接侵权的认定。企业需要在产品销售、使用、生产的国家单独做FTO分析。如果涉及的国家过多,企业没有足够的资源在所有相关国家进行FTO分析,也要在主要的国家做FTO分析,尽可能减少潜在的侵权风险。
3.第三方专利的监控,即使企业在研发立项阶段以及产品上市阶段分别引入了前述的专利预警机制,仍然需要定期监控竞争对手的专利情况。从最新公开的专利中,第一时间了解竞争对手的研发动向,尽早评估第三方的专利对自己企业的影响,以便采取相应的应对措施,如在竞争对手的专利申请阶段向专利局提交第三方异议来阻止专利申请的授权。根据第三方公开的新专利申请,企业可以考虑调整自身的专利策略,如基于竞争对手的专利来申请外围专利。
二、熟悉东道国的知识产权法律法规,善于维护自我法律权益
企业在投资时充分了解阿尔巴尼亚的知识产权法律法规十分有必要,并且企业要学会利用法律法规维护自身权益、保护知识产权。
三、注重了解合作方的知识产权情况,及时进行自我风险规避
在进行国际贸易时,出口企业在生产前,应做好出口商品的知识产权调查,以免侵权,进口企业同样如此;在进行境外投资时,投资者要提前进行知识产权调查,了解自身的知识产权是否侵权或者是投资并购项目、企业是否存在知识产权侵权行为;在进行合作技术开发时,企业要提前在合作合同中注明知识产权的归属、权利范围等主要内容,规范合作。
四、构建海外知识产权风险防控体系,加强海外信息检索与分析
企业海外知识产权风险防控体系具有系统性、科学性和体系性,需要建立起完整的风险防控体系。。
知悉海外知识产权的现实情况是企业防范境外投资的知识产权法律风险的基础工作,加强海外知识产权信息检索与分析也就成为了法律风险防范的常规工作。
五、境外知识产权科学布局,有效利用外部知识产权资源
除尽最大力量在目标市场所在国获取更多知识产权授权外,企业还应对这些获得的知识产权进行良好的科学布局,才能形成最佳的战斗力,对当地竞争对手形成最大制约。
除此之外,应当善于利用外部知识产权资源。基于海外知识产权风险的复杂性和多样性,没有一个企业可以单独防范和应对由此带来的法律纠纷问题,因而有必要适当借助外部的专业力量和资源。
第三节 案例
一、案例介绍
欧盟敦促阿尔巴尼亚保护工业和知识产权
知识产权保护的有效体系及知识产权的实施能促进投资和经济发展。因此欧盟敦促必须在阿尔巴尼亚国内议程中执行此事。阿尔巴尼亚海关署长表示,打击盗版和假冒的战争还在继续,阿尔巴尼亚正力图阻止进口盗版产品。
阿尔巴尼亚的工业和知识产权保护将促进该国经济发展并吸引外资,欧盟近来给予的帮助将帮助阿尔巴尼亚发展其调查和检举工业和知识产权诈骗案以及提高公众对此事的意识的技术能力。在欧盟的资助下,阿尔巴尼亚现在配备了用于管理的电脑,还给企业和消费者打印了数千份宣传单,告知区分原装正货和假冒商品的重要性。同时,阿尔巴尼亚专利和商标局汇总了1万个阿尔巴尼亚品牌和5万多个国际品牌。阿尔巴尼亚很快将成立市场控制检查组,但如果品牌所有者不保护其权利,工业和知识产权就没有正义。[]
二、案例评述
长期以来,由于历史和经济原因,阿尔巴尼亚对知识产权的保护处于较低水平,导致国内市场充斥盗版和假冒产品,其中有相当部分来自于中国制造商。随着阿尔巴尼亚成为欧洲专利组织的正式成员国,阿尔巴尼亚正不断加强对知识产权的保护,在立法与执法上向欧盟标准靠拢。近年来,阿尔巴尼亚积极寻求“加盟入约”,在可预期的未来,阿尔巴尼亚将更加重视对知识产权的保护和对违法行为的打击。
同时,应当注意的是,根据《欧洲专利公约》,所有的技术发明都可以申请获得欧洲专利。欧洲专利可以根据申请人的指定请求在《欧洲专利公约》的缔约国生效。此外,根据EPO与特定几个国家的单独协议,申请人还可以请求欧洲专利在延伸国和生效国生效。在每一个生效的国家,欧洲专利与国内专利主管部门授权的国内专利具有相同的效力,根据国内法获得保护。授权决定公开后,一般情况下,授权欧洲专利必须在规定时限内在指定国、延伸国、生效国履行生效程序才能生效。根据各国国内法的不同规定,申请人可能需要缴纳必要费用、提交说明书或权利要求书翻译版本等来履行生效程序。但是,英国、德国、法国、瑞士、卢森堡、摩纳哥、列支敦士登、爱尔兰、阿尔巴尼亚不再要求履行国内程序,授权欧洲专利自动在这些国家生效。授权专利的保护措施也由各国国内法规定。
三、案例分析
通过阿尔巴尼亚加强保护知识产权行动,可以提示我们应当注意内国知识产权法的域外效力问题。
(一)法律的空间效力范围
法律的空间效力范围是指法律能够有效的地域及空间,在范围内才能充分发挥法律的强制力和约束力。
目前关于法律的域外效力渐渐为国际社会所公认,很多国家为了维护本国的主权和利益,某些国内法一定条件下也具有域外效力。但是世界各国对于法执行的域外效力却是普遍不接受的,几乎没有国家会允许其他国家在本国主权管辖范围内依据他国的法律开展搜查、逮捕、调查取证等执行措施。而对于法效果的域外效力,则体现于实践中,且法效果的域外效力在某种程度上并没有违反国际法原则。
(二)内国知识产权法的域外效力
知识产权的独特地域性就决定了知识产权法一般是属于国内法,只能具有域内效力。
随着我国企业“走出去”步伐的加快,保护自身知识产权已成为企业立足海外的重中之重。完善我国域外知识产权保护体系,企业和政府应共同努力。
第十二章 争议解决法律风险
争议纠纷的解决途径,一般会在涉外合同中的“争议解决”及“法律适用”条款中加以规定,争议解决途径主要包括:提交仲裁裁决或提交有管辖权的法院管辖。司法实践中,也有一些特殊的合同,是涉外合同双方当事人约定由3个专业人士进行调解,并就此约定为最终解决方式。此种方式非常用方式,且就该协议达成的解决结果,不能直接得到我国法院的司法认可。所以本文主要分析诉讼和仲裁中可能存在的法律风险。
第一节 诉讼
涉外合同中,当事人可以约定以诉讼的方式来解决争议,由双方自行协议确定行使案件管辖权的法院。诉讼是指合同当事人依法请求人民法院行使审判权,审理双方之间发生的合同争议,作出有国家强制保证实现其合法权益,从而解决纠纷的审判活动。
与涉外合同相关的重要专属管辖为:根据我国《民事诉讼法》的规定,因在中华人民共和国履行中外合资经营企业合同、中外合作经营企业合同、中外合作勘探开发自然资源合同发生纠纷提起的诉讼,由中华人民共和国人民法院管辖。[]
合同双方当事人如果未约定仲裁协议,则只能以诉讼作为解决争议的最终方式。然而,诉讼并不是终点,在诉讼过程中,投资者依然面对着败诉、法院判决得不到承认与执行等相关风险。
一、败诉风险
当投资者面对投资纠纷选择了诉讼方式来解决时,就有可能面临败诉风险,并且这种败诉风险与投资者对外国的相关法律法规、规则惯例的了解熟悉程度、是否聘请专业律师做顾问或者处理诉讼事宜有关。
(一)阿尔巴尼亚争议解决相关法律规定
根据阿尔巴尼亚相关法律,在该国损害投资者(投资者群体)权力和合法利益的争议,将依据阿尔巴尼亚法律所规定的程序解决;外国投资者(投资者群体)与阿尔巴尼亚就其权力和合法利益损害的相关争议(投资纠纷),经双方协商,可由阿尔巴尼亚法院、国际仲裁庭或者其他机关进行审理。此外,在阿尔巴尼亚的投资纠纷也可参照国际条约的相关规章加以解决。在产生投资纠纷情况下,外国投资者(投资者群体)有权直接向解决投资争议国际中心提起诉求。阿尔巴尼亚境内的外国投资和该国投资者在国外的投资,由阿尔巴尼亚鼓励和保护投资的双边和多边条约以及其他国际条约予以规范。如果阿国议会已批准的国际条约中对外国投资条款的规定与阿尔巴尼亚的相关法律法规相异,则采用国际条约规范。还需要注意的是,由于阿尔巴尼亚是欧盟候选成员国,可以适用欧盟相关的投资法律法规。
(二)阿尔巴尼亚司法机关
阿尔巴尼亚的司法系统由1个最高法院、6个上诉法院、22个地方法院构成.采用二审终审制,地区法院根据其受理的不同案件争议类型分为民事争议庭、家事争议庭和商事争议庭。
最高法院是阿尔巴尼亚的最高司法机构,其由总统任命并由议会通过的17名法官组成,负责监督下级法院法律适用的正当性及统一性、负责法律的解释及完善、负责审理下级法院判决后提起上诉的案件。最高法院由民事及刑事陪审团组成,民事陪审团审判商事、行政、家事、劳工案件,刑事陪审团审判军事及刑事案件,陪审团由5名法官组成。
上诉法院主要审理一审法院的上诉案件,由3名法官组成陪审团。上诉法院的法官由最高司法委员会提名并由总统任命,一审法院根据阿尔巴尼亚民事诉讼法及刑事诉讼法进行审判,陪审团的组成亦遵循前述法律规定。
此外,阿尔巴尼亚还设有专门解决行政争议的特殊法庭,行政法院由一审行政法院、上诉行政法院和最高法院的有关机构构成。[]
二、法院判决得不到承认与执行风险
(一)承认和执行外国法院的判决的条件
境外投资贸易诉讼缺乏国际立法的保障,难以具有普遍适用性。在司法实践中,一国基本只会出于条约关系或互惠关系才去承认或执行他国法院判决。各国对于此类事项都持谨慎和保守态度,除了在国内立法中规定承认和执行的条件和程序外,一般都附加以存在国际条约或互惠关系为前提。
(二)阿尔巴尼亚有关法律规范
根据阿尔巴尼亚相关法律,在该国损害投资者(投资者群体)权力和合法利益的争议,将依据阿尔巴尼亚法律所规定的程序解决;外国投资者(投资者群体)与阿尔巴尼亚就其权力和合法利益损害的相关争议(投资纠纷),经双方协商,可由阿尔巴尼亚法院、国际仲裁庭或者其他机关进行审理。此外,在阿尔巴尼亚的投资纠纷也可参照国际条约的相关规章加以解决。如果阿尔巴尼亚议会已批准的国际条约中对外国投资条款的规定与该国的相关法律法规相异,则采用国际条约规范。在外国法院判决的承认和执行方面,由于阿尔巴尼亚是欧盟候选成员国,适用于欧盟《民商事管辖权及判决承认与执行条例》(布鲁塞尔条例)。
(三)中国有关法律规范
根据我国新《民事诉讼法》第282条规定,人民法院对申请或者请求承认和执行的外国法院作出的发生法律效力的判决、裁定,依照中华人民共和国缔结或者参加的国际条约,或者按照互惠原则进行审查后,认为不违反中华人民共和国法律的基本原则或者国家主权、安全、社会公共利益的,裁定承认其效力,需要执行的,发出执行令,依照本法的有关规定执行。违反中华人民共和国法律的基本原则或者国家主权、安全、社会公共利益的,不予承认和执行。[]根据这一规定,外国法院的判决要得到我国的承认和执行,必须规定条件。
第二节 仲裁
一、《解决国家与他国国民之间投资争议公约》
在境外投资发生投资纠纷时,一般首先选择调解和仲裁的方式来解决,此时,一般优先依照的法律规范是国际条约。在国际直接投资争端解决领域中,《解决国家与他国国民之间投资争议公约》也称“华盛顿公约”,起着举足轻重、不可或缺的作用,其宗旨是为国家与他国国民之间的投资争议提供便利。我国于1993年正式加入该公约,成为该公约的成员国。
(一)国际投资争端解决中心
(二)仲裁程序
二、WTO争端解决机制
(一)WTO争端解决机制
WTO争端解决机制指世界贸易组织WTO,处理成员方之间贸易争端的办法。中国和阿尔巴尼亚都是WTO的成员国,都适用WTO争端解决机制。
WTO争端解决机制是在《关税贸易总协定》争端解决机制的基础上产生和发展的,其中最重要的是乌拉圭回合通过的《关于争端解决的规则和程序的谅解协议》(简称DSU)。DSU是为WTO这个多边贸易体制提供保障和可预见性的中心环节,是WTO规则实际有效执行的根本保证。这套争端解决机制在国际司法体制中是相当独特的和成功的。WTO争端解决机制是世界各国特别是发展中国家化解经济冲突、解决经济纠纷、维护自身正当权益的重要制度。从WTO成立以来的操作实践来看,在涉及发展中国家贸易争端中,WTO争端解决机构的裁决总体上而言是比较公平公正让人信服的,许许多多发展中国家的正当利益都得到了较为公正全面的保护。
近年来,伴随着中国国际市场的扩张,我国发生的国际贸易摩擦趋于集中化和经常化,提前进入了国际贸易摩擦高发期。而且在遇到他国的反倾销等贸易壁垒时,很少诉诸 WTO争端解决机制。面对日益频繁的国际贸易摩擦,我们必须要转变观念,积极利用WTO争端解决机制来维护自身的正当利益。首先,应当实事求是地认识WTO争端解决机制的性质,重视其作用。其次,要改变依赖双边途径来化解贸易摩擦的传统观念,积极利用WTO争端解决机制这一更加优越的多边途径。
(二)争端解决机制机构
WTO的争端解决机制机构是由“专家组(Panel)”组成的。专家组由3名(或5名)专家组成,来自不同国家,专门负责审查证据和判定基本事实。每个案件的专家组成员可以从一份符合资格的常备候选人名单中选择。专家组报告提交给争端解决机构(简称DSB),该机构只有在协商取得完全一致的情况下才可以对报告予以否决。他们仅代表个人身份任职,不允许接受任何国家和政府的指示进行斡旋、调解或调停。解决争端机关(DSB)在WTO职能中是与总理事会平行的、以司法为核心的机构。
三、《中国国际经济贸易仲裁委员会国际投资争端仲裁规则》[]
《中国国际经济贸易仲裁委员会国际投资争端仲裁规则》(以下简称《投资仲裁规则》)于2017年10月1日起施行,《规则》的出台,填补了我国国际投资仲裁领域仲裁规则的空白。因而在实践中,能够充分运用该规则,有利于保障自身利益;然而能否在实践中真正得到运用,还需要时间的考验。
多数“一带一路”沿线国家投资法制并不完善,法律风险较高,制定《投资仲裁规则》能够为我国企业提供解决与东道国投资争端的制度化保障,平等保护投资双方当事人的合法权益,服务国家“一带一路”建设。我国已经从投资规则的“旁观者”逐渐发展为投资规则重要的“参与者”。
四、外国仲裁裁决的承认与执行
仲裁与诉讼一样,也存在着外国仲裁裁决得不到承认与执行的风险。
在有关仲裁的法律规范方面,涉外仲裁对国际商事仲裁具有广泛适用性的是《承认与执行外国仲裁裁决公约》(纽约公约)。截止到2010年9月27日,《纽约公约》有145个成员国,我国于1986年12月2日决定加入,1987年1月22日递交加入书,1987年4月22日该公约对我国生效。目前世界上已有一百三十多个国家和地区加入了《纽约公约》。[]因此,纽约公约在世界上大多数国家都能适用,一成员国法院对另一成员国符合公约规定的仲裁裁决有承认并执行的义务。纽约公约采用排除法,规定了成员国可以拒绝承认与执行另一国仲裁裁决的情形:1.缺乏有效的仲裁条款或仲裁协议。2.被申请人没有得到适当的通知,以致未能对案件有申辩的机会。3.裁决事项不属于仲裁协议的范围。4.仲裁庭的组成或仲裁程序与双方当事人的协议不相符合或者在双方当事人无协议时与仲裁国家的法律不相符合。5.仲裁裁决尚未生效或已被仲裁地国家有关当局撤销。6.裁决的争议依照执行地国家的法律规定属于不得提交仲裁的事项。7.裁决的内容违反了执行地国家的公共政策。[]
此外,我国加入《纽约公约》时提出了两点保留:1.互惠保留声明:即我国仅对在另一缔约国领土内作出的仲裁裁决承认与执行适用公约;2.商事保留声明:即我国仅对按照我国法律属于契约性和非契约性商事关系所引起的争议适用该公约。
五、其他国际社会常设仲裁机构
目前,国际社会一些常设仲裁机构有:国际商会仲裁院、瑞典斯德哥尔摩商会仲裁院、伦敦国际仲裁院、美国仲裁协会、瑞士苏黎世商会仲裁院、香港国际仲裁中心、解决投资争议国际中心、中国国际经济贸易仲裁委员会等。
六、仲裁的风险点及防范措施
(一)仲裁协议约定不明
(二)境外仲裁成本昂贵
(三)防范措施
第三节 案例
一、案情介绍
Pntechniki v. Albania案,岔路口条款[]
二、案例评述[]
岔路口条款(fork-in-the-road clause)用拉丁语法律格言表述就是“una via electa non datur recursus ad alteram”。 岔路口条款是双边投资条约中常见的关于争端解决方式选择的条款,规定投资者在与东道国发生投资争端时,可以选择东道国当地救济或国际仲裁机制,一旦选定即为终局,无论结果如何都不能再诉诸另一种争端解决方式。该条款的设计目的在于防止国际平行诉讼,确保投资争端解决的终局性和确定性。
国际仲裁庭是主要的判断岔路口条款适用的机构。岔路口条款可能会阻碍国际仲裁庭行使管辖权,因此国际仲裁庭会判断是否有管辖权就要检验岔路口条款的适用性。由于ICSID仲裁是适用最广泛的解决投资者-国家投资争端的国际仲裁庭,而且也是仲裁裁决最公开的仲裁机制。
从裁决来看,ICSID在对岔路口条款进行分析时,首先会判断投资者在东道国和ICSID提交的是否是同一争端。其次如果是认定为同一争端,就考察投资者在东道国的行为是否构成条款中所言的“选择”,若构成则完全符合岔路口条款的适用条件,ICSID因此没有管辖权。反之,则相当于投资者没有选择过东道国救济,不符合岔路口条款的适用条件,ICSID有管辖权。如果ICSID认为两种程序所涉并非同一争端,则即使已经在东道国提起诉讼,也不符合岔路口条款的适用条件,ICSID仍有管辖权。
岔路口条款的适用路径看似简单,但在解释和适用条约的实践中,却出现了问题,例如何种程度的相同算“同一争端”,而ICSID裁决对这些问题的回答也有争议。到目前为止,只有Pantechniki v. Albania一案裁决适用该条款,其他相似案件中,该条款均未被裁决适用。Pantechniki一案的仲裁庭在岔路口条款的分析上,采用了与此前的类似案件相同的分析路径,但裁决结果迥异。
三、案例分析[]
(一)同一争端的判断之相同当事方标准
(二)同一争端的判断之诉因相同标准
(三)管辖权“选择”的认定
第十三章 国家重点行业法律风险评估
第一节 农业
一、整体发展状况
阿尔巴尼亚农业用地面积约69.9万公顷,占其国土面积的24%,其中耕地面积56.1万公顷。阿尔巴尼亚77%的农用土地位于平原,23%位于山地、丘陵。2014年农业产值约30.54亿美元,比上年增长2%,约占当年GDP的22.67%。出口的主要农产品有:家畜产品、植物(包括草药、种籽)、水产品、瓜果等。近年,阿尔巴尼亚以发展有机农业为目标,暂无大型农业企业。2015年阿尔巴尼亚主要农牧业产品产量为:谷物69.5万吨,小麦27.5万吨,玉米38万吨,蔬菜103万吨,土豆24.5万吨,芸豆2.2万吨。[]
阿尔巴尼亚的农业产量:谷物在2016年达698.40千吨,相较于2015年的695.51千吨有所增长。阿尔巴尼亚农业产量:谷物数据按年更新,1992年至2016年期间平均值为602.80千吨。该数据的历史最高值出现于2013年,达702.86千吨,而历史最低值则出现于1992年,为420.00千吨。
表2.13.1-1:2012到2016期间的阿尔巴尼亚农业产量:农作物:谷物
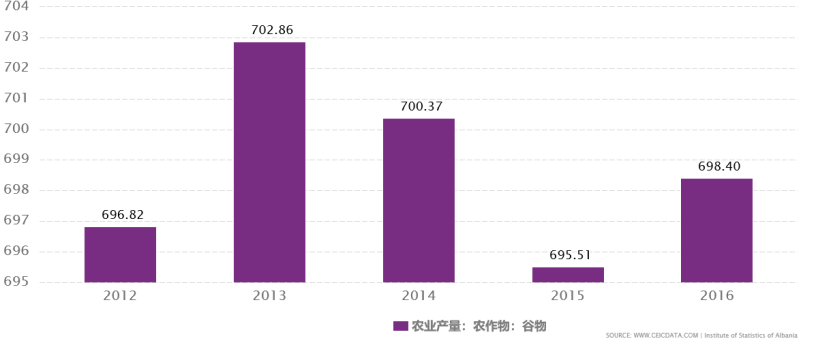
数据来源:Instituti i Statistikave,数据归类于Global Database
二、重点行业发展状况
1.小麦
阿尔巴尼亚的农业产量:农作物:谷物:小麦在2016年达275.00千吨,相较于2015年的275.00千吨保持不变。阿尔巴尼亚农业产量:农作物:谷物:小麦数据按年更新,1991年至2016年期间平均值为293.40千吨。该数据的历史最高值出现于1993年,达467.00千吨,而历史最低值则出现于2006年,为230.90千吨。
表2.13.1-2:2005到2016期间的阿尔巴尼亚农业产量:农作物:谷物:小麦
 数据来源:Instituti i Statistikave,数据归类于Global Database
2.玉米
阿尔巴尼亚的农业产量:农作物:谷物:玉米在2016年达379.70千吨,相较于2015年的380.00千吨有所下降。阿尔巴尼亚农业产量:农作物:谷物:玉米数据按年更新,1991年至2016年期间平均值为215.95千吨。该数据的历史最高值出现于2015年,达380.00千吨,而历史最低值则出现于1991年,为129.00千吨。
表2.13.1-3:2007到2016期间的阿尔巴尼亚农业产量:农作物:谷物:玉米
数据来源:Instituti i Statistikave,数据归类于Global Database
3.烟草
阿尔巴尼亚的农业产量:农作物:烟草在2016年达1.80千吨,相较于2015年的2.20千吨有所下降。阿尔巴尼亚农业产量:农作物:烟草数据按年更新, 1992年至2016年期间平均值为2.20千吨。该数据的历史最高值出现于1992年,达12.00千吨,而历史最低值则出现于2007年,为0.90千吨。
表2.13.1-4:2007到2016期间的阿尔巴尼亚农业产量:农作物:烟草
数据来源:Instituti i Statistikave,数据归类于Global Database
三、行业投资风险分析
近年来,阿尔巴尼亚积极促进经济社会发展,阿政府希望以BOP、PPP等多种方式引进外资,以促进国家经济的发展。政府特别着重于旅游、能源、矿业、基础设施建设、农业、交通等领域开放引进外方投资。阿尔巴尼亚的相关优势有:地理位置非常优越,毗邻欧盟发达市场,出口产品有关税成本和运输成本的优势;经济发展不充分,国内就业形势不佳,劳动力资源丰富,待就业人口市场庞大,劳动力素质相对较高且成本低廉;自然水文气候等条件优越,四季如春,很少发生严重的自然灾害,气候平稳宜居。
阿尔巴尼亚经济总体上欠发达,基础设施不完善,尤其是缺电、缺水严重,铁路和公路运输能力不足,司法尚不完善,外国投资的软硬件环境有待改善。在电力供应方面,尽管2009年以来阿尔巴尼亚电力生产和供应有明显改善,但停电现象扔时有发生,特别是用电高峰季节,停电现象仍较常见;在水源供应。无法保证24小时供水,水质欠佳,存在污染问题。
四、行业风险典型案例
由于目前我国的投资者在阿尔巴尼亚投资农业领域方面的企业非常少,在投资过程中所面临的风险并不太大,没有形成典型案例。但是随着中阿两国合作交流的逐渐深入,农业是中阿务实合作的重点领域。目前双方共同推动的农机合作示范中心选址在阿尔巴尼亚采立克市。2018年4月16日,驻阿尔巴尼亚大使姜瑜赴采立克市进行考察,采立克地处阿中部平原地区,自然条件优越,交通运输便利,发展农业有着天然优势。2017年,中国商务部和农机院的专家组赴阿尔巴尼亚进行了全面深入的考察,并与阿农业部及采立克市就两国农业合作相关议题进行充分探讨,为下一步的实施打下坚实基础。农业是阿尔巴尼亚的基础,中阿在“一带一路”倡议和“16+1合作”框架下加强农业政策交流,扩大双边农产品贸易,中阿两国在农业方面的投资合作必然大大增加。
第二节 矿业
一、行业发展形势概况
(一)整体发展状况
阿尔巴尼亚水力、太阳能资源丰富。矿产资源有石油、天然气、沥青、褐煤、石灰石、铭、铜和镰等。石油储量约4.38亿吨,天然气储量约181.亿立方米,煤矿储量约7.94亿吨,铭矿储量约3690万吨,铜矿储量约2419万吨,镰铁矿和硅酸镰矿储量约3.64亿吨。目前,阿尔巴尼亚开采、出口的主要矿产资源是锚矿和石油。阿尔巴尼亚是世界上锚矿资源在欧洲国家里排名第二,铭矿生产量居全球前十。其国内有着欧洲陆上最大的油田,年产量超过140万吨。
阿尔巴尼亚是世界上铬矿资源比较丰富的国家。
(二)重点行业发展状况[]
阿尔巴尼亚根据自己的自然条件和优势,确定把开发矿业资源,发展农业、旅游业以及交通电讯等基础部门作为对外经济合作和引进外资的重点。近些年来,“一带一路”倡议发出后,配合“16+1”合作机制,阿尔巴尼亚矿产工业领域也引起了中国企业的注意,阿尔巴尼亚的能源和矿产工业在于中国企业的合作中得到了推动,有了一定的发展。
为了进一步促进阿中在有关领域的合作,阿工业能源部还联合阿交通部、农业部等部委同中国有关机构和中资企业建立合作,帮助其进入阿国市场。未来阿尔巴尼亚希望能在水电站、机械制造等领域得到中国投资的支持,阿方也将继续在财政、税收和手续办理方面为中国伙伴提供便利。[]
二、行业投资风险分析
阿尔巴尼亚能源开发是该国的支柱产业。但是,近年来,由于阿尔巴尼亚受金融危机的影响较大,工业产值一直在减小,工业的发展形势不太好,投资前景不明,存在风险。从市场上看,阿尔巴尼亚是个小国,国内市场较小,连接的国外市场都是欧洲市场,在金融危机的冲击下,市场疲软,尚未恢复。但是,阿尔巴尼亚的食品加工业、木材加工业等重点行业发展形势不错,可以通过合作的方式与当地企业共同发展。需要注意的是,投资木材加工时,要注意资源与环境保护方面的法律法规。
三、行业投资典型案例——中矿资源勘探股份有限公司签订阿尔巴尼亚矿权收购合同
(一)交易概述
中矿资源勘探股份有限公司全资子公司阿尔巴尼亚中矿资源有限公司于2017年2月23日与BALKAN RESOURCES Sh.p.k.(“BRS”)签署了《矿权收购合同》,拟收购BRS持有的位于阿尔巴尼亚Mirdit.地区普拉提铜矿采矿权100%权益,首期支付价格3,307,157.58加元,后期支付价格根据矿权的开发情况分期支付。普拉提铜矿拥有面积290公顷的采矿权(矿权证编号 #PN-5700-06-2013 )。[]
(二)交易对方的基本情况
名称: BALKAN RESOURCES Sh.p.k.(又称“巴尔干资源有限公司”,简称“BRS”)依照阿尔巴尼亚法律成立,
地址:Str.Ilo Mitke Qafzezi, Villa 12, Tirana.
负责人:Robert James Naso
税号:No. K72230005K
主要资产:普拉提铜矿采矿权100%权益。普拉提铜矿采矿权面积290公顷,矿权证编号为 #PN-5700-06-2013 。
巴尔干资源有限公司与本公司无关联关系。
(三)交易标的基本情况
普拉提(Perlat)铜矿矿权区位于阿尔巴尼亚中北部的米尔迪塔(Mirdit)地区,处于首都地拉那的东北方向约80km,勒谢尼(Rreshen)镇的南东方向约20km。矿区中心地理坐标:北纬41°43′40.79″,东经19°59′32.8″。
Perlat矿权区拥有面积290公顷采矿权证(编号 #PN-5700-06-2013 )。矿证持有者: 巴尔干资源公司;有效期起:2013年6月18日,有效期25年,期满后可申请再延长10年;在阿尔巴尼亚共和国经贸能源部国家注册中心注册登记。
该采矿权尚未进入开采阶段。
1.普拉提铜矿资源储量信息
在Perlat铜矿区进行的矿产勘查工作开始于1975年,总体可分为三个阶段:第一阶段为1975至1993年间,主要由Rubik地质公司完成;第二阶段为2007至2008年间,主要由巴尔干资源公司施工完成,第三阶段为2014年至今,主要由中矿资源勘探公司和Arian公司完成。
2014年6月,Arian公司组织编写了一份关于Perlat铜矿床的技术报告(符合加拿大NI 43-101标准),利用Surpac软件对资源储量进行了估算,使用了当时所收集到的391个钻孔的数据。估算Cu边界品位≥0.5%、平均品位1.16%的矿石量(推断的)为887万吨,铜金属量10.29万吨;边界品位≥1.1%、平均品位2.06%的矿石量(推断的)为291万吨,铜金属量5.99万吨。
2014年12月,中矿资源公司完成阿尔巴尼亚Perlat矿床资源量核实工作。基于Micromine三维矿业软件平台对资源储量进行工作。矿区内铜矿石量490.1687万吨,铜金属量为10.4575万吨,矿床平均品位2.13%。其中332类矿石量为108.906万吨,占总矿石量的22%,金属量2.1747万吨,占总金属量的21%,平均品位为2.00%;333类矿石量为381.2627万吨,占总矿石量的78%,金属量8.2828万吨,占总金属量的79%,平均品位为2.17%。
Perlat铜矿伴生元素资源量估算结果为:伴生钴0.102万吨,伴生锌0.9313万吨,伴生金0.4461万吨,伴生银2.6763万吨。伴生组分的储量级别均为333类。
上述NI 43-101报告和中矿资源完成的资源量核实报告,未经中国矿产资源/储量评审机构的评审与认定。
2.交易标的权属清晰
交易标的权属清晰不存在质押、查封、冻结、诉讼等权利限制或权利争议的情形。其转让和过户符合阿尔巴尼亚法律。矿业权转让过户需在阿尔巴尼亚共和国经贸能源部国家注册中心注册登记。
3.与矿业权相关的风险
(1)相关矿业权无法取得阿尔巴尼亚政府主管部门批准的风险
本次受让标的普拉提铜矿的采矿权(编号 #PN-5700-06-2013 )因涉及矿业权权属转移,需履行巴尼亚政府主管部门的审批手续。
(2)相关矿业权价值和开发效益间的差异风险
资源储量预估值与实际值不一致的风险,基础储量与实际可采储量不一致的风险;矿产资源可能还不具备开采的安全条件的风险。
(3)缺乏矿产资源开发专业人才的风险
矿产资源开发是一项复杂的科学性系统性工程,涉及地质、测绘、水文、环境、采矿、选矿、建筑、机械、电气、经济、管理等多种学科背景的专业知识,虽然公司在固体矿产勘探领域有着多年经验,也在过去的工作实践中着重培养了一批采矿人才,但未来如果人才流失,或公司培养人才的速度跟不上公司业务扩张的需要,又无法延揽到新的人才,则公司的日常经营将充满一定的风险。
(4)公司与周边居民的关系处理的风险
(5)海外矿产资源面临的国外法律、政治等风险。
(四)交易协议的主要内容
1.《矿权收购合同》约定
依据《矿权收购合同》约定,阿尔巴尼亚中矿将购买BRS持有的普拉提铜矿采矿权100%权益,BRS同意向阿尔巴尼亚中矿出售普拉提铜矿采矿权100%权益,同时:
(1)矿权过户交易完成之后,阿尔巴尼亚中矿将向BRS支付 3,307,157.58加元。
(2)普拉提铜矿采矿权过户完成之日起三年视为犹豫期,三年内阿尔巴尼亚中矿决定是否对普拉提铜矿进行开发,如阿尔巴尼亚中矿决定不开发普拉提铜矿,BRS可以对犹豫期进行展期直至阿尔巴尼亚中矿决定开发此矿区,BRS也可以收回此矿权并终止本合同,双方无须继续履行此合同。如果BRS允许对三年犹豫期进行展期,阿尔巴尼亚中矿将继续履行展期内普拉提铜矿矿权所有相关的权利和义务。
(3)如果阿尔巴尼亚中矿在三年犹豫期内决定开发普拉提铜矿,则阿尔巴尼亚中矿应向BRS公司分期支付500万加元。其中,第一笔分期付款为100万加元,将在矿权转让后满三年时执行。剩余的四笔分期款项在此后四年中每年的12月31日之前向BRS支付100万加元。如果阿尔巴尼亚中矿在三年犹豫期内提前开发普拉提铜矿,则应在决定开发时支付第一笔分期款项。
(4)如果三年犹豫期内普拉提铜矿被开发之前,普拉提铜矿被以双方都接收的价格出售给第三方,出售价在1000万加元以内,则双方应按照50%对50%分配出售收入。出售价在1000万加元以上的超出部分,如果该第三方由中矿资源勘探股份有限公司或BRS(或其任何关联公司)介绍加入,则介绍方应享受60%的出售利润,另一方享受40%的出售利润。
(5)双方同意如果阿尔巴尼亚中矿决定在三年犹豫期内开发普拉提铜矿,而且BRS(或其任何子公司)愿意跟进,则BRS或其指定的子公司可以占普拉提铜矿49%的股份。在这种情况下,阿尔巴尼亚中矿无需向BRS支付500万加元的分期款项,也无需支付下述2.5%的冶炼厂净收入(NSR)。如果在三年犹豫期内发生任何维护费用,则BRS应承担49%的相关费用,以获得其49%的普拉提铜矿股份。之后双方应按照股权比例进行投资,并且阿尔巴尼亚中矿应在做出任何重大决定时,向BRS进行合理协商。双方如对于合理维护费用有任何不同意见,应首先进行协商,如果协商不一致则通过独立仲裁人进行仲裁。
(6)阿尔巴尼亚中矿向BRS支付冶炼厂净收入(NSR)的2.5%
2.生效与转让
本合同经各方授权代表签字,并经中矿资源董事会批准后生效。本合同生效后对签约方、继承者、执行人、允许的受让人有约束力。任何一方事先未经其他方的书面同意不得分配本合同及本合同中规定的任何权利或义务。
3.适用法律
本合同应视为受英国法律的约束。各方同意拥有对本合同各方的专属性管辖权,判决纠纷及赔偿要求。
第三节 基础设施建设行业
一、阿尔巴尼亚基础设施发展形势概况
(一)阿尔巴尼亚物流与交通基础设施现状
1.公路
阿尔巴尼亚以公路运输为主,公路总里程为1.8万公里(约三分之一为未铺装的土路)。阿尔巴尼亚的公路运输网络主要分为四个等级;高速公路、国家级公路、大区级公路和市级公路。
公路建设是基础设施建设的优先领域。近年来,阿尔巴尼亚政府新建及翻修了大量路段,公路状况有了较大改善。目前,阿尔巴尼亚全国共有3条高速公路。其中高速公路A1从2006年最先开始修建,全长约110公里,从中西部港口都拉斯通向东北部的库克斯,并与科索沃地区的高速公路相连。作为阿尔巴尼亚—科索沃高速公路的一部分,A1的建成将原先6个小时的车程缩短至2个小时,极大便利了阿尔巴尼亚与科索沃地区之间的贸易和旅游等往来,A1高速公路因此也被称为“民族之路”。A2高速公路连接西南沿海的费里与发罗拉两市,全长约45公里,A2的建成极大缓解了旅游旺季西南沿海的交通压力,对推动阿尔巴尼亚的海湾旅游发展有着重要作用。A3高速公路全长约26公里,从首都地拉那沿东南方向通往中部交通要塞爱尔巴桑,并计划在此与今后的南方高速公路及8号“泛欧交通走廊”连接,是促进阿尔巴尼亚首都与周边地区互联互通的重要一环。
阿尔巴尼亚政府高度重视与周边国家和地区的公路互联互通建设,除已经建成的通往科索沃地区的高速公路外,阿尔巴尼亚政府还在大力推动亚得里亚—爱奥尼亚高速公路 (“蓝色走廊”) 及8号“泛欧交通走廊”等区域互联互通网络建设。“蓝色走廊”规划全长约1500公里 ,从意大利东北部边境港口城市的里雅斯特开始,沿着亚得里亚海和爱奥尼亚海海岸,从北到南依次穿过斯洛文尼亚、克罗地亚、波黑、黑山、阿尔巴尼亚,最终抵达希腊伯罗奔尼撒半岛南部港口城市卡拉马塔,是纵贯整个巴尔干半岛西侧的交通大动脉。8号“泛欧交通走廊”是中东欧交通网络的一部分,规划全长约1500公里,从亚得里亚海东岸的阿尔巴尼亚最大港口都拉斯出发,自西向东一直通往黑海西岸的保加利亚最大港口瓦尔纳,不仅横穿整个巴尔干半岛南部,更将进一步实现阿尔巴尼亚、马其顿、保加利亚兰国首都及亚得里亚海、黑海两个重要海域港口之间的互联互通。
2.铁路
阿尔巴尼亚铁路基础设施较为落后。据阿尔巴尼亚国家统计局公布数据,阿尔巴尼亚铁路线总长为447公里,但目前实际运营的线路仅为379 公里。近年随着阿尔巴尼亚公路的发展和汽车数量的增加,铁路运输面临着越发激烈的竞争与挑战。2016年,阿尔巴尼亚铁路货运量7.6万吨,客运量8.9万人次,同比分别大幅下降约62%和53% 。
阿尔巴尼亚铁路网总长度, 干线 447km,辅线 230km。从(巴依则)Bajz 边境站延伸至南方的发罗那(Vlora)终点站,东方的保格拉德茨(Pogradec)终点站,延至与马其顿接壤的边境。阿尔巴尼亚铁路网通过巴依则(Bajz)-保德高利茨(Podgoric),黑山(Mal Zi)线与国际铁路线相连,目前实施货物运输。该铁路网还与都拉斯(Durrs)港口相接,此港口也是第三通道入口港。
阿尔巴尼亚的铁路运输网络呈放射状布局,以全国最大港口都拉斯为枢纽,向北、南、东三个方向依次延伸出三条主要线路:北线主要从都拉斯经沃拉到达斯库台湖畔的斯库台,并继续往北穿过边境与黑山首都波德戈里察相连 (斯库台—波德戈里察段仅为货运)。此外,北线还包括从沃拉到首都地拉那的支线 (但目前卡沙尔一地拉那段已经停止运营);南线主要从都拉斯经罗戈日纳、费里,最终抵达第二大港口发罗拉。此外,南线还包括从费里到石油重镇巴尔什的支线(费里—巴尔什段仅为货运);东线从都拉斯经罗戈日纳、爱尔巴桑,最终到达奥赫里德湖畔的波格拉德茨(但目前利布拉日德—波格拉德茨段已经停止运营)。
阿尔巴尼亚目前运营的所有火车均为柴油机车驱动,最高时速55公里,平均时速仅30公里左右。在区域互联互通方面,阿尔巴尼亚仅同北部的黑山有货运列车往来,与周边其他国家和地区均无铁路相连。近年来,阿尔巴尼亚政府一直希望吸引外资帮助其重建铁路交通系统,并制定铁路发展规划。当前,阿尔巴尼亚政府正致力于推动都拉斯到地拉那之间的铁路线路修复,并计划从地拉那新建一条线路通往地拉那国际机场,以进一步促进首都与最大海港、空港之间的人员及货物往来。此外,从波格拉德茨继续向东和东南修建铁路并与马其顿、希腊等周边国家相连,也在阿尔巴尼亚政府的优先项目计划之中。
目前,阿尔巴尼亚所有城市均无地铁设施,也尚未有相关建设计划。
3.航空
地拉那国际机场是阿尔巴尼亚日前唯一运营的民用机场,建于1957 年,因位于里纳斯镇,又称 “里纳斯国际机场”。2001年,为纪念著名的天主教慈善工作者特蕾莎修女( 阿尔巴尼亚族) ,阿尔巴尼亚政府将地拉那国际机场正式命名为“地拉那特蕾莎修女国际机场”。地拉那国际机场距地拉那市中心17公里,距都拉斯港32公里,跑道为45米×2750米。2016 年10月,中国光大控股有限公司成功收购地拉那国际机场100%的股权, 并接管该机场的特许经营权至2027年。2016年,地拉那国际机场旅客吞吐量首次突破200万人次,达到219.5万人次,同比增长什11% ;货运吞吐量2200吨,同比下降1%;起降航班逾2.2万架次,同比增长7%。
截至2016年底,在地拉那国际机场运营的航空公司共15家,其中14 家为外国航空公司,唯一的本土航空公司Albawings于2016年4月获得航空经营许可证。从市场份额来看,在阿尔巴尼亚运营的前五大航空公司分别为:意大利的蓝色全景航空公司(Blue Panorama,市场份额为30%)、意大利航空公司(Alitalia,21%)、奥地利航空公司(Austrian Airlines,7%)、土耳其航空公司(Turkish Airlines,7%)以及斯洛文尼亚的亚德里亚航空公司(Adria Airways,5%)。
截至2016年底,地拉那国际机场共开通正班航线28条、包机航线11条,可从地拉那直飞雅典、贝尔格莱德、布鲁塞尔、佛罗伦萨、法兰克福、伊斯坦布尔、卢布尔雅那、伦敦、米兰、慕尼黑、巴黎、罗马、威尼斯、维也纳等37个城市。从客流量来看,与地拉那往来最密切前五大城市分别为:罗马(占年客流量的14%)、米兰(10%)、伊斯坦布尔(9%)、维也纳(7%)和比萨(6%)。
阿尔巴尼亚尚未开通至中国的直达航线,中国旅客可经土耳其伊斯坦布尔、奥地利维也纳、意大利罗马和德国慕尼黑等地转机前往阿尔巴尼亚。
目前,阿尔巴尼亚政府正积极筹划在北部库克斯开通第二个民用机场,并计划在南部发罗拉或萨兰达筹建新机场,以改善基础设施,进一步释放阿尔巴尼亚旅游业的潜力。
4.海运
阿尔巴尼亚西临亚得里亚海和爱奥尼亚海,海运历来是阿尔巴尼亚与外界往来联系的重要方式。目前阿尔巴尼亚主要有4个港口,从北到南依次为申津港、都拉斯港、发罗拉港和萨兰达港。2016年,阿尔巴尼亚全国港口完成货物吞吐量375.6万吨,同比下降2.2%;完成旅客吞吐量128.9 万人次,同比增长8.7%。
都拉斯港是阿尔巴尼亚的最大港口,2016年完成货物吞吐量346.4万吨,占全国港口货运量的92.2%。申津港、发罗拉港、萨兰达港2016年货物吞吐量分别为22.9万吨、5.5万吨和0.8万吨,仅占全国港口货运量的6.1%、1.5%和0.2%。
在区域互联互通方面,阿尔巴尼亚目前已开通至意大利布林迪西、巴里、安科纳、的里雅斯特及希腊科孚岛、伊古迈尼察等港口的轮船航线。此外,阿尔巴尼亚波格拉德茨与马其顿奥赫里德之间也通过奥赫里德湖上的轮渡相连。
阿尔巴尼亚政府高度重视港口基础设施建设。除继续修缮并扩建都拉斯港外,还计划重点建切北部的申津港,将其打造为面向塞尔维亚、马其顿等周边内陆国的区域性枢纽港。此外,如何进一步提升发罗拉港、萨兰达港的接待能力,以推动旅游发展、促进经济增长,也是阿尔巴尼亚政府重点关注的事项。
5.通信
阿尔巴尼亚邮政市场主要由阿尔巴尼亚邮政公司(Posta Shqiptare)和私营快递公司两大部分组成。其中国营的阿尔巴尼亚邮政公司按照国家规定承担提供邮政普遍服务的义务,并垄断邮票发行业务。私营快递公司目前共有10家,包括OHL、TNT、FedEx、UPS等国际快递公司及一些本土私营快递公司。2016年,阿尔巴尼亚全国共揽收各类邮件 2440万件,其中阿尔巴尼亚邮政公司揽收的邮件数量占94%。全国邮政市场总收入为20.8亿列克(约合1675万美元),同比下降0.3%。其中阿尔巴尼亚邮政公司份额为57%,DHL份额占16%,为私营快递中收入最高的公司。2016年,阿尔巴尼亚邮政行业共拥有各类营业网点883处(其中559 处为阿尔巴尼亚邮政公司所有),平均每一营业网点服务面积为32.5平方公里,服务人口为0.3万人。
阿尔巴尼亚固话市场主要有Albtelecom、Abcom、ASC、 Nisatel等多家运营商。其中,Albtelecom是固话市场最大的公司。截至2016、年底,阿尔巴尼亚固话装机总量约24.9万部,人口覆盖率为8.8%。其中 Albtelecom用户17.7万户,市场份额为71.1%。
阿尔巴尼亚于1996年开始提供移动电话服务,并于2011 年、2015年先后开通 3G和4G服务。目前主要有vodafone、Telekom、Albania、Albtelecom、Plus等四家移动电话运营商,2016年客户市场占有率分别为50.8%、30.7%、13.1%和5.4%。截至2016年底,阿尔巴尼亚活跃手机用户数量为336.1万,同比下降2%。3G/4G移动互联网活跃用户数量为168.6万人,同比增长30%。2016年,阿尔巴尼亚活跃手机用户平均每月拨打电话166分钟,发送短信39条,并使用1.5GB流量。阿尔巴尼亚手机约92%使用预付卡。按阿尔巴尼亚法律,购买手机SIM卡时,应进行手机实名登记。目前阿尔巴尼亚人均手机使用费约为36.6欧元/年。
世界经济论坛发布的《2016年全球信息技术报告》显示, 阿尔巴尼亚“网络就绪指数”(NRI)在参与排名的139个国家和地区中,排在第84位。截至2016年底,阿尔巴尼亚固网宽带用户约26.6万,同比增长 9.7%。家庭、人口宽带覆盖率分别为33.4%和9.3%。阿尔巴尼亚固网宽带运营商主要有:Albtelecom (市场份额41.2%)、Abcom (19.7% )、ASC(14.1%)、Abissnet (11.1%)、Nisatel(2.8%)等。
6.电力
阿尔巴尼亚电力系统主要由电力监管、发电、输变电、配售电等各大部分组成。其中,能源管理局(ERE)是阿尔巴尼亚的电力监管部门,负责电力市场的准入、规划及整体监管;阿尔巴尼亚电力公司(KESH)是全国最重要的发电企业,旗下拥有全国最大的三座水电站和唯一的火电站;阿尔巴尼亚输电公司 (OST)负责全国输电网络的建设、运营和维护,并承担与周边国家电网互联互通的推进协调工作 ;阿尔巴尼亚配电公司(OSHE)负责全国配电网络的建设、运营和维护,并为终端用户提供电力配售服务。KESH, OST和OSHEE三大电力运营商均为国有企业,是阿尔巴尼亚电力市场的最主要参与者。
阿尔巴尼亚是欧洲水力资掠最为丰富的国家之一,目前全国电力生产全部依靠水力发电,但仅约二分之一的水力资源得到有效利用。据阿尔巴尼亚能源管理局公布数据,截至2016年底,阿尔巴尼亚全国共有水电站 142座,总装机容量1913兆瓦。其中,位于阿尔巴尼亚最长河流德林河上的费尔泽、科曼、瓦乌代耶兰座梯级水电站装机容量分别为500兆瓦、600 兆瓦和250兆瓦,占全国水电站总装机容量的70.6% ,是阿尔巴尼亚乃至整个巴尔干地区装机容量及水库库容最大的梯级水电站群。其余139座水电站均为私有或特许经营电站,且绝大多数为装机容量5兆瓦以下的小水电站。此外,在阿尔巴尼亚发罗拉还有一座装机容量为98兆瓦的火电站, 但由于燃料成本过高,该火电站自2010年建成后从未正式启用。
2016年,阿尔巴尼亚全国发电量为71.3亿千瓦时,全部为水力发电,同比增长21.7% 。其中三大国有水电站发电量为50.92亿千瓦时,占比 71.4% ;电力出口量18.7亿千瓦时,同比增长95.5%;电力进口量18.3亿千瓦时,同比下降22.4%。近五年来首次成为电力净出口国。2016年,阿尔巴尼亚全国用电量为70.94亿千瓦时,同比下降2.4%。其中,电网损施为19.8亿千瓦时,占比28.0% ,比上一年下降逾2个百分点;家庭及其他终端用户实际用电量为51.08亿千瓦时,同比增长0.8%。
阿尔巴尼亚电力生产能满足本国工农业生产基本需求,但由于全部依靠水力发电,受气候影响较大,在干旱时期易出现电力短缺,停电现象仍时有发生。为确保国家能源安全,实现电力长期安全可靠供应,并提升在区域能源市场的影响力,阿尔巴尼亚政府正从四方面着手推进电力行业发展:一是加大水力资源开发利用力度。目前,总装机容量约280兆瓦的德沃尔梯级水电站正在建设之中,装机容量约200兆瓦的斯卡维察水电站也在政府招标计划之列。二是加强与周边国家和地区的电网互联互通。目前,阿尔巴尼亚与周边的希腊、黑山及科索沃地区已经建成多条跨境输电通道,连接马其顿的400千伏高压输电线项目资金已基本到位,与意大利通过海底电力电缆相连的方案也在探讨之中。三是推动发电方式多元化。在跨亚得里亚海输气管道项目(TAP)建成后,合理利用天然气资源,早日启用发罗拉火电站。此外,积极引进外国投资和技术,挖掘太阳能、风能等新能源开发潜力,努力实现多元化的发电方式。四是提高能源使用效率。制定能效方面的法规,推动电力市场化改革,营造有利的法治和融资环境。
(二)基础设施发展规划
阿尔巴尼亚因经济水平有限,基础设施建设速度比较滞后,国家中央财政资金紧张,所以渴望改善经济发展,更大幅度、更大范围地吸引外资进入铁路、电力、海运、公路等基础设施建设领域的需求十分迫切。
阿尔巴尼亚没有轻轨、管道运输线路,目前首都地拉那市有发展城市轻轨的规划,亟需引进外资帮助。阿尔巴尼亚电力生产全部依靠水电站,受自然环境影响较大,输电线路设备老化情况严重,2015年电网损耗率高达30.2%,吸引外资帮助其重建全国电网系统是阿尔巴尼亚政府的重要战略目标。
阿尔巴尼亚政府发展重点基础设施建设项目,一般采取授予特许经营权的方式,企业和政府签署特许经营协议,在某领域以BOT的方式投资建设。阿尔巴尼亚政府对未来三年基础设施的发展规划为:令基础设施建设服务于经济社会发展的大需求、直接贡献于经济增长和就业,优先建设与周边国家互联互通的交通基础设施,大力推动“公私合营”的投资模式。负责部门主要有交通和基础设施部、工业能源部、经济发展、旅游、贸易和企业部等。
政府鼓励投资者在各个领域如能源以及道路交通、电讯等基础设施等领域进行投资。
二、行业投资典型案例——太平洋建设集团有限公司与中铁国际集团有限公司在南京签署合作协议
2018年1月10日,太平洋建设集团有限公司与中铁国际集团有限公司在南京签署合作协议。双方约定,积极落实“一带一路”倡议,发挥各自专业优势,合作开发国际项目。同时,双方就总投资额为30亿欧元的阿尔巴尼亚“蓝色走廊”项目开发进行了签约。
此次协议的签订,是在“一带一路”背景下,民企和央企跨体制的合作。其中,阿尔巴尼亚“蓝色走廊”PPP项目,是双方继总投资20亿美元的乌克兰基辅市地铁4号线项目之后的又一次合作。“蓝色走廊”指位于亚得里亚海、爱奥尼亚海沿岸的一条高速公路,是串起海岸线多个国家和地区交通的重要纽带。该工程成功后,将为克罗地亚、黑山、阿尔巴尼亚和希腊之间构建新的连接通道,为“地中海贸易圈”的建设起到至关重要的桥梁纽带作用。
根据此前新闻报道可知,阿尔巴尼亚“蓝色走廊”项目总工期8年,计划分期实施、分段建成。该项目将由两国政府(阿尔巴尼亚共和国和黑山共和国)分别以最低交通流量提供为基本保证, 太平洋建设以 BOT模式投资、建设与运营,特许经营期35年。这是迄今为止中国公司在境外投资规模最大的收费高速公路项目。
第十四章 附录
第一节 政府机构
阿尔巴尼亚政府共设16个部门,分别是:财政部、内务部、国防部、外交部、欧洲一体化部、司法部、经济发展、贸易和企业部、能源和工业部、城市发展和旅游部、交通和基础设施部、农业农村发展和水务管理部、卫生部、教育和体育部、社会福利和青年部、文化部、环境部。
阿尔巴尼亚政府部门联系方式
表2.14.1-1:阿尔巴尼亚主要政府机构事项表
|
名称 |
网址 |
|
总统府 |
|
|
议会 |
|
|
总理府 |
|
|
外交部 |
|
|
内务部 |
|
|
财政部 |
|
|
经贸能源部 |
|
|
司法部 |
|
|
公共事务、交通和通信部 |
|
|
教育和科学部 |
|
|
卫生部 |
|
|
农业、食品和消费者保护部 |
|
|
文化、旅游、青年和体育部 |
|
|
环境、森林和水资源管理部 |
|
|
劳动和社会事务部 |
|
|
投资署 |
|
|
阿尔巴尼亚银行(央行) |
|
|
海关总署 |
|
|
地拉那商工会 |
|
|
阿税务总局 |
|
|
国家统计局 |
1.阿尔巴尼亚经济、发展、旅游、贸易和企业部
网址:www.ekonomia.gov.al
2.阿尔巴尼亚交通和基础设施部
网址:www.transporti.gov.al
3.阿尔巴尼亚教育和体育部
网址:www.arsimi.gov.al
4.阿尔巴尼亚环境部
网址:www.mjedisi.gov.al
5.阿尔巴尼亚社会福利和青年部
网址:www.sociable.gov.al
6.阿尔巴尼亚欧洲一体化部
网址:www.integrimi.gov.al
第二节 中阿外交机构
1.中国驻阿尔巴尼亚大使馆
地址:地拉那斯坎德培大街57号(No.57 Skenderbej Road, Tirana, Albania)
电话:00355-4-2232385
传真:00355-4-2233159
电邮:chinaemb_al@mfa.gov.cn
网址:al.china-embassy.org/chn/
2.中国驻阿尔巴尼亚大使馆经商参处
地址:地拉那斯坎德培大街57号(No.57 Skenderbej Road, Tirana Albania)
电话:00355-4-2253505、2232077
传真:00355-4-2232077
网址:al.mofcom.gov.cn
电邮:al@mofcom.gov.cn
3.中国商务部研究院海外投资咨询中心
地址:北京市东城区安外东后巷28号
电话:010-64515042、64226273、64515043
传真:010-64212175
电邮:kgjyb@126.com
网址:www.caitec.org.cn
4.阿尔巴尼亚驻中国大使馆
地址:北京市光华路28号
电话:010-65321120
传真:010-65325451
电邮:embassy.Beijing@mfa.gov.al
第三节 阿尔巴尼亚主要商业机构
1.阿尔巴尼亚投资发展署
地址:Blv.“Gjergj Fishta”,P.“Shallvare”,Tirane,Albania
电话:00355-42251001
传真:00355-42250970
电邮:info@aida.gov.al
网址:www.aida.gov.al
2.地拉那工商会
The Chamber of Commerce and Industry of Tirana
地址:Sheshi Skenderbej, Pallati i Kultures, kati i III, Tirane Albania
电话:003554-2232446
传真:003554-2227997
电邮:sekretaria@cci.al
网址:www.cci.al
第四节 阿尔巴尼亚金融服务机构
1.阿尔巴尼亚银行(中央银行)
地址:Sheshi “Skenderbej”, Nr.1, Tirana, Albania
电话:00355-4-222152,222230,222752,
传真:00355-4-223558,227821
电邮:public@bankofalbania.org
网址:www.bankofalbania.org
2.阿尔巴尼亚国家商业银行
National Commercial Bank of Albania
地址:Bulevardi “Zhan D’Ark”, Tirana, Albania
电话:00355-4-250955 传真:00355-4-250956
电邮:info@bkt.com.al
网址:www.bkt.com.al
3.阿尔巴尼亚储蓄银行
Savings Bank of Albania
地址:Rr. “Deshmoret e 4 Shkurtit”, Nr.6, Tirana, Albania
电话:00355-4-225540, 222669, 225416
传真:00355-4-223587, 223695, 224051
电邮:info@bkursimeve.com.al
网址:www.bkursimeve.com.al
4.阿美银行
American Bank of Albania
地址: Rruga Ismail Qemali, Nr.27,Tirana, Albania
电话:00355-4-276000 传真:00355-4-248762
电邮:americanbank@ambankalb.com
网址:www.albambank.com
5.CREDINS银行
Credins Bank
地址:Rruga Ismail Qemali, Nr.21, Tirana, Albania
电话:+355-4-234096 传真:+355-4-222916
电邮: info@credins.com
网址:www.credins.com
6.意-阿银行
Italian-Albanian Bank
地址:Rruga Barrikadave, Nr.70, Tirana, Albania
电话:00355-4-233695 传真:00355-4-235700
电邮:biatia@adanet.com.al
网址:www.bia.com.al
7.阿拉伯-阿尔巴尼亚伊斯兰银行
Arab-Albanian Islamic Bank
地址:Rruga Deshmoret e Kombit”, Nr.8, Tirana, Albania
电话:+355-4-228460,223873
传真:+355-4-228387
8.地拉那银行
Tirana Bank
地址:Bulevardi Zogu I, Nr.55/1, Tirana, Albania
电话:+355-4-233441, 233442/3/4/5/6
9.马来西亚国际商业银行:
International Commercial Bank of Malaysia
地址:Rruga Ded Gjon Luli, Tirana
电话:+355-4-237567,237568,237569
传真:+355-4-237570
10.希腊国民银行地拉那分行
National Bank of Greece
地址:Bulevardi Zogu I, Nr.72, Tirana
电话:+355-4-233621/22/23/24
传真:+355-4-233613
11.希腊商业银行(阿尔巴尼亚):
Commercial Bank of Greece(Albania) S.A.
地址:Rruga e Kavajes, Tirana Tower, Tirana
电话:+355-4-258755,258756,258760
传真:+355-4-258752
12.FEFAD银行: Fefad Bank
地址:Rruga Sami Frasheri, Tirana e Re, Tirana
电话:+355-4-230499,233496
传真:+355-4-233481
13.ALPHA银行
Alpha Bank
地址:Bulevardi Zogu I, Nr.47, Tirana
电话:+355-4-233532, 233539
传真:+355-4-232102
第五节 阿尔巴尼亚紧急救援
阿尔巴尼亚紧急救助电话
急救中心:00355-222235
火警值班:00355-18或222222/222616
匪警:00355-129
医疗急救:00355-127或253364