科威特
目录导航
- 第一部分 经贸法律服务指南
-
第二部分“一带一路”国别法律风险评估报告
- 第一章 贸易投资情况基本概述
- 第二章 贸易法律风险
- 第三章 投资法律风险
- 第四章 公司设立法律风险
- 第五章 外汇法律风险
- 第六章 税收法律风险
- 第七章 土地法律风险
- 第八章 劳动及用工法律风险
- 第九章 环境法律风险
- 第十章 知识产权法律风险
- 第十一章 争议解决
- 第十二章 基础设施投资法律风险
- 第十三章、石油产业投资法律风险
- 第十四章、服务业投资法律风险
-
附录-常用贸易投资机构信息
第一部分 经贸法律服务指南
第一章 国家基本概况
一、国家政治体制和环境概述
科威特国(阿拉伯语:دولة الكويت ,英语:The State of Kuwait),通称科威特(阿拉伯语:الكويت),东滨波斯湾,西北与伊拉克接壤,东北与伊朗遥对,南邻沙乌地阿拉伯,面积有1万7,820平方公里,其西南部约有5,700平方公里之土地与沙国共管,石油财富由两国均分。其曾是英国的殖民地,于1961年6月19日独立。首都为科威特城。
(一)科威特政治制度环境
1、政治制度
科威特为君主立宪王国体制,国王为国家元首,另任命总理担任政府首长,领导内阁会议(Council of Ministers)。科威特比其它海湾产油国家,拥有较强势的议会,议会与政府间的不合,常导致政策决定上的拖延。科国主张维护民族独立、国家主权与领土完整,致力于经济多元化,实行高福利制度。
科国的内阁是由国王Shaikh Sabah al Ahmad Al Jaber al Sabah任命,而内阁又经常与民选的国会发生冲突,但内阁总理唯一拥有的实权仅可中断立法程序,内阁并无任何法案的提案权,而这样的体制设计似助长僵局与对抗,而非合作协商。同样地,这表示重要的经济改革及投资法案也需要冗长时间才能通过。
2、主要党派
科国禁止一切政党活动。但海湾战争后,在科议会选举中出现了几个主要政治派别:
Ø 伊斯兰宪章运动:1991年3月成立,为穆斯林兄弟会和传统派组织,掌握许多金融和商业公司,财力雄厚。主张以温和手段促使科成为更遵循伊斯兰法的国家。
Ø 伊斯兰联盟:系什叶派组织,主张采取温和的方式实施伊斯兰法。
Ø 宪章联盟:由商人富豪组成,多为科国工商会会员。
Ø 民主论坛:1991年3月成立,成员多为知识分子,自称是左派民族主义组织。强调人民权力,反对王室成员垄断内阁职位,但不反对埃米尔世袭制。
Ø 自由独立派:主张民主、自由和进行民主改革。成员主要是知识分子和文教、新闻界人士。
3、政府机构
本届政府于2014年1月6日成立,为科威特第34届政府,后经多次调整。主要成员包括:首相贾比尔·穆巴拉克·哈马德·萨巴赫(Jaber Al-Mubarak Al-Hamad Al-Sabah),第一副首相兼外交大臣萨巴赫·哈立德·哈马德·萨巴赫(Sabah Al-Khalid Al-Hamad Al-Sabah),副首相兼内政大臣穆罕默德·哈立德·哈马德·萨巴赫(Mohammed Khalid Al-Hamad Al-Sabah),副首相兼国防大臣哈立德·贾拉赫·萨巴赫(Khaled Al-Jarrah Al-Sabah),副首相兼财政大臣兼代理石油大臣艾奈斯·哈立德·萨利赫(Anas Khaled Al-Saleh)。
4、外交关系
(1)对外政策
奉行温和平衡的外交政策。致力于维护阿拉伯国家团结和海湾合作委员会国家的协调合作,以维护海湾地区安全稳定。1990年海湾战争后,科威特同美国等西方国家。更加密切,科境内一直有美军驻扎。同时,科高度重视同其他大国关系。科积极地发展同中国等亚洲国家的合作。科是联合国、阿拉伯国家联盟、海湾合作委员会等国际和地区组织成员国,迄今已同120个国家建立外交关系。
(2)对外关系
【与中国关系】
1971年3月22日中科建交。建交以来,两国关系稳步发展。中国作为安理会常任理事国,一贯支持科的独立、主权和领土完整,支持科在解决海湾战争遗留问题上的合理要求。科在人权、涉台、涉藏等问题上给予中方坚定支持。
2013年,中科双边贸易额为122.5亿美元。2014年上半年,中科双边贸易额58.7亿美元,其中中方出口额16.5亿美元,进口额42.2亿美元,分别同比增长3.4%、36.2%,下降5.5%。截至2014年6月底,中国公司在科累计签订工程承包和劳务合作合同额95.5亿美元,完成营业额57.8亿美元。
2015年,中科双边贸易额为113亿美元。 其中中方出口额38亿美元,进口额75亿美元,分别同比下降16%、增长10%、下降25%。截至2014年底,中国公司在科累计签订工程承包合同额98.5亿美元,完成营业额60.5亿美元。
【与海湾合作委员会的关系】
科威特同海湾合作委员会各国均保持友好合作关系,加强同各国的团结与合作是科威特对外关系的重点。自1981年5月成立以来,科威特在该组织中发挥了积极作用,同各国的关系不断得到加强和发展,双方高层往来不断,经常就共同关心的问题交换看法,及时解决存在的问题。1995年11月埃米尔贾比尔访问沙特,同沙国王法赫德就双边陆地和海上边界达成原则协议。
【与美国的关系】
科美关系十分密切,双方髙层往来不断。科威特独立前,美国在科威特设有领事馆。1961年6月科美建交,其后双边关系发展顺利。1980年8月科威特被伊拉克吞并后,美国领导多国部队于1991年2月解放了科威特。1991年9月19日科美签订了一项为期十年的安全合作协定,美国成为科威特战略盟友,承诺保护科威特的国家安全。1994年10月,伊拉克在科伊边境集结部队,美国迅速向海湾派兵,缓解了科伊边境紧张局势。
【与欧洲及日本的关系】
西方各国及日本同科威特保持着长期合作关系。1990年8月伊拉克吞并科威特后,有关各国参加了解放科威特的多国部队,支持科威特的独立解放。
科威特与英国关系密切,两国领导人和政府官员互访频繁。1992年2 月双方签署了为期十年的《安全谅解备忘录》。科威特在英国有巨额投资。
日本在海湾战争中为多国部队支付了130亿美元的军费开支,为科威特战后重建提供了大量贷款。日本为科威特主要贸易伙伴,是科威特原油及石油产品的第一大买主,并向科威特出口电器、机械、纺织品及其它日用品,是科威特第四大进口货源国。科威特埃米尔于2012年3月访问日本。
【与俄罗斯的关系】
1963年与前苏联建交,是与前苏联建交最早的海湾国家。苏联解体后,科威特与俄罗斯继续保持正常关系。
【与伊拉克关系】
历史上,科威特曾是奥斯曼帝国巴士拉省下属的一个县。1961年6月19日,科威特摆脱英国殖民统治宣布独立。然而,伊科之间矛盾一直存在,伊拉克一直强调科威特是“伊拉克整体的一部分”,并试图与其合并,遭到科威特的反对。1963年伊拉克再次爆发革命,上台的复兴党政府承认科威特独立,两国政府签署了伊科边界协议,但科伊之间仍有160公里长的边界尚未划定。
1991年8月2日,伊拉克入侵科威特,并宣布科威特为其第19个省,引发了震惊世界的海湾危机。1992年1月17日,以美国为首的多国部队出兵科威特,海湾战争爆发。1994年11月,伊拉克正式承认科威特的主权和边界。
2002年3月底,贝鲁特召开的阿拉伯首脑会议上,伊科外长举行了两国自海湾危机以来的首次直接会晤。伊外长宣布,伊科已达成一项协议,并明确表示伊将永远不再入侵科威特。萨达姆政权倒台后,科威特不仅支持国际社会取消对伊的经济制裁,而且积极参与伊战后经济重建。但科威特多次表示不向伊派遣军队。2002年6月28日,驻伊联军当局正式向伊临时政府移交权力,科政府立即宣布恢复与伊拉克的外交关系。
(二)科威特地理位置环境
1、地理位置
位于东滨波斯湾,西北与伊拉克接壤,东北与伊朗遥对,南邻沙乌地阿拉伯,其西南部有约5,700平方公里土地系与沙乌地阿拉伯共管,石油财富亦由两国均分。
2、自然环境
绝大部分土地为沙漠,地势较平坦,境内无山川、河流和湖泊,地下淡水贫乏。石油与天然气储量丰富。
3、气候条件
科国每年5月至10月为夏季,盛暑时温度高达摄氏55度,1月寒冷,昼夜温差介于摄氏28度至零下3度,属温带沙漠气候型态。常刮沙尘暴,风起时黄沙蔽天,不仅影响交通视线,亦影响人体呼吸系统。
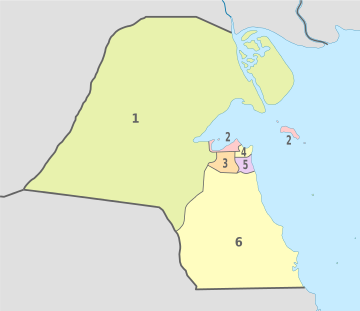
4、行政区划
|
序号 |
省名 |
首府 |
|
1 |
||
|
2 |
||
|
3 |
||
|
4 |
||
|
5 |
||
|
6 |
二、对华经贸关系概述
石油、天然气工业是科威特国民经济的支柱,2014年油气产业产值占国内生产总值的45%,占出口收入的94%。近年来,政府在重点发展石油、石化工业的同时,强调发展多元化经济,发挥私营企业在经济发展中的重要作用。
自20世纪50年代起,新中国与科威特就已展开了直接的民间贸易。建交后,两国经贸往来逐渐增多。近年来,双边商界互动频繁,贸易额有较大突破,并呈逐年上升之势。据中国海关统计,2014年双边贸易额达到134亿美元,同比增长9.8%,其中中国进口100亿美元,同比上升4.7%;出口34亿美元,同比增长28.5%。两国贸易中,科威特一直居于贸易顺差地位。
在经贸领域,两国政府先后签署了《贸易协定》(1980年)、《鼓励和保护投资协定》(1985年)、《成立经贸混委会协定》(1986年)、《避免双重税收协定》(1989年)和《中华人民共和国政府和科威特国政府关于对所得和财产避免双重征税和防止偷漏税的协定》(2002年)、《经济技术合作协定》、《石油框架合作协议》(2004)等经贸协定。此外,中国与海湾合作委员会还签订了《经济、贸易和技术合作框架协议》。以上文件的签署为中科贸易的发展提供了制度性保障。
科威特是中国的重要外资来源地之一。从1986 年起,科已在华投资实施了34个项目,实际投资额达9.7亿美元。中国对科直接投资规模也不断扩大。据商务部统计,截至2013年末,中国对科非金融类直接投资存量达8939万美元,主要集中于油气和基建行业;承包劳务也是中科经贸往来中的重要一部分。中科双方互为重要的经贸伙伴。
三、国家文化和民俗特色概述
(一)人口分布与人民生活
科威特目前有423万人(科威特国家统计局2016年3月)。人口结构为:15岁以下儿童占25.4%,15至64岁人口占72.5%,65岁以上老人则仅占2.1%。
(二)主要民族与官方语言
科国总人口(计入外来人口)达423万,其中约65%为外来移入人口,35%为科威特公民。外侨以伊朗、巴勒斯坦、埃及、印度、菲律宾及巴基斯坦人居多。 官方语言为阿拉伯语(Arabic),英语流通于政府中高层人士、学术、企业界人士及新闻媒体。
(三)宗教信仰与社会习俗
伊斯兰教(Islamic)为国教,伊斯兰教徒占全国人口之76.7%(逊尼派占绝大多数)。回教规定每日礼拜5次,每次约30-40分钟,礼拜时商店暂停营业,回教禁酒、禁猪肉、无电影院、夜总会等娱乐场所。
斋月(Ramadan)期间,日出后及日落前,回教徒不准饮食、吸烟,非回教徒在公共场所亦应遵守。斋月结束后约有10多天之开斋节假期,商业活动晚上才开始,故不适宜在斋月期间及开斋节假期前后来访。科国人守时观念淡薄,如以时限相逼,难达效果,故办理有时效性之案件,宜预留充裕时间。约会时如对方爽约或迟到也不宜责难,门牌号码不普及,无邮差,通信使用信箱,出访时,宜请对方来接,或索取对方所在地地图,以利寻访。
(四)医疗教育与社会治安
1、教育
科威特是一个高度重视教育的国家,教育经费占国家财政支出的 10%以上,幼儿园到大学实施免费教育。科威特现有一所公立大学和 3 所私立大学。全国小学、初中、高中均为四年制,小学和初中实行义务教育。截至 2014年,全国共有各类学校 1332 所,其中公立学校 843 所,私立学校 489 所。在校学生 61.5 万人,教师 7.6 万人。政府重视扫盲,1982 年颁布义务扫盲法,建立了 85 个扫盲和成人教育中心,15 岁以上成人文盲率已从 1957 年的54.5%降到 2013 年的 5.7%。
2、医疗
科威特卫生条件较好,医疗服务设施完善,公立、私营医疗机构众多,统一由卫生部负责协调管理。全国分为 5 个医疗区,每个区设一家公立医院,提供全天候的急诊服务。此外,科威特还设有各类专科医院,如胸科医院、心脏病医院、神经病医院、儿童医院、牙科医院、烧伤科医院等。
据科威特中央统计局统计,2013 年科威特全国医疗卫生总支出占 GDP的 2.2%,按照购买力平价计算,人均医疗健康支出 972 美元。2006-2013 年间,平均每万人拥有医生 25 人、护理和助产人员 43 人、牙医 4 人、药师 3人;2006-2013 年间,平均每万人拥有医院床位 21 张。
自 1976 年中国向科威特派出了首批援科医疗队,至今共派出17批,203名医疗队员。目前医疗队有8名医生、7名护士及1名翻译共16人在科威特医院工作,主要是采取针灸、拔火罐、按摩等方法为患者进行治疗。
科威特社会温馨,犯法率较低。来访者须属意遵照科有关司法律例,尊重伊斯兰宗教和习气,不食猪肉、不饮酒和含酒精的饮料;外出随身携带身份证件和护照复印件。
科国属于温和的海湾国家,但日前国际恐怖活动猖獗,伊拉克战争造成伊拉克与海湾地区局势动荡,自杀性爆炸等恐怖活动频繁。科国与伊拉克接壤,且两国因种种原因长期不睦,美在科驻军,综上,科国反恐形势并不乐观。在科国,应尽量避免在人群聚集的闹市区逗留,回避政府机关、清真寺、美军基地等敏感和重要地点。如遇危险应迅速报警并及时告知大使馆以请求协助和保护。
四、法律体系制度及环境概述
科威特对外贸易及投资的相关法律主要包括:《公司法》、《公共招标法》、《直接投资促进法》、《自由区法》、《商业代理法》、《合营公司法》、《反投资法》、《所得税法》、《证券法》、《公私合作伙伴经营法》等。
为了吸引外资,政府制定了一系列法律法规,形成了比较完整的鼓励外国投资的法制框架。此外,科威特是《华盛顿公约》和《纽约公约》的签字国,这将保障投资纠纷的解决和仲裁结果的执行。
五、市场准入政策及最新规定
(一)投资行业的规定
科威特2015年第75号部长会议决定明确了10类不允许外资进入的领域,即原油开采、天然气开采、焦炭生产、肥料和氮化合物生产、煤气制造、通过主管道分配气体燃料、房地产(不包括私人运营的建设项目)、安全和调查活动、公共管理与国防、强制性社会保障、成员组织和劳动力雇佣(包括家政人员雇佣)。
(二)投资方式的规定
根据《直接投资促进法》及相关条例规定,允许外商投资的方式主要有三种,一是在科威特注册的外资占51%-100%股份的公司;二是外国公司设立的科威特分公司;三是以外国在科威特设立的以市场研究为目的的代表处(不能从事经营活动)。同时,该法也对外资并购审批方式进行了规定,并购申请应报请科威特直接投资促进局审批。
(三)特殊经济区域的规定
科威特于1995年颁布《自由贸易区法》,并将设立自贸区作为吸引外资、发展工业、促进经济的重要举措。1997年科威特决定由私营企业管理并经营自由贸易区,1999年占地300万平方米的自由贸易区正式启用。设立该自由贸易区的宗旨是:以贸易为先导,发展出口导向型和其他服务行业,吸引外资,促进经济发展。为此,该区制定了许多优惠政策,包括免税、外资比例不受限制、不需当地代理等。
这种由私有企业投资并管理的自由贸易区在全球为数不多。据了解,2011年初,由于科威特政府主管部门与私营管理公司在经营模式和收费等方面存在矛盾,有关部门于年初将该自贸区暂时关闭,区内经营性企业,如咖啡厅、餐馆等全部关闭,港口照常营业。
第二章 外国投资法律制度
一、主管部门
科威特的投资主管部门是工商部。
2013年6月16日,科威特政府发布了2013年第116号法案《直接投资促进法》,取代了原2001年第8号法案《外国直接投资管理条例》,并成立科威特直接投资促进局负责促进外国直接投资工作,原科威特外国投资局的职能、资产等转至直接投资促进局。该局董事会主席由科威特工商部 长担任,董事会成员由来自公共和私营部门的代表组成。该局在工商部的领导下,以把科威特建设成为地区性贸易枢纽及金融中心为目标,主要负责管理外资及外部招商及为外籍投资者提供服务及便利手续。其服务内容包括:
Ø 便捷项目批准手续及颁发执照;
Ø 协调本国其它政府部门快捷办理外籍投资者入境拘留手续;
Ø 监督工程施工进度,及时解决投资者所面对的各种问题;
Ø 向投资者提供相关信息及统计数据;
Ø 宣扬科威特的各种优惠投资政策,介绍推广科威特的招商引资项目。
二、投资行业规定
(一)鼓励投资领域
科威特主要引进高新技术产业领域的外资,如电信、电子网络建设、环保及先进的石油技术等,而不鼓励对能力过剩的行业的投资,如旅馆业等。具体而言,鼓励外商投资合作的重点领域有如下几个:
1、高科技产业:科威特更注重引进外国高科技技术和专业型人才,主要有环保产业、软件开发、电子网络技术、电信及先进的石油技术等领域。
2、基础设施建设:完善基础设施建设是“2035发展愿景”计划实施的重要一步,包括供水、电力、交通运输及房屋建设等方面。
3、服务行业::随着人口的不断增多及全球化进程的推进,科威特需要越来越多的电信、医疗保健、观光及金融等相关服务,近年来政府对服务业的发展较为关注。
4、石油产业:科威特石油公司制定了2020发展战略规划,致力于在先进的石油化工技术领域同外国伙伴合作,积极扩建和更新现有炼油设施。科威特石化工业公司(PIC)对外宣称,将在2030年前实施多个大型石化项目,其中最大的项目是第三烯烃厂。实施这些大项目的主要目的是提升科威特石化产品生产能力,并增加强与科威特石油公司(KPC)生产及产品的集成度。目前,将第三烯烃厂与芳烃厂和祖尔炼厂进行集成的可行性研究已经开始。科威特石化工业公司的烯烃产品,如乙烯、聚乙烯、乙二醇等的年产量超过500万吨,在海湾居领先地位。
(二)限制投资行业
科威特对部分行业进行投资限制,投资限制的主要方式包括投资比例限制、禁止经营。
1、投资比例限制
外国资金最多可拥有科威特银行所有权的49%,如要拥有科威特银行50%以上的股份,必须经过科威特中央银行的批准。
允许外资进入科威特证券市场,但不能拥有超过上市公司49%的股份。
据科威特直接投资促进局(KDIPA)发布的消息,科威特发布了2015年第75号部长会议决定,明确了10类不允许外商投资进入的领域,即:天然气开采、原油开采、焦炭生产、肥料和氮化合物生产、煤气制造、通过主管道分配气体燃料、房地产(不包括私人运营的建设项目)、安全和调查活动、公共管理与国防、强制性社会保障、成员组织、劳动力雇佣(包括家政人员雇佣)。
三、对外国投资的优惠政策
(一)优惠政策框架
为鼓励和吸引外国投资,科威特制定了一系列相关法律法规:《直接投资促进法》、《在科威特国的外国资本直接投资法》及其说明和《自由区法》等。科威特允许外国投资者独资或与通过与本地人合资在科威特投资经营。
《直接投资促进法》第二十九条规定,若外国投资者要获得该法规定的优惠待遇,则应首先向直接投资促进局申请,后报请董事会批准。外国银行在科设立银行前须有科威特中央银行的批准。
经批准,按照《直接投资促进法》第二十七条的规定,外商投资项目可享受的优惠包括:
Ø 自投资项目正式运行起十年内免征所得税或任何其它税收,对该项目的再投资同样免征上述税收,免税期限与兴建该项目时的原始投资所享受的期限等同。
按有关规定,凡经批准的外国项目均不得予以没收或国有化,唯有在公共利益需要时,方可依据现行法律对其实行征收,并给予相当其征收时的实际经济价值的补偿,赔偿金额应根据上述项目被施以征收前的经济状况进行评估,其应得的赔款应立即支付。
(二)行业鼓励政策
四、与投资相关的法规
法律体系较完善。为吸引和鼓励外国投资,科威特颁布实施了一系列法律法规,形成了比较完整的法制框架,进一步完善投资所需的制度环境。
(一)科威特外商投资立法遵循的立法原则
1、平等待遇
外国投资者依照法律和条例享受国民待遇和平等待遇,掌握投资主动权。
2、对外国资本转让汇出较为宽松
外国投资者有权依法将其投资全部或部分转让给本地投资者或另一外国投资者,或将其投资全部放弃给本地的合作伙伴。外国投资者有权将资本利润汇出。参与投资项目工作的外籍人员有权将积蓄及应得收入汇出。
3、争端友好解决
规定发生争端时经双方一致同意后可将争端诉诸仲裁解决。
4、保护私有财产
规定凡经批准的外国项目均不得予以没收或国有化,只有在为公共利益时,才能够依据法律进行征收,且给予相应补偿,补偿根据项目的经济状况评估,且应立即支付。
(二)与外商投资相关的主要法律
2013年6月,科威特修订颁布了《直接投资促进法》(2013第116号法案),用以替代于2001年发布的《在科威特的外国资本直接投资法》,在原“科威特外国投资署”的基础上,组建新的“科威特直接投资促进局”,优化管理,提供一站式平台以简化投资审批程序,加大对外商投资的政策优惠力度。新的法律修改了之前法律中不利于吸引外资的条款,科威特直接投资促进局也设置了一些外资准入的原则,如高科技、为科威特年轻人创造工作机会、为国家经济创造更高的价值、高质量的运营等。该项立法的目的是推动科威特成为投资中心。自该法律正式实施后,外国公司投标、在科威特开办商务机构的意愿前所未有地增加。科威特直接投资促进局将着力扩大私营部门在国民经济发展中的作用,进一步改善科威特商业氛围,提高竞争力。
(三)其他与投资相关的法律
为了纠正科威特先前PPP法律(2008年7号法律)(《旧科威特PPP法律》)的缺点,并且为了使其PPP法律进一步现代化以及符合国际标准,科威特在2014年116号法律中引进了现代化的PPP法律(《新科威特PPP法律》)。
从结构化和政府的视角来看,《新科威特PPP法律》创设了两个机构:
公私合作关系高级委员会(以下简称高级委员会)——除了其它方面,负责以下事项,批准使用PPP模式进入项目;批准PPP项目土地分配;批准可行性研究和阻止政府部门以公共利益为由终止PPP项目。高级委员会将成为科威特PPP项目的主要角色。
科威特合作项目管理局(KAPP)——KAPP替代合作关系技术局,设在高级委员会。KAPP职责包括建立公共合股公司来实施PPP项目,协助高级委员会对进行可行性研究进行评估,制定用于PPP项目合同和其他模板,向高级委员会提出建议并跟进PPP项目的实施情况。
《新科威特PPP法律》还提出奖励制度,这在《旧科威特PPP法律》是不存在的。这包含了豁免外国投资者的某些特定税收,豁免某些关税,以及放权对外国投资者所有权要求。
《新科威特PPP法律》预示着PPP项目在科威特迈出了正确而积极的一步。通过对《旧科威特PPP法律》快速(相对地)的重新改造,科威特政府彰显其继续发展PPP项目法律使之与国际标准接轨的开放态度,使外国投资者到科威特投资更具吸引力。
《新科威特PPP法律》的主要变化见于下表:
|
旧科威特PPP法律 |
新科威特PPP法律 |
|
禁止项目公司资产的抵押贷款,限制转让权和直接协议。 |
经PPP高级委员会批准,允许项目合同、资产及股权质押的担保。 |
|
PPP高级委员会的权力有限。 |
新的PPP高级委员会获得批准PPP项目的权力,批准项目可行性研究以及土地分配请求的权力。 |
|
合作关系技术局,旧的公共权威机构被授予责任去实施科威特PPP项目,没有权力成立公司来履行PPP项目。 |
新的权威机构——科威特合作项目管理局取代了合作关系技术局,尽管大部分还是原来的职员和资产,但是权力更大。由PPP高级委员会监督,有权建立PPP项目公司,也有权评估PPP项目的可行性研究,并制定合同范本。 |
|
对持有项目的外国公司有限制。 |
项目公司可以是外国投资者持有。 |
|
建立项目公司更为复杂。 |
对成立公司时间和责任问题作了阐述。 |
|
PPP协议谈判以及在项目期间修改项目协议受到限制。 |
允许就合同条款进行谈判以及允许在项目期间修改协议。 |
|
使用权协议期限不定。 |
使用权期限与投资时期相等。 |
科威特其他与投资相关的法律如下:
1、《贸易公司法》
2、《公共招标法》
3、《直接投资促进法》
4、《自由区法》
5、《商业代理法》
6、《合营公司法》
7、《补偿贸易反投资法》
8、《所得税法》
第三章 贸易管理法律政策
一、主管部门
科威特贸易方面事务的主管部门是工商部。
二、贸易法规体系
科威特对外贸易及投资的相关法律主要包括:《贸易公司法》、《公共招标法》、《直接投资促进法》、《自由区法》、《商业代理法》、《合营公司法》、《所得税法》、《证券法》、《公私合作伙伴经营法》等。
三、贸易管理的相关规定
科威特对部分产品实行进口管制。禁止进口的产品有:麻醉剂、酒精饮料及其原料、气枪、猪肉或者含猪肉食品、色情和反政府材料、5年以上旧车、具有核辐射的产品、废旧轮胎、工业废物、赌博用具。另外,出于保护当地产业的需要,目前仍然禁止进口的产品有:石棉管、面粉、工业和医药用氧气、浇铸铁、焊管等。限制进口的产品有:烟花鞭炮、马科动物、盗版制品、武器弹药、部分药品、爆炸物等。
四、进出口商品检验检疫
科威特规定,进口活畜、植物及其制品须获得科威特卫生许可和健康证书以及产品原产地的检疫证书,特别是进口的牛肉和家禽制品除须按照上述规定执行外,还须出具原产地以伊斯兰方式宰杀的证明书。对于原产地为以色列或者具有以色列标识的产品禁止进口。
工业总署负责进口商品质量标准与检验,科威特市政厅下辖的进口食品局负责抽查进口食品的质量。
五、海关管理相关规定
科威特整体关税水平较低,自2003年1月1日起,根据海湾关税同盟的规定,科将一般商品的进口关税统一为5%(CIF价),对少数产品征收较高的关税,(如对香烟、烟草制品和各种酒精饮料征收高达100%的关税),而对于食品、生活必需品、药品以及新设企业所需进口的机械设备免征关税,对来自GCC其他国家的工业产品及部分农产品享受免关税待遇。另外,科威特在1995年成为WTO成员,根据规定,从2004年起,科威特取消所有与WTO原则相悖的关税和保护性措施。
第四章 公司设立法律制度及注意事项
一、企业设立的主要形式
除了2001年的法律8的公司登记条款,《公司法》和《商业机构法》也提供了在科威特建立企业的灵活选择。典型的企业组织形式及相关要求如下:
(一)有限责任公司
由不超过50个股东组成。每个股东只需要按其入资额承担责任。
注册:申请公司章程,并在商业登记处注册。
资本要求:>KD 7,500或(>USD 26,700)
最低股东人数:2人
(二)封闭式股份公司(KSCC Closed)
非科威特籍人可以建立KSCC Closed。一般来说,只有科威特公民可以成为股份公司的股东。但是根据相关法规,封闭式股份公司中外国投资者也能购全权控股本公司。
注册:不需要法令授权注册,创始人必须在注册之时支付至少其股份名义价值的20%,其余部分在未来五年内支付。
资本要求:>KD 7,500或(>USD 26,700)
(三)开放式股份公司(KSCP)
KSCP是按照法律规定的方式,将资本划分成等值的流通股的公司。
注册:需要法令授权注册,创始人需要在公开认购之前认购至少10%的资本,并在注册时至少支付20%的资本。
外国公司参股:允许自行分配。
资本要求:>KD 37,500或(>USD 133,500)
最低股东人数:5人
(四)合伙企业
合伙人有两种,即:
以个人资产承担公司所有债务的连带责任的普通合伙人。
以现金投入公司资本,并承担不超过其入资额的公司债务的有限合伙人。
注册:在商业登记处筹备和注册公司大纲和章程
外国公司参股:不超过股份的49%。
最低股东人数:2人
(五)合资企业(JV)
合资企业由两个或两个以上的合伙人同意而成立。企业应当限制在合伙人之间,运营过程中不得涉及第三方。
注册:不需要正式的建立程序
外国公司参股:允许外国公司通过取得科威特籍股东的贸易许可证参股
最低股东人数:2人
(六)商业代理机构
商业代理机构有三种:
合同代理:当地的代理根据合同,承诺在当地连续拓展委托人的业务,并以其名义进行交易,以换取一定的费用。
经销商代理:当地的代理在一定区域内经销委托人的产品,以换取一定比例的利润。
佣金代理:代理人以他/它自己的名字写入合同。未经委托人的许可,不能披露其姓名。
注册:需要在商业登记处注册,只有科威特国民可以作为商业代理
(七)分公司
外国公司希望通过在科威特设立办事处来开展业务和商业活动时,可以设立分公司,条件是分公司必须由一个科威特籍代理提供资金支持并且在其名下运营。
外国公司参股:一般情况下通过科威特籍代理实现。
二、注册企业的受理机构
科威特负责企业注册的机构为科国工商部商业注册局和科国工商会。
三、注册企业的主要程序
科威特工商会的网址为www.kuwaitchamber.org.kw,具体注册程序可到该网站查询。
四、外国公司设立注意事项
KBC(single window system)单一窗口系统是为服务市民和鼓励投资而设立的电子服务系统,系统直接与科威特商工部和其他相关政府部门连接,可以为投资者申请设立责任有限公司、单人公司、合营公司等形式的企业提供一站式服务。申请人可以通过网站提交所需材料和表格,也可以在线预约到KBC总部现场办理业务的时间,从而大大提高在科威特注册公司的便利化程度。
第五章 外汇法律制度及注意事项
科威特对外汇管理实行开放政策,经常账户与资本账户项下均可在科威特境内的任何一家银行或钱庄自由兑换,无条件交易。股票、贷款、利息、利润以及个人存款可不受任何限制转入或转出科威特。换言之,在科威特,外汇兑换不受限制,科威特第纳尔可以自由兑换成其他所有货币。为顺应GCC国家于2010年统一货币的要求,自2003年1月1日开始,科威特第纳尔正式与美元直接挂钩。2007年5月20日,科威特第纳尔汇率价格由单独与美元挂钩,改变为一揽子货币相联系制度。
第六章 土地法律制度及注意事项
一、土地法律制度主要内容
科威特不允许外资公司及外籍人士买卖土地及房屋,科籍人员不仅可以买到土地,而且可以享受优惠价格。外交使团和机构可以买土地建造馆舍,也可以得到优惠价格,但科讲求双边对等,因此要根据双边的具体安排而定。
二、外资企业获得土地的规定
科威特不允许外资公司及外籍人士买卖土地及房屋,外资企业只能租用土地和房屋。一般租期为5年,此期限内房东最高可将房租增加100%; 租期将尽时,如房东欲解除租赁合同需通过法院向租赁者发出通知。如未发,则租赁合同顺延5年。为吸引外资,科威特已划拨部分土地用于外资企业办公及生产,目前正在进行前期修建,预计完工后会以十分优惠的价格出租。
第七章 税收法律制度及注意事项
一、税收体系与制度
科威特属于低税负国家,实行属地税制。该国对本国企业和居民除征收2.5%的宗教税外,不再征收其他税赋,但对外商投资企业征收外资股份税(企业所得税)。
二、主要税赋与税率
科威特公司无需缴纳企业营业税,但在科威特股票交易所上市的企业,应当将收入的国有部分的2.5%捐给科威特科学发展基金(KFAS),KFAS是科威特企业为支持科学发展而建立的。根据国家雇佣法,国家劳动保障税向在科威特证券交易所上市的企业开征,用来资助促进私人部门劳动力就业的方案。这一税收的税额相当于上市公司分配利润的2.5%。
科威特所得税的课税对象具体包括:
Ø 在科威特全部或部分履行任何合同所实现的利润;
Ø 出售、出租或授予使用或利用任何商标、发明专利设计的专利权或著作印刷版权所收取的款项;
Ø 商务代表或商务中介协议应得或产生的佣金;
Ø 工业活动的利润;
Ø 资产处置所实现的利润;
Ø 在科威特买卖财产或货物或其收益,在科威特开设常设办事处,进行买卖合同的缔结;
Ø 在科威特内经营其他的任何工业或商业项目;
Ø 出租在科威特境内的财产,在科威特提供服务等。
税率概览:
|
企业所得税率(%) |
15(1) |
|
资本利得税率(%) |
15(1) |
|
分公司税率(%) |
15(1) |
|
预提税(%) |
|
|
股息 |
15(2) |
|
利息 |
0(3) |
|
特许权使用费 |
0(4) |
|
管理费 |
0(4) |
|
分公司利润汇出税 |
0 |
注(1)根据2008年2号法律,在2008年2月3日后开始的纳税年度适用15%的水平税率。这项新法律通过之前,1955年3号埃米尔令(Amiri Decree)曾规定最高税率为55%。1961年23号法律规定的最高税率为57%,适用于在平分中立区进行经营活动所取得的利润。
注(2)该税率只适用于在科威特证券交易所上市的公司分配的股利。
注(3)根据细则第2条,科威特境内的外国实体通过发放贷款取得的所得是科威特的应税收入,税率为15%。此前,仅在科威特境内发放贷款的外资银行,从上述贷款中取得的利息收入未被征税。
注(4)这一所得被视为一般营业收入,通常按98.5%到100%之间的核定利润率征税。
三、主要注意事项
由于科威特实行贸易保护性质的“代理制”,所以外国人或外国公司在科威特从事任何商业经营活动或设立分支机构,必须通过科威特人作代理。在这种情况下,外国公司作为独立的纳税人申报缴纳所得税,保持单独的账簿,其向代理支付的代理费作为费用列支。
除了直接代理以外,外国人或外国公司也可以与科威特人组建公司,在科威特从事商业经营活动,可采取股份公司、有限责任公司和合伙公司三种形式。此时,外国公司应根据其在当地公司中的利润分成额按照科威特所得税法纳税。
第八章 劳动就业法律制度及注意事项
一、劳动就业法律核心内容
(一)适用范围
私营部门劳动法是目前科威特有关劳动就业法规体系的重要组成部分,但下列阶层不适用于该法实施条款之内(除非本法另有规定):
(1)受公共文职法制约的政府职员和雇工(1960 年 7 号法令);
(2)受国营部门劳动法约束的政府工人(1960 年 18 号法令);
(3)按特殊规定招募印度人和巴基斯坦人的政府合同工;
(4)不超过六个月的临时工;
(5)家庭佣人;
(6)没有机械设备,工人一般少于 5 名的小铺业主;
(7)海上工人。
(二)优先雇用与雇佣合同
为了改善国内劳动力结构不合理的状况,长期以来科威特政府始终把提高科威特人的就业率放在重要位置上。2003 年科威特政府出台了《科威特私营部门劳动法》,进一步规定,不允许业主招聘非科威特人,除非他们持有工作证或至少在社会事务劳动部门登记。
同时,该法还规定,下列人员在私营部门将被优先雇佣:
(1)科威特工人;
(2)在社会事务劳动部领取到劳动证或登记的阿拉伯工人;
(3)在社会事务劳动部领有劳动证或登记的外国工人。
其中劳动证的有效期为二年,一年内更换一次,有效期无论如何不能超过工人的居留期。
私营部门劳动法规定,招聘工人要签合同(书面的或口头的)合同内容要特别说明招聘日期、工资数量、合同期限(如有规定者)。 如果是口头合同,则允许工人或业主以各种证件方式明确其权利。合同可以是有限期或者是无限期的。如果是有限的合同,则期限不应超过五年,但期满可以延期。所有合同文件和业主给其工人的文件,通知和宣布的规章均以阿拉伯文书写。也可以翻译成其它一种文字附上,但如发生分歧,则以阿文本为法律依据。雇用契约(employment contract)由劳资双方合议订定,但合约内容不得与劳工法之规定抵触,劳雇双方均有权在一定/明确的条件下通知终止合约(须提前于1个月通知)。
(三)劳资关系与权益保障
工会与政府或私营企业雇主间的谈判可上诉至科社会事务与劳工部,或最终上诉至劳动仲裁委员会,该委员会包括来自社会事务与劳工部的官员、律师和法官。科威特政府部门的雇员在法律上规定有最低工资标准,但在私营领域的工人就没有这方面的规定。
科威特所有劳动力都享有医疗保险和工伤或疾病补偿,包括由于受到暴晒或危险品的侵害而引起的疾病。目前科政府给科籍人提供免费的公共卫生保健,但2000年4月科议会通过的一项法律规定,征收医疗保险费,并要求雇主为外籍雇员缴纳这笔费用。私营企业的工人有罢工的权力,但只有在仲裁无效,又经过了必要的谈判还没有达成协议的情况下才能罢工。
(四)劳动时间与薪资水平
依据科国劳工法规定,一天工作不得超过8小时,一星期工作不得超过48小时,斋月(Ramadan)期间回教徒员工之工时减为一天不超过6小时,一星期不超过36小时,凡平常日超时工作按工资之1.25倍给付加班费,周末假日加班按平常工资之1.5倍给付,国定假日加班按平常工资之2倍给付。
据统计,科威特劳工平均工资以专业人士最高,工程师月入可超过3,000美元,平均有2,500美元,制造业劳工则有1,000美元以上,服务业薪资最低,约500至700美元间。科国劳工法亦规定,员工工作满1年可有14天年度休假(annual leave),需连续满5年开始可有21天年假。
二、外国人在科威特工作规定
科威特对外籍劳务采取代理人管理制,所有外籍技术和普通劳务人员都
须有代理人进行申请、担保、注销等一些务工程序。另外,按照《科威特私
营部门劳动法》的规定,外籍劳务人员都须在社会劳动事务部申请劳动许可
证。
科威特仍在实行保人制度,外籍人员在科务工,一般分如下步骤:
(1)必须由科威特人(项目业主或用工个人)向科威特社会与劳工事
务部申请劳工指标;
(2)劳工部根据项目规模进行审批。指标下达后,由保人出具邀请函;
(3)劳务人员须在本国办理无犯罪记录证明、体检证明、公证、本国
外交部认证、科威特使馆认证,之后可办赴科签证;
(4)劳务人员到科后要再次体检,不合格者将被退回。合格者需办理
工作签证和长期居留身份证;
(5)劳务人员离开科威特,不管合同是否到期,都要经保人同意,撤
销长期居留签证,并办理离境签证后才可离开;
(6)申请程序:申请的主体是雇主,需要做健康检查。
三、外国人在科威特工作风险
外籍人口在科威特经济发展和日常生活中发挥重要作用,但对劳工配额控制非常严格,要想获得劳务签证十分困难,而且周期长,费用高,环节复杂。
(1) 劳务配额审批难度大,不可再利用,劳务人员若提前回国,只能重新申请劳工指标。
(2) 有些黑中介通过伪造文件等手段,非法办理外籍劳务入境手续, 对此应特别谨慎。
(3) 科威特是穆斯林国家,有许多宗教禁忌,对劳务人员要加强培训和指导,防止出现违法行为。
(4) 科威特气候炎热,赴科前应有心理准备,身体健康有问题者不宜前往。
科威特社会与劳工事务部网站:www.mosal.gov.kw
第九章 环境法律规定及注意事项
一、环境保护主管部门
科威特主管环境保护的部门是科威特国家环保总署。
名称: Environment Public Authority
电话: 00965-4821285-9
传真: 00965-4820571
二、主要环保法律法规
科威特已批准或签署的保护环境法律法规主要集中在两个层面,即国内层面和国际合作层面一级。
在科威特国内层面主要由以下法律法规组成:
(1)《1980年有关环保及环保总体政策的62号法案》;
(2)《2001年部长324号法令》
(3)《2003年部长553号法令》
在环保国际合作层面,科威特也参与了系列的国际环保协议:
(1)《保护海洋环境免受污染区域合作公约》(《科威特公约》1978年);
(2)《紧急情况下应对石油和其他有害物质污染的区域合作议定书》(1978年);
(3)《有关勘探和开发大陆架造成海洋污染的议定书》(1989年);
(4)《保护海洋环境免受陆地污染源污染的议定书》(1990年);
(5)《控制海洋越境转移和处置危险废物议定书》(1998年,德黑兰)。
三、环保法律基本要点与注意事项
科威特是海湾国家中较早通过相关环保立法的国家,但这部在1964年通过的法案仅侧重于海洋环境保护的相关问题。1964年这部关于防止油类污染的通航水域的法案经过1968年、1976年和1980年三次修订,1980年的该修订法案增加了对污染者的最高罚款额的相关规定,即对违反该法案者给予从1500至40000第纳尔罚款的处罚。1980年,科威特颁布了新的62号法令,该法令是有关保护环境的综合性法规,对环保及有关环保的总体性政策都做了较为明确的说明。62号法案包含了13个法律条款,其中的第二条款规定用更高级别的环境理事会(由副总理级的领导负责)来替代原有的环境委员会,处理相关环保事宜。高级环境理事会的主要职责是负责提交有关环保的总体政策,并提出相关法律草案和条例。
四、环保评估相关规定
科威特环保评估的相关规定:科威特政府依照《科威特环保法》(law No.(21) of 1995以及其修订法law no. (16) of 1996)设立了科威特公共环境管理局(Kuwait Environmental Public Authority(KEPA)),由该机构制定了《科威特环境管理规划》( Environmental Management Plan (EMP)),同时KEPA也是该计划的执行机构。该环境管理规划( EMP)贯穿项目执行的始终,并且每个阶段都有详细的实施办法。因科威特仍在实施代理制,在科威特实施工程项目的中国企业都有各自的代理,环保评估工作一般需要交由当地代理与KEPA合作来完成。
第十章 知识产权法律制度及注意事项
一、知识产权保护核心内容
历史上,科威特的法律制度一直沿用伊斯兰法系(宗教法),该法系没有对文学、音乐、戏剧或艺术作品等智力客体的作者提供保护。伊斯兰宗教法不承认知识产权,而且过去也没有为知识产权制定的法规。与其他大多数海湾合作委员会国家一样,科威特直到最近若干年才引入版权法。
(一)专利和商标
科威特新的专利和商标法于2000年12月由国民议会通 过,2001年1月14日生效,可以依据有关与贸易相关的知识产权(TRIPs) 的WTO协议投诉科威特。新法律规定对专利的保护期是20年,所涵盖的范围包括医药产品。工业设计的保护期是10到15年。
(二)版权
科威特第一个版权法是1999年通过的64号法,1998年起,科威特成为世界知识产权保护组织(WIPO)的成员。科威特版权法规定的保护范围包括同样是WIPO成员的国家出版的音像制品和计算机软件产品。
二、知识产权侵权有关规定
根据科威特法律,版权所有者可以向侵权者提出民事赔偿。尽管近年来侵权犯罪现象在科威特有所下降,但科威特仍是阿拉伯地区侵权现象比较严重的国家之一,这可能与科威特法律对不守法者处罚较轻有一定联系:虽然对重犯的处罚给予了加重,但侵犯版权者的最高处罚是判处1年监禁或最高1650美元的罚款,这一处罚低于国际标准。
科威特相关版权法规规定:可以对实施侵犯他人版权的侵权者处以惩罚。对侵犯版权的惩罚为处以一年以下监禁和500第纳尔罚金,或其中一项。另外,如果被告在终审之日起的5年内因版权侵权曾被判过刑,法院可以对当前的侵权处以比上次更高的惩罚,但多判部分不得超过上次刑期的一半。法院还可以查封有关从事侵权犯罪的场所,但关查封时间不得超过半年。
版权法还对在发生侵权的情况下,作者有权要求补偿和停止侵权的作者的补偿事项做了明确规定。即如果发生版权侵权行为,作者有权获得赔偿。根据版权法第38条第2款的规定,作者有“先决留置权”,可以根据扣押物的纯价值和已售物品的价值获得赔偿。该赔偿应扣除法院的费用、保存和扣压侵权制品的费用以及追缴钱财的费用。
作者或其代理人也有权要求受案法院裁定,由被告方出资销毁未经授权出版作品的复制品或照片及其他用于作品出版的材料。法院也可以决定改变作品复制品的特征,使设备无法继续使用。
第十一章 争议解决制度及注意事项
一、争议解决方式
外国投资法规定,虽然也允许通过仲裁,但科威特法院是负责裁决涉及任何外国投资者和其它各方争议的唯一机构。在科威特,由于签订合同时很少包含国际仲裁中的追索权内容,大部分争议是在当地法院处理的,或是通过传统的商业或政治谈判解决的。据科威特中央银行介绍,只有两国间签有互惠协定,科威特的司法制度才承认并执行外国的判决。
科威特是国际投资争议解决中心(ICSID,即华盛顿协定)和1958年纽约协定的签字国,这两个协定都承认并执行外国的仲裁决定。在争议中,外方通常会被科威特缓慢的司法制度弄得心灰意懒。科威特的司法制度很发达,并具有深厚的贸易历史,它的民法制度受到伊斯兰法律的影响。作为一个传统的贸易国家,科威特的司法制度与国际商业法相似。自1963年开始,科威特也成为GATT的成员国,并在WTO协议上签了字,但是,科威特不是GATT政府采购法的签字国。
二、注意事项
外国企业应该了解,科威特法律的一个特征是该国有旅行限制,任何人都要在政府进行民事或刑事罪案的登记,想进行旅行的人也必须获得申请。该禁令是为了防止那些尚有没处理完结的事件或没有提出可以接受的担保的外国人离开科威特。当证实被告无罪时,禁令最终会被取消。但这却给外国企业和个人造成了时间和金钱上的巨大损失。当然,这种情况很少发生,提到这一规定的目的是为了强调,当要与科威特企业或个人建立长期的商业关系时,必须格外小心。
第二部分“一带一路”国别法律风险评估报告
第一章 贸易投资情况基本概述
一、经济状况
主要经济指标 (科威特)

注:2015年数字为估计值。
资料来源:科威特中央银行、科威特中央统计局和IMF。
(一)经济近期发展
2015年,科威特石油业下滑0.5%。主要受石油业收缩影响,2015年该国实质国内生产总值(GDP)仅上升0.9%。为鼓励外商直接投资,2016年4月科威特国会通过企业税率统一为10%,代替原本向外国公司和本地公司分别征收15%和最高5%的差别税率制度。
2015年2月,科威特政府通过了最新的5年发展计划,这项计划涉及1,160亿美元资金,集中于经济改革和多元化发展、基建投资,以及鼓励更多私人投资者参与。
科威特是大阿拉伯自由贸易区(GAFTA)的成员国,参与中国-海湾合作委员会自由贸易协定的谈判。科威特已与中国签署双重课税协定(DTA)。
科威特含有全球约6%的石油储藏量,而石油业亦是科威特的经济支柱。石油出口占该国总出口约94%,占政府收益90%及名义GDP的50%。其次是服务业,占GDP约30%,主要行业包括社区、社会及个人服务;金融;保险及房地产;租赁及商业服务。其余经济产业是制造业,主要与石油有关,例如炼油和石化。
科威特原油生产量减少,2015年石油业下跌0.5%。主要受石油业收缩影响,2015年该国实质国内生产总值(GDP)仅上升0.9%。与此同时,非石油业领域保持坚挺,增幅由2014年的2.1%上升至2015年的4%,主要原因是科威特政府加快推行《科威特发展计划》。根据科威特国家银行(NBK)提供的资料,2014年及2015年分别批出总值逾75亿第纳尔(249亿美元)及120亿第纳尔(399亿美元)的项目合约。在公共开支增加的支持下,国际货币基金组织预期2016年科威特的GDP增速将加快至2.4%。
(二)经济多元发展
科威特政府采取多项措施,促进经济多元发展。《科威特发展计划》概述政府对国家在2009年至2035年间的长远愿景,目的是推动经济多元发展,减少依赖石油业,加强私营界别的角色,并使科威特成为区内的贸易及金融中心。
科威特的金融业十分发达,一些银行已把业务扩展至其他海湾及中东地区国家。科威特国家银行的业务遍及黎巴嫩、约旦、伊拉克、埃及、巴林、沙特阿拉伯、阿联酋及土耳其。穆迪、标准普尔及惠誉评级给予科威特国家银行高信贷评级,该银行并连续9年跻身全球50家最安全银行之列。
由于行政与立法部门之间关系紧张,以致在上一个发展计划完结超过一年,即是到2015年2月,科威特国会才通过最新的五年发展计划。民众对基建需求殷切,油价下跌令经济多元发展成为当务之急,均对政府带来压力。为此,科威特政府重申,将致力在未来数年完成有关发展项目。
最新的发展计划涵盖2015/16至2019/20财政年度,涉及1,160亿美元资金,重点放在经济改革及多元发展,以及数个搁置多时的大型项目。关于石油、运输、基建、水利及电力等多个领域的投资项目亦在规划中。科威特政府亦强调要加强私人投资者的参与,以协助完成发展计划,目标是将目前私营界别在整体经济的占重,由26.4%扩大至41.9%。为鼓励外商直接投资,2016年4月科威特国会通过企业税率统一为10%,代替原本向外国公司和本地公司分别征收15%和最高5%的差别税率制度。
为达到计划订立的经济多元发展目标,科威特政府积极发展基建。最瞩目的项目是占地250平方公里的「丝绸之城」(City of Silk或Madinat al-Hareer),包括一座高达1,001米的大楼,并有住宅、商业、教育和康乐设施,以及吸引游客的酒店和国家公园,预期于2023年完工,发展成本估计达940亿美元。科威特政府有庞大的石油收益支持,财政状况稳健,有能力进行计划内的建造项目。
发展计划内其他项目现正处于不同的规划及建造阶段。例如,成本达26亿美元的Sheikh Jaber Al-Ahmad大桥,预期于2018年完工,建成后来往科威特城、萨比亚海角及布比延岛的车程将由1.5小时缩短至17分钟以内。投资70亿美元的科威特城地铁,则预期于2019年完成。鉴于民众对公共房屋需求增加,科威特公共房屋福利局亦已宣布,计划在2020年前建成174,000个房屋单位。
为促进私营界别参与经济发展,2013年科威特与法国燃气苏伊士集团(GDF Suez)牵头的财团签订科国首项公私营合作协议,为北祖尔(Az-Zour North)独立水电项目融资,兴建一所发电量达1,500兆瓦的燃气复合式循环发电厂及一所海水化淡厂,项目成本约18亿美元。2015年初,科威特政府颁布新的公私营合作执行附例,并成立科威特合作项目管理局(KAPP)代替合作技术局(PTB),以便更独立地推行公私营合作项目。
二、双边贸易
(一)贸易政策
科威特自1995年1月起成为世界贸易组织成员,贸易制度相当自由。除了武器军火、炸药、放射物品、药物、农药和杀虫剂等产品外,对其他进口产品管制甚少。该国禁止进口的产品包括烟火产品、氧气、若干类钢管、枪械、麻醉药品、酒精饮料、气枪、猪肉、色情及颠覆性物品,以及使用超过5年的旧车辆。2010年9月,科威特签署世贸的《资讯科技协议》。根据该协议,成员国必须全面取消协议涵盖的资讯科技产品关税。
所有商业进口均必须申请进口证,只有注册进口商可获发进口证。注册进口商必须是科威特公民,若是合伙公司,科威特合伙人的资本金必须至少占51%。
科威特与其他海湾合作委员会(GCC)成员国关系密切。1999年11月,海湾合作委员会协议成立海关联盟,2003年1月起生效,海湾合作委员会成员国之间贸易的产品免征关税。科威特调整关税架构,与GCC海关联盟接轨后,该国的简单平均最惠国适用关税率已由2002年的7.7%降至2012年的4.7%。另一方面,协议订明对来自非成员国的1,500种进口产品统一征收单一关税,税率为5%。因此,科威特对大部分香港产品征收的关税税率是到岸价的5%。协议并订有可以免税进口的产品清单。根据协议,已输入GCC地区的进口货,其后可于区内各地自由运输,毋须缴付额外关税。
科威特是大阿拉伯自由贸易区(GAFTA)成员国,与区内国家进行自由贸易,包括阿尔及利亚、巴林、埃及、伊拉克、黎巴嫩、利比亚、摩洛哥、阿曼、巴勒斯坦、卡塔尔、沙特阿拉伯、苏丹、叙利亚、突尼斯、阿联酋及也门。作为GCC成员国,科威特与新加坡、新西兰及欧洲自由贸易联盟(EFTA)已签署自由贸易协定。此外,现正与欧盟、日本、中国、印度、巴基斯坦、土耳其、澳洲、韩国及南方共同市场集团(Group of Mercosur)就订立自由贸易协定进行谈判。
科威特已与多个国家签署双重课税协定,包括加拿大、中国、法国、德国、俄罗斯及英国。科威特与香港在2012年签署全面性避免双重课税协定,2013年签署促进和保护投资协定。
此外,科威特是首个与美元脱钩的GCC国家,其货币第纳尔在2007年5月与美元脱钩,改为与一篮子贸易加权货币挂鈎。
(二)进出口贸易情况
据科威特中央统计局统计,2014年科威特进口来源地前五位分别为:中国(12.7亿第纳尔)、美国(8.6亿第纳尔)、阿联酋(8.2亿第纳尔)、日本(6.4亿第纳尔)、德国(6.0亿第纳尔)。出口目的地前五位(不包括石油出口数据)分别是:中国(2.9亿第纳尔)、印度(2.5亿第纳尔)、阿联酋(2.2亿第纳尔)、沙特(2.1亿第纳尔)、伊拉克(1.9亿第纳尔)。据美国CIA统计,2015年科威特进口来源地前七位分别是:中国(占科威特进口总额的13%)、美国(9.5%)、沙特阿拉伯(7.6%)、日本(6.4%)、德国(5%)、法国(4.3%)、印度(4.2%);科威特出口目的地前七位分别是:韩国(占科威特出口总额的14.6%)、中国(12.1%)、印度(12.1%)、日本(10.4%)、美国(7.6%)、巴基斯坦(5.9%)、新加坡(4.3%)。
2015年第四季科威特出口总值为35亿第纳尔(117亿美元),较上一季下跌15.3%;部分原因是两个油田因与合营伙伴沙特阿拉伯在营运上出现争议而停产。据报道,2016年3月科威特和沙特阿拉伯同意在离岸海夫吉油田恢复产油,但未有宣布正式复产日期。
2016年4月,一些石油输出国组织(OPEC)及非OPEC的产油商在多哈会面,讨论冻结产油的可能性,但未能达成协议,这表示到2016年6月OPEC开会时,能够达成冻产或减产协议的机会不大。2016年4月,科威特石油工人罢工3天,抗议削减津贴和政府补贴,罢工行动短暂却严重干扰科威特的石油生产。科威特现时是OPEC第四大产油国。
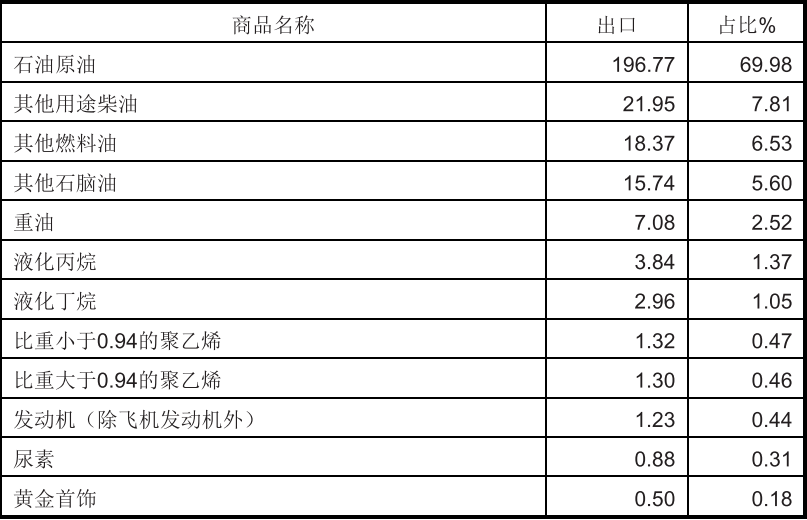
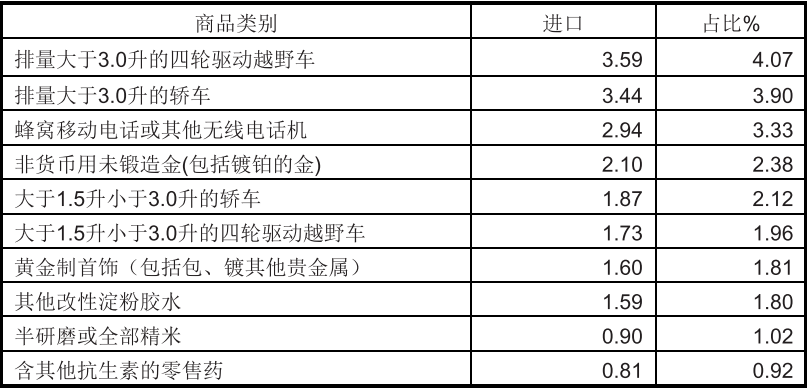
科威特主要出口商品为石油及其制品、化肥、化工品、尿素、发动机、珠宝首饰等;主要进口商品为食品、车辆及其部件、移动电话、建筑材料、服装、珠宝首饰等。
科威特主要出口商品情况(2014年)
(单位:亿第纳尔)
科威特主要进口商品情况(2014年)
(单位:亿第纳尔)
资料来源:科威特中央统计局
三、双边投资
(一)投资政策
为吸引外商投资,科威特于2013年颁布新《外国直接投资法》,让外国投资者较易取得投资许可证。根据新法例,政府于2014年设立新公共机构科威特直接投资促进局(KDIPA),提供一站式服务平台,并且简化投资审批发牌程序,该局须于接获申请后30日内答覆是否签发许可证。
科威特直接投资促进局鼓励外商直接投资多个范畴,包括基建、环境服务、石油及天然气下游化工制造、教育培训、医疗保健、综合房屋项目与城市发展、仓储物流服务、银行、金融服务和保险、旅游、科技、文化、媒体及市场营销等。
外国投资者享有长达10年的免缴企业所得税优惠,进口机械和半制成品亦可豁免关税。此外,外商在大部分行业均可设立独资公司。科威特直接投资促进局于2015年2月颁布负面清单,禁止外商投资某些领域,例如上游石油业及国防。
(二)双边投资
2014年,外商在科威特的累计直接投资金额达154亿美元,较2013年减少4.6%。据中国商务部资料显示,近年中国在科威特的投资持续增加,累计直接投资金额由2010年的5,090万美元上升至2014年的3.459亿美元。
2014年,科威特对外投资额为130亿美元,居阿拉伯国家首位。
第二章 贸易法律风险
一、贸易主管部门
科威特投资贸易部门主要包括工商部、财政部。除政府部门外,科威特还设有工商会,负责管理科威特私人公司和企业。
二、贸易法律制度
(一)相关法律
科威特对外贸易及投资的相关法律主要包括:《贸易公司法》、《公共招标法》、《直接投资促进法》、《自由区法》、《商业代理法》、《合营公司法》、《所得税法》。
(二)关税政策
科威特整体关税水平较低,自2003年1月1日起,根据海湾关税同盟的规定,科将一般商品的进口关税统一为5%(CIF价),对少数产品征收较高的关税,(如对香烟、烟草制品和各种酒精饮料征收高达100%的关税),而对于食品、生活必需品、药品以及新设企业所需进口的机械设备免征关税,对来自GCC其他国家的工业产品及部分农产品享受免关税待遇。另外,科威特在1995年成为WTO成员,根据规定,从2004年起,科威特取消所有与WTO原则相悖的关税和保护性措施。
(三)进出口管理
科威特对部分产品实行进口管制。禁止进口的产品有:麻醉剂、酒精饮料及其原料、气枪、猪肉或者含猪肉食品、色情和反政府材料、5年以上旧车、具有核辐射的产品、废旧轮胎、工业废物、赌博用具。另外,出于保护当地产业的需要,目前仍然禁止进口的产品有:石棉管、面粉、工业和医药用氧气、浇铸铁、焊管等。限制进口的产品有:烟花鞭炮、马科动物、盗版制品、武器弹药、部分药品、爆炸物等。
(五)贸易壁垒
科威特规定,进口活畜、植物及其制品须获得科威特卫生许可和健康证书以及产品原产地的检疫证书,特别是进口的牛肉和家禽制品除须按照上述规定执行外,还须出具原产地以伊斯兰方式宰杀的证明书。对于原产地为以色列或者具有以色列标识的产品禁止进口。
(六)代理制问题
科威特政府规定,领取进口许可须在科威特工商部进行登记注册,进口商必须为科威特本国居民、全部合伙人均为科籍居民的公司、或者科威特的有限责任公司。外国公司只能通过科威特的代理商、科威特中间人、以及科威特批发商向科威特出口商品。外国公司通过科威特当地代理参与科威特对内招标项目,以及申请参加资格预审参与国际招标项目。
三、贸易法律风险及防范策略
投资和贸易法规不健全:尽管在贸易法规方面加强了立法,但科威特的投资和贸易法规体系仍不健全、不配套,许多问题无章可循。
经济结构单一、脆弱:目前而言,科威特经济仍依托于油气产业的发展,国内经济受国际石油价格波动的影响大;石油和天然气由国家垄断,投资市场空间较小。
通货膨胀风险大:国内将大量石油美元用于资本投资,极大拉动了需求,但工业产能相对落后,易引发通货膨胀。
金融体系不健全:科威特金融行业主要有银行、保险等基本部门构成,结构单一,体系不够健全,一时还难以与国际接轨。
在科威特开展投资、贸易、承包工程和劳务合作的过程中,要特别注意事前调查、分析、评估相关风险,事中做好风险规避和管理工作,切实保障自身利益。包括对项目或贸易客户及相关方的资信调查和评估,对投资或承包工程国家的政治风险和商业风险分析和规避,对项目本身实施的可行性分析等。此外,树立诚信意识、做好售后服务、规范产品包装及装箱等以降低贸易纠纷发生的概率。
四、风险案例
(一)案情介绍
中国南方某贸易公司(以下简称“A公司”)在阿里巴巴平台开发了一个新的中东客户(以下简称“B公司”),次月底即顺利收到B公司开出的信用证。随后,A公司开始按对方要求生产20尺小柜产品。
但事情远没有想象中简单。两个月后,B公司向A公司表示,受伊斯兰斋月影响,当地银行将在8月1-12日期间放假,在此期间,B公司无法买下提单。由此,B公司要求,A公司必须在7月21日前安排好发货工作,并将相关文件寄出,若因A公司未按B公司要求而导致的损失全部由前者承担。
对于B公司的要求,A公司表示将尽一切可能予以协助,但未向其作出一定能够做到的承诺。此后,A公司在7月9日便备好了货,但由于错过船期,该批货物只得搭乘7月17日的货船。更令人意想不到的是,7月21日,A公司在拿到提单复印件并开始准备相应的文件时发生意外,导致7月31日才把所有文件备好寄出。在得悉该情况后,B公司以不能及时拿到提单,以及货物在码头会产生高昂费用为由,要求A公司寄送一份减免3000美元的文件,否则便不去银行买单提货。
由于是试样的单,这批货物的CIF价格只有10700美元,而B公司还要求赔偿其3000美元,A公司认为此为来源不明的费用,表示无法接受。同时,A公司也认为,自己严格遵守了信用证上面的条款,B公司的要求是借故刁难之举。
(二)案情评析
实际上,无论基于FOB还是CIF条款,如果因客户未能及时清关或还柜而产生相应费用,供应商是不应承担责任的。但有一种情况除外——在此事例中,如果B公司事先告知A公司因某些原因暂不发货,而A公司却坚持发货,则不在以上免责情形的范畴之内——本案例明显不应由A公司承担相关费用。
此外,抛开责任方面的孰是孰非,在遇到此类情况时,A公司首先要核实两方面情况,即银行在斋月期间的办公时间及产生的码头费用究竟多少。于是,在B公司提出要求后,A公司立即通过多种渠道寻求货代、银行等方面的帮助,以求核实A公司所言的真实性。
随着可靠消息的传来,A公司发现B公司的理由是站不住脚的。一方面,当地银行在斋月期间仍旧照常上班,并无放假十余天之说法;另一方面,当地码头最高的堆柜费用为80美元/天,费用并没有B公司的描述那样高。据此,A公司对B公司的无理要求表示强烈反对,也并没有按对方要求寄送减免3000美元的文件。
而也正如A公司所料,B公司在货物到港后便办理了买单提货手续,并于次日向A公司放款。
(三)风险提示
一旦涉及费用问题时,企业可从以下三个方面加以思考。一是该费用是固定费用还是会随时间推移而不断增加的变动费用;二是该费用的产生原因是否应归咎于卖方,以及该费用是否在卖方的可承受范围之内;三是除费用一项问题外,该事件是否还会引发其他连锁反应。
而在厘清以上三个问题后,企业就要相应采取与之相适应的措施。对于第一个问题,在面对变动费用时,不管哪方的责任,必须马上对其进行妥善处理,事后再协商具体责任方,否则费用会越滚越大,最终达到一个双方都难以承受的地步,而损失更大的往往是卖方。
对于第二个问题,假如费用产生原因确应归咎于卖方,且费用在卖方可承受范围内,卖方不妨大方承认,亏了钱但赚了信誉,这有利于双方今后的继续合作;而如果产生的费用超出卖方可承受范围的话,那么,卖方可与客户进行协商,如费用在未来订单中扣除等,但这实是“没有办法的办法”。反之,如果费用产生原因不应归咎于卖方时,卖方必须据理力争,因为很多黑心买家就是抓住卖方普遍处于弱势群体,且怕得罪客户的心态,经常提出一些无理要求,使卖方吃亏连连。
对于第三个问题,卖方必须考虑买方的不提货行为,是否会导致无法退运或被海关扣货后进行拍卖等情况的出现。假如有此类情况存在的可能性,那么,继续与买方拉锯或扯皮就是不明智之举了,因为买方故意不提货的行为可能就是坐等海关拍卖后贱价买下,实际这早有前车之鉴。
第三章 投资法律风险
中科两国自1971年3月22日建交以来,经贸合作关系不断发展。
中科两国在能源投资及经贸领域保持合作,双边贸易额不断攀升,愈来愈多的中国公司选择到科开展通讯、基础设施建设等项目。中国已成为科国第一大贸易伙伴,科国是中国第49位贸易伙伴。2015年,中科双边贸易额为112.7亿美元,中国从科威特进口原油1442.6万吨,同比增长35.9%,创历史新高,科威特已成为中国第七大原油进口来源国。从贸易结构看,中国主要向科威特出口机电产品,进口原油与石化产品。
科威特积极响应中国提出的共建“丝绸之路经济带”和“21世纪海上丝绸之路”倡议,是第一个和中国签署合作文件共同建设一带一路的国家。科同时是亚投行的创始成员国,科与中非发展基金签署《对非投资合作框架协议》,为两国开展对非投资合作奠定基础。
未来,中科两国可利用经济互补政治友好的大好时机,进一步开展两国以一带一路为基础的经济合作,围绕基建、能源、金融、贸易、投资及高新技术等领域,确定合作方向和重点,推动优先项目发展,形成两国发展新格局。
一、科威特与外商投资相关的双边及多边协定
科威特正努力成为一个外国直接投资中心,放宽了外国直接投资的有关规定。科威特逐渐寻求国家收入的多样化,从而改变过去国家经济过多依赖石油收入的状况。因此,其积极发展与各国家与地区之间的双边投资关系以及多边贸易关系,签订了一系列双边投资协定和贸易协定以促进外国投资的发展。科威特是世贸组织(WTO)和海湾合作委员会(GCC)的成员国。科威特根据区域及双边贸易协定提供的优惠政策,其经贸辐射市场主要是其贸易伙伴,即海湾国家、非洲非阿拉伯国家等。
(一)海湾合作委员会
科威特同海湾合作委员会(简称GCC) 各国均保持友好合作关系,科威特对外关系的重点之一即为加强同GCC各国的团结与合作。1999年11月,海湾合作委员会协议成立海关联盟,2003年1月起生效,海湾合作委员会成员国之间贸易的产品免征关税。科威特调整关税架构,与GCC海关联盟接轨后,该国的简单平均最惠国适用关税率已由2002年的7.7%降至2012年的4.7%。另一方面,协议订明对来自非成员国的1,500种进口产品统一征收单一关税,税率为5%。协议并订有可以免税进口的产品清单。根据协议,已输入GCC地区的进口货,其后可于区内各地自由运输,毋须缴付额外关税。
(二)美国
(三)欧洲及日本
欧洲各国及日本同科保持着长期合作关系。1990年8月伊拉克吞并科后,有关各国参加了解放科的多国部队,支持科的独立解放。科英关系密切,两国领导人和政府官员互访频繁。1992年2月,双方签署了为期十年的《安全谅解备忘录》。科在英国有巨额投资。日本在海湾战争中为多国部队支付了130亿美元的军费开支,为科战后重建提供了大量贷款。日为科主要贸易伙伴,是科原油及石油产品的第一大买主,并向科出口机械电器、纺织品及其它日用品,是科第四大进口货源国,2012年两国签署双边投资协定,以期促进投资的进一步发展和经济繁荣。
(四)科威特与75个国家与地区签订双边投资协定(Bilateral Investment Treaties BITs)
|
编号 |
国家 |
生效状态 |
签署日期 |
生效日期 |
|
1 |
阿尔巴尼亚 |
已签署未生效 |
12/12/2007 |
|
|
2 |
阿尔及利亚 |
已签署未生效 |
30/09/2001 |
|
|
3 |
美国 |
生效 |
25/06/2010 |
04/09/2013 |
|
4 |
澳大利亚 |
生效 |
16/11/1996 |
22/09/1998 |
|
5 |
白俄罗斯 |
生效 |
10/07/2001 |
14/06/2003 |
|
6 |
比利时卢森堡经济联盟 |
生效 |
28/09/2000 |
08/12/2003 |
|
7 |
波斯尼亚和黑塞哥维那 |
生效 |
13/06/2001 |
23/12/2002 |
|
8 |
保加利亚 |
生效 |
17/06/1997 |
16/09/1998 |
|
9 |
柬埔寨 |
|
04/08/2008 |
|
|
10 |
加拿大 |
生效 |
26/09/2011 |
19/02/2014 |
|
11 |
中国 |
生效 |
23/11/1985 |
24/12/1986 |
|
12 |
克罗地亚 |
生效 |
08/03/1997 |
02/07/1998 |
|
13 |
捷克共和国 |
生效 |
08/01/1996 |
21/01/1997 |
|
14 |
丹麦 |
生效 |
01/06/2001 |
29/01/2002 |
|
15 |
埃及 |
终止 |
02/05/1966 |
09/08/1966 |
|
16 |
埃及 |
生效 |
17/04/2001 |
26/04/2002 |
|
17 |
埃塞俄比亚 |
生效 |
14/09/1996 |
12/11/1998 |
|
18 |
芬兰 |
生效 |
10/03/1996 |
21/05/1997 |
|
19 |
法国 |
生效 |
27/09/1989 |
16/05/1991 |
|
20 |
冈比亚 |
已签署未生效 |
01/04/2013 |
|
|
21 |
格鲁吉亚 |
已签署未生效 |
13/10/2009 |
|
|
22 |
德国 |
生效 |
30/03/1994 |
15/11/1997 |
|
23 |
圭亚那 |
已签署未生效 |
17/01/2010 |
|
|
24 |
中国香港特别行政区 |
生效 |
10/05/2010 |
14/09/2013 |
|
25 |
匈牙利 |
生效 |
08/11/1989 |
01/03/1994 |
|
26 |
印度 |
生效 |
27/11/2001 |
28/06/2003 |
|
27 |
伊朗伊斯兰共和国 |
生效 |
13/02/2006 |
14/03/2011 |
|
28 |
伊拉克 |
生效 |
25/10/1964 |
07/06/1966 |
|
29 |
意大利 |
生效 |
17/12/1987 |
21/05/1990 |
|
30 |
牙买加 |
已签署未生效 |
01/04/2013 |
|
|
31 |
日本 |
生效 |
22/03/2012 |
24/01/2014 |
|
32 |
约旦 |
已签署未生效 |
21/05/2001 |
|
|
33 |
哈萨克斯坦 |
已签署未生效 |
31/08/1997 |
|
|
34 |
肯尼亚 |
已签署未生效 |
12/11/2013 |
|
|
35 |
韩国 |
生效 |
15/07/2004 |
31/08/2007 |
|
36 |
拉脱维亚 |
生效 |
05/10/2001 |
21/03/2004 |
|
37 |
黎巴嫩 |
生效 |
21/01/2001 |
19/04/2002 |
|
38 |
立陶宛 |
生效 |
05/06/2001 |
15/01/2003 |
|
39 |
前南斯拉夫马其顿共和国 |
生效 |
08/04/2008 |
02/11/2011 |
|
40 |
马来西亚 |
已签署未生效 |
21/11/1987 |
|
|
41 |
马耳他 |
生效 |
19/04/1995 |
25/06/1996 |
|
42 |
毛里塔尼亚 |
已签署未生效 |
01/08/2006 |
|
|
43 |
毛里求斯 |
生效 |
18/04/2013 |
24/07/2014 |
|
44 |
墨西哥 |
生效 |
22/02/2013 |
28/04/2016 |
|
45 |
摩尔多瓦共和国 |
终止 |
04/02/1993 |
|
|
46 |
摩尔多瓦共和国 |
生效 |
29/03/2002 |
06/04/2004 |
|
47 |
蒙古 |
生效 |
15/03/1998 |
01/05/2000 |
|
48 |
摩洛哥 |
终止 |
03/04/1980 |
|
|
49 |
摩洛哥 |
生效 |
16/02/1999 |
07/05/2001 |
|
50 |
荷兰 |
生效 |
29/05/2001 |
31/05/2002 |
|
51 |
尼日利亚 |
已签署未生效 |
23/03/2011 |
|
|
52 |
巴基斯坦 |
已签署未生效 |
17/03/1983 |
|
|
53 |
巴基斯坦 |
已签署未生效 |
15/02/2011 |
|
|
54 |
菲律宾 |
已签署未生效 |
12/03/2000 |
|
|
55 |
波兰 |
生效 |
05/03/1990 |
18/12/1993 |
|
56 |
葡萄牙 |
生效 |
23/07/2007 |
28/05/2011 |
|
57 |
罗马尼亚 |
生效 |
21/05/1991 |
26/07/1992 |
|
58 |
俄罗斯联邦 |
生效 |
21/11/1994 |
30/05/1996 |
|
59 |
塞内加尔 |
已签署未生效 |
25/07/2009 |
|
|
60 |
塞尔维亚 |
生效 |
19/01/2004 |
01/04/2005 |
|
61 |
新加坡 |
生效 |
05/11/2009 |
15/04/2013 |
|
62 |
斯洛伐克 |
已签署未生效 |
17/02/2009 |
|
|
63 |
斯洛文尼亚 |
生效 |
26/04/2002 |
28/07/2004 |
|
64 |
西班牙 |
生效 |
08/09/2005 |
08/03/2008 |
|
65 |
斯里兰卡 |
已签署未生效 |
11/05/2009 |
|
|
66 |
苏丹 |
已签署未生效 |
04/02/2001 |
|
|
67 |
斯威士兰 |
已签署未生效 |
23/07/2009 |
|
|
68 |
瑞典 |
生效 |
07/11/1999 |
10/05/2002 |
|
69 |
瑞士 |
生效 |
31/10/1998 |
17/12/2000 |
|
70 |
阿拉伯叙利亚共和国 |
生效 |
16/08/2001 |
23/03/2004 |
|
71 |
塔吉克斯坦 |
生效 |
18/04/1995 |
12/06/1998 |
|
72 |
坦桑尼亚联合共和国 |
已签署未生效 |
17/11/2013 |
|
|
73 |
突尼斯 |
已签署未生效 |
14/09/1973 |
|
|
74 |
土耳其 |
终止 |
27/10/1988 |
25/04/1992 |
|
75 |
土耳其 |
生效 |
27/05/2010 |
08/05/2013 |
|
76 |
乌克兰 |
生效 |
12/01/2002 |
11/06/2013 |
|
77 |
阿拉伯联合酋长国 |
已签署未生效 |
12/02/1966 |
|
|
78 |
英国 |
已签署未生效 |
08/10/2009 |
|
|
79 |
乌兹别克斯坦 |
生效 |
19/01/2004 |
06/03/2006 |
|
80 |
也门 |
已签署未生效 |
20/02/2001 |
|
(五)科威特签署的含有投资条款的协定
|
编号 |
协定名称 |
缔约国 |
签署日期 |
生效日期 |
|
1 |
GCC-秘鲁框架协议 |
秘鲁 |
01/10/2012 |
|
|
2 |
GCC-美国框架协议 |
美国 |
25/09/2012 |
|
|
3 |
GCC-EFTA 自由贸易协定 |
EFTA(欧洲自由贸易协会) |
22/06/2009 |
|
|
4 |
GCC-新加坡自由贸易协定 |
新加坡 |
15/12/2008 |
01/09/2013 |
|
5 |
GCC-印度框架协议 |
印度 |
25/08/2004 |
|
|
6 |
GCC-黎巴嫩自由贸易协定 |
黎巴嫩 |
11/05/2004 |
|
|
7 |
科威特 - 美国TIFA |
美国 |
06/02/2004 |
|
|
8 |
EC-GCC合作协议 |
欧盟 |
15/06/1988 |
01/01/1990 |
|
9 |
GCC经济协议 |
|
11/11/1981 |
01/12/1981 |
|
10 |
OIC投资协议(1981) |
|
05/06/1981 |
23/09/1986 |
|
11 |
阿拉伯投资协议(1980年) |
|
26/11/1980 |
07/09/1981 |
|
12 |
阿拉伯联盟投资协议 |
|
29/08/1970 |
29/08/1970 |
|
13 |
阿拉伯经济统一协议 |
|
03/06/1957 |
30/05/1964 |
二、科威特国内法律投资领域具体问题
(一)投资企业的业务范围
依据科国于1997年通过的工业法(Industry Act)及2001年通过之外人投资法(Foreign Investment Act),允许外国投资人百分之百独资,以符合国民待遇原则。只对外人投资于:原油探勘开采与生产、不动产开发、金融股市及军需国防等(如须有科方合伙人)有所限制。另为提升国民就业及技术引进之需要,订有冲销相关规定(counter-trade offset program):凡金额超过100万元KD(约370万美元)之交易及合约都须冲销;冲销比例为交易合约金额之30%,且必须在4年内执行50%,8年内全部执行完毕。实务上,冲销条款系直接订在交易合约中,与海湾地区其他国家冲销相关规定不同的是,科国允许外商在科国境外履行其冲销义务,只要该冲销计划/投资对科国产品有加值效果,例如在境外设立炼油厂炼制科国原油。
科威特于2010年2月成立「金管局(Capital Market Authority, CMA)」,2011年3月实施「资本市场法(Capital Market Law,CML)」,此项法令将对科威特资本市场带来转变契机。目前科威特股票市场有超过200多支股票挂牌,但大多数(约85%)都属于微少的资金规模,且为目前经营困难的金融及房地产公司所拥有。
科威特国会于2010年5月12日通过一项民营化法案,将主要的国营部门开放民间经营拥有,包括开放外国公司购买,惟特定部门如石油、天然气、医疗及教育等则暂不开放民营化。并成立由首相(prime minister)主导的民营化总署(privatization council)来监督民营化进程。该法案规定,在国营企业民营化释股过程中,40%股份必须售予科威特籍国民、20%股份则仍由政府持有、5%股份则分配于原有的科威特员工、剩下的35%则由当地民间或外国投资公司所收购。因此在该法案下,科国政府在民营化公司仍拥有决定性股权,仍可对公司决策产生影响。
(二)投资与商业活动
为提高投资审核效率,科国投资局被赋予单一窗口(one-stop service)任务,该署在受理投资人申请30日内,应通知投资人审核结果,投资人若有异议可于30日内提出异议/要求复审,投资局须于受理复审后30日内将复审决定通知投资申请人。此外,厂商投资前除搜集相关资料进行评估外,如有科方合伙人,最好先就投资合约内容征询律师意见,以确保权益。
就设立企业的形式而言,科威特公司组建可采取两合公司(起额资本500科第)、股份公司(起额资本3000科第)和有限责任公司三种形式。
1、取得外国公司设立执照程序
阶段一:申请程序
Ø 向外人投资局取得外人投资申请表。
Ø 依据外商投资申请表,成立项目,外人投资局并且依据申请单位所提供之工作计划、可行性分析书、本国及外国劳聘用表、机器设备、原物料及货品等项目进行审查研析。
Ø 发给外商「接受申请通知书」。
Ø 相关申请文件提交各专责单位进行审核研析。
阶段二:投资计划评估
Ø 外商应向外人投资局提报细部执行计划
Ø 外商必须依照投资计划内容,向科威特各单位取得核准文件。
Ø 外商科威特投审会(即境外资金投资局Foreign Capital Investment Committee, FCIC)申请并取得许可。
Ø 外人投资局KFIB应于接获申请后,4个月内提出评估结果。
阶段三:核发执照
Ø 取得FCIC的调查报告及建议事项。
Ø 取得科威特商工部对FCIC报告之同意函。
Ø 取得内阁对该外人投资之同意决议函
Ø 将该项外人投资核准计划转知各相关部会。
Ø 公布内阁同意之决议函于公报中。
Ø 内阁转知商工部协助外商取得营业执照。
Ø 取得营业执照后,据以取得投资执照。
Ø 正式于外人投资局KFIB登记设立外人投资执照。
阶段四:执行投资计划
Ø 选定外国公司于科威特设立之地址。
Ø 外国企业应逐步向科威特其他政府单位完成申请程序。
Ø 核发海关免税证明(如有)。
Ø 外人投资局将持续追踪外资执行进度。
如外人投资申请未获同意,外人投资局必须注明拒绝理由,外国公司并得于状况改善后,于获拒绝通知核发1年后,再次递件申请。
2、可供投资行业类别
除石油及天然气上游开采及营运以外之产业均开放投资,公共事业如电力、水利、污水处理、电信事业等亦开放投资。
Ø 金融业、保险业
Ø 科技及软件产业
Ø 医疗及制药产业
Ø 交通产业(海陆空运)
Ø 不动产投资业(必须依照特别法令特许)
Ø 观光旅馆业
Ø 娱乐业(必须符合伊期兰教律)
Ø 环境保护产业
Ø 物流业
Ø 教育事业
3、外人100%独资条件
外商欲100%独资设立,另须符合以下条件方得申请:
Ø 自有资金及资本额必须足以达成计划书所提及之各项营业活动。
Ø 必须另外项目申请,依照No.15/1960法案所列方式进行。
Ø 申请之投资者必须确定该投资计划能够符合并达到以下目的:
(1)可移转先进技术:包含可提供行政作业、运作、技术以及营销等整套营运模式者。
(2)仅限于致力发展科威特私人企业为目的者。
(3)须创造科威特当地人民之工作机会并提供完整之训练计划者。
(4)协助发展科威特产品出口。
没有在科威特建立合法的注册实体而希望在科威特开展业务的外国公司,必须要通过科威特代理来实现。
代理人应签订正式代理协议,协议需在工商部登记,1980年第68号法对商业代理协议作出了规定。商业代理人要代表委托人谈判、为产品和服务提供促销服务、签订协议并付诸实施,与科威特政府签订的标的超过10万科威特第纳尔(约合34万美元)的项目,需由代理或承包人及时披露保证金。
代理协议经科威特驻外使馆认证,两月内需到工商部注册,科国与外国公司的代理或担保协议需由官方翻译机构译为阿拉伯文,之后到工商局商业代理局注册,最后到工商会登记注册。在阿拉伯文件准备齐全后,注册代理协议大约需要2周的时间。
代理商须听从委托人指示、保守委托人秘密,以委托人利益为出发点点,保证委托人获得科威特市场的合法地位。科威特商人多倾向于独家代理,科威特公司一般不愿意指定二级代理。
若代理协议因委托人原因终止,委托人须补偿代理为服务及产品的推销等服务所支出的成本及付出的努力。无论发生争议与否,提前终止代理的成本较高。外国咨询公司无需当地代理,但其须到计划部咨询据注册,并须被认可为政府合同。
(三)外资参股募股
2000年5月第20号法规定“允许非科籍人员在科威特股份公司中持股”,2000年8月工商部第205号决定规定非科籍人员可持有科威特证券市场上市公司百分之五十以上的股份及控股,但除非向中央银行申请且报内阁批准,不得持有上市银行百分之四十九以上的股份。
外国金融投资机构可在科募集投资基金,但须遵守1996年工商部第53号修改的实施细则及《有价证券流通的组织和投资基金的设立》法,取得工商部颁发许可证且予以公报后,可刊登广告招股。
(四)补偿计划
1992年7月26日,科威特内阁颁布694号法令,推行《补偿计划》(又称反投资法、补偿贸易反投资计划)。目前反投资法暂停实施。法令规定,在科一个财政年度获得合同额在100万科第以上的国外承包商,须按合同额的百分之三十履行“补偿计划”义务。此项法令的目标为:
Ø 推进外国承包商与国内企业之间合作互利的经营,促进对科私人部门投资;
Ø 通过在科国国内外创造和开展教育与培训,增强科国私人部门在高科技领域的水平。
2002年1月23日,科国财政部针对补偿计划颁布财政部2号令,修改了有关规定:
Ø 将合同额大于/等于1,000万科第的民用合同(政府工程与采购)纳入补偿计划;
Ø 参与政府合同投标的外国承包商可以提交自己的补偿计划项目,也可选择政府提供的补偿计划项目,还可参与政府组建的补偿计划基金。
此外,科威特财政部于2006年3月牵头组建专门负责赔偿计划的公司,该公司于2006年9月开始运行,主要职责为实施补偿计划项目下的投资基金、项目及计划,并重审:
Ø 合同额大于/等于1,000万科第的民用合同(政府工程与采购)已纳入补偿计划;
Ø 合同额大于/等于300万科第的军用合同(如与国家宪兵司令部、内政部及国防部的合同)已纳入补偿计划;
(五)雇佣外籍雇员
科威特总人口之60%为外籍人士,其中有将近80%为低阶外籍移工。科国社会事务暨劳工部(Ministry of Social Affairs and Labor)为外籍人士工作证核发机关,科国雇主(employer/sponsor)有义务为其僱用外劳向该部申请工作证(work permit),一般在人尚未入境前先申请,通常可获得1年以上3年以下之效期;之后再凭工作证向内政部移民署(Immigration department, Ministry of Interior)申请外劳居留,通常可获得1年以上3年以下之居留期间。
科国聘用外籍人员给付薪资标准不同,一般而言,以付给欧、美国家外籍人员(大都为管理阶层或专门技术人士)薪资最高。另有关科威特打算废除担保人制度的报导时有所耳闻。当地称科威特的担保人制度,严重限制劳动市场的弹性及效率。
据当地报导,科国劳工部(Ministry of Labour)已根据阿拉伯劳工组织(Arab Labour Organisation)及国际劳工组织(International Labour Organisation)的建议研拟3个改进方案。依照现行法令,外籍劳工必须在科威特国民的担保下才能在科国工作,并不能在未经担保人同意下更换雇主。其它海湾地区同样的也实行担保人制度,该制度饱受国际人权及劳工组织批评,认为是剥削劳工及导致人口贩卖的制度,巴林已率先于去年通过立法废除担保人制度;阿拉伯联合大公国(UAE)也已在更换工作自由的规定上松绑。在科国劳工部研拟方案中,包括以政府为外籍劳工的担保主体,而不再以个别国民为担保人;针对外籍劳工于工作3年后之移动自由的规定上松绑;及设立独立专责机构来监管外籍劳工等。
担保人制度似乎不太可能全然废除,尤其考量到来自既得利益的雇主及其它中介的反对。确实,即使在巴林,虽然担保人制度表面上好像被废除了,但事实上仅是以国家取代个别国民做为担保人而已。
(六)金融环境
1、科国货币
科国货币为第纳尔(科第,1科第为1000菲尔斯),可自由兑换。科第汇率价格于2007年始与一篮子货币挂钩,而不再单独与美元挂钩。
2、外汇管理
无论是资本还是现金账户均可在科威特国任一家钱庄或银行无条件交易,即实现自由兑换。贷款、股票、利息、利润及个人存款转入转出科国均不受限制。投资者也可将投资部分或全部转让给本地或外国投资者。
3、银行机构
科国除中央银行外,主要有海湾银行、科威特中东银行、科威特商业银行、布尔干银行及科威特国民银行等。
4、融资条件
外国公司在科国可通过各种渠道融资。外国公司若有信誉良好的银行担保或提供其财务报表,便可获得在科国银行的融资。科国银行可采取不同融资方法,如单据托收、直接支付、保函、信用证及提前付现等。受科威特中央银行监督的商业银行,都符合国际银行标准,其中有三家专门的政府银行提供中长期融资。外国公司需选择当地信誉较好的代理以获得融资,如银行或投资公司。外国公司若选择在科国发行债券,须提交市场调查报告和公司财务状况且经科威特中央银行批准。
5、信用卡使用
科国各商业银行发行不同中类似的信用卡,我国与知名国际公司发行的如下信用卡可在科国使用:American Express 卡、Master 卡及Visa卡。
(七)证券交易
阿拉伯国家的第二大股市即是科威特股市,其共有204家外国和当地公司上市,其中一半为投资公司。科国证券市场运行良好,在产业结构调整和升级及资金配置等方面发挥重要作用。科威特股市拥有四个调节机构:科威特商务部和科威特工业部,科威特财政部和科威特中央银行。
科威特的资本市场机构主要有:
1、科威特证券交易所
科威特证券总部位于科威特科威特市交易所是科威特国家证券股市。虽然一些股份制企业(如1952年NBK)存在于科威特,但直到1962年10月,一项法律通过成立科威特国家股票市场。1977年4月,科威特证券交易所开始启动,1983年被命名。科威特证券交易所是波斯湾地区最早,规模最大的证券交易所,并且规模越来越大,影响力越来越突出。
联系方式:
电话: 22423130/9-22992000
传真:22413538/22420779。
网址:http://www.kse.com.kw/
2、资本市场管理局(CMA)
为科威特首个股票市场监管机构,主要职责是保证透明度,并阻止内部交易以及其他形式的非法交易和诈骗。
网址:https://www.cma.gov.kw/
(八)评价
科威特作为石油输出国组织(OPEC)成员,不仅资源丰富,而且政局稳定,法律健全,市场需求较大,主权信用较高,开放水平居于该地区领先水平,对外国投资者有较强的吸引力。
2014年8月,科威特金融公司(KFH )发布的报告对科威特2015/2020五年发展规划做出展望,称该规划仍将致力于科经济改革,应对科经济社会发展过程中面临的挑战,并继续执行久拖未果的重大战略项目,这些项目将充分释放私营部门作用,鼓励公共部门与私营部门开展合作,总金额将超过80亿科威特第纳尔,努力实现科发展战略目标。总之,科2015/2020年五年发展规划仍将集中于科机制改革,控制政府财政开支,改善科经商兴业环境,重点发展住宅、教育、卫生、基建等领域,旨在经济发展多元化,鼓励私有部门投资,增加竞争力。
三、科威特各投资领域的具体主管部门
(一)石油部
主要职责:
Ø 保护石油资源,以最佳方式开发和发展石油资源
Ø 以确保国家资源增长、国民收入增加及工人福利环境和结构安全的方式开发石油资源
Ø 在不影响在生产和出口业务的同时组织钻探和勘探过程
Ø 遵守规则或法律的前提下,为下一代利益可持续开发维护石油资源
网址:http://www.moo.gov.kw/
(二)中央银行
科威特中央银行(Central Bank of Kuwait,简称CBK),是科威特国之中央银行,其设立于1969年,总部位于首都科威特市,职责是稳定科威特货币。
科威特中央银行总部位于科威特市,行长为谢赫·萨利姆·阿卜杜勒阿齐兹·萨巴赫。科威特中央银行拥有公共部门和私营部门的董事会,因此科威特中央银行也可以作为银行和政府财务顾问。
科威特中央银行职能包括:
Ø 发行科威特第纳尔货币
Ø 控制信贷政策以协助社会和经济发展
Ø 协助国家收入增长
Ø 控制科威特银行系统
Ø 月度和季度的货币统计
Ø 经济报告与每日市场
网址:http://www.cbk.gov.kw
(三)投资局
科威特投资局(Kuwait Investment Authority,KIA)是一个政府所有的独立投资机构,负责管理一般储备基金(General Reserve Fund,GRF)和未来基金(Future Generations Fund,FGF),以及财政部委托其代表科威特政府管理的其他基金。
KIA的总体目标是构建一个满足风险与回报目标、资产相关性较低的资产配置组合,实现三年移动平均投资回报率超越综合指数基准。此外,KIA致力于持续进步,成为世界一流的投资管理机构;致力于促进科威特私营部门的成功发展,并确保不与私营部门竞争或替代私营部门的运营。
网址:http://www.kia.gov.kw/en/Pages/default.aspx
(四)直接投资促进局
主要负责外国直接投资相关事务
Ø 简化执照发放手续,向外国投资者授予优惠政策,以及通过与各类政府实体建立有效协调网络的方式促进市场准入。
Ø 与利益相关方共同处理各类投资促进活动。
Ø 明确和推介科威特的各种投资机遇。
Ø 回答投资者的询问,并提供所要求的信息。
电话:965 - 22054050
传真:965 - 22054061
网址:http://www.kdipa.gov.kw/
(五)工商部
电话 : 1805580
传真: 22300080
邮箱 : kcci@kcci.org.kw
网址:http://www.kuwaitchamber.org.kw/
(六)财政部
网址:http://www.mof.gov.kw/
(七)水电部
电话:+965 2537 1000
传真:+965 2537 1420
邮箱:undersecretary@mew.gov.kw
网址:http://www.mew.gov.kw/en/
四、中资企业到科威特投资案例
(一)目前在科中资企业
目前在科威特的中资企业有28家:
1、主要从事建筑工程总承包业务的中资企业有中国建筑股份有限公司、中国港湾工程有限责任公司、中冶科工股份有限公司、中国水利水电建设有限公司、中交第一公路工程局有限公司、中国土木工程集团和中国葛洲坝水利水电工程集团,而北京城建、中国机械工业集团和上海建工等几家中资公司也开始关注和考虑进入科威特市场;
2、主要以土建分包形式开展承包业务的中资公司有中铁十八局集团有限公司、湖北山河建设集团;
3、专业分包有北京江河创建股份有限公司、沈阳远大铝业工程有限公司、武汉凌云建筑装饰工程有限公司等;
4、从事劳务和建材贸易的中资公司有江苏国际经济技术合作公司、北方工业公司、中国电线电缆进出口有限公司、神州长城装饰工程有限公司、特变电工山东鲁能泰山电缆有限公司
5、从事通信业务的有华为技术有限公司和中兴通讯股份有限公司;
6、石化领域的中石化石油国际工程公司、中石化炼化分公司、中国石油大庆油田力神泵业有限公司、中国石油集团东方地球物理勘探有限公司、山东科瑞石油装备有限公司、中石化第十建设有限公司和中油吉林化建工程有限公司。
(二)在科中资企业投资案例
20世纪90年代以来,中国公司在科国承建多个大型工程项目,如布比延跨海大桥项目、科威特中央银行新总部大楼项目、艾哈迈迪炼油厂修复项目科威特奥林匹亚大厦项目、科威特贾比尔·艾哈迈迪住宅城项目等,在科威特当地产生重要影响,为中国企业赢得声誉。
1、中建总公司
总包承建“科威特中央银行新总部大楼项目”,该项目于2008年4月签约,业主为科威特中央银行,合同总额约合4.06亿美元。项目为在科国滨海核心城区新建移动建筑面积约16万平米、高240米的现代化银行办公楼,包括安防、设备安装、机电、装修、金库设备等内容。面值为5科威特第纳尔的第六版新纸币上印制了科威特中央银行新总部大楼图案,该项目还荣获由中东海湾地区著名媒体集团CPI颁布的“2015年建筑与可持续发展系列奖年度项目大奖”。
2、华为
为满足国家战略与经济发展需要,科威特政府颁布新外商投资法,允许外商注册全资子公司。在众多全球500强企业中,科威特政府首先邀请具有全球影响力和本地发展推动力的华为和IBM。2015年6月,华为在科国注册成立全资子公司,成为第一家在科国获得当地营业执照的中国电信公司,为未来在科威特市场的发展奠定了基础。华为公司紧跟客户需求,奋力进取,已成为科国发展最快的信息与通信技术供应商之一,且占据科国通信市场最大份额,并为科国创造2000多个就业机会。其为科国建立的e-health网络使得科国所有医院实现互通互联与数据互换。
3、盈利和亏损较大的中资公司情况
中国港湾承接的港口项目因项目经理成功的说服业主,变更设计方案;同时因集团总部的大力支持,在材料价格低谷之时,一次性拨付6500万美元购买材料,有效地降低了成本,到目前为止可能是中国企业在科盈利最好的项目。
葛洲坝集团2003年总包中标的输水泵站项目,合同额一亿多美元,2007年竣工,2012年才验收。亏损原因:1、投标价格低;2、未考虑反投资法,扣6%的保函;3、验收不及时造成保函拖压的时间较久。
中冶在当地承包的大学城项目,六层楼施工到五层发生火灾,但不满足苛刻的保险条款,得不到理赔,亏损较大。也存在其他问题:1、投标价格低,投标时选用中国替代材料,实际施工时不允许,成本增加;2、管理人员不适应,后改为雇佣当地人,成本也随之增加。
(三)经验教训分析
1、盲目入市扩张和承接业务:部分中资企业在入市过程中缺乏足够的风险意识和实际成本核算,盲目地听从科威特当地公司或市场业务人员的鼓吹宣传,轻易地决定从当地总承包商或私营业主手里通过买标、转包、分包等不同形式承接一些低收益、高风险项目。
2、缺乏对当地代理人和合作方的考察:轻易地选择当地代理人和项目合作方,而缺乏深入的了解,通常会出现一家代理人同时联系和兼顾多家公司,很难保证我方利益;当地合作方也有的已经出现了财务紧张和项目实施能力匮乏等不良现象,却仍继续联系国际公司合作投标。
3、缺少及时、详细的市场信息:在当地缺少对招标项目信息的及时把握,往往容易错过一些合适项目,或被动地受科威特当地代理人和合作公司的引导,失去了对合适项目甄选的机会。
4、不熟悉当地的法律法规:在投标和项目实施中,未能考虑相关法律法规约定科目的成本,造成严重的投标漏项,从而引起实施过程中的困难甚至是相关法律纠纷。
5、启动项目普遍动员缓慢:中资企业对中标签约项目的动员普遍缓慢,组织项目班子往往需要近半年时间,再加之当地工作签证办理程序的缓慢(通常前后近两个月时间),通常造成项目人员到岗和启动滞后。
6、不能够熟练运用国际规范:在项目技术方案上报、设计校核、结构验算方面缺乏对国际上英美规范的应用能力,对相关材料的性能缺乏认识,常常带来文本上报审批过程的延误,从而导致相关作业无法按期开工。
7、当地行政办公效率低下:项目承包商责任范围内的诸多行政报批手续常常会在项目业主和相关政府部门耽搁,容易造成窝工和工期延误。
8、各类项目拖期现象普遍:一方面是项目实施过程中的不可预见现象时有发生,另一方面是项目的业主、设计咨询工程师等管理代表在审批总承包商报批专业分包、材料、修改设计和变更报价过程中的刁难、争议颇多,加之合同工期本身往往非常紧张,当地的大型项目几乎都很难按原工期完工。
五、科威特政治、政策、法律评估
(一)政治稳定性
科威特国内政局基本稳定,萨巴赫家族严格控制国家权力,注重发展民族经济,长期实行高福利制度,适度推进社会变革,埃米尔的统治地位牢固。但王权政治也受到了来自内部的一些压力:国内反对派要求进行宪法改革、行政机关与立法机关之间的矛盾长期存在、王室家族内部派系斗争加剧、经济改革遭受阻力等,未来仍存在一定程度上政治动荡风险。
科威特是奉行伊斯兰教教法的穆斯林国家,当地约306万人口中有近100万科籍公民,大部分为逊尼派穆斯林。科威特当地总体社会治安情况较好,犯罪率较低至今未见有重大刑事犯罪和恐怖事件发生。
短期看,科威特政局仍将继续保持稳定,但受地缘政治环境和中东整体局势影响,未来一段时间遭受恐怖袭击的风险增加;国内政治分化局面长期存在,科威特政府没有意愿从根本上解决体制缺陷,政府和议会对立危机将周期性爆发。一方面,立法机构与行政机构的冲突造成完善法律的周期更长、行政效率更低、大型基建项目实施受阻、政治和经济体制改革放缓;另一方面,议会内部多数派与反对派也存在激烈竞争,削弱了议会整体团结,从而给政府提供机会,得以适时推行一些有利于外国投资的法律和政策。
(二)法律政策环境
法律体系较完善。为吸引和鼓励外国投资,科威特颁布实施了一系列法律法规,形成了比较完整的法制框架,进一步完善投资所需的制度环境。2013年6月,科威特修订颁布了《直接投资促进法》(2013第116号法案),用以替代于2001年发布的《在科威特的外国资本直接投资法》,在原“科威特外国投资署”的基础上,组建新的“科威特直接投资促进局”,优化管理,提供一站式平台以简化投资审批程序,加大对外商投资的政策优惠力度。
执法成本较高。科威特虽然法律较为健全,但是执法程序繁琐决与执行所需周期较长,律师费用昂贵,执法成本整体偏高。以世界银行2015年营商环境指数中的“合同执行”指标来具体衡量,这一指标通过追踪并量化商业纠纷案件备案与立案时间、判决与执行时间、强制执行时间以及必要的律师费、诉讼费、强制执行合同费用等,分析合同执行的各项成本。科威特在189个国家中排名131位,大体相当于地区平均水平。
退出成本略有上升。以世界银行2015年营商环境指数中的“办理破产”的指标来衡量在科威特投资的退出成本。指标涵盖了关闭企业平均所需时间、手续成本占财产总值的比重、申请人(债权人、税务部门和雇员)从破产企业收回的款项占其投入的比重等,同时估算了破产法规中存在的程序障碍。科威特在189个国家中排名127位,较2014年下降了2位,略低于地区平均水平。
从法律完备性、执法成本和退出成本三个方面考察科威特的法律风险,具体到商业活动和投资领域,法律体系在逐渐完善,虽然因政治体制内部的结构性矛盾致法律实施成本较高,但大体上与中东北非地区的平均水平相当,在个别指标上还有明显优势。未来法律风险展望为稳定。
六、科威特法律及政策风险提示
随着中国和科威特两国经济贸易关系不断发展及“一带一路”战略的实施,越来越多中资企业意识到科威特潜力巨大的消费市场和极为关键的战略位置,中国对科投资量可能会大幅上升,在此背景下,中国投资者应当注意如下几点:
(一)关注政治经济形势
及时关注科威特当地的政治、经济形势,特别要注意国际原油价格波动对该国宏观经济的影响,适时调整企业经营战略。深入挖掘当地和周边市场范围内的分供商资源,力争掌握第一手可用的市场价格信息。
(二)充分了解科威特投资法规
科威特涉及投资管理的部门及法律众多,中资企业在进行投资时,一定要深入学习和了解当地法律、法规,重大合约法律事宜应慎重决策,争取事先向当地律师事务所咨询意见,特别要注意科威特“反投资法”最新的规定及其明确的适用范围、费用影响和具体操作方式。
(三)做好前期市场调研,选准投资行业
目前,科威特禁止部分行业的外国投资,包括天然气开采、原油开采、焦炭生产、肥料和氮化合物生产、煤气制造、通过主管道分配气体燃料、房地产(不包括私人运营的建设项目)、安全和调查活动、公共管理与国防、强制性社会保障、成员组织、劳动力雇佣等。中资企业到科威特投资,应注意科威特法律法规对投资行业的限制,及各个行业监管机关的规制。
(四)培养与积累企业的人力资源
要努力培养和留用熟悉当地法律法规、了解市场行情、语言好、懂工程的国际化复合型人才,调动人才的积极性,完善整个企业管理团队的综合素质。同时把握好劳动力工效和劳务成本控制之间的平衡,能够有效利用当地对外籍劳务入境政策相对宽松的有利条件,尝试聘用和管理印度、孟加拉、朝鲜、泰国等低廉的外籍劳工。
(五)履行投资者义务
科威特投资相关法律中往往对投资者的义务作出要求,例如外国投资者必须遵守保护环境治理污染的规定,遵守公共秩序和道德及有关安全、公共卫生和第三方安全的规定,并详细规定了违规、违规者以及处罚的各种情况。因此,投资者应当对各项义务予以关注,树立品牌和信誉,力争赢得当地市场的认可,培养企业可持续的竞争力。
七、中国企业投资路线图
中国企业到科威特投资,应该遵循下面具体步骤:
第一步,考虑到海外投资具有的风险性,企业在进行投资之前必须对科威特进行全面的投资环境评估和市场调研,尤其是对企业想进入的行业开展可行性研究,确定投资目标。
第二步,深入了解科威特对外资进入的所有政策和规定,包括投资进入、税收、劳务、签证等多方面相关的法律制度和实施政策,进行风险评估和成本核算。如果确定该投资项目具有可行性,便可制定完善的投资计划。
第三步,基于对投资行业的调研和投资政策的了解,并根据科威特所规定的从事经营活动的三种形式的企业——股份公司、有限责任公司和两合公司,确定其投资行业、投资方式以及企业的组织形式。如果准备建立合资或合作企业,需要提前与科威特合作对象进行联系并商讨,签订合作意向书。
第四步, 项目主办单位将意向书、项目,由各省、直辖市、自治区和中央各部委经贸管理部门审批,报商务部备案。
第五步,项目主办单位在收到立项批复文件后便可开始对外签约。同时,项目主办单位可通过KBC单一窗口系统(singlewindow system)申请设立公司,申请人可以通过网站提交所需材料和表格,也可以在线预约到KBC总部现场办理业务的时间。
第六步,得到工商部批准和登记后,所有企业登记信息都会被记录在案,并会获得一个唯一的注册号,即可开始运营。
第四章 公司设立法律风险
一、可设立的公司类型
科威特公司组建可采取股份公司(起额资本3000科第),有限责任公司和两合公司(起额资本500科第)三种形式。
二、公司设立基本程序
科威特工商会的网址为www.kuwaitchamber.org.kw,具体注册程序可到该网站查询。
三、公司设立风险及限制
选择什么样的商事主体在投资国家进行注册不仅涉及到是否得到当地许可的问题,还与税负紧密相关。如柬埔寨经营标准比较低,可以以个人、合伙、公司等各种商业组织的形式注册,取得合法的证书。
外资可在合资企业中占主要股权,甚至在某些工业中设立独资企业;外资占主要股权的企业不需当地代理(科威特企业法规定,所有外国企业或个人在科威特从事商业活动,都必须通过当地代理进行)。科威特禁止外国人或外国公司在科直接从事商业经营活动和拥有房地产,外国人或外国公司在科威特从事任何商业经营活动或设立分支机构, 必须通过科威特人作代理。除了直接代理以外,外国人或外国公司也可以与科威特人组建公司,在科威特从事商业经营活动,但科威特合伙人的资本金必须超过51%,银行投资和保险类必须超过60%。
另外,根据GCC 国家之间的互惠安排,在医药、法律、工程、会计、咨询领域,GCC 国家公民可以拥有100%所有权。在工业、农业、承包、维护保养、旅游领域,GCC 国家公民最多可以拥有75%的股份。
四、应对风险建议及策略
第一,充分了解当地相关法律法规的规定,根据投资目的和需要,来设定投资的一些方式,有限合伙在国际上是通行的,都是交一次税,由LP和GP分别去交税,而不是公司交一次税,公司的投资者再去交一次税,通过这种方式有一定的税收优惠。
第二,应当深入了解东道国企业注册的具体制度,并严格遵守,避免无照经营和非法经营。
第五章 外汇法律风险
一、外汇法律制度
科威特货币第纳尔可自由兑换。科国没有外汇管制,公司及个人可自由汇入、汇出投资所需资金及所得。
二、外汇风险
第一,流动性风险,资金汇不出来,资金进行转移在当地受到了很多的限制。
第二,汇率变动的风险,对于有些货币,要看历史上稳定不稳定,如果不稳定,把美元换成当地的货币,会导致一些贬值风险。
第三,外汇政策变动的风险,有些国家说变就变,这些国家尽量不要去投资。
第四,各国外汇政策有很大的差异性,特别是实行部分外汇管理的国家,差异性一定要去搞清楚。
三、风险防范建议
第一,对外汇制度的识别。一定要了解我们投资东道国外汇管理制度,是实行外汇严格管制制度,还是外汇可以自由进出。其实并不是说所有的发达国家都没有外汇管制,新加坡经济制度很灵活,并且是国际金融中心,新加坡对新币的管制也是比较强的,尤其对外国人持有新币也有很大的限制。
第二,中资企业应当重视对当地外汇政策的调查研究并保证严格遵守,随时关注他们一些外汇的政策。也有一些国家有外汇的配额和额度,超过了额度,就要面临着坐牢的风险。
第三,积极预测汇率走势和投资东道国汇率变化趋势,采用针对性的多种金融手段,比如外汇避险手段,期货期权等来防范风险。
第四,尽量推动沿线国家制定统一的外汇管理制度。
四、风险案例
(一)案情介绍
某公司是一家生产型的涉外企业,原材料大部分从国外进口,生产的产品约有三分之一销往国外。企业出口收汇的货币主要是美元,进口支付的货币除美元外,主要还有欧元和英镑。该企业每个月大约还有100万美元的外汇收入,400万美元左右的非美元(欧元、英镑)对外支付。2002年年中,欧元兑美元汇价在平价下方,英镑兑美元也在1.5美元左右,而2003年上半年欧元兑美元不仅突破了平价,而且最高时甚至达到1欧元兑换1.18美元,该公司因此而蒙受了巨大的汇率风险损失。
(二)案情分析
该公司出口收汇的金融小于进口付汇金额,每月收付逆差约300万美元,且进口付汇与收入外汇的币种也不匹配,存在非美元货币在实际对外支付时,与签订商务合同或开立远期信用证时的成本汇率相比升值的风险。因此,该公司迫切需要进行外汇风险防洪和规避。
(三)风险提示与防范
1、采取货币选择法
争取在进口合同中使用与出口合同一致的货币,这样,可消除约100万美元的敞口头寸。
2、采取"提前错后"法
如预测美元汇率继续看跌,欧元、英镑汇率继续看涨,则可争取提前收取出口货款,提前支付进口货款,以消除出口远期收汇和进口远期付汇的汇率风险。
3、采取外汇交易法
上述两种方法一方面可能存在与对方谈判结算条件上的困难,另一方面也只能规避部分汇率风险。因此,该公司可选择外汇交易法来防范汇率风险。这种情况下,外汇交易法是一种比较现实、经济和有效的防范方法。
为更好地达到保值避险的目标,首先要在签订非美元商务合同或开立非美元远期信用证时,将当时的市场汇率作为保值避险时参考的成本汇率,积极运用远期外汇买卖等保值手段,在分析外汇市场走势的基础上,在适当时机买入远期支付的非美元货币,相应卖出远期美元,也就是将支付时的汇率提前确定,避免出现到实际支付时,由于市场的即期汇率大幅升值造成汇率风险损失的局面。对于该公司收付汇逆差的300万美元,则可利用银行推出的远期结售汇来进行套期保值。
该公司也可利用外汇期权来防范汇率风险,如支付一定的期权费买入欧元和英镑看涨期权。如果到期日英镑和欧元上涨到协定价格以上,则按协定价行使期权,这样,欧元和英镑的汇率就锁定在协定汇率水平。如英镑和欧元汇率在协定价以下,则不行使期权,而是从市场上以更优惠的市场汇率买入欧元和英镑。
利用期权套期保值,在到期日期权买方既可选择执行期权合同,也可选择不执行合同,从而可以在欧元和英镑下跌时利用市场的有利汇率,但为购买期权需付出一笔较可观的期权费。而远期交易则不管汇率如何变化都必须进行实际交割,但远期交易除可能需存入一笔保证金之外,无需缴纳费用。因此,利用远期交易和期权交易进行套期保值各有利弊。从我国银行目前提供的避险产品来看,多数银行尚未推出外汇期权业务,因此,利用远期交易避险应是该公司较为现实的选择。
第六章 税收法律风险
一、税收种类
科威特奉行税收法定的原则,在其宪法中明文规定“不根据法律,不得规定任何个人税或财产税”。科威特属于低税负国家,其税收只占国家财政收入的 5%左右。该国对本国企业和居民除征收 2.5%的宗教税外,不再征收其他税赋,但对外商投资企业征收外资股份税(企业所得税)。科威特仅实行来源地管辖权,对境外所得和资本利得不征税。
(一)个人所得税
科威特居民和外国个人均无需缴纳个人所得税。
(二)企业所得税
1、纳税义务人
由于科威特实行贸易保护性质的“代理制”,所以外国人或外国公司在科威特从事任何商业经营活动或设立分支机构,必须通过科威特人作代理。在这种情况下,外国公司作为独立的纳税人申报缴纳所得税,保持单独的账簿,其向代理支付的代理费作为费用列支。
除了直接代理以外,外国人或外国公司也可以与科威特人组建公司,在科威特从事商业经营活动,可采取股份公司、有限责任公司和合伙公司三种形式。此时,外国公司应根据其在当地公司中的利润分成额按照科威特所得税法纳税。
2、课税对象
科威特企业所得税的课税对象具体包括:
Ø 在科威特全部或部分履行任何合同所实现的利润;
Ø 出售、出租或授予使用或利用任何商标、发明专利设计的专利权
Ø 或著作印刷版权所收取的款项;
Ø 商务代表或商务中介协议应得或产生的佣金;
Ø 工业活动的利润;
Ø 资产处置所实现的利润;
Ø 在科威特买卖财产或货物或其收益,在科威特开设常设办事处,
Ø 进行买卖合同的缔结;
Ø 在科威特内经营其他的任何工业或商业项目;
Ø 出租在科威特境内的财产,在科威特提供服务等。
(三)其他重要税费
1、科威特科学发展基金会(KFAS)会费
KFAS 是科威特企业为支持科学发展而建立的。根据 KFAS 章程,参股公司需要每年向基金会缴纳企业净利润的 1%。在 1976 年 12 月 KFAS 建立时,缴费曾经被视作创始成员的自愿捐款;然而现在,缴费被理解为所有科威特股份制公司(Kuwaiti Shareholding Companies, KSCs)的一项义务。很多新成立的科威特股份制公司都将向 KFAS 的缴费纳入公司章程。
2、国家劳动保障税
根据旨在促进国内劳动力在非公部门就业的 2000 年 19 号法律,国家劳动保障税向在科威特证券交易所上市的企业开征,用来资助促进私人部门劳动力就业的方案。这一税收的税额相当于上市公司分配利润的 2.5%。税收从 2001 年 5 月21 日起开始实施(2001 年 26 号财政部长决议)。
根据 2000 年 19 号法律,部长委员会(the Council of Ministers)有权对工业、商业和职业执照的颁发和更新收取额外费用,对外籍人员的工作许可和工作执照收取额外费用,以防止国内劳动力受到竞争。
3、天课(Zakat)
2006 年 46 号法律在科威特历史上首次规定,天课可以被视为企业负担的税收。该税仅对由科威特(及其他海合会成员国)国民全资持有的(公开式或封闭式持股)股份公司课征。由海合会成员国国民完全拥有的其他形式的企业、国有企业,以及受 1995 年 3 号所得税法令管辖的企业,均不属于本税的征收对象。
天课税率是企业净收入的 1%。
二、税收风险
(一)税收政策风险
一是重复征税风险。在特定控股架构模式下,间接抵免只允许抵免外国税收,对本国已征税款反而无法消除重复征税,有的非居民企业所得税无法抵免,导致间接税收负担大于直接转让。在分国不分项限额抵免情况下,会形成高税率国家抵免不尽,低税率国家抵免结余不能调剂的情况,客观上导致重复征税。
二是政策支持风险。主要有以下几种情况:有时境外亏损无法抵减境内所得,抑制境外投资;有时控股比例和层级的限制影响境外投资;有时饶让制度的缺失对境外投资有一定影响;有时因“一带一路”沿线国家税法不健全,执行规范度不够,导致无法抵免。
三是税收区别风险。科威特对本国企业和居民除征收宗教税外,不再征收其他税赋,但对外商投资企业征收外资股份税、企业营业税等;此前,对外国商品和资本的税率高于本土税率。根据海湾经济一体化协定,对外税种增多、税率也有所增长。
(二)税收遵从及管理风险
一是企业境外所得税收遵从度不高。有的企业未依法准确申报或者刻意进行境外不良税收筹划,主管税务机对境外投资税收管理不足,容易发生国际逃避税。
二是不同反避税方法存在应用风险。由于反避税方法各有侧重,而且部分方法可以相互替代,如受控外国企业、境外注册居民认定等方法需根据管理实际选择,纳税结果显然不同。
三是风险管理机制不健全,管理环节滞后。
四是税基侵蚀和利润转移(BEPS)行动计划导致参与国家极力维护本国企业利益,形成国家间税源竞争。
三、风险防范
(一)全面了解中科税收协定及科威特税法的具体规定
中国投资者应当在投资或经营决策阶段对科威特税法以及中科税收协定的具体规定进行充分考察与准确理解,结合自身的投资项目或经营活动识别税务风险,合理地进行税务规划,严格按照科威特税法及中科税收协定的具体规定安排自身的投资、经营活动。
(二)完善税务风险的内部控制与应对机制
中国企业作为赴科威特投资者应当特别注重建立税务风险的控制与管理机制,制定涉外税务风险识别、评估、应对、控制以及信息沟通和监督的相关工作机制,尤其要注重准确、全面地识别自身的税务风险点,并制定税务风险应对预警方案。中国企业应当结合在科威特投资或经营的业务特点设立专门的税务管理机构和岗位,配备专业素质人员,强化税务风险管理职能以及岗位职责。
(三)与科威特税务当局开展充分的沟通与交流
中国投资者应当在全面了解科威特税法、中科税收协议具体规定以及准确把握自身涉税风险点的基础上,进一步做好与科威特税务当局进行沟通与交流的准备工作,备齐相关的证明材料,就一些关键税务风险点的处理与科威特税务当局开展充分的沟通和交流,努力获得科威特税务当局的承认或者谅解,必要时可以启动在科威特的预约定价安排程序以及事先裁定程序,尽力将税务争议风险进行锁定。
(四)寻求中国政府方面的帮助
检索和考察科威特税法以及中科税收协定的具体规定是中国投资者不得不为但又十分困难的一项工作。中国投资者可以在投资和经营决策初期积极寻求中国政府方面的帮助,获取相关税收规定以及政策信息,并与中国政中国居民赴科威特投资税收指南府相关方面保持良好的沟通关系。
(五)寻求税法专业人士的帮助
中国投资者应当在决策阶段及时寻求税务律师、注册会计师等税法专业人士的帮助,借助税法专业人士的专业优势进行周详的税法尽职调查,制定合理的税务筹划方案,实施符合自身投资或经营特点的税务架构,控制和管理整个项目各个阶段的税务风险。税法专业人士的服务可以使赴科威特投资经营决策更为有效。
四、风险案例
(一)案情摘要
A公司是一家参与中国海洋石油开发和生产的外国参股公司。该公司参股的萤歌海区块于1992年11月7日签订了关于崖13-1气田的开发和生产协议。协议规定,开发期各方应负担的投资由各方自行筹集,如果需要贷款也由各方自己负担利息。该公司于1993年11月8日与科威特中东银行签订了贷款1.2亿美元的协议,至1996年10月3日止,累计支付利息1775.22万美元。
中国海洋石油税务管理局湛江分局在税务检查中发现,依《中国、科威特避免双重征税税收协定》第11条第3款之规定,中东银行所收之利息应在中国缴纳预提所得税,税率为5%,税款由A公司在支付利息时扣缴。就此,A公司于1996年10月向中国政府补交了利息所得税93.43万美元,折合人民币775.56万美元。
(二)法律问题
Ø 该案例申的纳税义务人是谁?中国行使的税收管辖权是什么管辖权?
Ø 科威特政府对中东银行的该笔利息收入还有无权征税?
Ø 如果科威特政府有权征税,那么是中方的税收管辖权优先,还是科方优先?
Ø 按照两个《范本》的规定,对跨国投资所得征税权的划分,税收协定一般采用什么样的税收原则?在《中科税收协定》中是如何体现的?
(三)参考结论
Ø 该案例中的纳税义务人应是科威特的中东银行,但A公司应是其扣缴义务人。申国行使的管辖权是收人来源地税收管辖权。
Ø 科威特政府还有权利征税。
Ø 中方的税收管辖权优先。因为来源地税收管辖权应优先于居民税收管辖权行使。
Ø 对跨国投资所得的征税权划分,一般采用税收分享的原则。《中科税收协定》规定科方企业来源于中方的利息,预提税税率为5%,比中国税法规定的20%低了15个百分点,这为科方再次实施税收管辖留下了较大的余地。
(四)法理、法律精解
对于跨国投资所得的税收管辖权划分,两个《范本》采用了税收分享的原则。由于来源地税收管辖享有事实上的优先地位,因此税收协定一般都规定了来源国的税率应限制在一个较低范围,以使居住国的税收管辖权不至于在事实上落空。
第七章 土地法律风险
一、土地法律制度概要
科威特土地因仅1/9可供开发为工业、商业、住宅等用途,其余土地因富藏原油而禁止开发。另科威特土地并无公平市价可查,土地之取得均系由政府项目核拨,并非由企业向政府购买。科威特不允许外人置产,至商界使用土地系科国人向政府以各种名义及投资计划申请,土地之争于科国商界既已甚为激烈,外人几无参与之空间,甚至科威特商要求科威特外人投资局停止执行业务之说,亦甚嚣尘上。
二、土地使用风险
由于土地问题的敏感性,难免牵扯到政治问题,东道国往往在与企业达成土地协议后,采取政治干预的手段限制企业开展投资活动,加之纠纷解决机制的不完善,土地产权的不明晰等问题,也使得中国企业海外投资步履维艰。
三、风险防范建议
(一)高度重视土地习惯权属
中国企业除遵守“法定土地使用权”外,更要遵守“习惯土地使用权”,贯彻《国家粮食安全范围内土地,渔业及森林权属负责任治理自愿准则》和《联合国农业和粮食系统负责任投资原则》,遵守自由、事先、知情、同意的原则,否则企业不得强迫土著人民迁离其土地或领土。
(二)加强与东道国的社区沟通
熟练掌握社区沟通工具,明确与谁沟通,沟通什么,如何沟通等;根据社区沟通规划和机制,除定期沟通外,做好应急沟通预案。同时还要建立利益相关方反馈和申诉机制与平台。
四、风险案例
2015年重庆粮食集团在巴西的一项高达170多亿元的粮食种植投资计划,由于未获得当地政府的批文和环境许可证,陷入停顿;在2011年北大荒集团的阿根廷土地利用协议也曾引发当地环保人士的不安,当地政府随即从立法上限制外国人拥有阿根廷土地。
2010年上海鹏欣集团在新西兰开始了收购总面积8000公顷的16个大型奶牛农场计划。在新西兰政府批准了该收购计划后,新西兰高等法院以上述交易给新西兰带来的经济效益被“实质性”夸大为由,责令政府重新考虑其决定。这主要源于该收购所涉及土地牵扯到当地土著毛利族群的利益。 随后,鹏欣集团积极与毛利族群沟通,并从中新两国聘请经验丰富的奶农,以赢得他们的信任。历经近两年法律和政治上的挑战,终于于2012年11月买下了这16个农场。农场是由鹏欣集团和新西兰一家所有企业成立的合资企业共同经营。该公司选择与新西兰唯一一家由毛利人控股的乳业公司Miraka合作,由其供应原奶来生产常温液态奶。其成功化解土地风险之道在于积极与当地土著沟通并尝试让其参与到收购过程中,扩大此次收购为他们带来的经济和社会效益。
第八章 劳动及用工法律风险
一、劳工及用工法律制度
私营部门劳动法规定,招聘工人要签合同(书面的或口头的)合同内容要特别说明招聘日期、工资数量、合同期限(如有规定者)。如果是口头合同,则允许工人或业主以各种证件方式明确其权利。合同可以是有限期或者是无限期的。如果是有限的合同,则期限不应超过五年,但期满可以延期。所有合同文件和业主给其工人的文件,通知和宣布的规章均以阿拉伯文书写。也可以翻译成其它一种文字附上,但如发生分歧,则以阿文本为法律依据。
工会与政府或私营企业雇主间的谈判可上诉至科社会事务与劳工部,或最终上诉至劳动仲裁委员会,该委员会包括来自社会事务与劳工部的官员、律师和法官。科威特政府部门的雇员在法律上规定有最低工资标准,但在私营领域的工人就没有这方面的规定。
科威特对外籍劳务采取代理人管理制,所有外籍技术和普通劳务人员都须有代理人进行申请、担保、注销等一系列务工程序。另外,按照《科威特私营部门劳动法》的规定,外籍劳务人员都须在社会劳动事务部申请获取劳动许可证,外籍劳务人员在申请劳动许可时,阿拉伯国家和地区的劳务人员具有优先权。按科威特私营部门劳动法的相关规定,有关部门按下列条件颁发劳动证:合法入境的工人;持有效护照的工人;持有居留证的工人;品行良好的工人。每份劳动证按社会事务劳动部门的规定收费。劳动许可证有效期为2年,期满后可申请延期。
二、用工风险和限制
用工风险是企业去海外投资面临的非常严峻的风险,如违反当地劳动合同签订强制性规定,没有给最低劳动工资的报酬以及按照最低的劳动时间去实施。当地还会有一些特殊的规定,比如说在某些行业必须要雇佣当地国籍的人。 此外,非法聘用外籍劳工。一些投资者愿意雇佣中国的劳工,他们采用了一些非法的方式,贿赂当地海关的官员,进入了很多中国非法打工的人,这些人没有合法的身份,一旦出现了暴乱,或者动乱,当地政府不予保护。
根据私营部门劳动法的相关规定,不允许业主招聘非科威特人,除非他们持有工作证或至少在社会事物劳动部门登记。同时,该法还规定,下列人员在私营部门将被优先雇佣:(1)科威特工人;(2)在社会事务劳动部领取到劳动证或登记的阿拉伯工人;(3)在社会事务劳动部领有劳动证或登记的外国工人。其中,劳动证的有效期为二年,一年内更换一次,有效期无论如何不能超过工人的居留期。
三、风险防范建议
第一,全面了解和掌握东道国关于劳动法律法规的一般性规定并予以严格遵守,还要关注东道国与我国劳动法差距较大的特殊性规定。要有节日朝拜的假期。
第二,认真遵守东道国的劳动保护、劳动保障法律法规等各方面强制性规定,指导性规定。
第三,充分了解东道国的劳动救济制度,企业展开活动难免产生劳动纠纷,要重视劳动纠纷的解决程序和过程。
四、风险案例
(一)入乡不问禁,麻烦难撇清
在沙特,中铁建2009年揽得一大型工程——100多亿人民币的铁路项目,这是沙特首条轻轨,这也得到了中沙两国高层的支持。工程建设工期22个月,时间紧迫,任务繁重,中铁建开始抓紧时间埋头干。
但沙特的风俗,却给施工带来了严峻的挑战。中国企业海外施工,像蜜蜂一样勤劳的中国工人,是一大法宝。但在沙特,工程很多区域禁止非穆斯林进入。中铁建不得不更改原先计划,在国内招聘穆斯林工人赴中东。
为按期完成项目,中铁建还不得不租用当地器械,当时正值沙特施工热潮期,设备租价昂贵,中铁建成本大幅攀升。2010年,中铁建宣布,该工程预计亏损将达到41.53亿元,也就是说,该公司2009年辛辛苦苦获得所有利润的三分之二,都亏在了沙特一个工程上。
(二)裁员要审慎,工会非花瓶
在韩国,上汽集团2004年花5亿美元收购了韩国第五大车企双龙公司的48.92%的股权,后上汽又多次增资扩股,从而成为双龙最大股东。为扭转双龙亏损的状况,上汽一度大刀阔斧推进改革,希望裁减冗员。
但上汽此举遭到了韩国工会的强烈反对,工人持续举行罢工,上汽派驻公司的管理人员也被抗议工人打得落荒而逃;而且,工会还指控上汽盗窃双龙的技术,由此上汽在韩国舆论中成了千夫所指的对象。当然,韩国人对中国老板的异样心态,也是激化因素之一。
最终,上汽不得不退出双龙,约40亿人民币的投资全打了水漂。后来,双龙被印度公司收购,现在正准备进军中国市场,但这都与上汽没任何关系了。
第九章 环境法律风险
一、环境主管部门
科威特主管环境保护的部门是科威特国家环保总署。
二、环境法律制度
科威特已批准或签署的保护环境法律法规主要集中在两个层面,即国内和国际合作层面一级。
在国内层面主要由以下法律法规组成:
1、《1980 年有关环保及环保总体政策的 62 号法案》;
2、《2001 年部长 324 号法令》
3、《2003 年部长 553 号法令》
在环保国际合作层面,科威特也参与了系列的国际环保协定:
1、《保护海洋环境免受污染区域合作公约》(《科威特公约》1978 年);
2、《紧急情况下应对石油和其他有害物质污染的区域合作议定书》(1978 年);
3、《有关勘探和开发大陆架造成海洋污染的议定书》(1989 年);
4、《保护海洋环境免受陆地污染源污染的议定书》(1990 年);
5、《控制海洋越境转移和处置危险废物议定书》(1998 年,德黑兰)。
三、相关法律风险及防范建议
科威特的环境法律法规目前仍欠完善,因此存在较大的提升空间。随着经济水平的发展及环保要求的提高,其将会不断修订有关气候变化等的环境法律法规,环境标准也因此会逐渐提高。投资者进行投资时,应当充分认识到其可能存在的环保法律风险。
在我国的海外投资失败案例中,不乏因违背东道国有关环境监管的法律法规而导致投资失败,乃至承担赔偿的案例。因此,我国企业在进行对外投资之前,应通过各种途径和方式(如实地考察)研究东道国的环保法规以及参与的相关国际条约,我国企业进行海外投资时应当恪守环保理念、履行环保义务,在遵守东道国相关法律法规的基础上,主动进行环境影响评价并努力降低碳排放量,逐步与国际有关环保标准接轨。
四、风险案例
(一)中铁视环保如儿戏,花钱买教训
在波兰,中铁公司2009年中标了一个价值4.72亿美元的高速公路项目。在该工程建设中,开支不断增大,同该公司在环保问题上的疏忽有关。在工程施工路段,有多种珍稀两栖动物,根据规定,必须在这些蛙类冬眠前将其迁移。中铁公司刚开始不在意,但事到临头只能停工两周,将珍稀蛙类搬到安全地带。这又造成了额外的损失。
应当说,中铁在环保问题上还是颇有建树的,但经验不足、大意心态,让成本攀不断升。这种对环保的轻视,其实远远不止中铁一家。有些国企业延续国内的粗放做法,在施工过程中不能严格遵循当地环保法律,由此埋下诸多隐患,既极大损害了公司乃至中国企业和国家的形象,有时还面临巨额罚款乃至整个工程得不偿失。
(二)罔顾环评结果强行上马:中国电力投资集团投资的缅甸密松水电站项目被缅甸政府搁置,面临73亿损失
2009年,中缅两国政府签署《关于合作开发缅甸水电资源的框架协议》,计划修建七级梯形水电站,装机总容量2000万千瓦,建设工期15年,年均发电量约1000亿千瓦时。作为计划中最大项目的密松水电站由中国电力投资集团(下称中电投)投资36亿美元,并由中方负责修建。作为项目启动的前提条件之一,中电投邀请并资助了中缅两国的研究机构进行环境影响评价。该报告于2009年完成,但中电投和缅甸政府从未将其向中缅两国公众公开,直到环评参与机构“缅甸生物与多样性保护协会”(BANCA)将其获得的报告公布。
据BBC报道,环评机构在这份中电投自己资助的报告中表示,密松水电站对周边地区环境影响严重,专家建议要么“取消整个工程”,要么“至少分建两座小型水电站”。报告公布后在缅甸国内引起轩然大波,缅甸政府在民众压力下于2011年决定暂停密松水电站项目。项目暂停2年后,中方于2013年撤出了人员设备。据中国官方媒体报道,截至2013年3月,中电投已投入资金73亿元,且费用还在以每年3亿人民币的速度增加。
第十章 知识产权法律风险
一、知识产权主管部门
科威特知识产权主管部门是工商局。
地址:P.O. Box 2944
Code No.:13030
Kuwait City
电话:(965) 22 48 3731
(965) 22 48 3773
(965) 22 42 6833 (CR Department)
传真:(965) 22 42 4328
邮箱:eng-afhm@yahoo.com
fahadbager@hotmail.com
二、知识产权法律制度
中东七国均为WIPO和WTO成员国,其国内的知识产权制度基本框架与我国大体一致。
但是,商标注册和外观设计方面,GCC各国(海湾阿拉伯国家合作委员会,其成员国包括沙特、阿联酋、卡塔尔、巴林、阿曼、科威特六个海湾国家)不加入国际合作体系。原因是外国的商标或外观设计可能触及不符合伊斯兰教义和穆斯林文化传统的内容;同时,GCC本身的实体商标法尚未推行,更没有统一的申请注册制度。因此,中国企业在这些国家申请商标保护,须依据其商标法在当地提出。在专利制度方面,中东七国均有专门的专利法并各自设置了相应的管理机构,受理申请、授权、合同备案登记等专利法实施的相关事项。
对于专利和商标,科威特新的专利和商标法于2000年12月由国民议会通过,2001年1月14日生效,可以依据有关与贸易相关的知识产权(TRIPs) 的WTO协议投诉科威特。新法律规定对专利的保护期是20年,所涵盖的范围包括医药产品。工业设计的保护期是10到15年。
对于版权,科威特第一个版权法是1999年通过的64号法,1998年起,科威特成为世界知识产权保护组织(WIPO)的成员。科威特版权法规定的保护范围包括同样是WIPO成员的国家出版的音像制品和计算机软件产品。
三、相关法律风险及防范建议
尽管中东国家在独立后都开始了世俗化的经济现代化发展进程,但这些国家的商业文化环境仍深受伊斯兰文化影响。比如,与欧美客商相比,阿拉伯人不太注重合同的严肃性,经常“以神的旨意”来终止合同的订立和履行。可见,中东阿拉伯国家还没有形成公平有序、充满竞争力的市场环境,更不用说有效维护市场竞争秩序的、包括知识产权法在内的相关法律能够得到有效实施。
鉴于科国商业文化环境深受伊斯兰文化影响,知识产权申请和保护中需要注意当地的风俗习惯和宗教禁忌,必须借助专业机构协助工作,从而做到既尊重他人的权利,又维护好自己的权益。企业最根本的办法是建立起自己产品的研发设计中心,为自己的新品及时申请专利和商标,甚至是申请专利、商标的国际保护;企业要加强知识产权方面的法律知识,通过代理在当地进行调研,了解自己的产品在当地的市场情况。
四、风险案例
(一)案情介绍
2006年7月底,大量的假冒“BENDIX”、“TOYOTA”、“HONDA”、“CITROEN”品牌汽车刹车片产品在中东的多个国家市场中出现。根据相关权益人的多方取证调查,这些侵权产品的产地均为我国福建省霞浦县。8月初,外国品牌权利人经过周密部署,在霞浦县展开调查,最终确认了制假工厂及仓库的位置以及相关假冒侵权人的活动规律。取得了以上重要线索后,以上品牌的相关权利人——美国霍尼韦尔国际有限公司、标致雪铁龙、日本国丰田汽车株式会社、本田技研工业株式会社(以上四家公司均为中国外商投资企业协会优质品牌保护委员会的会员)遂向福建省霞浦县工商行政管理局投诉。
2006年10月19日,根据投诉,福建省霞浦县工商行政管理局和公安局联合行动,从霞浦县华丰机械工业有限公司处查获假冒美国“BENDIX”、日本“TOYOTA”、法国“CITROEN”等11个国际知名品牌的刹车片共计9.28万片,案值巨大,后移送进行刑事追诉。在该案调查过程中,犯罪嫌疑人为掩饰自己造假的行为,辩称此批被查扣的假冒注册商标的产品,是阿联酋联合国迪拜的“MELA SKY公司”授权生产并定购的。针对犯罪嫌疑人的以上说法,4家公司立即发表声明表示“MELA SKY公司”从未得到授权使用自己所持有的注册商标。同时4家会员公司还就“MELA SKY公司”的真实性委托迪拜工商业管理局进行查证,后证实“MELASKY公司”并没有在该局登记注册的证明,以上调查结果已书面递交有关部门。在案件的案值认定上,犯罪嫌疑人称其所生产的此批假冒注册商标的汽车刹车片,销售价每套仅为0.2美元,办案人员马上发现了疑点,根据惯例,国际贸易中以CNF形式成交的货物,是要销售方提供运费,如果以每套汽车刹车片0.2美元的价格计算,这批假冒注册商标的产品的销售额,尚且不足以支付它们的运费,因此办案人员有足够理由相信犯罪嫌疑人的说法完全是为了逃避法律的制裁。
(二)诉讼结果
2008年11月21日,霞浦县人民法院判决华丰公司及其法定代表人曾凤熙构成假冒注册商标罪,对华丰公司判处罚金115万元;对曾凤熙判处有期徒刑3年,缓刑4年,并处罚金65万元,同时赃物全部予以没收。
(三)案情评析
该案曾经引起了社会各界的广泛关注,由于案值巨大、被仿冒品牌众多且被假冒产品为刹车片,严重威胁人民群众的人身财产安全以及社会公共安全,最高人民检察院、美国领事馆和法国大使馆曾对本案予以高度重视。值得一提的是,本案被最高人民法院评为2008年度中国知识产权司法保护十佳案例。此外,本案假冒品原为出口中东,本报曾以“跨国大案”为标题进行专门报道,足见其在知识产权刑事保护方面的代表性。本案罚金总额高达180万元人民币,这在当时也创下了一项记录。
本案具备当前侵犯商标权犯罪的典型特征:大规模、针对名牌、充分预谋。假冒名牌产品甚至已经成为一种高风险、高收益的投资行为,让许多资本去铤而走险。2004年以后,最高人民检察院、最高人民法院发布的系列有关知识产权犯罪的司法解释,极大地增强了侵犯商标权犯罪的可操作性,使得类似本案的定罪量刑不再有法律适用上的悬疑。
不过,本案尚留给我们两点启示:一是,根据最高人民检察院、最高人民法院的规定,凡侵犯商标权非法经营数额达5万元以上的,即构成犯罪,实践中很多此类行为还是通过民事诉讼解决,这使得侵权的成本和风险大为降低。二是,根据上述规定,明知他人实施侵犯知识产权犯罪而为其提供资金的,以共犯论处,仅追究法定代表人的责任尚不足以遏制资本在该领域的冒险。
第十一章 争议解决
一、争议解决主要方式
外国投资法规定,虽然也允许通过仲裁,但科威特法院是负责裁决涉及任何外国投资者和其它各方争议的唯一机构。在科威特,由于签订合同时很少包含国际仲裁中的追索权内容,大部分争议是在当地法院处理的,或是通过传统的商业或政治谈判解决的。据科威特中央银行介绍,只有两国间签有互惠协定,科威特的司法制度才承认并执行外国的判决。科威特是国际投资争议解决中心(ICSID,即华盛顿协定)和1958年纽约协定的签字国,这两个协定都承认并执行外国的仲裁决定。
二、常见法律问题及注意事项
在争议中,外方通常会被科威特缓慢的司法制度弄得心灰意懒。科威特的司法制度很发达,并具有深厚的贸易历史,它的民法制度受到伊斯兰法律的影响。作为一个传统的贸易国家,科威特的司法制度与国际商业法相似。自1963年开始,科威特也成为GATT的成员国,并在WTO协议上签了字,但是,科威特不是GATT政府采购法的签字国。
(一)事前防范不可照搬国内经验
“一带一路”沿线60多个国家和地区,投资政策各异,有的地区甚至法律还不健全。企业“走出去”,一定要与当地律师机构合作,熟悉当地法律,切不可把国内经验照搬到海外。例如,国内不少企业去投资时,不遵守当地环保等法律,出了问题想找官员“摆平”,结果往往适得其反。
(二)企业最好选择回国仲裁
企业在签署投资合同时,尽量要求出现纠纷后在国内仲裁、打官司。“在海外打官司,耗时长,投入大,中小企业一般承受不了。”一家在鄂央企法务部负责人介绍,中小企业在海外打官司,一般“10案9败”,成功率不高。
三、风险案例
(一)案情介绍
2003年,葛洲坝集团中标科威特苏比亚配水工程项目,合同价约9亿元人民币。科威特政府部门在合同中规定,公司应当执行科威特财政部2002年发布关于反投资法的第2号决议,将合同金额的35%用于科威特境内投资。如果葛洲坝不履行投资义务,将被处以合同总价6%的罚款。
但是,招标文书中并没有这一条款。事后,葛洲坝集团与科威特财政部在投资项目上存在重大分歧,一直没有实施投资。2006年9月,科威特财政部授权有关部门起诉葛洲坝,要求其支付约5376万元人民币罚金。
公司高度重视此案,组织法务专班奔赴科威特,并聘请当地律师为公司诉讼代理人,但仍在2010年、2012年的初审、二审中败诉。葛洲坝集团决定向科威特最高法院上诉。公司及代理律师分析认为,2005年,科威特发布了新的反投资政策决议,根据新政策规定,招标文件中并未对葛洲坝投资进行规定,即便合同中有相关条款,也应视为无效。
(二)诉讼结果
经过多次补充材料,2016年7月,这场长达10年的官司终于一锤定音:葛洲坝胜诉,撤销原审判决,驳回原告科威特财政部的诉讼请求。
(三)风险提示
“10年官司,教训深刻。”徐志国说,该案件警示每一个准备走出去的企业,在开展重大项目前,一定要做好各种风险评估。
第十二章 基础设施投资法律风险
一、行业发展概况
科威特国家小,但财力雄厚,机场、码头、高速公路、水电、通讯等基础设施比较好。但随着经济的发展、人口的增加,交通、住房、医疗等问题越来越突出,政府正加大力度,实施众多基础设施建设项目。
【公路】科威特公路交通运输发达,现无铁路。全国公路总长4万公里,其中髙速公路约300公里。根据科威特中央统计局统计,截止2012年,科威特汽车保有量为164万辆,较上年增长9万辆;其中私人汽车133万辆,出租车1.1万辆,公交巴士 2.7万辆。
【铁路】科威特境内目前没有铁路,5年经济发展计划科威特地铁项目备受关注,该项目由两个阶段组成,第一阶段245公里,连接伊拉克和沙特边境;第二阶段171公里,连接科威特城和其他地区。
【空运】科威特有两座国际民用机场,两座军用机场。科威特国际机场距市中心16.5公里,全天候运营,有两条跑道长3公里。机场由科威特民航总局管理,燃料由民航科威特航空燃料供应公司供应,食品由科威特民航服务。
【水运】科威特的石油和麟产品由艾顿迪、阿卜杜拉、祖尔和舒埃巴四个港口出口,非石油产品进出口则集中在舒威赫、舒埃巴两个港口,多哈港仅供近海岸机帆船靠泊装卸。科威特商用货物(不含石油化工产品)年吞吐量2900万吨。
【通信】科威特虽然人口不多,但信息产业却在海湾地区排第三位,仅次于沙特和阿联酋。2012年固定电话线路50.8万条,移动电话线路574.4万条。
科威特目前有三家获得政府许可的因特网服务提供商(ISP)及十多ISP的分支机构。科威特通讯部既控制着当地的电话业务,也把持着进出科威特的海底电缆与卫星通讯。越来越多的科威特商人对利用电子商务和移动商务(即通过蜂窝电话与无线应用协议(WAP))开展B2B或B2C业务兴趣浓厚,当地的几家银行已经提供网上银行业务,甚至可以通过网上中介在美国股票市场买卖股票。科政府也在大力推进电子政务,但由于 立法与技术设施滞后,使这项工作进展缓慢。
科威特电信运营商主要为:ZainGroup、Wataniya和Viva。科威特电信设备供应商目前主要是爱立信、诺基亚-西门子、阿尔卡特-朗讯、摩托 罗拉、中兴和华为。
【电力】科威特有8个发电厂,2012年总发电量为611.2亿千瓦时,总输送电量537.4亿千瓦时,这些发电厂同时备有海水淡化设备,为科威特居民提供饮用水。发电厂的燃料既有天然气,也有石油。随着人口的不断增长和带有福利性质的低价政策,使科威特对电力与水的需求迅猛增长,在夏季,电水消耗更为突出,因为在这个季节,科威特的气温通常达到50摄氏度以上,居民不得不大量使用空调设备。
【基础设施发展规划】
科威特有多个市区公路建设和改造项目正在或即将实施;铁路、地铁项目虽然早在规划当中,但一直未能正式启动;科威特丝绸城规划中有60 个码头建设项目,目前港口配套实施正在建设中。
科威特基础设施建设项目都属于政府项目,所以都是政府出资,资金不存在任何问题。近来,科威特出台了 PPP计划,拓展了项目融资渠道,特别是住房项目,非常希望能通过PPP方式来实施,欢迎外国投资者参与。但PPP项目资金回收周期长,外国投资者热情不高。
科威特基础设施项目按归属,由不同的部门,如公共工程部、水电部、 卫生部、教育部等进行设计、规划、预算和管理,项目招投标由专设的中央招标委员会负责。
二、法律风险分析
基础设施是我们在“一带一路”战略中,非常重要的领域,风险也非常大。
第一,项目业主大多具有政府背景,是项目的参与者,也是规则的制定者,经常造成违约的情况。比如,希腊新总理就职当天就叫停了中远集团及其他四家竞购者出售比雷埃夫斯港67%股份的计划。
第二,投资基础设施多采用BOT、PPP等项目的融资形式,投入非常大,涉及到法律风险非常多,不单单是当地基础设施方面的法律,并且和当地的经营法律体系联系起来。比如,在斯里兰卡建设科伦坡港口城的项目,习主席也做了剪彩,但新上台的领导说变就变。
三、风险防范措施
第一,应在投资前对东道国的法律环境进行详尽的调查。
第二,企业要特别注重降低合同履行中的风险,进行违约风险防范。在建筑工程领域里面,我们国家在一些施工工程方面吃了很多亏。工程保函没有条件,既使这个项目方由于对方的违约,没有导致项目进行,但是仍然会索赔或者是延长保函,给我们和银行都造成了很大的损失。
第三,企业要筹划好投资结构,我国企业在BOT项目中可以通过增加主体,从而分摊风险。和当地部门进行一些合作,在当地绝对不能当老大,在当地参股才可以,特别是工程建设。针对不同的国家做不同对待。
四、风险案例
(一)案情介绍
斯里兰卡叫停由中资企业投资建设的科伦坡港口城项目的施工在我国引起广泛关注。此事件受关注的原因之一,该项目一期投资约15亿美元、二期有望达到130亿美元,是中国对斯最大的投资项目,也是斯国迄今为止最大的外资项目。2014年9月项目开工时,正在斯国访问的习近平主席曾亲临项目现场。原因之二,2015年2月27日,李克强总理会见斯新任外长时表示“希望斯方为中国投资提供良好法律环境”,而后者也表示“斯方欢迎更多中国企业赴斯投资,将为此提供便利并创造良好环境”。言犹在耳,为何说变就变了?
(二)案情评析
此事受到关注还有更深、更广的原因。长期以来,对外承包工程一直是我国企业开展对外经济合作的主要形式之一。2013年、2014年对外承包工程新签合同金额分别高达1716亿美元和1918亿美元,接近当年对外直接投资额的两倍。其中不乏大型甚至超大型项目,例如总投资高达500亿美元的尼加拉瓜大运河项目,可容纳16万人居住的白俄罗斯明斯克新城项目,总长480公里的肯尼亚蒙内铁路项目等等。在海外工程承包蓬勃发展的同时,问题项目或烂尾项目也不断出现。较早的有沙特麦加轻轨项目、波兰高速公路项目,近期则有墨西哥取消高铁合同。此外,由于利比亚、伊拉克等国的战乱,中国在当地的大批基建工程项目曾遭受巨额损失。出现问题的原因各异,但所反映出的商业风险和政治风险不容忽视。
在国家加快实施“一带一路”战略的大背景下,中国企业将在境外参与更多大型工程项目,而且身份将逐步由工程承建方(乙方)向投资方(甲方)转变,或者向投资方和承建方双重角色转变,机遇更大,风险也更大。
政府换届带来的政治风险。斯里兰卡叫停科伦坡港口城项目所反映的是典型的政治风险。对于政治风险的应对方式,大体可以分为三种。一是预防,例如避免在政局动荡、法制不健全的国家投资建设项目,与执政党和在野党、中央政府和地方政府都维持良好关系,争取立法机关批准该项目甚至通过特别法律,尽量与当地企业合资,重视民意和媒体关系等;二是投保,包括向世界银行下属的多边投资担保机构(MIGA)或中信保公司购买征收险、政府违约险、战争险等保险产品;三是争议解决,又可分为当地救济和国际仲裁。
从公开信息看,港口城项目的中方投资者在预防政治风险方面可能做得不够。该项目的协议系与斯里兰卡上届政府达成。在今年1月举行的大选中,对华友好的上届总统败选,反对党上台执政。彭博新闻社曾评论说,“斯里兰卡选举结果摧毁了中国外交的关键”。斯国新任总统表示,将与印度、中国、巴基斯坦和日本建立“均等关系”;而新任总理在竞选时曾表示,如果上台将废止港口城项目协议。将希望寄托在执政党甚至个别高官身上,或多或少地忽视该国复杂的政治生态以及地缘政治和大国博弈,是中资海外项目出现问题的原因之一。
(三)风险提示
对于投资和/或承建大型基建项目的中国企业而言,政治风险应当作为投资决策的重要考虑因素。应当采取适当措施预防政治风险或者通过投保转移政治风险,在风险实际发生时则应善于利用法律手段尤其是国际仲裁解决争端。尤其要注意的是,投资行为应依照东道国的法律进行,杜绝行贿等违法违规行为,避免因为“非法投资”而丧失BIT的保护。
对于中国政府而言,在商谈中美、中欧BIT等新的高水平投资协定的同时,还应着手对上世纪八九十年代商签的若干投保协定进行升级换代,细化投资保护的实体标准,扩大可仲裁的事项范围,为快速增长的中国海外投资提供更高水平保护。
第十三章、石油产业投资法律风险
一、行业发展概况
科威特是石油输出国组织(欧佩克)的重要成员,其已探明的原油储量达968亿桶,约占全球原油总储量的10%,居世界第四位。天然气储量为1.498万亿立方米,占世界储量的1.1%。科威特目前对外公布的原油日产量为240万桶,但实际产量已达270万桶以上,科威特计划到2020年将原油日产量提高至400万桶。
科威特的石油产业一直是我们关注的重点,并且仍是未来的重点关注领域。海湾战争后,重建石油工业成为科威特的首要目标。目前,科威特石油公司制定的22年发展战略规划主要包括:一是在石油生产领域,预期产量提高。二是在石油炼制生产领域,预计科威特第四炼油厂建成后,炼制能力为15万桶/日。三是在石油化工生产领域,同外国合作伙伴合作,增强科威特在境内外高增长的、潜在石化产品领域的生产能力。此外,通过确定符合规格并在成本和环境安全方面理想的能源及明确合适的战略选择,满足目前及将来本地消费者对电站所需燃料的需求。通过良好的投资机会,提升科威特石油公司在发展国内经济中的作用。该规划中还包括了资本投资规划战略,预计投资65亿美元,其中科威特境内勘探生产投资272亿美元,境外勘探生产投资34亿美元,境内炼化投资17亿美元,境外炼化及销售投资68亿美元,石化投资68亿美元,运输投资34亿美元。
从目前状况来看,科威特的经济发展仍需以石油和石化工业为依托。为实现其既定的战略目标,该国正抓紧对北部油田的开发,中国石油公司多年来也一直将目光锁定在该项目上。同时,科威特积极建设和更新石油生产和出口设施,扩建和更新现有炼油设施,提升炼油能力,改进炼油质量。在对外关系上积极加强外联,为国内经济发展营造良好的国际环境,其首先要寻求的合作伙伴是美洲国家和亚洲国家。2004年,科威特首相萨巴赫访问中国等东亚四国,旨在加强与亚洲国家在石油、贸易、投资等领域的合作。科威特经济的私有化是一种必然的趋势。该国从1994年开始执行私有化计划,到2001年,已经对33家国有企业进行了部分和全部的私有化改造。因此,今后与其他国家合作的重点之一将是积极推进私营部门的合作。
二、法律风险与限制
科威特关于外国公司在科威特从事油气勘探、开采、销售、加工和石化工业等上、下游领域合作的政策尚未放开,外国公司难以涉足上述领域项目的经营、开发,目前外国公司与科威特在石油领域的合作仅限于承揽石油设施建设。
三、风险案例
(一)案情介绍
中国石化工程建设公司(SINOPEC Engineering Incorporation, 简称SEI)参加竞标的科威特350万吨油气脱硫项目(Gas & Oil Desulphurization)于2003年2月13日开标。该项目业主是科威特国家石油公司(KNPC),SEI是通过项目资审的11家公司中唯一一家中国公司。对此项目,SEI已跟踪多年,做了充分的技术准备。在投标前,派出两批采购团组分赴欧洲和科威特进行采购准备,今年1月又派出庞大的投标团组到科威特参加投标,可以说是志在必得。项目2月13日开标,SEI以2726.8933万科第(约9000万美元)获商业标第一名。韩国LG公司以2847万科第获第二名,比我报价高出4.4%。韩国现代以2878万科第获第三名。在技术评标中,韩国LG获42分,SEI获41分,韩国现代34分。按照科威特的最低标原则,该项目理应授标我公司。但业主KNPC以SEI投标偏离原标书为由,授标给LG公司,使我最终失去夺标机会。
(二)风险提示
SEI竞标失利,既有客观原因,也有主观原因。从客观原因分析,主要是某些竞争对手采取不正当的竞争手段,蓄意以中国公司承建的其他项目拖期为借口,打压SEI。
主观方面,
Ø 选择好的代理是关键
Ø 技术标应请当地有经验的咨询人员审核把关
Ø 重视并加大对业主的工作力度
Ø 不断提高自身素质和能力
Ø 认真总结经验,加强中国公司之间的交流
第十四章、服务业投资法律风险
一、行业发展概况
近年来,中东国家的服务业不断上升,并逐渐走向对外开放。从中东整个地区来看,所吸引的外资也主要集中于服务业。科威特的服务业并不是很发达,但近年来政府对服务业的发展给予了高度重视,国民在这方面的需求也不断增加,特别是人口不断增多和全球化进程的推进,人们需要越来越多的水电、医疗保健、观光、电信、保险、金融、营建、运输、电子网络等基础设施和相关服务。科威特正通过自由化的经济政策及解除对非石油部门的管制,积极提供优惠待遇,吸引外资。
二、投资法律风险
科威特属于伊斯兰国家,受宗教文化的影响,有诸多的禁忌和限制,因此服务业的投资应当事先进行调查和了解,避免违背当地风俗,造成投资失败。
附录-常用贸易投资机构信息
(1)工业管理局(Public Authority for Industry,PAI)
PAI 是科威特发展、促进和监督工业活动的中心机构。PAI 的主要目标包括鼓励本地工业发展,为国家安全而保护和扩大所需商品的生产基地,以及国民收入来源的多样化。
(2)工商部(Ministry of Commerce and Industry,MOCI)
MOCI 履行与工业发展相关的工作,包括信息收集、研究和政策咨询、促销活动及商业登记。
网址:www.moci.gov.kw
(3)科威特工商会(Kuwait Chamber of Commerce and Industry,KCCI)
通过发展和推广商业和工业机会、组织和参与促销活动和展览、提供商业咨询和商业网络服务KCCI 在经济和工业发展中起着积极的作用。
(4)公共工程部(Ministry of Public Works,MPW)
MPW 于 1945 年在工程司的基础上成立,负责科威特的包括道路、港口和机场等基础设施的开发和维护,还承担着以公共需求基础的项目,如廉价房。
网址:www.mpw.gov.kw
(5)通信部(Ministry of Communications,MOC)
通信部负责科威特的电话、邮政、无线电和商业服务。
网址:www.moc.kw
(6)财政部(Ministry of Finance,MOF)
财政部负责科威特的公共财政。它承担着公共财产、国家地产(公共和私人)、国际经济合作货币投资和补偿性交易项目的监督工作。
网址:www.mof.gov.kw
(7)科威特港口管理局(Kuwait Port Authority,KPA)
KPA 在商业基础上运作,管理和经营科威特的 Shuwaikh、Doha 和 Shuaiba 港口(商业海事),并推进设施的升级。
(8)能源和水利部(Ministry of Electricity and Water,MEW)
MEW 负责全国电力和水的供应。其主要工作包括发电、输配电、海水淡化、发放许可证和基础设施建设,以满足科威特日益增长的电力和供水需求。
网址:www.mew.gov.kw
(9)公共应用教育和培训局(Public Authority for Applied Educational and Training,PAAET)
在国家工业和经济发展的驱动下,PAAET 已经建立,其目标是发展和升级的人力资源来满足对熟练技工日益增长的需求。
(10)卫生部(Ministry of Health,MOH)
MOH 负责设计和管理科威特的卫生保健系统,提供健康相关服务来解决居民的医疗需求。
网址:www.moh.gov.kw
(11)国家反投资公司(National Offset Company,NOC)
NOC 是一家国有股份公司,代表财政部管理反投资项目。它的主要作用是帮助外国反投资义务人推出和发展与科威特的总体经济政策相合的反投资项目。
(12)科威特海关总署(Kuwait General Administration of Customs,KGAC)
KGAC 是科威特建立的第一批政府部门之一,负责处理所有的海关工作,并执行科威特部委和政府机构的所有决定。
(13)民航总局(Directorate General of Civil Aviation,DGCA)
DGCA 负责科威特国际机场的管理、监督和运行,还监督着航空相关设施的建设和维护,为国际航空导航提供电信和气象等必要服务,此外还监督民航相关的安全标准。
(14)公共住房福利局(Public Authority for Housing Welfare,PAHW)
公共住房福利局负责提供住房和安置科威特公民和外籍人士的住宅区,并提供所有必需的教育、宗教和社会服务。
(15)科威特投资管理局(Kuwait Investment Authority,KIA)
KIA 是一个独立的主权财富基金,负责管理和经营一般储备基金(General Reserve Fund,GRF)和后代基金(Future Generations Fund,FGF),以及财政部长委托的任何其他基金。KIA 目前管理着价值约 2900 亿美元的资产,在英国石油公司(British Petroleum,BP)、花旗银行(Citibank)和戴姆勒等公司中拥有重要股份。
地址:P.O. Box 64, Safat 13001, Kuwait
电话:+965 243-9595
传真:+965 245-4059
网址: http://www.kia.gov.kw/
(16)科威特中央银行(Central Bank of Kuwait,CBK)
科威特 CBK 旨在维持本国灵活、稳定的货币金融体系。其主要目标包括发行科威特第纳尔、为协助社会和经济进步指导信贷政策、帮助国民收入的增长,以及管理科威特的银行体系。
网址:www.cbk.gov.kw
(17)规划和发展最高委员会秘书处(General Secretariat of Supreme Council for Planning& Development)
这个政府机构专注于编制科威特发展规划,然后转交给国会讨论和批准。
(18)科威特公共环境局(Kuwait Environment Public Authority,KEPA)
建立 KEPA 是为了制定和实施公共环保政策和实现科威特可持续发展目标的战略。KEPA 还负责制定环境和员工健康标准,规范工业和建筑的扩张和自然资源的开发。
(19)外交部(Ministry of Foreign Affairs,MOFA)
MOFA 负责管理科威特与其他国家的外交关系,如政治关系、经济事务、安全问题,以及社会和文化的推广。
网址:www.mofa.gov.kw
(20)情报部(Ministry of Information,MOI)
情报部负责信息、广播和新闻媒体相关的规划工作和法律法规的执行工作。
(21)资本市场管理局(Capital Markets Authority,CMA)
资本市场管理局监管科威特的资本市场和证券业务,负责改善市场表现、加强投资者保护和通过改善透明度、效率和公平来增加外资参与。
(22)石油部(Ministry of Oil,MOO)
监督和控制石油部门的计划和相关的石油公司,以及科威特石油公司及其关联公司和在科威特作业的外国石油公司的项目和活动。
网址:www.moo.gov.kw
(23)国家科技企业公司(The National Technology Enterprises Company,NTEC)
NTEC 成立于 2002 年,是科威特投资局(KIA)的全资子公司,在满足科威特主要利益相关者的技术需求中发挥着重要作用。NTEC 的商业模式是,一个技术项目开发公司利用私募股权、风险投资和直接投资等投资工具来启动和推进科威特和当地的技术项目。
(24)中华人民共和国商务部投资促进事务局
主任委员会
电话:010-64404529 传真:010-64515341
办公室
电话:010-64515307 传真:010-64515304
财务部
电话:010-64515336 传真:010-64515309
综合部
电话:010-64515337 传真:010-64515310
010-64404523(法律咨询)
信息部
电话:010-64404509 传真:010-64515317
联络部
电话:010-64515328 传真:010-64515315
会展部
电话:010-64515320 传真:010-64515313
产业一部(农业与能源产业部)
电话:010-64515345 传真:010-64515323
产业二部(机械产业部)
电话:010-64515326 传真:010-64515325
产业三部(医药化工产业部)
电话:010-64404539 传真:010-64515327
产业四部(电子信息产业部)
电话:010-64515331 传真:010-64515330
产业五部(现代服务产业部)
电话:010-64515349 传真:010-64515332
中国国际投资贸易洽谈会办公室
电话:0592-2660736 传真:0592-2660735
中国国际投资促进中心
电话:010-64515326 传真:010-64515334
网址:http://tzswj.mofcom.gov.cn/
(25)中华人民共和国商务部国际贸易经济合作研究院
|
处室 |
房间号 |
电话 (6810+后4位) |
电子邮箱 |
传真 (6810+后4位) |
|
办公室 |
1107 |
8006 |
bg@aieco.org |
8100 |
|
党委办公室 (兼纪委办公室) |
1127 |
8118 |
dw@aieco.org |
8106 |
|
财务处 |
1006 |
8019 |
cw@aieco.org |
8102 |
|
综合处 |
1126 |
8046 |
zh@aieco.org |
8101 |
|
总工程师办公室 |
1123 |
8038 |
zg@aieco.org |
8132 |
|
制度监督处 |
1124 |
8085 |
zd@aieco.org |
8104 |
|
采购招标办公室 |
1122 |
8023 |
zb@aieco.org |
8103 |
|
计划统计处 |
1125 |
8077 |
jt@aieco.org |
8115 |
|
风险管理处 |
1103 |
8084 |
fx@aieco.org |
8105 |
|
信息化管理处 |
1001 |
8050 |
xx@aieco.org |
8107 |
|
东盟南亚处 |
1004 |
8075 |
dm@aieco.org |
8108 |
|
亚洲处 |
1005 |
8013 |
yz@aieco.org |
8109 |
|
东南非处 |
1007 |
8078 |
dnf@aieco.org |
8112 |
|
西非处 |
1008 |
8099 |
xf@aieco.org |
8114 |
|
中非处 |
1010 |
8083 |
zf@aieco.org |
8113 |
|
西亚北非欧洲处 |
1102 |
8122 |
yfo@aieco.org |
8110 |
|
美洲大洋洲处 |
1009 |
8071 |
md@aieco.org |
8111 |
地址:北京市海淀区复兴路17号国海广场C座10-11层
邮编:100036