斯洛伐克
目录导航
- 一、斯洛伐克经贸法律服务指南
- 二、斯洛伐克法律风险评估报告
- 附录
一、斯洛伐克经贸法律服务指南
第一章 斯洛伐克基本概况
一、国家政治体制和环境概述
1992年12月31日,捷克和斯洛伐克联邦解体。自1993年1月1日起,斯洛伐克共和国成为独立主权国家。2004年3月加入北约,5月加入欧盟。2007年1月加入申根区。2009年1月加入欧元区。
(一)国家政治体制
斯洛伐克是资本主义国家,实行三权分立的议会共和制。立法权、司法权和行政权相互独立,相互制衡。总统是共和国首脑,由国民直接选举产生,任期5年。
政府是国家最高权力执行机构,对国民议会负责,由总理、若干副总理、各部部长组成。斯洛伐克政府任期4年,由议会大选中获得多数席位的党派组阁。总理由总统根据选举结果任命,政府其他人员由总统根据总理的提名任命。2012年10月,斯洛伐克国民议会提前选举,中左党派方向党以44%的得票率获胜,独自组建中左政府。方向党主席佐菲担任总理,从政党制度来看,斯洛伐克是多党派国家,注册党派有1000余个,社会民主方向党是执政党,其余还有基督教民主运动、民主基督教同盟、自由与团结党、桥党、斯洛伐克民族党等党派。
国民议会是斯洛伐克唯一的立宪、立法机构,实行一院制,设议长一名、副议长若干,负责领导和组织议会活动。国民议会下设19个委员会,一般负责详细讨论议会交付法律草案(法律草案大多由政府起草),如有必要也可直接向议会提交法律草案。国民议会共有议员150人,议员任期4年。本届一会于2016年3月6日大选产生,现任总理佐菲领导的左翼执政党斯洛伐克方向党获胜。
宪法法院、最高法院是国家最高司法机关,总检察院是国家最高检察机关,其院长、副院长、总检察长、副总检察长均由议会选举产生,总统任命。地方还设有地方法院、检察院。宪法法院是保护宪法的独立司法机关,主要职责为审查普通法律,政府命令是否违宪等。普通法院分民事、刑事司法,分最高法院和州县法院两级。此外,军事系统设有军事法院,分高级军事法院和军区法院两级。斯宪法法院有法官13名,由总统根据国民议会一体的26人名单进行任免,任期12年。斯检察院负责保护自然人、法人和国家的权利,负责发起部分申诉,分总检察院、州检察院和县检察院三级建制。此外,还设有军事检察院,分高级检察院和军区检察院两级建制。总检察院检察长由国民议会提名,总统任命,任期7年。
(二)斯洛伐克的环境
1、自然环境
(1)位置境域。斯洛伐克位于欧洲中部内陆、原捷克斯洛伐克社会主义共和国的东部。属于内陆国,北临波兰,东接乌克兰,南界匈牙利,西南与奥地利接壤,西连捷克。面积为49037平方公里,在欧洲43国位居第27位,与丹麦、瑞士和荷兰的面积相当,东西长428公里,南北宽226公里。
(2)地形地貌。斯洛伐克地势较高,领土大部分位于西喀尔巴阡山山区,西南和东南有小片平原。北部是西喀尔巴阡山脉较高的地带,大部分海拔1000-1500米,山地占据了国土的大部分地区。该国最高的山峰是塔特拉山,也是喀尔巴阡山脉最高峰,海拔2655米,位于该国和波兰的边界。
(3)气候特征。斯洛伐克属海洋性向大陆性气候过渡的温带气候,四季交替明显。全国平均气温9.8°C,最高气温36.6°C,最低气温_26.8°C。年降水量500-700毫米,山区1000毫米以上。
(4)水文。斯洛伐克全境主要河流有瓦赫河、赫朗河等,属多瑙河流域。多瑙河流经斯洛伐克南部边境,是斯洛伐克与匈牙利、奥地利的界河。
(5)时区。斯洛伐克属于东一区。比格林尼治时间早1小时;比北京时间晚7小时。每年3月至10月实行夏令时,期间当地时间比北京时间晚6小时。
2、自然资源
(1)矿产资源。斯洛伐克矿产资源品种多,但储量各有不同。矿产资源中储量最多的是陶瓷和耐火原料以及石灰岩,石盐的藏量也比较丰富。金属矿的储量少,只有金矿的开采前景好。燃料几乎完全依赖进口。矿产资源分为燃料、金属矿和非金属矿三种。
(2)植物。斯洛伐克生长着3000多种植物,其中不少是稀有品种。斯洛伐克位于混合林的植被带上,全国的森林覆盖率达到40%,在欧洲仅次于芬兰和瑞士而位居第3。榉树林的分布面积最广,占1/3的比重。其他主要的树种是云杉、橡树、松快和冷杉。根据海拔高度的不同,斯植被分为5级,此外,还有与高度关系不大的河漫滩林。
(3)动物。斯洛伐克境内动物的分布和组成是多年历史长期发展的结果。根据生活地的不同,斯动物分为四级:草原动物、阔叶林动物、针叶林动物和高山动物。草原动物生活在斯最南部海挺200米以下地区,阔叶林动物占据着斯大部分地区,针叶林动物主要有狼、狐狸、揭熊、猞猁、山貂和松鼠,高山动物生活在斯最高的山脉。如今,斯有一些动物属于保护对象,如地熊蜂、河虾、金雕、旱獭、捨唎、岩铃羊、水懒和褐熊等。
二、对华经贸关系概述
中斯两国的经贸关系有着较长的历史,前捷克斯洛伐克共和国是最早同我建交的国家之一。1993年以前,斯洛伐克是捷克斯洛伐克联邦共和国的一部分。1993年1月斯洛伐克共和国成立,两国的经贸关系进入新的发展阶段。特别是最近几年,中斯两国的贸易迅速发展。
近年来,中斯两国经贸关系不断向前发展,双方务实合作日益深化。据斯洛伐克统计局发布数据,2015年中斯贸易额为64.5亿欧元,同比增长7.1%,其中斯自华进口54.3亿欧元,增长10.9%,出口10.2亿欧元,减少25.8%,对华贸易逆差44.1亿欧元;2016年1-6月,中斯贸易额达32.4亿欧元,同比增长12%。其中斯自华进口26.5亿欧元,增长8.3%;出口5.9亿欧元,增长23.6%,斯对华贸易逆差20.6亿欧元。中国已成为斯第一大贸易逆差来源国。
从产品结构看,我对斯出口近80%为电子、机械类产品,主要包括光学器具、电机、电气、音像设备及其配件等;我自斯进口90%为汽车,主要车型为大众布拉迪斯拉发工厂生产的大众途锐、奥迪Q7和保时捷卡宴等SUV汽车。
在投资领域,2014年中国企业对斯洛伐克投资取得突破,结束了多年来我在斯缺少生产型投资项目的局面。南车集团和航天科工集团旗下公司分别通过收购西欧企业完成在斯投资,成为中斯经贸合作的亮点。
斯方认为,中国提出的“一带一路”倡议至关重要,斯方愿积极参与,并欢迎“一带一路”倡议成为增进中国和欧盟经济合作的契机。2017年4月,斯洛伐克议会通过了由斯经济部提交的《2017至2020年斯洛伐克与中国经济关系发展纲要》,斯中两国未来合作将主要集中在投资、贸易、运输、旅游和科研创新等领域。
三、国家文化和民俗特色概述
斯洛伐克主要民族为斯洛伐克族,约占人口总数的80.7%,匈牙利族占8.5%,罗姆(吉卜赛)族占2%,其余为乌克兰族、日耳曼族、波兰族和俄罗斯族。官方语言为斯洛伐克语,主要外语为英语、德语和俄语,主要少数民族语言为匈牙利语。斯洛伐克语与捷克语、波兰语、塞尔维亚语、索布语等同属于斯拉夫语系的分支。
宗教方面,斯洛伐克是一个宗教氛围很浓厚的国家,居民的宗教意识日渐强烈。国家宪法保障居民宗教信仰自由,尊重这一权利并在实际中认真贯彻执行,政府各级机构包括法院以保护宗教信仰自由的方式来阐释法律。斯洛伐克统计局的调查显示,斯洛伐克62%的居民信奉罗马天主教,8.9%的居民是新教徒,3.8%的居民信奉希腊天主教,0.9%的居民信奉东正教,13.4的居民自称是无神论者,10.6%的居民未回答有关宗教的问题。
习俗方面,斯洛伐克人热情好客,将就谦逊礼让和遵守公共秩序,在公共场合不大声喧哗拥挤;喜爱象征高贵的蓝色和象征热情的红色;喜欢使用数字8、12、14等,忌讳13,喜食肉制品和奶制品,不喜海鲜,食用较多的蔬菜水果是西红柿、圆白菜、土豆、洋葱、苹果、香蕉等;斯洛伐克人非常喜欢石竹花和玫瑰花,认为它们是幸福的象征,视其为“国花”,小朵菊类花多为祭扫使用。
四、法律体系制度及环境概述
斯洛伐克的法律体系属于大陆法系,同时具有很强的共产主义法律文化特征。
捷克斯洛伐克于1918成立后,继受了之前的法律体系。这导致了法律二元论的产生,因为捷克地区(波西米亚、摩拉维亚和西里西亚)适用奥地利法律,而斯洛伐克则适用匈牙利法律。这种双重性只有通过立法才能逐步消除,并在全国范围内发挥作用。这一目标最终通过新《民法》(1950年)、《家庭法》(1949年)和《民事诉讼法》(1950年)的建立得以实现。
第二次世界大战后,捷克斯洛伐克属于苏联卫星国阵营。在1960年捷克斯洛伐克社会主义共和国宪法宣布实行社会主义之后,1950到1950年间适用的法律很快就被新的法律法规取代了。因此,1964年通过了新的民法,1963年通过了《家庭法》,1965年通过了《劳动法》,1963年通过了《民事诉讼法》。只有《商法》是新的(1991),因为在社会主义的捷克斯洛伐克不存在商法,经济领域和商业领域都是国有化的。
1992年7月17日,斯洛伐克国民议会通过宪法,9月1日,捷克斯洛伐克联邦斯洛伐克民族委员会通过斯洛伐克共和国宪法。宪法于同年10月1日起生效。其中包含一系列基本权利和自由,以及国家及国家机关的基本规定和制度框架。
宪法法院、最高法院是国家最高司法机关,总检察院是国家最高检察机关,其院长、副院长、总检察长、副总检察长均由议会选举产生,总统任命。宪法法院院长伊维塔·玛采科娃(Ivetta MACEJKOVÁ),2007年就任,任期12年。最高法院院长丹涅拉·什维佐娃(Daniela ŠVECOVÁ),2014年10月就任,任期5年。总检察长亚罗米尔·齐日纳尔(Jaromír Čižnár),2013年7月就任,任期7年。地方还设有地方法院、检察院。
斯洛伐克有保留地接受国际法院强制管辖。
五、市场准入政策及最新规定
斯洛伐克统计局表示,2015年1-8月,中斯双边贸易总额为38.4亿欧元,同比增长4%,其中斯洛伐克在中国的进口总额为32.7亿欧元,同比增长8.5%;出口总额为5.7亿欧元,同去年相比减少了35.9%。而根据中国的统计数据,近年来,双边贸易额超过60亿美元,保持我国在中东欧众多贸易伙伴国中的第四位多年,而我国也发展成为斯洛伐克第六大全球贸易伙伴,两国发展态势良好。
目前我国对斯洛伐克出口的商品80%为电子、机械类产品,还包括无线电话、录放机、广播接收设备、数据处理设备、镁及其制品等。主要进口的商品90%为汽车,主要车型为大众途锐、保时捷卡宴和奥迪Q7等SUV汽车,除此之外还有钢材、电动机和发电机、轮胎生产设备等。汽车工业在斯洛伐克的经济中占有及其重要的地位,汽车产量一直处于世界前列,大众汽车,起亚和标志雪铁龙都选择了在斯洛伐克投资。电子工业作为斯洛伐克经济产业的重要支柱,三星,索尼等公司都相继在斯洛伐克成立分公司,电子产品的产量和质量都得到了很大提升。冶金和机械制造业在斯洛伐克的历史很悠久,美国最大的钢铁垄断公司美国钢铁公司也在斯洛伐克建厂,建筑,林业,轴承等众多工业产品在国际市场上享有盛誉。在应对经济危机时斯洛伐克努力改进出口商品的结构,大力发展高附加值产品,IT相关技术和产品,加大基础设施投资,增修多条高速公路,刺激了经济的发展和就业。能源方面,斯洛伐克非金属矿产量丰富,同时斯洛伐克最大的电力供应商“斯洛伐克电力集团”于2014年开始出售其66%的股权,有较大的发展潜力。除此之外,由于在中东欧国家中,斯洛伐克是为数不多的加入欧元区的国家,所以金融市场也比较稳定,银行业发展前景良好。因此,除了汽车,电子和冶金机械这些传统支柱产业外,高科技产业,基础建设,能源建设和银行业领域都有大的投资空间。
为了鼓励外资投入,斯洛伐克于2001年成立了专门发展对外贸易的投资贸易发展局(Sario),通过了《重大投资项目法》《国家资助法》《投资鼓励法》等一系列法律法规,还制定了一系列投资优惠政策。2008年开始实施的《投资资助法》为吸引外资和创造就业,规定有10%—50%不等的资助规模,不同地区适用不同比例的资助;投资者创业的可以获得18个月的补贴;政府以低于市场价格的方式转让国有不动产等。税收方面,斯洛伐克于2004年进行了税收体制的改革,新成立的公司可以免缴企业所得税10年,取消红利税,礼品税,遗产税和房地产交易税,降低所得税的税率,个别特殊行业税率更低,提高间接税的税负,同时按照避免双重征税协议,抵免来源于境内的所得。都为外国企业投资创造了良好的环境。在国际环境方面,由于斯洛伐克是欧盟,经合组织和WTO的成员,遵守“欧洲自由贸易协定”(EFTA),“中欧自由贸易协定”(CEFTA)以及其他国家与欧盟签署的优惠贸易协定,这些都给斯洛伐克对外贸易的发展提供了有力的条件。
第二章 外国投资法律制度
一、概述
2004年,斯洛伐克加入欧盟,斯洛伐克的立法体制已向欧盟立法靠拢。斯洛伐克涉及投资的法律法规主要包括以下几类:(1)与公权力机构职能有关的法律,(2)与投资保护有关的法律,(3)与外汇有关的法律,(4)与证券和融资有关的法律,(5)与土地所有权和工程建设有关的法律,(6)与商业企业有关的法律,(7)与竞争有关的法律。
二、投资的市场准入
(一)投资行业的规定
在斯洛伐克限制投资的行业包括军品生产、博彩业、广播电视、部分矿产资源开采及影响环保的行业。对上述行业进行投资,投资者需满足相关行业要求并得到政府部门的许可后方能注册。
(二)投资方式的规定
外国投资者可在斯洛伐克新设企业,也可通过收购斯洛伐克现有企业股权或资产方式进行投资。
1.并购方式及法律依据
斯洛伐克法律对外国公司和个人并购当地企业没有限制。在企业并购方面与斯洛伐克国内企业和公民享有同等权利。但是一些特定的行业并购需经过斯洛伐克有关主管部门批准,如并购商业企业需经斯洛伐克反垄断办公室批准,并购银行需经斯洛伐克央行批准。根据斯洛伐克法律规定,并购斯洛伐克企业可以通过多种方式进行,其中最常用的是收购有限公司或股份公司的股权,其他并购方式包括收购选定资产、购买企业的全部或部分等。
斯洛伐克有关反垄断和经营者集中的法律法规主要由《竞争保护法》和反垄断办公室颁布的《罚款办法指引》《并购程序提前披露》《经营者集中》《与集中直接相关的竞争限制》等行政指令组成。此外,在斯洛伐克的收购行为也受欧盟《竞争法-收购控制适用准则》等相关法律和指令约束。
2.并购流程
外资并购流程主要见于斯洛伐克1991年《商法典》。根据该法第218条,外资收购或合并当地企业首先应与后者签署收购协议并经公证。收购协议签署后,收购公司与被收购公司董事会向各自监事会提交并购报告供其审议,监事会通过后交由股东大会表决通过。双方股东大会批准收购后,收购公司持批准文件到公司注册部门进行收购注册登记。
(三)市场准入标准及审查
斯洛伐克市场及在其中运营的实体必须遵守监管欧盟内部市场的所有欧洲规则。为消除商品、服务、人力及资金自由流通上的壁垒,欧盟已经采用了市场准入的欧洲标准。
1.市场准入标准
可通过国内法规区分统一市场领域和未统一市场:统一的市场领域受制于欧盟法规,绝大多数领域属于这一类,如电子电气设备、机械、电梯和医疗设备等;此外,仍存在大量不受统一法规约束而仅受普通欧洲立法和国内法规约束的领域。
2.审查
仅当某件产品符合所有适用要求后方可投入欧盟内部市场。为此,欧盟建立了产品合格评定流程。由制造商负责评定产品是否合格(包括测试、认证和检测)。该流程存在三个选择:(1)制造商的声明(辅以相关技术检验及文件资料)足以确保产品符合相关法律要求;(2)由经认可的内部合格评定机构(隶属制造商的一个组织机构)执行评定;(3)中立的第三方(诸如外部评定机构,如必要)介入评定。在国家层面,斯洛伐克标准、计量及测试办公室负责在斯洛伐克执行欧盟市场准入标准。
三、对外国投资的优惠政策
(一)优惠政策框架
在斯洛伐克,斯洛伐克政府为境内外投资者提供了宽泛的投资激励。投资激励很大程度上取决于投资项目的性质及其对斯洛伐克经济的重要性。《投资援助法》(Act 561/2007)是斯洛伐克最主要的投资引导和优惠政策框架,对提供给国内和国际投资者的激励措施进行了详细规定。除了《投资援助法》之外,其他与优惠措施相关的法规还包括《支持最不发达地区法》《国家资助法》《就业服务法》《研究和开发激励法》《所得税法》《确定投资资助的最大强度和金额的政府规定》等。其中《国家资助法》是斯洛伐克为缩小地区差异,吸引外资而制定的基本法律,该国家资助又称国家地区资助,其实质是地区鼓励政策。
(二)行业鼓励政策
根据《投资援助法》,2016年,工业生产、技术和战略服务中心和旅游业等高附加值产业是鼓励投资者进入的行业;由于欧盟法规限制,对农业、渔业、煤炭业、传播业、运输业、能源基础设施等行业的投资不享受投资鼓励措施。投资激励措施主要以税收减免的形式提供。对上述鼓励的行业发放投资援助的要求和条件有所不同。
需要注意的是,在斯洛伐克不存在获得投资援助的法定权利。斯洛伐克政府对此始终有最终决定权。投资项目是否获得投资援助支持,取决于其给所选地区带来的预期利益以及援助提供者的可用预算。《投资援助法》除要求满足该法写明的所有先决条件之外,还将“重大地区贡献”作为另一项关键前提。
(三)地区鼓励政策
投资激励的基本特征之一是其与特定地区间的联系,提供投资激励的同时支持境内外投资。鉴于斯洛伐克的失业率在特定地区间存在波动倾向,斯洛伐克政府设立了三个区域——A区、B区和C区。实际上,失业率高的区域会提供更高的最大强度援助。此外,布拉迪斯拉发区作为失业率最低的地区,整体被排除在投资援助法规之外。
1.资助比例
资助比例是根据当地失业率水平决定的。根据欧盟要求,自2014年7月起,斯洛伐克将国内可享受补贴地区最高补贴比例从50%降至35%。调整后的资助比例分别为认定投资支出的35%(A区,失业率高于平均失业率35%以上)、35%(B区,失业率高于平均失业率)和25%(C区,失业率低于平均失业率)。中型企业的最高补贴比例可提高10个百分点,小型企业的最高补贴比例可提高20个百分点,大型投资项目的补贴比例按地区补贴上限进行调整。
2.认定投资支出
认定投资支出包括:购买土地、厂房建筑、技术和机械设备等有形资产,以及许可、高新技术和商标等无形资产,其比例可以达到有形资产的50%;新工作岗位两年的工资,包括全部社会医疗保险。其中对于已享受国家鼓励措施的有形和无形资产,不能计算在认定投资支出中。无论申请何种形式的资助措施,其总额不得超过全部认定投资支出的50%,不含对新的就业岗位培训员工的费用。其中,技术和机械设备必须是近3年内生产的。
3.申请享受投资资助的条件
投资资助法根据项目内容和享受资助措施的条件,将投资项目分为四类:工业生产、技术中心、战略服务中心和旅游。其中申请工业生产投资资助条件最为严格,根据具体地区失业率与斯洛伐克平均失业率水平的差异,斯洛伐克政府对投资者固定资产和最低投资金额作了具体规定。技术中心包括研发和对现有设施的升级,技术中心必须体现其高附加值的性质,其资助条件严格程度仅次于工业生产。战略服务中心包括IT程序研发中心、客户支持中心及跨国公司总部等,旨在为客户提供高附加值产品和服务。旅游服务设施至少提供三种不同的服务,如客房、体育健身及餐饮服务,斯洛伐克政府根据当地失业率情况对最低投资限额作了具体规定。
4.资助方式
国家提供投资资助包括以下几种方式:(1)税收减免,期限最多为从获准享受资助时算起连续的10个税收年度;(2)新就业岗位补贴,补贴比例根据当地失业率决定,补贴比例等于当地资助比例;(3)现金资助,在失业率高于平均失业率的地区方可申请购置有形和无形固定资产提供的资助;(4)以低于市场价转移国有及地方政府不动产(市场价与实际价格之间的差额视同补贴),需要根据当地具体情况及所涉及的产业及生产活动而定;(5)培训补贴:补贴金额不得超过认定投资支出的一定比例,特殊教育类型的比例为35%,一般教育类型的比例为60%。
5.申请国家资助审批程序
斯洛伐克采取具体项目具体审核的办法。申请人向斯洛伐克经济部提供包括各种附件在内的投资计划书;斯洛伐克投资贸易发展局(SARIO)对内容完整的计划书进行审查;如果申请合格,SARIO准备评估意见,对申请人的商业计划、申请国家资助的金额、预计财政收入及财政馈赠补贴提出意见;经济部在其基础上提出国家资助措施的报价,包括资助金额和资助方式;投资者就上述报价做出承诺;对投资人的国家资助申请批准与否及资助金额等条件,最终由斯洛伐克政府决定。整个申请过程从提交投资计划书之日起,需要6个月。
需要指出的是政府决定给予国家资助,并不意味着政府有义务履行其做出的承诺。特别是资助金额的确定,政府将根据现有财政情况、投资金额、新就业岗位的数量、新建厂的厂址、失业率以及各地区经济社会情况等因素进行综合考虑后决定。
(四)特殊经济区域的规定
2001年5月,斯洛伐克国民议会在180/1995 Coll号文件基础上批准出台了《关于建设工业园区补贴和斯洛伐克国民议会关于解决土地所有制的有关措施及其修正案》确定了向工业园区提供补贴的条件、规模、种类和审核办法等措施。主要资助条件包括:工业园区所在地需纳入市政府规划批准区域,市政府至少需拥有建设该工业园区所需资金的15%,获得斯洛伐克土地基金的同意,与相关机构就商业计划和融资协议达成初步合同,获得能源供应商(水电供热)向该园区提供能源供给的有约束力的证明材料。斯洛伐克政府提供的补贴主要有用于园区基本基础设施建设、土地开发、以及购置、转移、租赁或置换的相关费用
第三章 贸易管理法律政策
一、概述
捷克斯洛伐克联邦共和国是《关税及贸易总协定》(General Agreement on Tariffs and Trade, GATT )23个发起国之一。随着天鹅绒革命后,捷克斯洛伐克联邦共和国解体,斯洛伐克和捷克于1993年1月起成为两个独立的国家。斯洛伐克于1993年成为GATT成员,后于1995年成为WTO成员,并于2004年5月加入欧盟,开始实施欧盟限制性措施、关税措施等贸易政策。
世界银行于2017年10月发布了《2018年营商环境报告》,该报告根据创办企业、办理施工许可证、电力供应、财产登记、获得信贷、保护中小投资者、纳税、跨境贸易、合同执行和破产处理情况等10类指标,对全球190个经济体的营商环境进行评估。其中前三名是新西兰、新加坡和丹麦,斯洛伐克排名第37位。
二、贸易主管部门
斯洛伐克经济部是斯洛伐克贸易主管部门,负责内贸、外贸政策制定及消费者保护等。斯洛伐克于贸易相关的法规主要有:欧盟在1994年12月颁布的《EC 3286/94规则》及1995年2月公布的《EC 356/95规则》,斯洛伐克《商业法典》(Act No.513/1991 Coll)《保护竞争法》(Act No 136/2001 Coll)《海关法》(Act No.13/1933 Coll)等。
三、主要贸易管理法律制度
(一)进口/出口关税
1992年欧盟理事会制定了《关于建立欧盟海关法典的第(EEC)2913/92号法规》,对共同海关税则(包括商品分类目录、一般关税率、优惠关税措施以及普惠制等方面)、原产地规则(包括一般规则和特殊规则)以及海关估价等作了统一的规定。
欧盟关税税则编码根据世界海关组织(WCO)《商品名称及编码的协调制度》制定,其协调编码为8位数,其中前6位数为协调编码税目。欧盟还对一些商品采用10位数编码进行监管,称为TARIC术语,用于区分和识别特殊政策措施下的进口产品。TARIC术语产品通常冠以4个附加编码,分别代表农产品合成物、反倾销税、两用产品和出口补贴,各成员国采用统一术语。
欧盟以委员会指令的形式每年对外发布一次更新后的税率表。欧盟的关税征收方式较为复杂。除对大多数产品适用从价税税率,欧盟对部分农产品、化工品,以及盐类、玻璃、钟表零部件等产品适用复合税、混合税或其他技术性关税的非从价税税率。在混合税中,欧盟又使用了7种不同的征税方式。此外,欧盟对部分农产品设置了包括季节性关税在内的多种技术性关税。
另外,欧盟还实行自主关税暂停征收和配额制度。该制度对某些进口产品全部或部分免征正常关税。如该制度适用于数量有限的货物,则属于配额;如其适用的货物数量没有限制,则属于关税暂停征收。原则上,该制度的适用范围仅限于欧盟境内无法获得的原材料、半成品,不包括成品。
欧盟对进口产品和本地产品征收相同增值税和消费税,欧盟制定并提倡统一税率(15%),但各成员国执行各自不同的增值税率和消费税率。欧盟对第三国倾销产品或补贴产品征收反倾销税或反补贴税。
(二)技术性贸易壁垒
欧盟是世界上最先意识到技术性贸易壁垒的存在及其严重性并采取措施的地区,同时也是设置技术性贸易壁垒最为繁多的地区。随着内部管理体制的不断完善,欧盟制定颁布了大量技术法规、技术标准、标签与包装规定以及合格评定程序,并公布于欧盟官方公报、欧盟网站、欧洲标准化机构等,形成了统一完善的技术贸易壁垒体系。
欧盟技术法规体系完备,其法律基础是欧盟基础条约及后续条约。属于基础条约范畴的有《欧洲煤钢共同体条约》《欧洲经济共同体条约》《欧洲原子能共同体条约》及《欧洲联盟条约》,这些条约是欧盟法律秩序的基础,其法律效力高于欧盟法其他法律渊源。欧盟技术法规主要是由欧盟理事会和欧盟委员会依据四个基础条约制定的各种规范性法律文件,主要形式有条例、指令和决定,其中指令占主导地位。
为协调各成员国的技术标准,加快经济一体化进程,欧盟于1985年通过了《关于技术协调和标准化新方法的决议》,理事会根据该决议保留各成员国在其境内自主制定技术标准的权力。因此欧盟技术标准可以分为两个部分,一是欧洲标准化委员会(CEN)、欧洲电工技术标准化委员会(CENELEC)以及欧洲电信标准学会(ETSI)等标准化组织制定发布的标准,即欧洲标准,二是各成员国的国家标准、以及各国行业协会、专业团体制定的标准。
1985年《关于技术协调和标准化新方法的决议》及1989年欧共体理事会通过的《关于合格评定全球方法的决议》确定了欧共体合格评定政策的指导原则,即对于按照成员国自行制定的技术标准生产的产品,可通过合格评定形式证明产品符合指令的基本要求,从而进入欧盟市场并自由流通但必须由第三方进行测试或认证。欧盟合格评定制度的主管机构为欧洲标准化委员会、欧洲电工标准化委员会和欧洲电信标准协会,它们主要起到协调作用。而具体管理工作仍由各成员国负责。各成员国负责指定机构来承担有关指令中所求的第三方参与的合格评定活动,并对机构的能力负责。
第四章 公司设立法律制度及注意事项
一、概述
斯洛伐克没有单独的公司法,公司作为商事主体之一,其设组织形式、运营和解散均由斯洛伐克《商法典》进行调整。与公司相关的法律还有《破产处置法》《劳动法》《投资援助法》《竞争保护法》《联营相关权利法》等。
二、主要公司类型
根据斯洛伐克相关法律规定,合法的公司类型包括:股份公司、简易股份公司、有限责任公司、普通合伙公司、有限合伙公司和外国公司分支机构。
(一)股份公司
1、基本特征
股份公司至少需要一个法人或两个自然人作为发起人进行设立。公司作为独立法人,以其全部资产对外独立承担责任,股东不以个人资产为公司承担责任。
股份公司最低注册资本为25000欧元,公司注册资本须完全认购,且至少30%的货币出资以及全部非货币财产出资须在向商业登记处提交注册申请之前到位。
股份公司成立时即需设立准备金,金额至少为公司注册资本的10%。公司成立后需逐年增补准备金,最低增补额度为净利润的10%,直到准备金总额达到公司章程所规定的上限,该上限至少为公司注册资本的20%。
2、公司机构
股份公司的主要机构包括股东大会、董事会、监事会。
股东大会在公司内拥有最高权威,其有权修订公司章程,变更注册资本,发行公司债券,选举或罢免董事会、监事会成员,审议财务报告和利润分配方案等,如公司仅有一个股东,则该股东享有股东大会的权利。
董事会是股份制公司的法定组成机构,其以公司的名义作出各种决定并开展经营活动。董事会向股东大会负责,其各项决定需与股东大会确定的方针相一致,并提交年终财务报表、非经常性财务报表以及收益分配或亏损弥补建议,供大会审议。
监事会则是公司内部的监督主体,也是股份制公司必须成立的机构。其至少包括3名成员,如果公司员工数量超过50,则至少三分之一的监事会成员须由公司员工决定任免。
(二)简易股份公司
简易股份公司,是2017年1月1日法律修正案生效后新出现的公司形式,其设立目的在于为公司风险投资提供全面解决方案。
1、基本特征
简易股份公司既可由一个自然人或法人单独创立,也可以由多人共同创立。简易股份公司作为独立法人,以其全部资产对外独立承担责任,股东不以个人资产为公司承担责任。
简易股份公司最低注册资本为1欧元,在向商业登记处提交注册申请前,公司的注册资本必须全部认购,且所有出资必须全部到位。
即使公司的注册资本仅为1欧元,简易股份公司成立时仍然需设立额度至少为注册资本10%的准备金。公司成立后逐年增补准备金,最低增补额度为净利润的10%,直到准备金总额达到公司章程所规定的上限,该上限至少为公司注册资本的20%。
2、公司机构
简易股份公司的内部机构与股份公司基本相同,值得注意的是,监事会并非其法定必备的组织,公司可自由决定是否设立监事会。
(三)有限责任公司
1、基本特征
有限责任公司既可由一个自然人或法人单独设立,也可以由多人共同设立。值得注意的是,仍有税款拖欠的自然人或法人不能设立有限责任公司,股东人数为1的有限责任公司不能单独设立有限责任公司。有限责任公司作为独立法人,以其全部资产对外独立承担责任,股东不以个人资产为公司承担责任。
有限责任公司的注册资本至少为5000欧元,成员最低出资额度为750欧元,非货币资产出资须先经官方评估师估值。在向商业登记处提交注册申请之前,成员货币出资额度30%以及全部的非货币出资必须到位,到位资产总值至少达2500欧元。如果有限责任公司是有一个自然人或法人发起设立,则在提交注册申请前,全部注册资本都必须到位。
设立和增补准备金的规模和方法均须由公司章程决定。如在公司成立时未设立准备金,则在公司成立后一年内必须设立,增补额度不少于净利润的5%,同时又不能超过公司注册资本的10%。此后,公司应每年增补准备金,每次增补额度不应低于净利润的5%,直到准备金总额达到公司章程规定的准备金上限,该上限至少为公司注册资本的10%。
2、公司机构
同样,在有限责任公司中,股东大会同样具有最高的权威,拥有极为广泛的权力。执行委员会是法定必须设立的公司机构,如果公司同时设有多个执行委员会,则其均可独立代表公司作出决定,开展活动,除非公司章程另有规定。
(四)普通合伙公司
普通合伙公司需两个及以上的自然人或法人作为合伙人共同设立。不同于前述公司类型,普通合伙公司无最低注册资本限制,无准备金要求,无需设立单独的法人团体。合伙人通过订立合伙协议来确定公司名称、注册地址、所从事商业活动等事项。
在普通合伙公司中,所有合伙人均为一般合伙人,有权管理公司事务、以公司的名义开展活动,并以其全部个人财产为公司承担连带责任,公司盈亏应在合伙人之间平均分配。如合伙协议对上述事项另有规定,则从其规定。
(五)有限合伙公司
有限合伙公司需要两个及以上自然人或法人作为合伙人共同建立,其中必须同时包括一般合伙人和有限合伙人。合伙人必须达成合伙协议,并在其中规定公司名称、注册地址、从业活动、公司合伙人名单及类型、有限合伙人出资额度等。
一般合伙人以其全部个人资产为公司承担连带责任,只有一般合伙人有权管理公司并成为其法定代表。根据斯洛伐克商法典规定,任一自然人或者法人不能同时在两家合伙公司中担任一般合伙人。
(六)外国公司分支机构
外国公司如欲在斯洛伐克设立办事处或分支机构,须任命一斯洛伐克公民或持有斯洛伐克临时居住证的外国公民担任经理,并在商业登记处进行登记。欧盟或经合组织成员国公民无需办理临时居住证。
斯洛伐克法律并不限制外国企业的分支机构在斯洛伐克开展活动的类型,但分支机构必须持有贸易执照或者其他授权凭证,并在申请商业注册登记时提交完整的计划活动清单。
三、注册受理机构
斯洛伐克商业登记注册主管部门是各州的法院商业登记处,该机构负责其行政辖区内的商业注册登记。根据行政区划的不同在全国共设有8个该类机构,分别位于:布拉迪斯拉发州、特尔纳瓦州、尼特拉州、特伦钦州、日利纳州、班斯卡比斯特里察州、科希策州和普雷绍夫州。
四、具体注册流程
具体来说注册流程包括:
|
斯洛伐克公司注册流程 |
|
|
提供相关证明及材料 |
首先,企业需要申请出具《无犯罪记录证明》,该证明主要用于申请营业执照;其次,核对公司名称单一性;再次,提交《公司章程》及公证材料。 |
|
营业执照 |
办理标准执照和特别经营许可执照的时间和费用不同。申请人必须在斯洛伐克有永久或临时居所。营业执照发放单位是营业执照局。 |
|
开立银行账户 |
在办理公司注册之前,申办人必须开立银行账户,并存入资本金,。如果是个人独资企业,需要全部一次存入;如果几个股东共同设立公司,没人需要存入其全部资本金份额的30%。 |
|
在地方法院申请注册登记 |
须提交公司注册申请表,所有公司发起人需要在文件上签字,并办理公证,公司注册代码将由注册法院颁布。 |
|
税务登记(所得税及增值税) |
营业额12个月内达到5万欧元的,须进行增值税登记。外国公司在斯洛伐克境内从事经济活动,在开展业务前,必须办理增值税登记;如果公司有雇员,还需办理个人所得税登记。公司所得税和个人所得税可以一并申办登记。 |
|
社会保障登记 |
雇主必须为雇员在当地社会保险公司办理养老、疾病、伤残、失业保险登记和工伤保险登记。雇用超过20名以上雇员的雇主必须每月向社会保障局报告社会保险情况。 |
|
健康医疗保险登记 |
雇主必须根据雇员选择的保险公司为其办理健康医疗保险 |
第五章 外汇法律制度及注意事项
一、概述
斯洛伐克于1995颁布《外汇法》,规定了斯洛伐克外汇管理机构、外汇资产交易与支付体系、外汇持有者的权利与义务、外汇资产的进出口及转移等外汇管理制度。自1995年以来,斯洛伐克多次修改其外汇管理规定,逐步开放外汇、外国证券、外国人购置房地产业务等交易的规定。2004年5月1日,斯洛伐克加入欧盟,之后基于1992年10月4日的《欧洲协定》对其本国《外汇法》进行了多次修订。2009年1月1日,斯洛伐克正式加入欧元区,欧元属于可兑换货币,在贸易项下和资本项下均可自由流通,不存在外汇管制。
二、官方管理机构
斯洛伐克《外汇法》规定,该国外汇管理官方机构为财政部和斯洛伐克国家银行。后者执行居民、非居民外汇监管职能。
财政部执行对政府、政府部委、政府下属基金及政府相关下设机构的外汇监管职能。斯洛伐克国家银行执行不属于财政部监管范围的居民和非居民的外汇监管职能。
受监管的外汇交易包括居民、非居民进行外汇资产交易、房地产交易、国外金融信贷交易、在国外进行投资等与外汇相关的各类交易。
三、外汇交易
在斯洛伐克,外汇汇兑业务是由获得外汇汇兑营业执照的自然人或法人承担,该执照由斯洛伐克国家银行授予并监管。对于违反该法规定者,斯洛伐克国家银行可以采取措施进行纠正,并处以罚款。
该营业执照必须基于书面申请予以发放,且不得转让或继承。
三、外汇交易
在斯洛伐克,外汇汇兑业务是由获得外汇汇兑营业执照的自然人或法人承担,该执照由斯洛伐克国家银行授予并监管。对于违反该法规定者,斯洛伐克国家银行可以采取措施进行纠正,并处以罚款。
该营业执照必须基于书面申请予以发放,且不得转让或继承。
|
|
自然人 |
法人 |
|
申请资格 |
1.适格自然人。具体指未犯过以下罪刑的人:(1)与商事活动有关的罪刑(2)财产罪(3)与管理经营相关的罪刑(4)故意实施的犯罪; 2.18岁以上; 3.具有法律行为能力; 4.接受过完整的中学教育(综合性的或技术性的); 5.实施经许可的活动时所需交涉的自然人必须满足1-4的条件。 |
1.适格法人。具体指未犯过以下罪刑的法人:(1)与商事活动有关的罪刑(2)财产罪(3)与管理经营相关的罪刑(4)故意实施的犯罪; 2.实施经许可的活动时所需交涉的自然人必须满足左栏1-4的条件。 3.法人代表或法人成员必须是适格的自然人。 |
在斯洛伐克,项目资本注入及本息汇出没有限制,外币在当地兑换也没有限制,允许在境外开立账户,但是需要向监管机构报告。斯洛伐克《外汇法》规定,在斯洛伐克注册的外国企业可在斯洛伐克银行开设外汇账户,用于进出口结算,外汇进出需要申报。具体申报表格由斯洛伐克国家银行提供,在其官网(www.nbs.sk)上可以下载。
外汇交易使用欧洲中央银行(ECB)或斯洛伐克国家银行(NBS)在交易日期前确定并公布的会计交易之日的有效汇率折算成欧元。以外币计值的货币性资产和负债,采用资产负债表日的有效汇率折算。采购和出售外币时,使用采购或出售外币时的有效汇率将其兑换成欧元。
在斯洛伐克工作的外国人的合法税后收入可全部转出国外。外汇汇出斯洛伐克无需缴纳特别税金。
总体来说,斯洛伐克的外汇监管制度较为宽松,其监管措施主要体现在向央行报告的义务上。斯洛伐克外汇管理制度有利于降低贸易成本,与欧洲经济一体化、贸易自由化的总体发展趋势是一致的。
四、注意事项
1. 携带现金1万欧元以上出入欧盟外国家需要向斯洛伐克有关部门进行申报。
2. 斯洛伐克国家银行可以根据《外汇法》强制执行存托责任。存托责任是法人和个人为了维持货币稳定,在一定时期内将特定比例的资金存于银行特别账户的责任。只要存托责任存在,具有此种义务的法人和个人不得自由使用该账户的资金,也不得将其使用权转让给其他人。
3. 根据《外汇法》,如果对斯洛伐克的对外偿债能力造成直接且严重的威胁,斯洛伐克政府可以宣布进入外汇管理紧急状态,最多为期三个月。在这种情况下,禁止:(1)本国居民和非本国居民禁止用欧元兑换外汇资产(2)从斯洛伐克向外国付款,包括在银行与其分行之间的资金转移(3)将资金存入海外账户。
4. 此外,如果出现严重威胁斯洛伐克的国内货币余额的情况,则禁止:(1)向非本国居民出售国内证券(2)接受非本国居民的金融信贷(3)非本国居民在国内开设账户或在非本国居民账户中开立存款(4)从国外在银行与其分行之间转拨资金。
第六章 土地法律制度及注意事项
一、概述
在斯洛伐克,与土地相关的法律主要有《民法典》《外汇法》《公寓及非居住房屋所有权法》《土地登记法》等。2004年斯洛伐克加入欧盟后,逐步放开土地管理政策,现已基本向外国法人、自然人开放土地买卖市场,但部分交易领域仍存在限制。
二、不动产所有权制度
斯洛伐克不动产所有权的内容不会因所有权人类型的不同而存在差异,即无论所有权人是本国人、外国人,自然人或是法人,均享有对不动产占有、使用、收益、处分的权利。
(一)所有权分离
通常来说,不动产是指土地以及永久附着在土地上的建筑物。在斯洛伐克,土地以及地上建筑物的所有权相互分离,可以由两个法律主体分别拥有;如土地及地上建筑物所有权归一人所有,则其可以一并转让所有权,也可以分别转让土地及地上建筑物的所有权。
未经授权在他人所有的土地上建造建筑物,土地所有权人可以请求法院判决拆除该违法建筑,并由建造者承担拆除所需费用。如拆除违法建筑缺乏实际意义、不具备可操作性或严重违背效率原则,且土地所有权人同意保留,则法院可判决土地所有权人同时享有地上建筑物的所有权,同时土地所有权人应给予建造者适当的补偿。
(二)共同所有(共有)
同一不动产可能由两个及以上数量的法律主体共有。共有又存在两种形式,即按份共有和共同共有(共同共有只存在于夫妻之间)。
共同共有情况下,须所有共同所有人同意才能处分共有的不动产。按份共有的情况下,共同所有者享有与自己所拥有不动产份额相一致投票权,其进行投票并最终依简单多数原则确定是否以及如何处分共有的不动产;如未能达成简单多数,则共同所有人可请求法院决定如何处分该不动产;在涉及与共有不动产相关的重大问题时,共有人有权请求法院撤销投票结果并作出其他决定。
(三)所有权的取得
取得不动产所有权的方式有很多种,包括转让合同(包括买卖合同、赠与合同等)、继承、法院裁判、特别执行程序以及法律特别规定的其他方式。 例如,斯洛伐克明确规定了不动产所有权的时效取得,只要不动产的实际占有人善意地认为自己是不动产的实际所有人,并一直实际控制该不动产长达十年,那么该实际占有人取得不动产的所有权。
三、登记制度
不动产权,包括所有权,抵押权等权属信息均登记在不动产登记簿上,地方主管部门(不动产代办处)负责办理相关登记以及登记簿的保管。通常情况下,不动产权的设立、变更、消灭均在登记完成时发生效力,权利人有义务确保登记簿记载了不动产及其所有权人的信息,并应在不动产权实际发生、变更、消灭之日起30日内通知地方主管部门,告知其相关事由。
通过签订买卖合同转移不动产的所有权时,需地方主管部门作出登记决定后,买方才能够真正取得该不动产所有权,因而不动产权属登记实质上具备法律效力。权属登记变更需要买卖双方根据合同提出申请,并缴纳66欧元的手续费(如提交电子申请则手续费为33欧元),地方主管部门将在30天内作出决定;如申请人请求加急处理,决定期限将缩短一遍,手续费则涨至266欧元。在产权转让协议符合以下条件的情况下,主管部门应在20天内作出登记决定:(1)以公证书形式存在或经律师认可;(2)不违背地籍证据;(3)进行权属登记的所有程序性条件均已达成。
根据《土地登记法》的规定,不动产登记簿上的权属信息具备公信力和约束力,除非有证据证明登记信息有误。因而,政府并不保证登记簿中记录的所有权确实存在,故购买不动产时应对其过去十年内权属情况进行核准,并充分检查这十年内每一次的所有权变动。购买所有权保险是规避上述风险的常用做法,如果在调查中发现疑点,则应尤其注意风险的规避。
据估计,2017年斯洛伐克将颁布新的《土地登记法》修正案。现已公布的草案突出反映了升级不动产登记体系,缩短权属登记办理时间的必要性和重要性。其提出将建立中央数据系统,主管部门将颁发与传统证书具备同等效力的电子版证书;申请办理权属登记的手续费微涨至70欧元(如提交电子申请则手续费为35欧元),加急情况下的办理期限缩短至10天,手续费降至260欧元。此外,斯洛伐克将采用一种新的产权记录模式,与传统的所有权证书不同,新的记录将包含在一定地域范围内某人拥有的全部不动产的信息,此举将进一步提高房地产市场的透明度。
四、注意事项
(一)林地、农业用地限制
外国公司及自然人可在斯洛伐克境内自由获得不动产,但林地和市区建成区以外面积超过2000平方米的农业用地除外。2004年5月1日起,外国人可以通过继承的方式来获得上述林地和农业用地;属于欧盟成员国公民或持有斯洛伐克暂住证,并在相应土地上经营活动长达三年的人也可突破林地及农用土地的限制。
斯洛伐克现行法则规定,任何外国人,只要其在缔结农用土地所有权转让合同前在相应行政区划内从事过至少三年的农业经营,便有权获得农用土地的所有权,无需考虑其国籍、自然人是否拥有居留权、法人是否拥有办公场所。因此,当外国人符合上述关于农业经营场所和最短持续时间的标准时,其将拥有与斯洛伐克公民同样的获得农业用地所有权的权利,无需在斯洛伐克拥有住所或注册席位。需要注意的是,若某国家不能保证斯洛伐克公民在其境内享有同等的权利,那么其公民及公司将无权在斯洛伐克获得农业用地。
(二)商用房地产的租赁
《非住宅房地产出租及转租法》以及《民法典》对商用房地产的出租和转租进行了规定。商用房地产租赁合同必须以书面形式订立,且必须载明合同标的、目的、标的规模、生效日期以及租金的支付方式,双方当事人可以自由选择是否约定租赁期限以及期限长短。
1、租赁期限
根据租赁期限是否确定,租赁合同可以分为不定期租赁合同和定期租赁合同两类,二者之主要区别在于合同的解除。在未确定租赁期限的情况下,缔约双方均可自由解除租赁合同,除合同另有约定外,主张解除合同的一方应提前三个月告知对方当事人;而在租赁期限确定的情况下,必须要符合法定条件(特殊类型的违约)才能在租赁期限届满前解除合同,虽然法律规定的解除条件较为严苛,适用范围较小,但当事人可以通过在合同中进行约定来扩大解除条件的范围。
2、所有权变动
斯洛伐克并未认可“买卖不破租赁”原则,其《民法典》规定,如租赁期间发生房地产所有权变动,无论合同是否明确约定租赁期限,承租人均有权单方面解除租赁合同。在实际操作中,投资者往往选择运用股票交易结构来进行房地产交易,以规避“买卖破租赁”带来的潜在风险。
第七章 税收法律制度及注意事项
一、概述
斯洛伐克于2004年建立了符合欧盟要求的新税收体系,税率在欧盟成员国中较低。斯洛伐克的税种主要有:海关关税、增值税、企业所得税、个人所得税、消费税(啤酒、葡萄酒、酒精、烟草制品以及矿物油)、市税、汽车税、特别部门监管的特别税、银行税等。与我国有避免双重征税的协定,因此无双重征税。
二、主要税赋和税率
(一)海关关税
斯洛伐克执行欧盟的统一关税税则。海关关税税率分为普通税率、最惠国税率(协定税率)和普惠制税率。欧盟同中欧自由贸易协定成员国、土耳其等国家签有关税减免协定,相互提供关税减免。斯洛伐克与欧盟成员国之间的进出口产品享受零关税,但出口商需提供交货核对证明。非欧盟成员国出口货物至斯洛伐克,关税根据商品价值按照欧盟共同关税税率征收,制成品平均关税为4.2%,纺织服装和食品平均关税较高,约17.2%。关税缴纳可查询:ec.europa.eu/taxation_customs/business/calculation-customs-duties_en
(二)增值税
斯洛伐克增值税税法与欧盟第六号增值税指令(77/388/EEC)保持一致。其中:
1.登记和注销登记
在斯洛伐克注册或在斯洛伐克发生商业活动的机构,如12个月内收入累计超过49,790欧元,需进行增值税登记。此外,以下团体及个人也需要进行增值税登记:通过销售合同营业的单位和个人;在斯洛伐克进行经济活动的外国团体;在斯洛伐克进行远程销售,销售对象非斯洛伐克增值税登记对象,年总销售额超过49,790万欧元;在斯洛伐克远程销售个人消费品,属于消费税课税对象者,需要在年总销售额达到35,000欧元之前进行登记;不属于增值税登记对象但在一个年度内从其他欧盟国家获取产品超过1.4万欧元者
以下情况可以注销增值税登记:纳税人已经停止需要缴纳增值税相关经济活动;在12个月内总销售额低于5万欧元的;外国企业停止远程销售活动,且供货总额连续12个月或1个年度未达到5万欧元的;因从欧盟其他国家进口货物进行登记后,连续12个月进口额低于1.4万欧元。
2.税率
2011年1月1日,斯洛伐克政府将增值税税率由19%上调至20%,医疗、医疗生产、制造生产、书籍和音乐录制等产品及经济活动为10%。出口商品不扣税。征收范围涉及斯洛伐克境内的货物和服务贸易以及进口商品和服务。进口增值税可查询:ec.europa.eu/taxation_customs/business/vat_en
3.增值税退税
法人和自然人申请退税的条件如下:在斯洛伐克设有注册办公机构、分支机构,并被批准从事经营活动;出口的货物和服务,即从斯洛伐克境外为出口而进口的货物;在报税期内,申请退税人没有出售的已纳税的货物和服务。在一个年度内, 当提供的应税货物和服务金额达到50欧元,纳税人可以向布拉迪斯拉发税务局提出退税申请。退税申请只能在上一年度过后6个月内提交。如果退税申请金额超过265欧元,并且连续3个月提出退税申请,退税申请可以在年度结束前提交。如果退税申请被批准,退税款在填表后6个月内到账。
(三)企业所得税
在斯境内获得的收入须缴纳企业所得税。需要缴纳企业所得税的外国公司是在斯设有分支机构或固定经营场所,或须代扣代缴在斯洛伐克境内收入所得税的外国公司。避免双重征税通过两国政府间避免双重征税协定解决。中斯两国签有政府间避免双重征税协定。
纳税人应当在获得在斯开展业务的许可的月份之后一个月的月底前向税务机关登记。此外,纳税人应在发生变更的月份之后一个月的月底前通知税务机关登记变更。
非本国企业只需对从斯洛伐克获得的收入缴税,税收规定一般与本国企业适用规定相同。非本国企业需缴纳19%的代扣所得税(除非基于税收条约予以免除);如果该企业原所在国与斯洛伐克之间无条约往来(如不在斯洛伐克财政部发布的“白名单”上的国家),该企业需缴纳35%的所得税。
自2017年起,企业所得税税率由原来的22%降至21%。取消由企业股利支付的强制健康险;对企业作为利润分配的股利征收7%的股利税。新成立的公司可以免缴企业所得税10年。
自2014年1月1日起,企业即便在亏损状态也需承担最小企业税(即所谓的企业牌照税)。根据不同的情况,企业需承担480-2,880欧元不等的最小企业税,此项规定将于2017年结束后终止施行。
|
公司形式 |
税收待遇 |
税率 |
|
普通合伙企业 |
所得税税基基于合伙人层级计算,然后转移到每一位合伙人;税负由合伙人个人承担。 |
19%/25%或者21% |
|
有限合伙企业 |
归属于普通合伙人的所得税税基部分转移给普通合伙人;税负由每个普通合伙人承担。 |
19%/25%或者21% |
|
有限责任公司 |
非透明,2004-2016年之间股利不计入应税所得,自2017年1月1日起获得的股利计入应纳所得。 |
21% |
|
股份公司 |
非透明, 2004-2016年之间股利不计入应税所得,自2017年1月1日起获得的股利计入应纳所得。 |
21% |
|
简易股份公司 |
非透明,股利属于应税所得。 |
21% |
|
一人公司 |
一人股东承担纳税义务。 |
19%/25% |
对于从2004年1月1日起支付的利润派息,股东不承担赋税义务。如果是在2013年12月31日之后分发的其他股利则须21%的纳税标准纳税。
对参保证书、某些债券、凭单和投资券的收入以及银行存款和现有账户的利息一般征收19%的预扣税。7%的预扣税适用于国内公司向个人股东支付的从2017年1月1日起所产生利润的股息。
纳税人必须在企业所得税申报单中计算到期的应纳税额。填写申报单的截止日期是在税期结束后的第三个月底。截止日期可能会延长最多3个月或6个月(如果纳税人的一部分税基由外国来源收入组成)。
一般情况下,在获取,确保和维持应纳税额过程中所产生的费用,可以全额扣除,除非被列为不可扣除项目或只能扣除法律规定的限额。
在斯洛伐克,对一些非传统行业的企业要求其承担特别税负,比如银行业和保险业。自2012年1月1日起,斯洛伐克的银行以及在斯洛伐克经营的国外银行分行,需要承担银行税,2017-2020年之间每年需缴纳0.2%的税负,从2021年起,税率将改为零。保险业,对在斯洛伐克经营的保险公司所有形式的非人寿保险征收特别征费,征收部分为所收保险费的8%。该规定自2017年1月1日起施行,适用于2016年12月31日以后缔结的保险合同。
(四)个人所得税
下列人员被认为是斯洛伐克纳税居民:有证件证明在斯洛伐克拥有永久居所(具有斯洛伐克国籍),或者在斯洛伐克有居留权(在斯洛伐克旅居),在斯洛伐克12个连续月内累计时间或连续停留时间超过183天的。
非斯洛伐克纳税居民是指不符合上述条件,但在斯洛伐克境内获得收入者。斯洛伐克纳税居民在世界范围内的全部收入须缴纳个人所得税,避免双重征税协定或斯洛伐克法律有规定的例外。非斯洛伐克纳税居民只缴纳在斯洛伐克境内收入的个人所得税。
纳税范围:工资收入、投资收入、经营企业受益或个人经营收益、利息收入、特殊许可费、租赁或买卖在斯洛伐克的财产,以及通过博彩获得的收益。
具体而言,个人所得税税率分为两档:19%和25%。按照2016年标准,年收入(不包括资本利得)不超过35022.31欧元,适用19%税率;年收入(不超过资本利得)超过35022.31欧元,其个人所得税自19%提高至25%。资本收益需缴纳19%的单一税率。2017年1月1日之后的股息收益需缴纳7%的税负,除非另有条约规定(从非缔约国获得的股息收入需缴纳35%的税负)。企业在给员工下发工资后5天内应将员工的个人所得税从工资中扣除并缴纳至税务部门。在斯洛伐克境内未在12个连续月内待满183天获得的雇用工资免缴税,但此项例外不适用于艺术家、运动员的相关活动收入或通过某永久性建筑的收入。
个人免税额只适用于工资、商业活动和其他独立收入活动。2017年,合计年收入不足19,809欧元的,个人免税额为3,803.33欧元;合计年收入大于19,809欧元的,个人免税额为8755.58欧元减去总收入的四分之一。如果合计年收入大于35,022.31欧元,则不可以申请个人免税额。
(五)消费税
消费税的征收对象包括:烟草制品、酒类、矿物油、电力、煤炭、天然气、烟草等。具体规定参见:www.finance.gov.sk/en/Default.aspx?CatID=356
(六)市税
1.土地税
斯洛伐克法律规定,在斯洛伐克登记的土地所有人需缴纳土地税。土地税涉及耕地、草地、花园、森林、鱼塘、建筑用地等。外交用途、社会或宗教组织、或未开发的林地等非商业经营用途的土地免征土地税。土地登记的所有者、国有土地的管理者或者土地承租人负责缴纳土地税。如果土地所有者不明确,由土地的实际使用者缴纳土地税。土地税按税基的0.25%征收。
2.建筑税
根据斯洛伐克法律规定,地上和地下建筑物均需缴纳建筑税。国家、地方政府、学校、科研机构、宗教组织等非盈利性机构免缴建筑税。新建的家庭住房免征15年的建筑税,文物保护建筑改建成住房的,免征15年建筑税。建筑税税率由各地方政府自行决定,根据建筑物以平方米为单位计量的面积计征。
(七)汽车税
L,M,N和O类别的摩托车和拖车,如果在斯洛伐克境内登记并用于商事,则需缴税。
(八)银行税
自2012年1月1日起,斯洛伐克银行和在斯洛伐克经营的按照银行专门法规设立的外国银行分行,须缴纳银行税。从2017年到2020年,每年0.2%的税率不会更改。从2021年开始,税率将变为零。
(九)其他
自2004年1月1日起,取消遗产税、赠与税。自2005年1月1日起,取消房地产交易税。
三、注意事项
斯洛伐克税法领域改动较为频繁,需及时关注斯洛伐克财政部官网发布的法案或公告www.finance.gov.sk。
各税种注意事项详见上述。
第八章 劳动法律制度及注意事项
一、概述
《劳动法》(Act No. 2/1991)《社会保险法》(Act No. 461/2003)《劳动监管法》(Act No. 125/2006)《最低工资法》(Act No. 663/2007)以及其他众多法案和部门规章共同调整劳资关系,构成了斯洛伐克的劳动法律制度。
隶属于斯洛伐克劳动、社会事务与家庭部(the Ministry of Labour, Social Affairs and Family)的国家劳动监察局(the National Labour Inspectorate)是主要的劳动法执行机关,其在各州设有地区办公室,办公室具体负责当地相关事务。斯劳动、社会事务及家庭部中央办公室及其地方办公室也在劳动法执行体系中扮演重要角色,它们有责任帮助求职者取得职业资格并找到一份合适的工作。斯公共卫生部门设有相关单位负责对劳动者所处的工作环境进行监督,确保劳动者的安全和健康。
在斯洛伐克,劳动相关争议可以通过诉讼途径解决。2016年7月1日新的《民事诉讼法》生效后,仅有8所地方法院保留有劳动争议案件的管辖权。
二、劳动合同
斯《非法劳动及用工法案》(Act No. 82/2005)的规定,雇主与劳动者之间必须签订书面劳动合同。合同应包括工作内容、工作地点、起始时间以及工作报酬等条款,如劳资双方通过集体劳资谈判就工作报酬、工作时长、假期安排、通知期限等事项达成合意,则具体劳动合同中无需包含这些事项。
(一)合同期限
根据合同中是否包含明确的期限,可以将劳动合同分为定期劳动合同和不定期劳动合同两种,《劳动法》对定期劳动合同订立作了较为严格的规定。
订立定期劳动合同时,须在合同正文中明确雇佣劳动的起止时间,工作内容与性质,否则推定该合同为不定期劳动合同。定期劳动合同最长合同期限为两年,两年之内,双方可延长合同期限或重新订立定期劳动合同,但一共不能超过两次,且定期劳动关系持续的总时间不超过两年。《劳动法》第48条第4款明确规定了4种不受上述两年期限的特殊情况,临时工作机构的派遣的临时雇员亦不受上述期限限制。
(二)合同关系终止
解除劳动合同导致劳动关系终止,在斯洛伐克,解除劳动合同的方式有四种:
1、双方协议解除
2、单方即时解除
特殊情况下,雇主有权单方即时解除劳动合同,但该单方解除权需在雇主或者解除事由之日起两个月内、解除事由出现之日起一年内行使,否则该解除权消灭。
3、试用期内解除
在试用期内,雇主和员工均有终止劳动关系的自由,主动解除劳动合同一方的当事人需在试用期结束三日前以书面的形式通知对方当事人。
4、通知
雇主和员工均可以书面通知的方式解除劳动合同,两者解除合同的区别在于,员工可以任何理由甚至无理由解除合同,而雇主只能在《劳动法》明确规定的情况下以通知的方式解除合同。
雇主可以通知的方式解除劳动合同的情形包括:
(1)雇主的全部或部分业务清盘或者办公地点迁移,员工不同意改变工作地点;
(2)雇主经营规模、技术设备变化导致员工赘余,为提高工作效率而削减员工数量,或因其他组织性变化而需要裁员;
(3)员工持续轻微地违反工作纪律,在被解雇前6个月内得到警告并知悉被解雇的可能性;
(4)员工工作成果无法达到要求,且在被解雇前六个月内得到书面警告,警告后其工作成果仍无法达到工作要求。
除解除劳动合同外,劳动关系终止的情形还包括:
(1)定期劳动合同,期限届满,劳动关系自动终止;
(2)劳动者非斯洛伐克公民,其临时居住许可届满时,劳动关系自动终止。
(三)特殊合同类型
除上述劳动合同外,《劳动法》223-228条还规定了三种特殊类型的劳动合同:
1、工作绩效合同
如预计一年内工作时间不会超过350小时,则可以签订工作绩效合同,该合同最长期限为一年。
2、事项合同
如预计每周工作时间不超过10小时,则可签订事项合同,该合同最长期限为一年。
3、学生临时工作合同
只有26周岁以下的学生才能够与雇主订立学生临时工作合同,该合同类型要求每周工作时间不超过20小时,最长期限为1年。
三、员工代表组织
斯洛伐克《劳动法》第十节“员工参与”(Part 10 -Participation of employees)对用员工代表组织进行了规定。无论用人单位规模大小,员工数量多少,用人单位均不承担设立员工代表组织的义务,成立劳动者代表组织是员工自由选择的结果。
(一)组织类型
斯《劳动法》明确规定了三种员工代表组织类型,分别是工会(trade union)、劳资协议会(works council)、员工受托人(employee’s trustee)。此外,还有专门负责监督工作场所安全状况的相关代表组织,由于此类组织的职能仅限于工作安全保护,故不赘述。
1、工会
工会是员工代表组织中最重要的类型,也是唯一有权与雇主进行劳资谈判并签订集体劳资协议(collective bargaining agreement,下称CBA)的组织。同一企业中可以有多个工会并存,但劳资协议会、员工受托人均只能有一个。如企业中存在多个工会,那么这些工会应联合与雇主进行谈判,否则规模最大的工会与雇主达成的CBA将对所有员工生效。
为保护员工的经济和社会利益,斯《宪法》明确赋予员工成立工会的权利。工会成立于具体的企业之外,只要内政部完成登记即可。《社团权利法案》规定,需要至少三名员工共同登记设立公会,其中至少一人年满18周岁,所有人都年满15周岁。公会登记成立后,员工需将公会的成立以及人员组成告知用人单位。
工会拥有独立的法人地位,具备责任能力和行为能力。尽管所有公会都具备一定的自治权和影响力,但其间仍存在较大差别。KOZ是斯洛伐克最主要的工会,其由37个不同行业的员工组织共同组成,几乎覆盖了所有雇佣劳动领域。
2、劳资协议会
如企业拥有50名员工,那么员工们可以通过投票选举产生代表组成劳资协议会,劳资协议会代表全体员工,员工的工会归属不影响劳资协议会的代表能力。代表人数根据企业的员工总数确定,一家拥有50-100名员工的企业至少要三名代表组成劳资协议会。
3、员工受托人
当企业员工人数不足50人时,员工们可选出员工受托人以维护权益。
(二)组织权利
根据《劳动法》的规定,员工代表组织主要拥有以下三项权利:
1、知情权
员工代表组织对单位的经济金融状况以及预期业务发展享有知情权,上述信息须在合适的时间,以合理的方式提供给员工代表组织。员工们有权对这些信息以及企业将要做出的决定进行回应,也可以提出自己的建议。
2、对话与共同决策权
在面临重大情况或重要决定时,雇主有义务与员工进行对话,某些特殊情况下,雇主必须获得员工代表的同意才能采取行动。《劳动法》明确列举了上述特殊情况,劳资双方可以通过CBA扩大“特殊情况”的范围。
3、监督权
员工代表组织有权检查工作场所的健康和安全保护情况以及工作条件,并监督相关法律规定的执行情况,包括补偿金支付、个人资料保护以及其他CBA中规定的雇主义务。
四、解雇与离职
(一)解雇事由
雇主只有在以下特定情形出现时才能解雇员工:
(1)雇主的全部或部分业务清盘或者办公地点迁移,员工不同意改变工作地点;
(2)雇主经营规模、技术设备变化导致员工赘余,为提高工作效率而削减员工数量,或因其他组织性变化而需要裁员;
(3)从医疗健康状况角度考虑,员工将长期失去从事现工作的能力,或因职业病、职业病风险无法继续工作,或已达到法律规定的最大暴露量;
(4)员工不符合法律规定的议定工作的先决条件,或不符合《劳动法》规定的要求,不符合雇主过错要求,正确执行雇主在其内部规定中确定的商定工作,或以不满意的方式进行工作任务,而在过去六个月内,雇主向雇员提供了书面通知,要求补救这种表现不佳,员工没有补救 在合理的时间内;
(5)与雇主立即终止雇用的雇员相关的原因存在,或者可能会因为较不严重的违纪行为而终止雇用。 如果员工在过去六个月内以书面形式通知雇主终止雇用的可能性,则可以以较不严重的违纪行为为由向雇员发出通知。
(二)解雇方式
《劳动法》规定,雇主解雇员工,需向员工发出书面解雇通知,解雇通知在员工收到后生效,雇主无权以付款行为替代书面解雇通知。如某员工被判故意犯罪,或被发现严重违反工作纪律,雇主有权即时解雇该员工,无需发送书面解雇通知,该权利需在雇主获知解雇事由两个月,解雇事由出现一年之内行使。
雇主解雇员工前必须与员工代表组织进行谈判,未经谈判作出的解雇决定无效。雇主在作出解雇决定前需向员工代表组织发出解雇谈判申请,代表组织有义务在收到申请后尽快与雇主就相关事宜进行谈判。如以书面通知解雇员工,代表组织应在收到申请之日起七个工作日内进行谈判;如即时解雇员工,代表组织应在收到申请之日起两个工作日内进行谈判;超过上述期限,即使未进行谈判,亦视为谈判已经发生。
(三)集中裁员
《劳动法》第47条对集中裁员(mass termination)进行了规定。大规模裁员是指出于员工自身以外的原因,三十天内解雇下述员工的情况:
(1)通常有20-100名员工的企业,至少解雇10人;
(2)通常有100-300名员工的企业,至少解雇10%的员工;
(3)通常有300名以上员工的企业,至少解雇30人。
在进行集中裁员之前,雇主有义务与代表组织谈判,讨论不进行裁员、减小裁员规模的可能性以及减轻裁员负面影响的措施,并就相关事项达成协议。雇主必须将下列信息以书面形式提交给代表组织:
(1)集中裁员的原因;
(2)被裁员工的数量和人员结构;
(3)全体受雇员工的数量与人员结构;
(4)集中裁员的时间段;
(5)选择被裁员工的标准。
此外,在正式裁员之前,雇主还有义务将被裁人员的姓名、永久居住地址等信息以书面形式提供给劳动、社会与家庭事务办公室,以预防可能因裁员而出现的问题。
如果雇主违背上述义务进行裁员,那么被裁员工有权利请求雇主支付数额至少为其平均收入两倍的工资补偿。
(四)离职金
《劳动法》第76条对离职金作出了相关规定,如员工收到劳动合同终止的通知,且终止事由为用人单位撤销、搬迁、裁员或其自身的健康问题,那么其离职金至少为:
(1)平均一个月的工资,如劳动关系持续2-5年;
(2)平均两个月的工资,如劳动关系持续5-10年;
(3)平均三个月的工资,如劳动关系持续10-20年;
(4)平均四个月的工资,如劳动关系长达20年。
如果双方合意解除劳动合同,那么雇员离职金至少为:
(1)平均一个月的工资,如劳动关系持续2年;
(2)平均两个月的工资,如劳动关系持续2-5年;
(3)平均三个月的工资,如劳动关系持续5-10年;
(4)平均四个月的工资,如劳动关系持续10-20年;
(5)平均五个月的工资,如劳动关系长达20年。
五、注意事项
(一)试用期
法律规定,试用期必须在书面劳动合同中列明,否则无效;定期劳动合同不适用试用期条款;试用期最长不得超过3个月,特殊管理岗位试用期最长不得超过6个月。如员工在试用期间造成工作障碍,则试用期可适当延长,这也是《劳动法》规定唯一可延长试用期的情形。试用期间,双方均可自由终止劳动合同,且通常情况下,合同终止通知应在试用期结束三天前送达对方当事人。
(二)税收与保险
斯洛伐克按照两种税率征收所得税:年收入35022.31欧元以下,按照19%的税率征收所得税;年收入超过35022.31的部分按照25%的税率征收。此外,雇主还需要负担社会保险、医疗保险等强制性支出:
|
|
雇员负担比例 |
雇主负担比例 |
最高月度评估基准 |
|
医疗保险 |
1.40% |
1.40% |
6181欧元 |
|
养恤金供款 |
4.00% |
14.00% |
6181欧元 |
|
伤残保险 |
3.00% |
3.00% |
6181欧元 |
|
失业保险 |
1.00% |
1.00% |
6181欧元 |
|
保证基金 |
- |
0.25% |
6181欧元 |
|
意外保险 |
- |
0.80% |
不限 |
|
准备金 |
- |
4.75% |
6181欧元 |
|
健康保险 |
4.00% |
10.00% |
不限 |
|
总计 |
13.40% |
35.20% |
|
(三)工时与假期
1、工时限制
根据《劳动法》第85条的规定,员工每周正常工作时间不能超过40小时,每24小时中正常工作时间不超过8小时。雇主有权要求员工加班工作,但每年度最多不能超过150小时;雇主还可与员工协商加班,协商加班工作时长每年度最多不能超过250小时,即每年度员工加班总时长不能超过400小时。下属加班工作时间不计入上述加班时长:
(1)补偿额外假期加班工作;
(2)紧急维修工作或其他预防紧急风险的工作;
(3)法律明确规定的紧急情况。
此外,《劳动法》还对在危险环境中工作的青少年、医护人员作出特别规定,他们中仅有部分人可以加班工作,其他人法律明确禁止加班。
2、加班费
《劳动法》第121条规定,员工加班工作有权请求雇主支付加班费。通常情况下,加班费按照平均时薪的125%计,特殊危险工种加班费按照平均时薪的135%计。劳资协议(CBA)通常能够为员工争取到较《劳动法》规定比例更高的加班费。
某些情况下,劳资双方可以达成书面协议,规定加班费已经包含在工资当中,但其能够覆盖的加班时长仅为150小时。一旦劳资双方达成上述协议,则受雇方无权就约定的加班时长申请加班费或假期补偿。此类协议可适用的情形包括:
(1)受公司法定机构直接管理的经理或作为公司法定机构成员的经理;
(2)受上述经理直接领导的经理;
(3)进行概念性、系统性、创造性、方法性活动,管理,组织或协调复杂事务的员工
除上述特殊情况外,员工无权提前放弃法定或合同约定的加班补偿请求权,关于请求权放弃的约定是无效的。
3、带薪年假(劳动法第103条)
斯洛伐克法定年假为4周(20天),33岁及以上的员员工法定年假为5周。与雇主签订劳动合同,并在一年内至少工作60天的员工有权请求休年假,年假天数依工作天数按比例计算。《劳动法》同时允许实践中通过劳资协议或具体劳动合同增加带薪年假天数。
第九章 环境法律制度及注意事项
(一)试用期
法律规定,试用期必须在书面劳动合同中列明,否则无效;定期劳动合同不适用试用期条款;试用期最长不得超过3个月,特殊管理岗位试用期最长不得超过6个月。如员工在试用期间造成工作障碍,则试用期可适当延长,这也是《劳动法》规定唯一可延长试用期的情形。试用期间,双方均可自由终止劳动合同,且通常情况下,合同终止通知应在试用期结束三天前送达对方当事人。
(二)税收与保险
斯洛伐克按照两种税率征收所得税:年收入35022.31欧元以下,按照19%的税率征收所得税;年收入超过35022.31的部分按照25%的税率征收。此外,雇主还需要负担社会保险、医疗保险等强制性支出:
|
|
雇员负担比例 |
雇主负担比例 |
最高月度评估基准 |
|
医疗保险 |
1.40% |
1.40% |
6181欧元 |
|
养恤金供款 |
4.00% |
14.00% |
6181欧元 |
|
伤残保险 |
3.00% |
3.00% |
6181欧元 |
|
失业保险 |
1.00% |
1.00% |
6181欧元 |
|
保证基金 |
- |
0.25% |
6181欧元 |
|
意外保险 |
- |
0.80% |
不限 |
|
准备金 |
- |
4.75% |
6181欧元 |
|
健康保险 |
4.00% |
10.00% |
不限 |
|
总计 |
13.40% |
35.20% |
|
(三)工时与假期
1、工时限制
根据《劳动法》第85条的规定,员工每周正常工作时间不能超过40小时,每24小时中正常工作时间不超过8小时。雇主有权要求员工加班工作,但每年度最多不能超过150小时;雇主还可与员工协商加班,协商加班工作时长每年度最多不能超过250小时,即每年度员工加班总时长不能超过400小时。下属加班工作时间不计入上述加班时长:
(1)补偿额外假期加班工作;
(2)紧急维修工作或其他预防紧急风险的工作;
(3)法律明确规定的紧急情况。
此外,《劳动法》还对在危险环境中工作的青少年、医护人员作出特别规定,他们中仅有部分人可以加班工作,其他人法律明确禁止加班。
2、加班费
《劳动法》第121条规定,员工加班工作有权请求雇主支付加班费。通常情况下,加班费按照平均时薪的125%计,特殊危险工种加班费按照平均时薪的135%计。劳资协议(CBA)通常能够为员工争取到较《劳动法》规定比例更高的加班费。
某些情况下,劳资双方可以达成书面协议,规定加班费已经包含在工资当中,但其能够覆盖的加班时长仅为150小时。一旦劳资双方达成上述协议,则受雇方无权就约定的加班时长申请加班费或假期补偿。此类协议可适用的情形包括:
(1)受公司法定机构直接管理的经理或作为公司法定机构成员的经理;
(2)受上述经理直接领导的经理;
(3)进行概念性、系统性、创造性、方法性活动,管理,组织或协调复杂事务的员工
除上述特殊情况外,员工无权提前放弃法定或合同约定的加班补偿请求权,关于请求权放弃的约定是无效的。
3、带薪年假(劳动法第103条)
斯洛伐克法定年假为4周(20天),33岁及以上的员员工法定年假为5周。与雇主签订劳动合同,并在一年内至少工作60天的员工有权请求休年假,年假天数依工作天数按比例计算。《劳动法》同时允许实践中通过劳资协议或具体劳动合同增加带薪年假天数。
一、概述
斯洛伐克有关环境保护的规定见于众多法律规定。《斯洛伐克共和国宪法》将“保护环境和文化遗产的权利”规定为一项基本权利。《斯洛伐克民法典》规定,每个人应尽力避免其行为损害健康,破坏财产、自然及环境。《斯洛伐克环境法》是斯洛伐克有关环境保护的框架性法律,规定了基本的环境保护要求和责任。针对不同的环境领域,斯洛伐克还制定了一些专门的环境法规,如《空气法》《空气污染费法》《水法》《废物法》《废物堆放处收费法》等。
二、环境法律制度
斯洛伐克有关环境保护的法律制度主要包括环境影响评价制度、环境许可制度、水污染监管制度、大气污染监管制度、废弃物监管制度、土地污染治理制度等。
(一)环境影响评价制度
《环境影响评价法》规定了需要进行环境影响评价的项目(包括项目变更),以及申请人必须接受严格苛刻的环境影响评估程序情形。根据《环境影响评价法》,建筑主管机关在未征询斯洛伐克环境部意见前,不得发布分区决定,不得颁发试工许可证或使用许可证。
(二)环境许可制度
斯洛伐克《第245/2003号综合污染预防和控制法案》(简称IPPC法案)建立了预防和减少各类工业活动污染的制度。IPPC法案规定了经营者在以下不同工业领域应履行的义务:(1)大气污染;(2)水污染;(3)土壤污染;(4)废弃物源头限制;(5)废弃物清理。
(三)水污染监管制度
水污染监管制度的主要见于《第364/2004号水法》(Act No. 364/2004 Coll. on Water)。 此外,环境部第100/2005号法令也包括了一些水保护的规定。《水法》规定,对水有“特殊用途”的应申请特别许可证。《水法》还列出了一系列禁止的活动,并规定了相关人员履行的义务。
(四)大气污染监管制度
大气污染监管制度主要见于《第137/2010号大气法》。《大气法》适用于所有大气污染源,包括技术部门、仓库和原材料。《大气法》规定,生产和进口环境部发布的特殊清单中的机械设备,建造焚化炉或相关设备等,应经有关国家环境监管部门同意。未经许可构成违法行为,并可能导致罚款。
(五)废弃物监管制度
废弃物管理制度主要见于《第223/2001号废弃物法》。从事《废弃物法》列明的废弃物相关活动的,应当经过有关国家主管机关同意,获得有关国家主管机关的授权,或由有关国家主管机关作出声明。《废弃物法》还规定了禁止从事的活动。
(六)土地污染治理制度
2007年9月1日之后,土地污染的主要法律规范是《第359/2007号环境损害预防和补救法》(简称《预防法》)。《预防法》适用于由收集、运输或处置废物等一系列活动造成的环境损害或威胁。除了某些例外情形,《预防法》以污染者负担原则为依据划分土地治理的责任。
三、注意事项
1.在斯洛伐克开展可能影响环境的业务活动前,应进行环境影响评价并向有关环境主管部门申请环境许可证。环境许可证分为综合环境许可证和特定类型许可证,特定类型许可证按照《水法》《大气法》《废弃物法》等特定法律的规定进行申请。
2.在斯洛伐克购买资产和收购股权时,买受人可能需要对收购的资产或公司承担环境责任。如果未提供某些信息,买受人有权提出赔偿损失的要求。不论是在资产收购还是股权转让中都推荐进行环境尽职调查。
3.企业可开展自愿性环境审计,以确保公司参与欧盟生态管理和审计计划。审计必须由有资格的评估者,或在环境部登记的合格个人或法人实体进行。
4.企业需要缴纳的环境税费与企业排放的环境污染物相关,按特殊法规的规定收取。常见的环境税费有城市垃圾费、大气污染费等。
第十章 知识产权法律制度及注意事项
一、概述
根据斯洛伐克法律,知识产权可以分为两种:①工业产权;②著作权(包括相关权利)。
工业产权包括技术创新成果保护(专利和实用新型)、工业品外观设计保护(工业设计)、标记权(商标和地理标记)及半导体产品拓扑图保护。斯洛伐克知识产权法保护本国、国际与欧洲共同体的知识产权,且与国际标准和欧盟法律一致。
斯洛伐克是所有主要国际条约的缔约国,如《商标国际注册马德里协定》以及相关议定书,和《保护工业产权巴黎公约》。
斯洛伐克的相关商标权利适用《商标法》以及相应的欧盟法规和国际条约。国内、国际和欧洲共同体商标可在斯洛伐克工业产权局申请。
外观设计权利适用《斯洛伐克外观设计法》,该法与欧盟法律完全一致。外观设计应向外观设计注册局提交外观设计申请表申请注册。
根据《斯洛伐克专利法》规定,若发明满足应给予保护的法定条件,则应授予发明专利。
《著作权法》规范著作权及相关权利(例如,表演者权、录音制品制作者权、广播公司的权利以及数据库作者的特别权利),并与欧盟相关的知识产权法律及其执行的相关法律相一致。著作权可适用于文学作品或其他艺术作品或科学作品,这些作品是出于作者自身灵感创作出的独特性成果。著作权的保护是非正式的,对著作权的保护无须满足正式的必要条件。
二、专利申请
(一)概况
斯洛伐克工业产权局(以下简称“工业产权局”)负责向所有技术领域的具有创造性和工业实用性的新型发明授予专利。但如果是动物品种,尤其是创造动植物的生物过程和克隆人类的过程,则不授予相关专利。
注册专利首先应向工业产权局提交专利注册申请。注册申请中若有任何或至少一项实用专利申请,则该申请必须包含法律规定的细节。例如对发明、摘要及图纸的描述。申请注册的专利可仅包含一项发明,亦可包含一组发明。为一组发明申请专利的,该组发明应互相关联,共同构建了一个发明构思。申请中应对该发明进行清晰完整的描述与解释,以便专业人士进行审核。
工业产权局有义务对专利注册申请进行初步审查,若审查符合条件,则应在官方公报上公布该申请。申请公布之后,任何人均可就申请内容是否具备授予专利条件向工业产权局提出异议。工业产权局在后续的实质性审查中必须考虑到上述异议。若专利注册申请符合法律规定的条件,并且申请人支付管理费用,则工业产权局向申请人授予专利,申请人即成为专利所有人。
专利有效期为20年,自提交专利申请之日起算。
专利所有者对该发明有以下排他性权利,包括:开发该专利发明、许可开发该项发明、将该专利权转让给其他人或质押该专利权。
(二)管理机构
负责专利管理的部门为斯洛伐克工业产权局。该局负责发明、实用新型及外观设计专利的授予与管理。联系方式如下:
电话:00421 48/4300 131
传真:00421 48/4300 350
电邮:infocentrum@indprop.gov.sk
网址:www.indprop.gov.sk
(三)申请专利所需文件
1.专利申请表
2.说明书:说明书应当对专利做出清楚、完整的说明,以所属技术领域的技术人员能够实现为准
3.权利要求书:权利要求书应当以说明书为依据说明专利的技术特征,清楚、简要地表述请求专利保护的范围
4.说明书附图:说明书附图是专利申请的必要文件。专利申请如有必要也应当提交附图。附图应当使用绘图工具和黑色墨水绘制,不以涂改或涂擦
5.说明书摘要及摘要附图
(四)申请专利途径
可以通过两种途径:直接制或代理制。直接制是指申请人自备申请文件,直接邮寄或递交到斯洛伐克工业产权局专利处。代理制是指申请人委托专利代理机构、公证处以及商务律师办理申请手续,名单可在下列网址查询:www.patentattorneys.sk。
三、商标注册
(一)概况
若某标记能将一企业的商品和服务区别于其他企业的商品或服务,且能够由图形代表,并包含文字、人名、字母、数字、图案、商品形状或包装成为上述要素的组合,即可申请商标注册。但有些标记不能被注册为商标,比如,该标记同其他商标申请人或商标权人已经注册的商标相同,且代表的商品或服务均相同。
商标的注册需以申请人提交的注册申请为基础。商标注册申请应载有法律规定的细节,如所采用标志的用词及意义,以及该标志所代表的商品或服务清单。工业产权局负责审核商标注册申请是否符合斯洛伐克法律所规定的条件,若符合,则在官方公报上公布该申请。自申请公布之日起3个月内,第三方可对该商标注册申请提出异议。通常,若无人提出异议或异议被拒绝,则工业产权局会将该标志注册为商标。
注册商标的有效期为10年,自提交申请之日起算。
商标权人对注册商标的商品和服务享有独占使用权。商标权人有权在其商标上使用®标志。
(二)管理机构
斯洛伐克工业产权局负责商标的注册与管理。该机构的联系方式入席:
电话:00421 48/4300 131
传真:00421 48/4300 350
电邮:infocentrum@indprop.gov.sk
(三)申请注册商标所需文件
1.注册商标申请表(可以到www.indprop.gov.sk下载)
2.提供商标图样
3.提供营业执照复印件一份
4.提供申请商标在斯洛伐克及在本国的首次使用时间,所提供的时间应力求准确
5.如果申请的商标已在国内取得注册,应提供申请注册商标的国内注册证复印件
(四)申请注册商标途径
可以通过两种途径:直接制或代理制。直接制是指申请人自备申请文件,直接邮寄或递交到斯洛伐克工业产权局商标处。代理制是指申请人委托专利代理机构、公证处以及商务律师办理申请手续,名单可在下列网址查询:www.patentattorneys.sk
(五)注册商标程序
1.注册准备:注册方式选择;商标在先注册权利的查询工作;申请商标资料的准备
2.申请注册:按商品与服务分类申请;商标申请日的确定
3.商标审查
4.初审公告
5.注册公告
6.领取商标注册证
(六)通过马德里体系在欧盟注册商标
根据《商标国际注册马德里协定》,申请人可以向位于西班牙阿里根特市的内部市场协调局(OHIM)申请欧盟注册商标,经核准注册后可在欧盟成员国受到保护,不需再向每个国家分别申请。申请人可以直接向协调局申请,也可以通过中国国内代理机构申请。有关规定请详见国家工商总局第7号令《马德里商标国际注册实施办法》。在斯洛伐克申请欧盟商标的机构为斯洛伐克工业产权局。欧盟商标费用3500欧元,包括申请费及代理费。
四、知识产权保护方法
如果商标所赋予的任何权利遭到侵犯,商标权人有权申请禁止该侵权行为或危及其权益的行为,并要求对该行为产生的后果进行补救。若《专利及补充保护证书法》所赋予的权益受到侵害,该权益享有人有权要求禁止该侵权行为或危及其权益的行为,并要求消除侵权行为所产生的后果。
商标及专利所有人亦可要求适当的赔偿,包括货币赔偿。同时其要求返还不当得利及索赔的权利不受影响。
根据《著作权法》,著作权人亦享有与上述相似的权利。
此外,权利受到侵犯的个人/法人实体可要求法院颁发紧急禁令。发生以下情况时,可申请紧急禁令:
1.当事人各方的情况必须立即进行调整;
2.司法裁决的执行可能受到危害。
一般情况下,斯洛伐克法院会对申请紧急禁令的情况进行相当严格的审查。若一方当事人的活动会对知识产权造成侵害,则权益受到侵害的当事人一方可要求另一方当事人停止该活动;或要求另一方当事人对侵害或危及知识产权所造成的损失提供足够的赔偿保证金。
根据斯洛伐克法律规定,紧急禁令在下列情况下会被取消或撤销:
1.紧急禁令所请求的实际问题已成功解决;
2.申请人的权益已经获得满足,且对于初步禁令对被申请人所产生的损害,申请人有义务承担赔偿责任。
五、注意事项
1.有创新步骤并可以用于工业化应用的技术发明都可以获得专利保护。专利要获得保护,必须在斯洛伐克工业产权办公室(www.upv.sk)或欧洲专利局注册。专利保护期限20年。
2.商标需在斯洛伐克工业产权办公室、世界知识产权组织国际局或欧洲内部市场协调局注册。商标保护期限10年,可申请延期。
3.外观设计需在斯洛伐克工业产权办公室或欧洲内部市场协调局注册。保护期5年,可申请延期,但最高期限不超过25年。
4.斯洛伐克《版权法》对作者的创造性文学、艺术和科学作品提供保护。版权不需注册。在作者有生之年和逝世后70年期间版权受到保护。
5.如果发生知识产权侵权行为,知识产权所有者有权向侵权人提出赔偿。除法律授权斯洛伐克工业产权办公室裁决的事项外,知识产权的争端由法庭或者相关仲裁机构来裁决。在斯洛伐克境内无固定居所也无总部的人员享有与斯洛伐克公民同等的权利,并履行同等义务。
第十一章 争议解决制度及注意事项
一、概述
斯洛伐克是大陆法系国家,其法律制度曾受奥地利和德国法律影响,因此可归为日耳曼大陆法律文化。1948年至1989年捷克斯洛伐克共产党执政期间,斯洛伐克法律制度一直受到社会主义法律思想的影响。自斯洛伐克独立并加入欧盟以来,深受西方两大法系影响所建立和发展的欧盟法也在一定程度上对其法律适用予以调整。斯洛伐克法律争议解决方式包括协商、调解、诉讼、仲裁等,下文主要对诉讼和仲裁两种争议解决途径进行简要介绍。
二、诉讼
(一)司法系统概况
根据《斯洛伐克宪法》第七章“司法权力”的相关规定,斯洛伐克司法系统由法院和检察院组成。宪法法院、最高法院是国家最高司法机关,总检察院是国家最高检察机关。其院长、副院长、总检察长、副总检察长均由议会选举产生,总统任命。宪法法院院长伊维塔•玛采科娃(Ivetta MACEJKOVÁ),2007年就任,任期12年。最高法院院长丹涅拉•什维佐娃(Daniela ŠVECOVÁ),2014年10月就任,任期5年。总检察长亚罗米尔•齐日纳尔(Jaromír Čižnár),2013年7月就任,任期7年。地方还设有地方法院、检察院。
斯洛伐克法院系统由宪法法院、最高法院和8个州法院、54个区法院以及专门的刑事法院组成。宪法法院是依据《斯洛伐克宪法》成立的保护宪法的独立司法机关,该法第124条至第140条对宪法法院的职责、管辖权、人员组成、法官豁免权等事项予以明确规定。除对法律与宪法和宪法性法令的相符性以及具有普遍约束力的法律与其上位法的一致性等事项做出决定外,宪法法院还负责解决国家中央行政机关之间的司法争端。
根据《斯洛伐克宪法》规定,法院对刑事和民事事项作出裁决,并对行政机构作出的决定的合法性进行审查。最高法院作为最高审判机关,负责监督其他法院的审判工作。斯洛伐克诉讼审级实行三级二审制,法院为最高法院、州、区法院三级建制,审判制度为二审终审制。
检察院由最高检察院和各级检察院组成。以检察长为首,最高检察长由共和国总统任免,根据《斯洛伐克宪法》规定,检察院保卫自然人、法人和国家的权利,维护他们受法律所保护的利益。
(二)常用法律法规
1.《民法典》(第40/1964号法案)
《民法典》是斯洛伐克的基本法,内容包括法律人格与法律关系、财产权、法定权利与法律主体义务,合同类型、不当得利、民事责任等相关规定。
2. 《商法》(第513/1991号法案)
《商法》用于调整商事法律关系,内容包括一般承诺和商业活动、商业合同类型和义务、公司法(公司类型、公司的成立和注册、公司章程、公司解散等)以及关于商业交易责任和竞争法的一些特殊规定等。
3. 《劳动法》(第311/2001号法案)
《劳动法》用于调整劳动法律关系,内容包括劳动关系的基本形式、职工权利、劳动关系损害赔偿责任和职工代表权等相关规定。
4. 《刑法》(第300/2005号法案)
《刑法》对构成刑事犯罪的行为加以明确定义,内容包括刑事犯罪类型、构成、定责和刑罚等相关规定。
5. 《民事诉讼法》(第99/1963号法案)
《民事诉讼法》是程序法,内容包括一般性条款、法院管辖权、一审程序、二审程序、行政决定司法审查框架、商业案例等。
6. 《刑事诉讼法》(第301/2005号法案)
《刑事诉讼法》是程序法,内容包括一般性条款、法院管辖权、立案调查、起诉、一审程序、二审程序、执行等相关规定。
三、仲裁
仲裁是解决民事纠纷的重要形式之一,为世界各国所广泛采用。斯洛伐克仲裁制度的法律依据是2002年版《仲裁法》,该法先后于2005年、2009年和2014年进行了修订。
(一)仲裁事项及适用范围
《仲裁法》第1条规定,该法解决因仲裁地点为斯洛伐克共和国的国内和国际商业和民事法律关系引起的争议,承认和执行斯洛伐克共和国做出的国内外仲裁裁决。所有有资格达成和解协议的法律纠纷,均可适用仲裁。但以下争议属于仲裁适用范围:关于不动产所有权和其他物权的产生、变更或终止的争议;个人法律地位;强制执行决定;破产程序和重组程序中产生的争议。如果仲裁地点尚未确定,如仲裁各方中至少一方在斯洛伐克共和国境内有注册办事处、营业地或永久居住地,则斯洛伐克共和国有关法院有权决定《仲裁法》中规定的具体事项。
(二)仲裁协议相关规定
《仲裁法》第3条至第5条是有关仲裁协议的规定。
1. 仲裁协议的实质
仲裁协议是当事人之间达成的协议,即就已明确的合同或其他法律关系而产生或可能产生的全部或部分争议提交仲裁。仲裁协议也适用于当事人的合法继承人,除非当事人在仲裁协议中另有约定。如果本法引用了当事人的协议,则该协议中提及的仲裁规则应视为该协议的一部分。
2. 仲裁协议的形式
仲裁协议可以是独立的协议文本,也可以是合同中的仲裁条款。仲裁协议应采用书面形式,如符合以下条件,也视为书面形式:(1)仲裁协议包含在仲裁各方的书面沟通文件中,或(2)通过电子途径传输的可反映该法律行为的实质内容以及实施该法律行为的行为方。仲裁协议可以为接受仲裁庭管辖权的当事人的陈述,并在仲裁员拟定的会议记录中予以记录。
3. 仲裁协议的有效期
当事人在仲裁协议中明确同意受另一国法律管辖,不应使该仲裁协议无效。但可仲裁性应始终受本法案规定的制约。
如果仲裁条款是无效合同的一部分,则仅在无效缘由影响仲裁条款的情况下该仲裁条款才视为无效。如果双方解除协议,则除双方另有约定外,仲裁条款不应协议解除而无效。
(三)仲裁庭的组成
裁庭由一名或者多名仲裁员组成,仲裁员人数必须为奇数。如果当事人未就仲裁员人数达成一致,则仲裁庭应由三名仲裁员组成。仲裁协议各方当事人可指定一名或多名仲裁员,也可约定由第三方或者由仲裁庭根据仲裁协议选定仲裁员。如果当事人未就指定仲裁员的问题达成一致,则按照《仲裁》规定选定仲裁员。仲裁庭由三名仲裁员组成的情况下,各方应各指定一名仲裁员,并由此两名仲裁员指定第三方仲裁员;如果一方未能在收到另一方提出的请求后15天内指定仲裁员,或者如果两名仲裁员在其任命后30天内未能就第三名仲裁员达成协议,则应由法院或选定人士指定第三名仲裁员,仲裁员即使在其离任后,仍应对其在履行其作为仲裁员职能期间的所有事项保密,除非本法另有规定。
二、斯洛伐克法律风险评估报告
第一章 贸易投资情况基本概况
一、中斯经贸关系概述
中斯两国的经贸关系有着较长的历史,前捷克斯洛伐克共和国是最早同我建交的国家之一。1993年以前,斯洛伐克是捷克斯洛伐克联邦共和国的一部分。1993年1月斯洛伐克共和国成立,两国的经贸关系进入新的发展阶段。特别是最近几年,中斯两国的贸易迅速发展。
近几年来,两国的贸易取得了较大发展。据UNCOMTRADE统计,2017年中斯两国的进出口总额为53.14亿美元。其中,我出口27.29亿美元,进口25.85亿美元。我国出口的商品主要有:数据处理设备、无线电话、广播接收设备、录放机、镁及其制品、鞋、纺织品、食品、机器零件、化工原料、玩具、体育用品等。在进口方面,以前我国主要进口钢材、发电设备、塑料原料、化肥、大马力柴油发动机等大宗商品。后由于种种原因,这些大宗商品的进口大幅度减少。目前,我主要进口的商品有:钢材、轿车、电动机和发电机、家用和工业用洗衣机、轮胎生产设备、轴承、化工产品、锅炉、机械产品、木材等。
近年来,中斯两国经贸关系在“中国-中东欧国家合作”框架内不断向前发展,双方务实合作日益深化。双边经贸联委会第十次、第十一次会议成功举行,双方就加强多领域合作进行了深入探讨;两国商协会间签署合作协议并成立“企业家理事会”,搭建了新的合作平台;企业界的合作空前高涨,相互往来、洽谈频繁,双方在电力、交通、葡萄酒等领域项目取得积极进展。
中斯两国贸易近年来一直保持增长态势。据斯洛伐克统计局发布数据,2015年中斯贸易额为64.5亿欧元,同比增长7.1%,其中斯自华进口54.3亿欧元,增长10.9%,出口10.2亿欧元,减少25.8%,对华贸易逆差44.1亿欧元。2016年中斯贸易额达67.1亿欧元,同比增长4%。其中斯自华进口55.7亿欧元,同比减少0.9%;出口11.4亿欧元,同比增长12%。对华贸易逆差44.3亿欧元。
二、中斯贸易情况
(一)斯洛伐克货物贸易概况
对外贸易在斯洛伐克的经济发展中发挥显著作用。2001-2008年期间,斯洛伐克贸易额持续增加,平均贸易额增长率达25.4%,但均为贸易逆差。2008年之后,斯洛伐克的贸易额处于波动状态,但整体呈增长态势,且多数年份为贸易顺差。据欧盟统计局统计,2017年斯洛伐克货物进出口额为1679.8亿美元,比上年(下同)增长9.7%。其中,出口846.5亿美元,增长9.1%, 进口833.3亿美元,增长10.4%。贸易顺差13.2亿美元,下降36.4%。
表1-1 斯洛伐克对外贸易(2001-2017年)
|
时间 |
总额 |
同比% |
出口 |
同比% |
进口 |
同比% |
差额 |
同比% |
|
2001年 |
27323 |
11.8 |
12584 |
6.9 |
14740 |
16.3 |
-2156 |
138.7 |
|
2002年 |
31070 |
13.7 |
14448 |
14.8 |
16622 |
12.8 |
-2174 |
0.8 |
|
2003年 |
44553 |
43.4 |
21924 |
51.7 |
22630 |
36.1 |
-706 |
-67.5 |
|
2004年 |
57554 |
29.2 |
27710 |
26.4 |
29844 |
31.9 |
-2134 |
202.2 |
|
2005年 |
66320 |
15.2 |
31792 |
14.7 |
34528 |
15.7 |
-2736 |
28.3 |
|
2006年 |
87089 |
31.3 |
41977 |
32 |
45112 |
30.7 |
-3135 |
14.6 |
|
2007年 |
119525 |
37.2 |
58683 |
39.8 |
60843 |
34.9 |
-2160 |
-31.1 |
|
2008年 |
145184 |
21.5 |
71222 |
21.4 |
73961 |
21.6 |
-2739 |
26.8 |
|
2009年 |
112020 |
-22.8 |
56247 |
-21 |
55774 |
-24.6 |
473 |
-117.3 |
|
2010年 |
129774 |
15.8 |
64715 |
15.1 |
65059 |
16.6 |
-345 |
-172.9 |
|
2011年 |
159717 |
23.1 |
79840 |
23.4 |
79877 |
22.8 |
-38 |
-89.1 |
|
2012年 |
158182 |
-1 |
80699 |
1.1 |
77483 |
-3 |
3217 |
-8669.8 |
|
2013年 |
167590 |
5.9 |
85789 |
6.3 |
81801 |
5.6 |
3988 |
24 |
|
2014年 |
168370 |
0.5 |
86460 |
0.8 |
81910 |
0.1 |
4550 |
14.1 |
|
2015年 |
148651 |
-11.7 |
75263 |
-13 |
73388 |
-10.4 |
1875 |
-58.8 |
|
2016年 |
153067 |
3 |
77573 |
3.1 |
75494 |
2.9 |
2080 |
10.9 |
|
2017年 |
167982 |
9.7 |
84652 |
9.1 |
83330 |
10.4 |
1323 |
-36.4 |
斯洛伐克是欧盟成员国之一,约80%的货物贸易在欧盟区域内进行。从出口来看,斯洛伐克的主要出口国前三名是德国、捷克、波兰,对这三国的出口约占斯洛伐克总出口额的40%;中国排在第14名左右,近三年占比约为1.6%。从进口来看,斯洛伐克的主要进口国前三名是德国、捷克、奥地利,从这三国的进口约占斯洛伐克总进口额的45%;中国排在第8名左右,近三年占比约为4.2%。从贸易平衡来看,斯洛伐克的主要顺差来源国有英国、德国、美国、发过、意大利、西班牙、波兰、瑞典、瑞士、罗马尼亚,主要逆差来源国有捷克、韩国、奥地利、中国、俄罗斯。
2017年斯洛伐克对欧盟28国出口725.2亿美元,增长9.5%,占其出口总额的85.7%;自欧盟28国进口663.8亿美元,增长9.9%,占其进口总额的79.7%。在欧盟区域内,德国和捷克是斯洛伐克排名前两位的出口贸易伙伴,2017年斯洛伐克对两国出口175.2亿美元和98.0亿美元,增长3.1%和6.2%,占斯洛伐克出口总额的20.7%和11.6%;斯洛伐克主要进口来源地是德国和捷克,2017年进口额为158.5亿美元和135.4亿美元,增长4.3%和5.7%,占斯洛伐克进口总额的19.0%和16.2%。在欧盟区域外,美国是斯洛伐克的重要出口目的地,2017年出口额为23.3亿美元,增长25.6%,占斯洛伐克出口总额的2.8%;主要进口来源地有韩国和俄罗斯,进口额为37.4亿美元和37.1亿美元,增长4.9%和27.1%,均占斯洛伐克进口总额的4.5%。斯洛伐克的贸易逆差主要源于捷克和韩国,2017年逆差额为37.3亿美元和36.5亿美元。贸易顺差主要源于英国、意大利、美国,2017年顺差额为29.3亿美元、23.1亿美元和18.0亿美元。
表1-2 2017年斯洛伐克贸易差额主要来源
金额单位:百万美元
|
国家和地区 |
2017年 |
上年同期 |
同比% |
|
总值 |
1323 |
2080 |
-36.4 |
|
主要顺差来源 |
|||
|
英国 |
2926 |
3096 |
-5.5 |
|
意大利 |
2307 |
1134 |
103.5 |
|
美国 |
1802 |
1489 |
21.1 |
|
法国 |
1741 |
1527 |
14 |
|
德国 |
1671 |
1799 |
-7.1 |
|
西班牙 |
1375 |
1377 |
-0.1 |
|
波兰 |
1133 |
1071 |
5.8 |
|
瑞士 |
913 |
718 |
27.1 |
|
罗马尼亚 |
900 |
705 |
27.6 |
|
瑞典 |
649 |
723 |
-10.3 |
|
主要逆差来源 |
|||
|
捷克 |
-3734 |
-3581 |
4.3 |
|
韩国 |
-3645 |
-3422 |
6.5 |
|
奥地利 |
-3513 |
-2924 |
20.2 |
|
中国 |
-2105 |
-2213 |
-4.9 |
|
俄罗斯 |
-1950 |
-1293 |
50.8 |
从商品出口来看,斯洛伐克出口排名前五位的商品章节为第 87章“车辆及其零附件,但铁道车辆除外”、第85章“电机、电气、音像设备及其零附件”、第 84章“核反应堆、锅炉、机械器具及零件”、第72章“钢铁”、第27章“矿物燃料、矿物油及其产品;沥青等”。从商品类别来看,斯洛伐克出口排名前五的商品类别为机电产品、运输设备、贱金属及制品、塑料和橡胶、矿产品。2017年斯洛伐克这5类产品的出口额分别为280.2亿美元、228.7亿美元、87.8亿美元,50.9亿美元、41.1亿美元,分别增长9.0%、3.1%、19.9%、8.8%、46%,合计占斯洛伐克出口总额的81.4%。
表1-3 2017年斯洛伐克主要出口商品构成(章)
金额单位:百万美元
|
HS编码 |
商品类别 |
2017年 |
上年同期 |
同比% |
占比% |
|
章 |
总值 |
84652 |
77573 |
9.1 |
100 |
|
87 |
车辆及其零附件,但铁道车辆除外 |
22372 |
21818 |
2.5 |
26.4 |
|
85 |
电机、电气、音像设备及其零附件 |
17768 |
16006 |
11 |
21 |
|
84 |
核反应堆、锅炉、机械器具及零件 |
10251 |
9695 |
5.7 |
12.1 |
|
72 |
钢铁 |
4018 |
3087 |
30.2 |
4.8 |
|
27 |
矿物燃料、矿物油及其产品;沥青等 |
3786 |
2534 |
49.4 |
4.5 |
|
39 |
塑料及其制品 |
2621 |
2387 |
9.8 |
3.1 |
|
40 |
橡胶及其制品 |
2476 |
2299 |
7.7 |
2.9 |
|
73 |
钢铁制品 |
1949 |
1791 |
8.8 |
2.3 |
|
94 |
家具;寝具等;灯具;活动房 |
1672 |
1583 |
5.6 |
2 |
|
76 |
铝及其制品 |
1251 |
1108 |
12.9 |
1.5 |
|
64 |
鞋靴、护腿和类似品及其零件 |
1160 |
1085 |
7 |
1.4 |
|
44 |
木及木制品;木炭 |
941 |
838 |
12.2 |
1.1 |
|
90 |
光学、照相、医疗等设备及零附件 |
931 |
660 |
41.2 |
1.1 |
|
48 |
纸及纸板;纸浆、纸或纸板制品 |
919 |
941 |
-2.3 |
1.1 |
|
83 |
贱金属杂项制品 |
822 |
774 |
6.2 |
1 |
|
61 |
针织或钩编的服装及衣着附件 |
666 |
604 |
10.4 |
0.8 |
|
70 |
玻璃及其制品 |
578 |
557 |
3.8 |
0.7 |
|
62 |
非针织或非钩编的服装及衣着附件 |
514 |
494 |
4.1 |
0.6 |
|
95 |
玩具、游戏或运动用品及其零附件 |
498 |
398 |
25 |
0.6 |
|
74 |
铜及其制品 |
483 |
350 |
38 |
0.6 |
|
86 |
铁道车辆;轨道装置;信号设备 |
469 |
348 |
34.8 |
0.6 |
|
33 |
精油及香膏;香料制品及化妆盥洗品 |
434 |
341 |
27.3 |
0.5 |
|
96 |
杂项制品 |
386 |
362 |
6.7 |
0.5 |
|
10 |
谷物 |
380 |
387 |
-1.7 |
0.5 |
|
38 |
杂项化学产品 |
356 |
352 |
1.1 |
0.4 |
|
30 |
药品 |
349 |
553 |
-36.8 |
0.4 |
|
04 |
乳;蛋;蜂蜜;其他食用动物产品 |
326 |
282 |
15.6 |
0.4 |
|
25 |
盐;硫磺;土及石料;石灰及水泥等 |
290 |
257 |
13 |
0.3 |
|
29 |
有机化学品 |
273 |
255 |
7.2 |
0.3 |
|
17 |
糖及糖食 |
261 |
222 |
17.7 |
0.3 |
|
|
以上合计 |
79203 |
72368 |
9.4 |
93.6 |
表1-4 2017年斯洛伐克主要出口商品构成(类)
金额单位:百万美元
|
海关分类 |
HS编码 |
商品类别 |
2017年 |
上年同期 |
同比% |
占比% |
|
类 |
章 |
总值 |
84652 |
77573 |
9.1 |
100 |
|
第16类 |
84-85 |
机电产品 |
28019 |
25701 |
9 |
33.1 |
|
第17类 |
86-89 |
运输设备 |
22869 |
22193 |
3.1 |
27 |
|
第15类 |
72-83 |
贱金属及制品 |
8780 |
7323 |
19.9 |
10.4 |
|
第7类 |
39-40 |
塑料、橡胶 |
5097 |
4687 |
8.8 |
6 |
|
第5类 |
25-27 |
矿产品 |
4114 |
2817 |
46 |
4.9 |
|
第20类 |
94-96 |
家具、玩具、杂项制品 |
2557 |
2344 |
9.1 |
3 |
|
第6类 |
28-38 |
化工产品 |
2121 |
2171 |
-2.3 |
2.5 |
|
第11类 |
50-63 |
纺织品及原料 |
1885 |
1758 |
7.2 |
2.2 |
|
第4类 |
16-24 |
食品、饮料、烟草 |
1366 |
1287 |
6.2 |
1.6 |
|
第10类 |
47-49 |
纤维素浆;纸张 |
1298 |
1292 |
0.5 |
1.5 |
|
第12类 |
64-67 |
鞋靴、伞等轻工产品 |
1196 |
1118 |
7 |
1.4 |
|
第2类 |
43265 |
植物产品 |
1073 |
1073 |
0 |
1.3 |
|
第18类 |
90-92 |
光学、钟表、医疗设备 |
959 |
689 |
39.3 |
1.1 |
|
第9类 |
44-46 |
木及制品 |
943 |
840 |
12.3 |
1.1 |
|
第13类 |
68-70 |
陶瓷;玻璃 |
830 |
823 |
0.8 |
1 |
|
|
|
其他 |
1545 |
1458 |
6 |
1.8 |
从商品进口来看,斯洛伐克进口排名前五位的商品章节为第85章“电机、电气、音像设备及其零附件”、第 87章“车辆及其零附件,但铁道车辆除外”、第 84章“核反应堆、锅炉、机械器具及零件”、第27章“矿物燃料、矿物油及其产品;沥青等”、第39章“塑料及其制品”。从商品类别来看,斯洛伐克的主要进口商品为机电产品、运输设备、贱金属及制品、矿产品、化工产品。2017年这5类商品的进口额分别为273.1亿美元、125.4亿美元、81.7亿美元、78.5亿美元、52.2亿美元,分别增长9.9%、6.2%、18.5%、44.5%、6.5%,合计占斯洛伐克进口总额的73.3%。
三、中斯投资情况
(一)斯洛伐克吸引外资情况
投资领域,斯洛伐克政府重视经济外交,其首要任务是促进本国出口和吸引外国直接投资,加强斯洛伐克与欧洲以外地区,特别是与“金砖国家”为代表的新兴经济体的经贸合作关系也是其工作重点之一。斯洛伐克2004年加入欧盟后,进行了包括税收、劳动力市场、社保、医疗、公共财政等一系列改革,投资环境得到全面改善,吸引了大批外商到斯洛伐克投资,利用外资项目数量和金额逐年增长。世界经济论坛《2016-2017年全球竞争力报告》显示,斯洛伐克在全球最具有竞争力的138个国家和地区中,排第65位。由世界银行发布的《2017年全球营商环境报告》中,斯洛伐克在世界190个经济体中经商便利度排名第33位。
斯洛伐克投资环境具有十大优势:(1)欧洲地理战略位置及巨大的出口潜力,斯洛伐克地处欧洲的心脏位置,东邻乌克兰,南接匈牙利,西连捷克、奥地利,北毗波兰,正成为新兴的直接投资目的地;(2)政治与经济稳定性为外国投资提供了优越条件,斯洛伐克是欧洲心脏地带的旅游胜地,古老的城堡、众多的历史文物、丰富的自然资源,吸引了数以万计的欧洲游客;(3)经济增长较快的欧元区国家,目前,斯洛伐克是欧盟成员国年中增长较快的经济体,钢铁、能源、化工、机械、电子、制药、食品加工、军工等产业具有较好的基础,发展迅速;(4)在中东欧国家中具备最佳的经商条件,世界银行评估世界185个国家的商业环境和吸引力,斯洛伐克名列第一名,是最好的投资目的国家,机械制造、汽车工业、ICT、塑料工业、电气工程、服务外包、资源开采等各个行业在斯洛伐克发展较快;(5)中东欧国家中劳动生产率最高和排名前10最勤奋的国家;(6)斯洛伐克官方货币是欧元,欧元作为统一货币降低了外汇风险,降低交易成本,提高外贸增长机遇,增加财政稳定性;(7)稳定增长的基础设施,斯洛伐克在多瑙河上有3个主要的国际港口与欧洲的莱茵河、美因河、多瑙河运河相连;(8)高潜力的研发项目,斯洛伐克政府高度重视吸引和支持高附加值的投资项目,特别是研发和创新项目,由于具有高素质的人力资源和低廉成本,现存多家高科技行业生产厂,研发中心和科技集群;(9)提供具备有吸引力的投资鼓励政策,投资鼓励政策的主要作用是促进投资商把项目投资在具有高失业率的地区,新的投资项目可以创造新的就业岗位,毕业生可以找到工作,最终可以给当地公司创造新的商机;(10)商业用地和办公室有很大的选择空间。
近年来,大量外国企业到斯洛伐克投资,形成了汽车、电子等以外资企业为主的支柱产业,成为推动斯洛伐克经济和出口快速增长的主要动力之一。据联合国贸发会议发布的2017年《世界投资报告》显示,2016年斯洛伐克吸引外资流量为-3.0亿美元;截止2016年底,斯洛伐克吸引外资存量为416.1亿美元。主要投资国是德国、意大利、奥地利、荷兰、韩国、捷克、匈牙利和日本等国家。外资主要投向金融、房地产和汽车、电子等制造业。主要跨国公司有西门子、大众、三星、起亚、索尼、戴尔、联想等。主要外资项目有大众汽车制造厂、标致雪铁龙汽车制造厂、起亚汽车制造厂、三星液晶显示器厂、索尼液晶电视机厂等。
以下为联合国贸发会议发布的《世界投资报告》显示的斯洛伐克吸引外资情况。
四、中斯经贸合作协定
中斯两国经贸合作有着良好的法律基础,两国签有经济合作协定、投资促进与保护协定、避免双重征税协定,以及部门间合作协定或协议。根据中斯两国关于以前所签有关条约、协定确认仍然有效的换文,我国同原捷克斯洛伐克共和国签署的协定依然有效。
在经贸领域,两国签订的协定和协议主要包括以下几类:
1. 双边投资保护协定
1991年12月,中国和原捷克联邦签署了《中华人民共和国和捷克斯洛伐克联邦共和国关于投资保护的协定》;2005年12月,中国和斯洛伐克签署了《投资保护协定附加议定书》。
2. 避免双重征税协定
1987年6月,中国和原捷斯联邦签署了《中华人民共和国和捷克斯洛伐克社会主义共和国关于避免双重征税的协定》。
3. 其他经贸协定
1994年2月21日,中斯双方签署了《中华人民共和国和斯洛伐克共和国政府经济贸易协定》,2004年修订为《中华人民共和国和斯洛伐克共和国政府经济合作协定》。2001年2月,双方签署了《中华人民共和国和斯洛伐克共和国政府关于动物检疫和动物卫生协定》和《中华人民共和国和斯洛伐克共和国政府关于植物检疫及植物保护的合作协定》。2005年12月,双方签署了《中华人民共和国和斯洛伐克共和国信息通讯领域合作协议》。此外,两国还签有海关事务合作协定、技术标准化、计量和质量控制合作协议,以及建筑、林业等部门间合作协议和协定等。
4. 其他保护政策
1994年,双方建立了中斯两国政府间经济合作联合委员会(简称“联委会”)。联委会为双边磋商解决投资、贸易过程中出现的问题提供了一个平台,同时在促进双边投资、贸易便利化方面发挥了积极的作用。2015年11月,双方签署了“一带一路”合作备忘录,这不仅有助于斯自身交通领域基础设施的建设,同时还将借助斯良好的地理位置为其在区域经济合作中带来潜在利益。2017年4月,斯政府批准了由斯经济部提交的“2017-2020年斯洛伐克与中国发展关系纲要”。纲要指出,斯拟重点在投资、商业、贸易、交通、旅游、科研及创新等领域与中国开展合作,强调要增强两国政府间经济联委会对经贸合作的促进作用,其中特别提到“一带一路”倡议的实施。2018年6月,中斯经济联委会第12次例会在北京召开。
第二章 贸易法律风险
一、概述
(一)斯洛伐克市场概况
1993年捷克斯洛伐克解体后,人口较少的斯洛伐克开展了多项宏图大计,进行深层次结构性改革。其中,取消股息税、遗产及赠与税、房地产转让税等,有助该国迅速发展成为欧盟内首选商业地点之一。捷克斯洛伐克曾经是农业区,工业产业落后,在捷克斯洛伐克共产党上台后才开始大力发展钢铁,机械,军事等行业。1993年斯洛伐克独立后,政府采取“休克疗法”进行经济体制改革,着手建立市场经济体制,加强宏观调控,重视法制建设,吸引外资,鼓励出口,逐渐形成以汽车、电子为支柱的产业结构。虽然在2009年受经济危机影响,经济形势有所下滑,但不久就进入恢复期。2014年斯洛伐克全年经济增长2.4%,在欧元区排名第六,欧盟成员国排名第十。斯洛伐克统计局2015年11月数据表明,2015年三季度国内生产总值同比增长3.5%,环比增0.9%,成为2010年四季度以来增速最高值,高于欧盟和欧元区的平均水平。
为了鼓励外资投入,斯洛伐克于2001年成立了专门发展对外贸易的投资贸易发展局(Sario),通过了《重大投资项目法》《国家资助法》《投资鼓励法》等一系列法律法规,还制定了一系列投资优惠政策。2008年开始实施的《投资资助法》为吸引外资和创造就业,规定有10%—50%不等的资助规模,不同地区适用不同比例的资助;投资者创业的可以获得18个月的补贴;政府以低于市场价格的方式转让国有不动产等。税收方面,斯洛伐克于2004年进行了税收体制的改革,新成立的公司可以免缴企业所得税10年,取消红利税,礼品税,遗产税和房地产交易税,降低所得税的税率,个别特殊行业税率更低,提高间接税的税负,同时按照避免双重征税协议,抵免来源于境内的所得。,都为外国企业投资创造了良好的环境。在国际环境方面,由于斯洛伐克是欧盟,经合组织和WTO的成员,遵守“欧洲自由贸易协定”(EFTA),“中欧自由贸易协定”(CEFTA)以及其他国家与欧盟签署的优惠贸易协定,这些都给斯洛伐克对外贸易的发展提供了有力的条件。
斯洛伐克国家改革方案2015制订未来两年计划推出的结构性措施,其中包括提升税收效率、持续推行退休金制度改革、巩固公共财政和革新公共就业服务,以及扩建道路和高速公路。斯洛伐克的传统优势行业包括汽车、工程、化学及生物技术、电子技术工程、木材加工和食品等。此外,一些优先发展领域也涌现商机,尤以研发、设计与创新、业务流程外包(例如共享服务中心)、高科技产业(例如资讯及通讯科技)以及旅游业为然。斯洛伐克位于欧洲中心,地理位置优越,处于东西欧之间,毗邻波兰、匈牙利、奥地利、捷克共和国与乌克兰。斯洛伐克于2009年采用欧元,过去十多年成为欧元区增长最快的成员之一。2015年8月,连接中国辽宁省与斯洛伐克,途经俄罗斯及乌克兰的货运列车服务开办,行车时间15天,日本及韩国的商品可使用这条新路线,经辽宁营口港由陆路运往欧洲。2016年4月30日。为了吸引外国投资,斯洛伐克政府推出多项优惠措施,包括税务减免、现金津贴及产权转让折扣,惠及工业、技术中心、共享服务中心及旅游业相关项目。斯洛伐克投资贸易发展局(SARIO)载有斯洛伐克投资环境及相关规例的详细资料。2014年,流入斯洛伐克的外商直接投资达4.79亿美元,当中4,600万美元来自中国。中国对斯洛伐克的累计投资额由2005年的10万美元,增加至2014年底的1.27亿美元,但来自香港的投资额却不多。2014年斯洛伐克工业生产总值为169亿欧元,占国内生产总值的22.5%。主要工业部门有钢铁、食品、烟草加工、石化、机械、汽车等。从业人员61.4万,约占总劳动力26%。
汽车工业是斯洛伐克主要支柱产业之一,在其经济中占有重要的战略地位。2014年,斯洛伐克交通设备制造产值达217.4亿欧元,同比增长0.8%,占制造业总产值的30.6%。全年出口198.6亿欧元,增长2.8%,占出口总份额的30.6%。其中,整车出口112.6亿欧元,占17.4%;汽车零部件出口80亿欧元,占12.3%。2014年斯洛伐克汽车制造商对国家税收的贡献为1.48亿欧元,同比增加37%。其中起亚斯洛伐克工厂一家实现税收1.04亿欧元。
电子工业是斯洛伐克经济的重要产业之一。近年来,在政府鼓励政策支持下,外资进人斯洛伐克电子工业的增速明显上升,三星、索尼等跨国公司纷纷在斯洛伐克落户。这些大型外资项目的实施给斯洛伐克电子工业发展带来了雄厚的资金、先进技术和管理经验,使其产品质量得到提升,附加值增加。同时,斯洛伐克汽车行业,特别是三大汽车厂的快速发展为汽车相关的电子产品,如车载通讯设备和车载娱乐设备的发展带来了较大空间,进一步促进了电子工业的发展。2014年,斯洛伐克电子产品工业产值达62.2亿欧元。
斯洛伐克冶金和机械制造业历史悠久,早在17世纪就出现了采矿、冶金和金属加工业。第一次世界大战后,斯洛伐克机械制造业有了较大发展,并在上世纪90年代成功转型。目前,斯洛伐克主要冶金企业是位于科希策的美国钢铁公司。机械制造业主要产品有:建筑机械、林业机械、电站及其他锅炉、铁路机车、车厢、机床、教练机发动机、医疗器械、轴承等。
斯洛伐克已成功实施了一系列经济领域结构性改革。当前任务是巩固并利用改革所取得的成果,实现进一步发展。斯洛伐克政府确定的施政目标包括改革财政和税收制度,逐步减少财政赤字,停止政府债务增长;改善企业经营环境,促进外国直接投资;修订劳动法,增强劳动力市场灵活性,提高就业率;加强社会保障,改革医疗保险体系;发展教育,加大科技创新投人,提高国际竞争力;健全司法体系,加强监督,依法严惩腐败等。新政府将坚持经济自由、机会公平的原则,为经济稳定增长创造条件。在欧盟内,斯洛伐克将推动欧洲统一市场的建立和自由流动,支持欧盟制定有利于长期可持续发展的公共财政及经济政策和措施,支持保留成员国经济、社会政策的主权性。对内将加强政府各部门协作,转变依靠廉价劳动力发展经济的传统模式,建设知识型经济。
(二)中斯双边经贸关系
捷克斯洛伐克共和国和中国之前建立了友好的外交合作关系,斯洛伐克独立以后,两国的贸易往来更是进入了一个新的发展阶段。斯洛伐克统计局表示,2015年1-8月,中斯双边贸易总额为38.4亿欧元,同比增长4%,其中斯洛伐克在中国的进口总额为32.7亿欧元,同比增长8.5%;出口总额为5.7亿欧元,同去年相比减少了35.9%。而根据中国的统计数据,近年来,双边贸易额超过60亿美元,保持我国在中东欧众多贸易伙伴国中的第四位多年,而我国也发展成为斯洛伐克第六大全球贸易伙伴,两国发展态势良好。
目前我国对斯洛伐克出口的商品80%为电子、机械类产品,还包括无线电话、录放机、广播接收设备、数据处理设备、镁及其制品等。主要进口的商品90%为汽车,主要车型为大众途锐、保时捷卡宴和奥迪Q7等SUV汽车,除此之外还有钢材、电动机和发电机、轮胎生产设备等。汽车工业在斯洛伐克的经济中占有及其重要的地位,汽车产量一直处于世界前列,大众汽车,起亚和标志雪铁龙都选择了在斯洛伐克投资。电子工业作为斯洛伐克经济产业的重要支柱,三星,索尼等公司都相继在斯洛伐克成立分公司,电子产品的产量和质量都得到了很大提升。冶金和机械制造业在斯洛伐克的历史很悠久,美国最大的钢铁垄断公司美国钢铁公司也在斯洛伐克建厂,建筑,林业,轴承等众多工业产品在国际市场上享有盛誉。在应对经济危机时斯洛伐克努力改进出口商品的结构,大力发展高附加值产品,IT相关技术和产品,加大基础设施投资,增修多条高速公路,刺激了经济的发展和就业。能源方面,斯洛伐克非金属矿产量丰富,同时斯洛伐克最大的电力供应商“斯洛伐克电力集团”于2014年开始出售其66%的股权,有较大的发展潜力。除此之外,由于在中东欧国家中,斯洛伐克是为数不多的加入欧元区的国家,所以金融市场也比较稳定,银行业发展前景良好。因此,除了汽车,电子和冶金机械这些传统支柱产业外,高科技产业,基础建设,能源建设和银行业领域都有大的投资空间。
在双边协议方面,中斯两国签订了一系列有利于经贸合作的条约与协定,比如部门间合作协定、经济合作协定、避免双重征税协定,以及投资促进协定等,对双方的贸易往来进行了进一步的规范与促进。“中国—中东欧国家合作16+1平台”的建立,双边经贸联委会第十次、第十一次会议的成功举行,两国商协会之间合作协议的签署,以及“企业家理事会”的成立等活动都对两国经贸关系的发展起到了推动作用,企业家合作投资的热情空前高涨。宁波天胜轴承集团对ZVL公司的收购,联想设立欧洲中东非洲技术支持中心等项目的成功都是中国在斯洛伐克投资很好的范例。2014年中国企业对斯洛伐克的投资局面发生巨大变革,生产型投资项目数量迅速攀升。航天科工集团和南车集团旗下公司都收购了西欧企业的在斯投资,使得两国的经贸合作迈上新台阶。
表2-1 2014年斯洛伐克的主要贸易伙伴
单位:百万美元
|
国家 |
进口额 |
出口额 |
总贸易额 |
|
德国 |
12,750.25 |
18,946.36 |
31,696.61 |
|
捷克共和国 |
8,849.95 |
10,941.92 |
19,791.87 |
|
波兰 |
4,074.59 |
7,020.69 |
11,095.28 |
|
俄国 |
6,530.47 |
2,757.71 |
9,288.18 |
|
匈牙利 |
3,917.47 |
5,222.71 |
9,140.18 |
|
中国 |
6,676.02 |
1,826.11 |
8,502.12 |
数据来源:International Trade Center
二、斯洛伐克贸易法规体系
斯洛伐克是世贸组织的成员国,全面遵循世贸规则。在货物贸易、服务贸易及与贸易有关的知识产权方面遵守国民待遇和最惠国待遇原则。斯洛伐克采取的贸易管制措施。斯对贸易采取的管理措施为:关税、进口限制、技术性贸易壁垒、卫生与植物卫生措施、贸易救济措施及出口限制。
斯洛伐克国家小,资源短缺,经济对国外市场依存度大,对外贸易在国民经济中占有重要位置。斯贸易政策的主要任务是,通过国际商品交换促进经济快速增长,提高就业和居民生活水平。前捷克斯洛伐克共和国是关贸总协定发起国。1993年1月,斯洛伐克共和国成立,成为关贸总协定成员,1995年又转为世贸组织首批成员。2004年5月,斯加入欧盟,开始执行欧盟的对外经济政策。
加入欧盟后,斯贸易管理主要发生了以下变化:开始实施欧盟的配额、反倾销、反补贴等限制措施和关税措施;照搬欧盟的非关税贸易限制措施,统一了同欧盟的技术标准、卫生检验检疫措施和消费者保护措施等;开始执行欧盟的对外关系战略,配合欧盟的国别和地区政策发展对外经济关系;执行欧盟新的普惠制国别政策及援助政策。
斯贸易管理政策有以下特点:贸易管理不仅是围绕进出口环节进行的管理,而是涵盖进出口和国内流通整个商品流通环节;贸易管理手段不断发展,目前已涉及关税、进出口配额、许可证和其他限制、动植物检疫、国内市场规范、商品标准、检验和进入市场认证、卫生检验、环保、以及知识产权保护和消费者保护等;斯贸易管理部门除了负责对外经济关系及进出口贸易管理外,还负责国内市场管理和消费者保护,并下设市场检查部门,代管国家技术标准部门等。此外,斯有关部门内还设有部门间协调机构,用于协调部门间的贸易政策。完备、合理的部门职能为斯贸易管理创造了条件,提供了便利。
从管理的措施形式来分,斯的贸易管理大体可分为鼓励性政策和限制性政策两大类。鼓励性政策主要涉及出口鼓励政策,其中包括提供出口贷款和担保,建立信息服务系统,资助国内企业到国外参展等。限制性政策主要包括对部分商品实行进出口配额和许可证、反补贴、反倾销和超量进口保护措施等,也包括实行产品技术安全标准、卫生标准及卫生检验检疫制度;对武器、危险化工品等实行特许经营等。
为了保证斯经济的稳定,部分产品进出口仍需得到斯经济部的许可。当前,需要获得进口许可的产品主要有褐煤、黑煤、电力、牲畜、部分农产品、香烟等,需获得出口许可的产品主要是原油、天然气等原材料产品。此外,汽车等产品要进口到斯市场还需通过认证。为证明产品符合斯技术标准,斯海关可能要求在进口产品前提供产品认证。如果该产品已通过符合斯洛伐克标准的外国认证,则不需要测试即可发给产品一致性证书。
斯洛伐克与贸易相关的法规主要有:欧盟在1994年12月颁布的《EC3286/94规则》及1995年2月公布的《EC356/95规则》,斯洛伐克《商业法典》(ActNo.513/1991Coll)《保护竞争法》(ActNo136/2001Coll)《海关法》(ActNo.13/1993Coll)等。
(一)进出口商品检验检疫
斯洛伐克对各类动植物产品的进口有检疫要求,要求对进口产品的特征及进口商等相关信息进行检查。动物及动物制品、植物和蔬菜进口到斯,进口商需向海关提供斯检验机构出具的检验检疫证明。斯农业部下属的国家兽医和食品局负责动物及动物制品的检验检疫工作(www.svssr.sk),国家农业监测所负责植物产品的检验检疫(www.uksup.sk)。中斯签有《动物检疫和动物卫生协定》和《植物检疫及植物保护的合作协定》。
(二)关税措施
斯于2004年5月1日加入欧盟后,开始采用欧盟的统一关税税率。斯与欧盟成员国之间的进出口产品享受零关税,但出口商应提供交货核对证明;非欧盟成员国出口货物到斯,根据商品价值按欧盟共同关税税率(CCT)征收。一般而言,制成品平均关税为4.2%,纺织服装和食品关税(平均关税17.3%)仍较高,而且受配额和其他限制措施的制约。关税税率可查ec.europa.eu/taxation_customs/dds/tarhome_en.htm。进口增值税可查询:VATratesappliedwithintheEuropeanUnion。
关税措施。欧盟商品在欧盟内部各成员国之间流动不征收关税。但是,商品增值税仍然在欧盟有关原则指导下,由各成员国依照本国税法单独实施。对于从非欧盟国家进口的货物,进口商可以选择在进入欧盟的第一个进口地海关进行清关,也可以选择到进口目的国海关进行清关。
(三)进口限制
斯洛伐克对汽油、柴油、燃油、葡萄酒以及其它含酒精饮料、烟草制品等进口采取数量限制措施。进口枪支、弹药、放射性物质、某些化工产品、含酒精饮料和某些食品和农产品则必须申办经营许可证和特许执照。
(四)技术性贸易壁垒
在全球经济一体化及关税壁垒逐渐减弱的情况下,技术性标准正在形成新的贸易壁垒。斯洛伐克非食品安全法与欧盟衔接,其中产品质量安全指标完全与欧盟标准接轨。欧盟对大部分市场中流通的产品颁有产品指令。根据指令要求,下列商品进入欧盟市场须标有CE标识:低电压产品、压力容器、玩具、建材、燃气炉具、防护设备、医疗器械、民用爆破器材、升降机、压力设备、索道装置、休闲船只及机械设备等。带有CE标识产品意味着符合欧盟关于健康、安全与环境保护等标准。
(五)贸易救济措施
斯是世界贸易组织的成员国,世贸组织协议规定的各项贸易措施同样适用于斯洛伐克,具体救济措施有:反倾销、反补贴以及保障措施等。我产品向斯出口时,需要注意避免贸易摩擦,避免反倾销诉讼。
注意防范支付风险。在向斯的出口业务中,需要仔细审查进口商开立的信用证。截止到2008年8月31日,在斯洛伐克中央银行(NBS)注册的商业银行有:Citibank(Slovakia)、Ceskoslovenskaobchodnabanka、CSOBstavebnasporitelna、DexiabankaSlovensko、ISTROBANKA、KomercnibankaBratislava、OTPBankaSlovensko、Postovabanka、Privatbanka、Prvastavebnasporitelna、Slovenskasporitelna、Slovenskazarucnaarozvojovabanka、Tatrabanka、UniCreditBankSlovakia、VOLKSBANKSlovensko、Vseobecnauverovabanka和Wüstenrotstavebnasporitelna。 上述银行可经营国际结算业务。其它分行以及外国银行在斯分支机构或代表机构的信息可到斯央行网站:http://www.nbs.sk/INDEXA.HTM查询。 斯洛伐克银行开立的信用证适用《跟单信用证统一惯例》UCP600(ICC’sNewRulesonDocumentaryCreditsCommerciallettersofcredit)的约束。
三、规避法律风险的建议
(一)在出口贸易中,应尽量减少使用承兑交单的远期信用证。此种方式为风险最大的支付方式,如果无法避免需要注意以下几个方面:①远期商业汇票一定要由议付行承兑,出口商需妥善保管该承兑汇票,以便到期向议付行提示;②易腐烂食品,如水果等,可采用福费庭方式,将远期承兑汇票贴现;③采用信用保险方式规避风险。
(二)注意贸易合同的签订和仲裁地点的选择。斯是《联合国国际货物销售合同公约》的缔约国,但对该公约第一条第一款b)项——国际私法规则导致适用某一缔约国的法律,做了保留,但对口头合同形式没有保留,这一点与我国所作的书面合同保留有较大的不同,因此,在与斯方签定进出口合同时,一定要注意明确对公约的适用及合同形式的要求。
(三)在起草解决合同争议的仲裁条款时,应尽量将仲裁地点选择在中国,以便仲裁机构适用中国法律进行仲裁。此外,斯是《承认及执行外国仲裁裁决公约》(1958年纽约公约)的缔约国,将仲裁机构选在国内,有利于仲裁裁决的承认和执行。
(四)合理运用信贷。中斯两国都设有进出口银行,且合作密切,其主要宗旨为向贸易商提供与贸易有关的融资服务。为此,中国贸易公司可以有效地运用这些服务,特别是出口信贷中的买方信贷和卖方信贷,以便解决贸易流通中资金短缺的问题,扩大双边贸易的发展。斯洛伐克进出口银行网址:www.eximbanka.sk
(五)承包工程方面需要注意以下几个方面的问题:1.工程质量及施工安全。斯洛伐克在建筑工程方面有着严格的要求,工程承包人需为在建工程及施工人员缴纳基本保险。 避免对工程项目的周边环境造成过度的影响。
2. 在保证施工进度的同时,需要遵守当地的劳动法规,保障劳动者的权益,有关工程项目的执行与争议需要适用当地的法律和法规。
3.尽量租用当地的施工机具,外来机具需满足当地的各项安全指标。
4. 处理好与工程监理之间的关系。工程监理公司对承包工程具有重要作用,工程的验收及付款指令的签发,都有赖于监理公司的合作。处理好与监理公司的关系,有利于项目的顺利进行及最终的验收。
5. 做好承包工程的规格标准与国内标准之间的换算。欧洲承包工程大多采用国际计量标准,有些甚至采用德国或英制标准,与国内标准及单位有较大的差异。
6. 做好金融风险,特别是汇率风险的防范。承包工程大多施工周期较长,采用分期支付方式,面对当今动荡的全球金融环境,如何做好风险预测及管理是承包商需要面对的课题。
7. 正确选择施工材料的供应来源。欧洲地区原材料价格受供需及环保等因素的影响,相对较贵,特别是水泥等原材料。如果依靠国内供应,又会遇到运输瓶颈的问题。为了解决这一矛盾,建议采用分包或者包工不包料的合作模式。材料的认证问题,需符合当地标准。
(六)劳务合作方面需注意以下几个方面的问题:1. 中方公司与斯方进行劳务合作时,应认真做好市场调研,搞清相关法律法规,了解斯方合作伙伴及用人单位的实力和资信,并按国内规定进行项目审查。
2. 签订好对外劳务合同,注意完善合同条款,对劳务人员的工资待遇、生活安排以及法律保障等做出切实可行的规定,避免对合同条款理解不一致产生的纠纷。
3. 加强对外派劳务人员的在外管理,配备领队和翻译负责与外方的沟通和协调工作。
4. 加强对劳务人员出国前的培训工作。
5. 外派劳务人员须遵守当地法律、法规,尊重当地的文化和习俗。
第三章 投资法律风险
一、概述
捷克斯洛伐克曾经是农业区,工业产业落后,在捷克斯洛伐克共产党上台后才开始大力发展钢铁,机械,军事等行业。1993年斯洛伐克独立后,政府采取“休克疗法”进行经济体制改革,着手建立市场经济体制,加强宏观调控,重视法制建设,吸引外资,鼓励出口,逐渐形成以汽车、电子为支柱的产业结构。虽然在2009年受经济危机影响,经济形势有所下滑,但不久就进入恢复期。2014年斯洛伐克全年经济增长2.4%,在欧元区排名第六,欧盟成员国排名第十。斯洛伐克统计局2015年11月数据表明,2015年三季度国内生产总值同比增长3.5%,环比增长0.9%,成为2010年四季度以来增速最高值,高于欧盟和欧元区的平均水平。
2004年,斯洛伐克加入欧盟,斯洛伐克的立法体制已向欧盟立法靠拢。斯洛伐克涉及投资的法律法规主要包括以下几类:(1)与公权力机构职能有关的法律,(2)与投资保护有关的法律,(3)与外汇有关的法律,(4)与证券和融资有关的法律,(5)与土地所有权和工程建设有关的法律,(6)与商业企业有关的法律,(7)与竞争有关的法律。以下是斯洛伐克与投资合作相关的主要法律:(1)《国家资助法》(GOVERNMENT DRAFT ACT of 29.10.2007 on investment aid and amendments to certain acts)规定了在斯投资鼓励的行业、国家资助比例、资助方式、申请方式及程序等内容。网址:www.sario.sk/?rules-for-state-aid-provision;(2)《商业法典》(Commercial code No.513/1991)及其修订案。规定了在斯注册公司的种类、程序及要求等。网址:www.sario.sk/?legislation-frame;(3) 《所得税法》(No.595/2003 on income tax)。规定了企业和个人所得税及上缴办法。网址 www.sario.sk/swift_data/source/dokumenty/act_on_income_tax_595_2003.pdf;(4)《劳动法》(ActNo.311/2001Coll)及其修订。规定了雇佣关系、工作和休息时间、工资和平均收入、劳工保护、企业社保政策及损害赔偿等。网址:www.employment.gov.sk/new/index.php?SMC=1&id=12045。
为了鼓励外资投入,斯洛伐克于2001年成立了专门发展对外贸易的投资贸易发展局(Sario),通过了《重大投资项目法》《国家资助法》《投资鼓励法》等一系列法律法规,还制定了一系列投资优惠政策。2008年开始实施的《投资资助法》为吸引外资和创造就业,规定有10%—50%不等的资助规模,不同地区适用不同比例的资助;投资者创业的可以获得18个月的补贴;政府以低于市场价格的方式转让国有不动产等。税收方面,斯洛伐克于2004年进行了税收体制的改革,新成立的公司可以免缴企业所得税10年,取消红利税,礼品税,遗产税和房地产交易税,降低所得税的税率,个别特殊行业税率更低,提高间接税的税负,同时按照避免双重征税协议,抵免来源于境内的所得,都为外国企业投资创造了良好的环境。在国际环境方面,由于斯洛伐克是欧盟、经合组织和WTO的成员,遵守“欧洲自由贸易协定”(EFTA),“中欧自由贸易协定”(CEFTA)以及其他国家与欧盟签署的优惠贸易协定,这些都给斯洛伐克对外贸易的发展提供了有力的条件。
在世界银行于2015年10月发表的《2016年营商环境报告》中,斯洛伐克在所列的189个国家中排名29。其中前三名是:新加坡、新西兰和丹麦。这说明斯洛伐克的营商环境水平较高,企业在开设和经营贸易活动方面成本低,阻碍少,条件便利,得到了各国企业家的认可。
表3-1 2014年斯洛伐克主要贸易商品
单位:百万美元
|
主要出口商品 |
贸易额 |
主要进口商品 |
贸易额 |
|
铁路,电车 |
21,432.637 |
电子,电气设备 |
15,538.999 |
|
电子,电气设备 |
18,161.632 |
铁路,电车 |
10,595.151 |
|
机械,核反应堆,锅炉等 |
10,513.961 |
机械,核反应堆,锅炉等 |
9,790.798 |
|
矿物燃料,油,蒸馏产品等 |
4,067.827 |
矿物燃料,油,蒸馏产品等 |
8,436.147 |
|
钢铁 |
4,058.707 |
塑料及其制品 |
3,400.574 |
数据来源:International Trade Center
斯洛伐克的人均汽车产量属全球最高,在中东欧国家中是汽车相关投资的热点。大众汽车(Volkswagen)、标致雪铁龙(Peugeot Citroën)及起亚(Kia)等三大汽车生产商,以及其一级和二级供应商都不断扩展在该国的厂房。捷豹路虎(Jaguar Land Rover)的投资项目将于2018年投产,是过去7年欧洲最大宗的商业案例。最近,全球第二大钢铁制造商中国河钢集团收购了斯洛伐克最大的Košice钢铁厂,有助前者在欧洲钢铁业立足,避开欧盟对进口钢铁征收的高额反倾销税。此宗收购也突显斯洛伐克的战略地位,有助制造业(例如汽车及电子产品)使用来自非欧盟欧洲供应地的原材料,乌克兰便是一例。为应付欧洲与亚洲之间铁路货运量的预期增长,并加强对国际制造及物流公司的吸引力,斯洛伐克正积极发展并改造其基础设施,以善用该国位于南欧港口如斯洛文尼亚科佩尔(Koper)港和意大利里雅斯特(Trieste)港,以及北欧港口如汉堡港之间的集货区优势。其中包括在该国首都布拉迪斯拉发(Bratislava),和靠近乌克兰、匈牙利及波兰的东部城市科希策(Košice)建设现代化转运设施。除硬件外,斯洛伐克政府积极采用并推广新技术,例如电子锁及电子清关系统等,使货主及货运代理商能更有效地追溯或跟踪跨境货物运输。同时,该国正向亚洲扩展,其中包括计划尽快与香港举行避免双重征税协定的谈判。
二、投资的市场准入
(一)投资主管部门
1. 斯洛伐克投资促进机构
(1)斯洛伐克投资贸易发展局(SARIO)
主要职能为:提供与投资相关的经济、法律信息;协助投资者寻找合适的合作伙伴、供应商,提供适宜的投资场所;在投资过程的每个环节提供建议,包括:为外国投资者提供信息和法律政策的咨询服务;协助外国投资者选择合适的投资地点和合作伙伴;协助外国投资者与斯洛伐克政府部门联系和沟通;向国外推介斯洛伐克经济发展情况和投资环境。联系方式:
(2)斯洛伐克工商会(SOPK)
斯洛伐克工商会成立于1992年,是斯洛伐克最大的具有独立法人资格的商业自律组织,下属9个地区分会和6个办公室。主要负责:企业与政府的沟通,改善企业发展的环境,为国内外企业建立合作提供协助,为企业提供商业中介、法律政策咨询等服务,通过在国内外举办和参加各类大型国际展览,举办各类经济研讨会,邀请和接待国外来访团组,建立和加强与国外同行业组织的联系,促进斯洛伐克对外贸易。
联系方式:名称:SLOVAKCHAMBEROFCOMMERCEANDINDUSTRY地址:GORKEHO9,BRATISLAVA电话:00421-54131228传真:00421-54131159网址:www.sopk.sk.
(3)斯洛伐克雇主协会(AZZZ)
斯洛伐克雇主协会成立于1991年,是企业雇主自律组织。主要职能是:与政府有关机构协调,反映企业家意见,改善企业发展的环境,提供信息服务,推进国际合作等。
联系方式:地址:Nobelova18,83102Bratislava,theSLOVAKREPUBLIC电话:00421-2-49231240传真:00421-2-44258530电子邮件:imb@azzz.sk网址:www.azzz.sk
2.投资贸易发展局(www.sario.sk)
为促进外来投资和外贸出口,斯政府于2001年成立了投资贸易发展局(SARIO)。该局为独立法人,局长由政府任命,受经济部长领导,下设外国直接投资、对外贸易和欧盟结构基金三个部门,在斯各州设有办公室。
(二)投资行业的规定
在斯洛伐克限制投资的行业包括军品生产、博彩业、广播电视、部分矿产资源开采及影响环保的行业。对上述行业进行投资,投资者需满足相关行业要求并得到政府部门的许可后方能注册。鼓励的行业包括工业生产、技术中心、战略中心(IT研发、客服中心等)及旅游业。
(三)投资方式的规定
外国投资者可在斯洛伐克新设企业,也可通过收购斯洛伐克现有企业股权或资产方式进行投资。斯法律对外国公司和个人并购当地企业没有限制。在企业并购方面与斯国内企业和公民享有同等权利。但是一些特定的行业并购需经过斯有关主管部门批准,如并购商业企业需经斯反垄断办公室批准,并购银行需经斯央行批准。根据斯法律规定,并购斯企业可以通过多种方式进行,其中最常用的是收购有限公司或股份公司的股权,其他并购方式包括收购选定资产、购买企业的全部或部份等。
1. 并购方式及法律依据
斯洛伐克法律对外国公司和个人并购当地企业没有限制。在企业并购方面与斯洛伐克国内企业和公民享有同等权利。但是一些特定的行业并购需经过斯洛伐克有关主管部门批准,如并购商业企业需经斯洛伐克反垄断办公室批准,并购银行需经斯洛伐克央行批准。根据斯洛伐克法律规定,并购斯洛伐克企业可以通过多种方式进行,其中最常用的是收购有限公司或股份公司的股权,其他并购方式包括收购选定资产、购买企业的全部或部分等。
斯洛伐克有关反垄断和经营者集中的法律法规主要由《竞争保护法》和反垄断办公室颁布的《罚款办法指引》《并购程序提前披露》《经营者集中》《与集中直接相关的竞争限制》等行政指令组成。此外,在斯洛伐克的收购行为也受欧盟《竞争法-收购控制适用准则》等相关法律和指令约束。
2. 并购流程
外资并购流程主要见于斯洛伐克1991年《商法典》。根据该法第218条,外资收购或合并当地企业首先应与后者签署收购协议并经公证。收购协议签署后,收购公司与被收购公司董事会向各自监事会提交并购报告供其审议,监事会通过后交由股东大会表决通过。双方股东大会批准收购后,收购公司持批准文件到公司注册部门进行收购注册登记。
(四)市场准入标准及审查
斯洛伐克市场及在其中运营的实体必须遵守监管欧盟内部市场的所有欧洲规则。为消除商品、服务、人力及资金自由流通上的壁垒,欧盟已经采用了市场准入的欧洲标准。
1. 市场准入标准
可通过国内法规区分统一市场领域和未统一市场:统一的市场领域受制于欧盟法规,绝大多数领域属于这一类,如电子电气设备、机械、电梯和医疗设备等;此外,仍存在大量不受统一法规约束而仅受普通欧洲立法和国内法规约束的领域。
2. 审查
仅当某件产品符合所有适用要求后方可投入欧盟内部市场。为此,欧盟建立了产品合格评定流程。由制造商负责评定产品是否合格(包括测试、认证和检测)。该流程存在三个选择:(1)制造商的声明(辅以相关技术检验及文件资料)足以确保产品符合相关法律要求;(2)由经认可的内部合格评定机构(隶属制造商的一个组织机构)执行评定;(3)中立的第三方(诸如外部评定机构,如必要)介入评定。在国家层面,斯洛伐克标准、计量及测试办公室负责在斯洛伐克执行欧盟市场准入标准。
三、对外国投资的优惠政策
斯洛伐克是欧盟成员国,其吸引外资的优惠措施须满足欧盟相关法律法规的要求,斯洛伐克根据欧盟法律制定本国的投资资助法,其投资优惠标准不能高于欧盟规定的标准。斯洛伐克没有专门针对行业的外商投资优惠政策。 斯洛伐克于2008年1月1日开始实施新的《国家资助法》,其适用范围是特定地区,旨在解决地区间发展不均衡和扶持欠发达地区经济发展,向欠发达地区提供引资和创造新就业岗位支持。
(一)优惠政策框架
在斯洛伐克,斯洛伐克政府为境内外投资者提供了宽泛的投资激励。投资激励很大程度上取决于投资项目的性质及其对斯洛伐克经济的重要性。《投资援助法》(Act 561/2007)是斯洛伐克最主要的投资引导和优惠政策框架,对提供给国内和国际投资者的激励措施进行了详细规定。除了《投资援助法》之外,其他与优惠措施相关的法规还包括《支持最不发达地区法》《国家资助法》《就业服务法》《研究和开发激励法》《所得税法》《确定投资资助的最大强度和金额的政府规定》等。其中《国家资助法》是斯洛伐克为缩小地区差异,吸引外资而制定的基本法律,该国家资助又称国家地区资助,其实质是地区鼓励政策。
(二)行业鼓励政策
根据《投资援助法》,2016年,工业生产、技术和战略服务中心和旅游业等高附加值产业是鼓励投资者进入的行业;由于欧盟法规限制,对农业、渔业、煤炭业、传播业、运输业、能源基础设施等行业的投资不享受投资鼓励措施。投资激励措施主要以税收减免的形式提供。对上述鼓励的行业发放投资援助的要求和条件有所不同。
需要注意的是,在斯洛伐克不存在获得投资援助的法定权利。斯洛伐克政府对此始终有最终决定权。投资项目是否获得投资援助支持,取决于其给所选地区带来的预期利益以及援助提供者的可用预算。《投资援助法》除要求满足该法写明的所有先决条件之外,还将“重大地区贡献”作为另一项关键前提。
(三)地区鼓励政策
投资激励的基本特征之一是其与特定地区间的联系,提供投资激励的同时支持境内外投资。鉴于斯洛伐克的失业率在特定地区间存在波动倾向,斯洛伐克政府设立了三个区域——A区、B区和C区。实际上,失业率高的区域会提供更高的最大强度援助。此外,布拉迪斯拉发区作为失业率最低的地区,整体被排除在投资援助法规之外。
1. 资助比例
资助比例根据当地具体条件和特点(如失业率水平)决定。根据欧盟通过的国家资助地区分布图,斯洛伐克被划分为四个地区:布拉迪斯拉发地区、西部、中部和东部地区。国家资助措施的高限是根据地区人均GDP决定的,其它指标仅具有参考价值。在四个地区中,除了布拉迪斯拉发地区,其他三个地区人均GDP低于欧盟平均水平的75%。在斯中部、东部人均GDP较低的地区(与欧盟的平均水平相比),最高国家资助比例可达到认定投资支出的50%。根据2007年1月1日公布的地区分布图,不同地区国家资助措施的高限如下:中部地区50%、东部地区50%、西部地区40%和布拉迪斯拉发地区10%。
自2014年7月起,根据欧盟要求斯洛伐克将国内可享受补贴地区最高补贴比例从50%降至35%。调整后的资助比例分别为认定投资支出的35%(A区,失业率高于平均失业率35%以上)、35%(B区,失业率高于平均失业率)和25%(C区,失业率低于平均失业率)。中型企业的最高补贴比例可提高10个百分点,小型企业的最高补贴比例可提高20个百分点,大型投资项目的补贴比例按地区补贴上限进行调整。
2. 认定投资支出
认定投资支出包括:购买土地、厂房建筑、技术和机械设备等有形资产,以及许可、高新技术和商标等无形资产,其比例可以达到有形资产的50%;新工作岗位两年的工资,包括全部社会医疗保险。其中对于已享受国家鼓励措施的有形和无形资产,不能计算在认定投资支出中。无论申请何种形式的资助措施,其总额不得超过全部认定投资支出的50%,不含对新的就业岗位培训员工的费用。其中,技术和机械设备必须是近3年内生产的。
3. 申请享受投资资助的条件
投资资助法根据项目内容和享受资助措施的条件,将投资项目分为四类:工业生产、技术中心、战略服务中心和旅游。
(1)工业生产。申请工业生产投资资助条件最为严格,根据具体地区失业率与斯洛伐克平均失业率水平的差异,斯洛伐克政府对投资者固定资产和最低投资金额作了具体规定。建立新设施,为了实施新生产项目而对原有设施进行升级,对现有设施进行根本性的改造和并购濒于破产的企业;80%以上的销售收入来自该投资企业;在失业率低于或等于平均失业率地区投资,项目金额不低于2650万欧元,其中投资者至少投入1325万欧元;用于购买新技术、新设备的投入至少占其有形资产和无形资产的60%;根据项目特点符合环保要求。在失业率高于斯平均水平地区投资,项目金额不低于1325万欧元,其中投资者至少投入660万欧元。如果当地失业率高于斯平均水平的50%,项目金额不低于660万欧元,其中投资者至少投入330万欧元。为应对全球金融危机,斯政府规定2009年4月至2010年12月31日期间,申请国家资助的工业生产项目最低投资额减半。
(2)技术中心。包括研究开发及对现有设施的升级。技术中心必须体现其高附加值的性质,其资助条件严格程度仅次于工业生产。设立新设施,对现有设施进行升级;项目金额不低于132万欧元,其中投资者至少投入66万欧元;至少60%的员工具有大学学历。
(3)战略服务中心。包括IT程序研发中心、客户支持中心及跨国公司总部等,旨在为客户提供高附加值服务,在服务领域提供软件技术及涉及高级人才的高科技。设立新设施,对现有设施进行升级;项目金额不低于116万欧元,其中投资者至少投入56万欧元;至少30%的员工具有大学学历。
(4)旅游。旅游服务设施至少提供三种不同的服务,如客房、体育健身及餐饮服务。斯洛伐克政府根据当地失业率情况对最低投资限额作了具体规定。建立新设施,对现有设施进行升级。在失业率低于或等于平均失业率地区投资,项目金额不低于1660万欧元,其中投资者至少投入830万欧元;80%以上的销售收入来自该投资设施;根据项目特点符合环保要求;如果当地失业率高于斯平均水平,项目金额不低于850万欧元,其中投资者至少投入830欧元。如果当地失业率高于斯平均水平的50%,项目金额不低于330万欧元,其中投资者至少投入165万欧元。
4. 资助方式
国家资助是指为投资项目的启动提供公众财政支持,以便创造新的就业岗位。根据新法,资助方式包括以下几种:所得税的减免、对投资者创造就业机会予以补贴、以低于市场的价格转让国有或地方政府所有的不动产和财政馈赠补贴。
(1)税收减免,享受税收减免的投资者,根据上述资助比例,在提交纳税申报单时可以申请税收减免。享受税收减免的期间最多为连续的5年,从获准享受资助时算起,最迟不晚于获准享受资助后3年。
(2)新就业岗位补贴,补贴比例根据当地失业率决定。对新就业岗位的补贴金额不得超过一定比例,补贴期间不超过2年。 如果投资者雇用就业竞争力较弱的人员(如长期失业者、刚刚毕业的学生及残疾人员),补贴按月发放。按所在地失业率高低,每个就业岗位的补贴金额995欧元-5311欧元。补贴比例等于当地资助比例。因此,如果投资者在斯东部投资,当地最高资助比例为50%,申请的补贴比例也为50%。
(3)现金资助,在失业率高于平均失业率的地区方可申请购置有形和无形固定资产提供的资助。
(4)以低于市场价转移国有及地方政府不动产(市场价与实际价格之间的差额视同补贴),需要根据当地具体情况及所涉及的产业及生产活动而定。
(5)对新就业岗位员工培训的补贴。该项补贴在新法中没有规定,但在欧盟相关法律中有规定。培训和教育被分为特殊教育类型和一般教育类型。补贴金额不得超过认定投资支出的一定比例:特殊教育类型的比例为35%,一般教育类型的比例为60%。
5. 申请国家资助审批程序
斯洛伐克采取具体项目具体审核的办法。申请人向斯洛伐克经济部提供包括各种附件在内的投资计划书;斯洛伐克投资贸易发展局(SARIO)对内容完整的计划书进行审查;如果申请合格,SARIO准备评估意见,对申请人的商业计划、申请国家资助的金额、预计财政收入及财政馈赠补贴提出意见;经济部在其基础上提出国家资助措施的报价,包括资助金额和资助方式;投资者就上述报价做出承诺;对投资人的国家资助申请批准与否及资助金额等条件,最终由斯洛伐克政府决定。整个申请过程从提交投资计划书之日起,需要6个月。
需要指出的是政府决定给予国家资助,并不意味着政府有义务履行其做出的承诺。特别是资助金额的确定,政府将根据现有财政情况、投资金额、新就业岗位的数量、新建厂的厂址、失业率以及各地区经济社会情况等因素进行综合考虑后决定。
(四)特殊经济区域的规定
2001年5月,斯洛伐克国民议会在180/1995 Coll号文件基础上批准出台了《关于建设工业园区补贴和斯洛伐克国民议会关于解决土地所有制的有关措施及其修正案》确定了向工业园区提供补贴的条件、规模、种类和审核办法等措施。主要资助条件包括:工业园区所在地需纳入市政府规划批准区域,市政府至少需拥有建设该工业园区所需资金的15%,获得斯洛伐克土地基金的同意,与相关机构就商业计划和融资协议达成初步合同,获得能源供应商(水电供热)向该园区提供能源供给的有约束力的证明材料。斯洛伐克政府提供的补贴主要有用于园区基本基础设施建设、土地开发、以及购置、转移、租赁或置换的相关费用。
四、规避投资法律风险的建议
(一)熟悉当地的法律法规。投资者在斯投资系属地化经营,投资者需熟悉当地的法律法规,特别是有关投资优惠政策、税务、工作许可与居留许可及劳动保护方面的规定。
(二)在经营中遵守当地的法律、法规及规章等规范性文件。斯加入欧盟后,在经济、贸易方面全方位与欧盟接轨,实行依法治国。建议投资者聘请当地律师处理与投资业务有关的业务,以便保护投资者的利益。
(三)适当调整优惠政策期望值。斯颁布实施了《投资资助法》,为投资者提供了优惠的投资鼓励措施,但该法律是在欧盟投资鼓励法律框架下形成的,因此,所给予的优惠条件以欧盟标准为限,特别是在投资金额、投资地区和投资目的地失业率等方面的要求比较严格。整个申请过程从提交投资计划书之日起需要6个月。因此,投资企业要详细了解斯优惠政策的相关条件,适当调整对优惠政策的期望值,科学地进行成本核算。
(四)有效控制工资成本。斯的工薪成本包括工资和社保资金两部分。自2004年1月1日起,斯执行461/2003号《社会保险法》。该法律规定的雇主和雇员缴纳社会保险的义务如下:雇主须为其雇员缴纳医疗保险和社会保险;雇员缴纳部分由雇主在其工资中扣除。投资者到斯投资要了解当地劳动法关于工资和社保资金的具体规定,精心核算工资成本,提高劳动生产率。
(五)投资等生产合作项目务必注意选好合作伙伴并注意劳动力和相关配套设备和零部件的本土化。
(六)设立投资企业应以我为主,独资为好。
(七)参与基础设施等项目竞标,应积极考虑与当地合作伙伴组成联合体竞标斯公共采购项目招投标要求以斯文书写,而且准备标书的时间很紧迫,一般从发标到截标日期只有20天左右,包括标书澄清的时间,在较短时间内完成标书的翻译工作有相当大的难度。与当地合作伙伴共同竞标,可以有效地解决这一问题。
(八)充分核算税赋成本。根据斯税收体制,企业一般需要缴纳增值税、公司所得税和个人所得税等税,企业的税收成本需认真考虑。为了应对当地纷杂的财务、税务及审计要求,建议投资者聘用当地如KPMG等财务咨询公司作为财务方面的顾问。
(九)处理好与政府和议会、工会、当地居民的关系。斯洛伐克负责经贸事务的主管部门是斯洛伐克经济部。经济部管辖范围较为广泛,负责制定并具体实施贸易政策,贸易法律法规,组织与其它国家和国际组织开展多双边经贸合作,负责贸易促进、投资促进、推动扩大出口,实施反倾销调查并采取相应措施保护国内市场免受进口产品冲击,对部分进出口商品进行配额和许可证管理。有关斯经济部的部门设置及联系方式,请登陆:www.economy.gov.sk 斯洛伐克议会一般通过掌握立法权来体现自己的地位,同时也是借助于立法来实现对政府和法院的约束。因此,处理好与议会的关系,有利于开展经贸活动。有关斯议会的详细情况,请登陆:www.nrsr.sk
妥善处理与工会的关系。工会与企业的关系不是对立的,而应该是相互支持和相互尊重的。企业应当支持工会依法开展工作,工会应当支持企业依法行使经营管理权。企业要尊重工会的民主权利,工会要尊重企业的行政管理和生产指挥权利。只要这样才能平衡两者的关系。斯洛伐克工会联盟(www.kozsr.sk)是斯主要的工会组织。该组织还与其它行业性的工会组织有合作关系,如:斯洛伐克独立基督工会(Independent Christian Trade Unions of Slovakia)www.nkos.sk和艺术与文化联合会(the Confederation of Arts and Culture)。必要时,企业或者劳动者可以通过其解决工会与企业、企业与劳动者之间的矛盾。
密切与当地居民的关系。斯洛伐克与中国关系良好,两国不存在利益上的冲突,当地居民对中国人比较友善,对中资企业不存在偏见。中方人员需尊重当地居民的文化生活习惯,特别是宗教上的习俗,爱护和保护环境,待人接物方面,需要有礼貌,懂得谦让。
(十)尊重当地风俗习惯。斯洛伐克人热情好客,迎宾的最高礼节是穿着民族服装的青年请客人品尝面包和盐,在宴会中穿插民族歌舞表演,送客时赠送有纪念意义的礼品。在商务交往中应当注意:希望与对方见面必须事先约好,贸然到访属于不礼貌行为。无论是商务还是私人约会,一定要准时。见面交谈时忌讳涉及个人收入、年龄、宗教信仰、情感等隐私。
(十一)依法保护生态环境。斯洛伐克注重保护生态和环保,保护环境已成为斯洛伐克人的自觉行动。自觉保护环境,美化环境已经成为良好的社会风尚。斯洛伐克城市干净整洁,交通有序,空气清新,阳光灿烂,气候宜人。城市中到处留有大面积的绿地,供人们休闲、游览。斯政府每年拨出巨额资金,用于文化遗产的保护、大气污染和水污染的治理、有毒废弃物的处置和生物多样性的保护以及绿色植被的维护。有多条河流流经斯洛伐克,其中较为著名的是多瑙河。多瑙河系国际河流,流经布拉迪斯拉发,属于斯著名景观,河水水质干净,河道两边干净整洁。在公路交通方面,斯洛伐克执行欧盟标准,汽车尾气排放要求严格,排放黑烟的汽车禁止上路,司机行车时,很少鸣笛。在垃圾处理上,斯洛伐克有严格的规定,垃圾必须分类投放,主要生活垃圾的分类方式为:纸张、塑料、玻璃及其它。斯洛伐克人文明礼貌,讲究整洁卫生,大街小巷较少见到随地吐痰、乱扔果皮、乱丢垃圾的现象。斯洛伐克宾馆、酒店从环保角度出发,一般不备一次性拖鞋和洗漱用具。自来水可以直接饮用。公共场所和宾馆、酒店到处贴着禁烟标志,吸烟范围受到严格的限制。 中方人员抵斯后,应当注意当地有关环保的规定,尊重当地良好的环保习惯。
(十二)承担必要的社会责任。企业需重视社会责任,做好以下工作:1.支付合理工资,杜绝劳资冲突。杜绝过度追求经济效益,为节省成本而降低用工标准,给当地工人支付过低的工资,避免发生劳资冲突。2.注重环保投入,保护当地资源。企业须在环境和资源保护方面的作出一定的投入,保护当地的环境。3. 加强安全生产意识。企业需加强安全生产意识,杜绝安全事故的发生,切实维护生产安全。
(十三)懂得与媒体、执法人员打交道。如有媒体采访,中方公司人员需认真回答对方提出的问题,态度不卑不亢,做到客观、公正,并且要维护国家利益。尊重当地的文化生活,不宜对其做负面评价。
学会和执法人员打交道。首先要做到遵纪守法,尽量避免与执法人员发生冲突。其次,备好相关证件备查,以减少不必要的误会。若发生对方执法不公或越权执法等问题,可以向其派遣部门投诉、申诉乃至向上级申请行政复议。不要试图向执法人员行贿,其效果可能适得其反。
(十四)其他建议。(1)如在当地私人住所居住,应在抵达后三日内到就近的外事警察部门登记注册。军事和安全设施禁止拍照,违反规定者可能会被没收照相器材、受到训斥或罚款甚至被驱逐出境。(2)寻求法律保护。中国公民在斯工作、生活和学习,对当地法律了解较少。如何采取法律保护自己的权益,对一般人而言有较大的困难。在此情况下,可以依靠当地律师的力量。保护自己的权益。根据斯洛伐克律师法的规定,斯洛伐克注册律师需是斯洛伐克律师协会(The Slovak Bar Association)的成员,律师实行自律管理,有关律师的信息可在斯律师协会的网址上查询www.sak.sk。(3)寻求当地政府帮助。中国企业在斯洛伐克投资合作当中,要与所在地政府相关部门建立密切联系,并及时通报企业发展情况,反映遇到的问题,寻求所在地政府更多的支持。遇到突发事件,除向中国驻斯洛伐克大使馆、公司总部报告以外,还应及时与斯洛伐克所在地政府部门联系,取得支持。
第四章 公司设立法律风险
一、概述
在奥匈帝国解体后,新成立的捷克斯洛伐克共和国继承了当时现成的法律制度。这就意味着,一方面奥地利法律仍然适用于捷克土地,而匈牙利的法律在斯洛伐克和喀尔巴阡山脉的鲁塞尼亚仍然有效,导致了法律二元论的产生(继受《奥地利商法典》的《捷克商法典》和继受《匈牙利法典》的《斯洛伐克商法典》并行的局面)。捷克斯洛伐克商业法律发展的转折点是1950年的《民法典》,它废除了《奥地利民法典》,采用《匈牙利民法》,继受了奥地利和匈牙利的商法,标志着原有商业贸易法的消失以及经济法的形成。但直到1950年,两部商法典仍未统一到。因此在捷克斯洛伐克共和国存在期间,两部法典依旧并行有效。1993年1月1日,捷克斯洛伐克正式分裂为捷克共和国和斯洛伐克共和国两个国家。
斯洛伐克没有单独的公司法,公司作为商事主体之一,其设组织形式、运营和解散均由《斯洛伐克商法典》(以下简称《商法典》)进行调整。与公司相关的法律还有《破产处置法》《劳动法》《投资援助法》《竞争保护法》《联营相关权利法》等。《商法典》自1992年1月1日起至今有效并生效。到目前为止,其内容已从最初的措辞中进行了大幅修改,修改了50多项。现行斯洛伐克《商法典》是斯洛伐克商业法律规范的主要法律依据。只有根据“商法典”或任何其他商法法规(例如“证券法”)无法解决某些问题,民法规则,即“民法”和其他民法规定才可以作为二级来源。《商法典》就斯洛伐克的企业形式、权利义务及清算等法律关系做出了明确的规定。
《商法典》涉及以下形式的企业:普通合伙企业,有限合伙企业,股份有限合伙企业和股份公司。普通合伙是最简单的常见交易形式。它由两个或两个以上以同名经营业务的人组成的协会组成。公司起源于合同订立,其形式未规定。默契协议已经足够,而贸易伙伴也是以通用名开展业务的事实。该公司通过在商业登记处注册获得了法人资格。
二、公司设立的类型
根据斯洛伐克相关法律规定,合法的公司类型包括:股份公司、简易股份公司、有限责任公司、普通合伙公司、有限合伙公司和外国公司分支机构。
(一)股份有限公司
《商法典》将“股份公司”定义为公司,其中资本被划分为具有名义价值的特定数量的股份。公司对任何违反其整个财产义务的行为负责,而股东不对公司的任何义务承担责任。但是,股东对其持有的股票面值未支付的任何金额对公司负责。
股份公司必须在其名称中包含“”联合股份公司”。股份公司可以是私人股份公司或公共股份公司。一家公共股份公司在二级市场上公开交易。此外,进行特殊活动的股份公司(如投资公司,投资基金和证券交易商)必须在其公司名称中以法律承认的形式提及这些活动。在这种情况下,应该指出的是,只要一家股份公司正在开展一项受特别法律管辖的活动,这些法律可能会对《商法典》中的调整进行减损。这类公司尤其是银行或投资基金。
如上所述,股份公司被定义为一家公司,其资本被分成若干具有名义价值的股份。股份公司的这笔资本金额必须与已发行股份的名义价值相对应。股份公司与有限责任公司一起归类为资本公司。然而,与有限责任公司不同,股份公司代表真正的资本公司。资本公司的基本特征如下:股东通过存款方式为公司资产出资的义务;股东在公司成立期间和整个公司成立期间持有资本的义务,其最低限度由法律规定;股东通过法人团体参与公司管理;公司解散后,公司在其存在期间不存在或仅限于股东的有限责任和有限责任。
(二)有限责任公司
有限责任公司是最常见的商业公司。斯洛伐克公司名称没有重大限制。重要的是,特定公司的名称不应该被另一个实体占用。在建立有限责任公司时,必须通过商业登记处确认该特定名称的可用性。
有限责任公司是一家公司,其资本包括股东的预定捐款。注册资本的最低金额为5,000欧元,会员的最低百分比至少为750欧元。与其他国家不同,无需将注册资本存入公司的银行账户。它可以用金钱支付。有限责任公司对其整个财产违反其义务负责。其创始人对其在商业登记处登记的未缴会费金额的义务负责。
(三)普通合伙企业
《商法典》将“普通合伙”定义为一家公司,其中两个或两个以上的合伙人以共同的商业名称开展业务,并对合伙企业与其所有财产的义务承担连带责任。
普通合伙是两人或两人以上的协会。这意味着合作伙伴可以是自然人,也可以是法人或他们的组合。法人可以是企业家或非企业家; 他们可以是斯洛伐克法人或外国法人。普通合伙企业必须至少由两名成员组成。这意味着与仅由一个法人建立的有限责任公司或股份公司相比,商业法典不允许唯一的合伙企业。一个人无法找到普通合伙企业,合伙期间的股东(合伙人)数量也不能少于两个。如果发生这种情况,将导致普通合伙企业解散和清算。
普通合伙企业必须以共同的商业名称开展业务,即在商业登记处登记的名称。商业代码设置用于创建商业名称的规则。商业名称必须包括“普通合伙企业”这一名称。
普通合伙企业是一家个人公司,这意味着它是一家公司,允许通过多个人的联合来快速开展业务,这些人希望亲自参与共同的业务,尤其是他们自己的工作和技能,而无需启动资本参与。
(四)有限合伙企业
《商法典》将“有限合伙”定义为一家公司,其中一个或多个合伙人对合伙企业的义务承担有限责任,直至其在公司注册处登记的未缴纳款(有限合伙人)一个或多个合伙人对其整个财产(普通合伙人)承担无限责任。有限合伙企业必须以共同的商业名称开展业务,即在商业登记处登记的名称。有限的商业名称伙伴关系必须包括“有限合伙”。如果有限合伙企业的商业名称包括有限合伙人的名称,则该合伙人对合伙企业的义务承担与普通合伙人相同的责任,即合伙人的整个财产。有限合伙人对合伙企业在公司登记册上登记的未缴纳款所承担的义务承担有限责任,而普通合伙人对其整个财产承担无限责任。《商法典》不要求对普通合伙人的参与贡献或最低限度的贡献。然而有限合伙人必须按照组织章程大纲中规定的金额向合伙企业注资。且在有限合伙企业中,只有普通合伙人才有权代表合伙企业行事。
显然,有限合伙是一家私人企业,允许通过多人联合快速开展业务,这些人希望亲自参与共同的业务,特别是通过他们自己的工作和技能,而无需或最少开始资本参与。而由于有限合伙企业包含普通合伙企业的重要组成部分,同时也是有限责任公司的一些要素,因此普通合伙企业的法律规定与有限责任公司的规定一起非常重要。《商法典》明确规定,除非另有规定,适用于普通合伙企业的规定经适当变通后适用于有限合伙企业,而适用于有限责任公司的规定将适用于有限合伙人的法律地位。
三、公司的设立与解散
(一)股份有限公司
1. 登记注册
《商法典》规定,公司的财产基础由创始人的贡献形成。《商法典》在第58条第1款中一般定义“注册资本”一词,代表所有合伙人的货币和非货币(实物)捐款的总和。注册资本的价值必须始终以货币(欧元)表示,即使公司中只包含实物捐助。有限责任公司和股份公司都有义务设立注册资本。其金额必须在商业登记处登记,《商法典》明确要求仅在有限责任公司和股份公司中强制设立注册资本。
有限责任公司的最低金额为5,000欧元(《商法典》第108条第1款),股份公司金额为25,000欧元(《商法典》第162条第3款)。管理具有特定业务范围的股份公司(例如,银行,证券交易员,养老基金管理公司)的法律地位的一些具体法律规定了更高的注册资本最低价值。如上所述,必须规定注册资本以欧元为单位。这特别针对的做法有时质疑资本只能用当地货币表达的原则,即使存款是以外币支付的。如果资本低于法定的最低金额,法院可以解散公司(《商法典》第68条第6款,第c项)。有限责任公司,股份有限公司及有限责任合伙的注册资本金额及其还款程度必须登记在商业登记册内。对于业务合作伙伴而言,这是关于公司财务状况的重要信息。在公司存在期间,注册资本可以按照法律规定的方式增加,或者在尊重注册资本的法定最低价值的同时,也可以减少
货币供款是指股东向公司提供的货币总额,无论是在其基础上还是在增加注册资本的过程中。贡献的范围总是等于股东承诺投入公司的名义金额。货币供款必须在为公司的每种法律形式确定的期限内支付,在资本公司中,《商法典》中规定的至少部分供款必须在商业登记处登记之前支付(第111节, 168第1段)。在公司注册成立之前全部或部分支付的货币供款的所有权,在公司成立之日,即在其注册商业登记册之日(第60条第1款)转移给公司。
2. 股份发行
《商法典》中定义的“份额”一词是指股东按比例参与公司的净业务资本(第61条第1款)。《商法典》第6条规定的净营业资本是指扣除企业家与企业有关的负债后的资产。参与净营业资本的程度是股东划分净营业资本的比例。其名义价值是通过将股东之间的净业务资本价值除以其份额来计算的。确定比例的方法可以在每种形式的公司中指定。如果没有具体说明,股东可以就组织章程大纲中的方法达成一致。否则,可以得出结论,股份由股东的出资比例决定,如果没有出资,股东的股份数量是相同的。《商法典》将股份定义为衡量股东参与公司净业务资本的指标并不意味着该比例代表股东对公司财产的特定份额。共享是一个静态变量; 它不会根据公司的业务结果而改变。股东的出资通常是计算股份的基础。通常以百分比或分数表示。
股份公司可以以其名义价值发行股票(对应于对注册资本的贡献的金额),同时可以以高于其名义价值的价格发行股票。《商法典》明确禁止发行和出售低于其名义价值(低于标准杆)的股份。如果股票的发行价格高于其名义价值,它们之间的差额就是股票溢价。如果部分付款用于结算股票发行价,或者所提供的非货币性出资金额低于发行价,则部分付款首先按照股份溢价计算。如果支付发行价的部分款项或非货币性投资额的金额不足以支付所有认购股份的面值,则应作为应付部分的部分款项连续入账。
3. 公司章程
公司的基础是通过双边或多边法律行为进行的,该行为可能具有公司由两个或多个创始人创立的组织章程大纲,或者以基金会契约形式的单方面行为。如果该公司由唯一的创始人创立。组织章程大纲是两个或两个以上创立公司的法律行为。公司组织章程的目的不仅是公司的基础,还包括公司的运作监管,包括公司内部事务,公司与股东之间的关系,以及股东之间的制度,因此,组织章程大纲不仅具有建立功能,而且具有组织功能。
在一家股份公司中,《商法典》将本协议称为协会备忘录。股份公司的组织章程大纲与其他公司的组织章程大纲之间的区别在于,股份公司组织章程大纲的目的只是公司的基础。公司章程中包含了股份公司对第三方采取行动的原则和对其内部事务的监管,这些组成了组织章程大纲(第162条第2款)的一部分。
《商法典》还要求提供某种形式的所有创始文件,组织章程大纲必须由所有创始人签署,其签名的真实性必须经过认证。“商法典”还可以通过自然人或法人签订组织章程大纲,该委托书的授权书具有委托人的认证签名,必须附在组织章程大纲中。在一家股份公司中,《商法典》要求组织章程大纲或基金会契约必须以法律法案的公证书形式执行。如果是组织备忘录或基金会契约不符合法定强制性实质和正式要求,公司无效。如果登记法院忽视了这一事实并且该公司被登记在商业登记簿中,则可以适用《商法典》第68a条关于公司无效的程序。
4. 股份公司解散
股份公司由股东大会决定解散。一般来说,公司在从商业注册中删除之日解散。删除商业登记册中的公司具有构成效应。作为法人实体的公司可以在从注册簿中删除之前签订商业协议或任何其他法律关系。在上述合并的情况下,当解散公司在继承公司成立之时不再存在时,可以免除上述规定。因此,删除斯洛伐克商业登记册中的公司只具有宣告效力。
根据《商法典》可以解散股份公司,原因如下:在公司期限届满时,它成立;在股东或公司机构决定中指明解散的日期,或者,如果没有指明日期,则在作出该决定的日期;在法院决定解散公司的日期,或者,如果没有指明日期,则在该决定成为最终决定之日,在破产程序终止后,在分配计划实施后或在破产程序终止后,由于破产债务人的财产不足以支付破产受托人的费用和费用,或在驳回申请后由于缺乏财产而破产;其他理由,如果特殊法律规定的话;根据法院的判决,或由于组织章程大纲中规定的其他原因。
(二)有限责任公司
1. 登记注册
在斯洛伐克,甚至一个人也可以找到一家有限责任公司,自然人可能是最多三家公司的唯一创始人。《商法典》还规定了股份有限公司发起成立时,最多只能有50名股东,登记处严格检查有限责任公司的持有人数量。但是在公司存在期间,持股人数可能超过50。
有限责任公司的最低资本金额为5000欧元,而每位创始人必须以最低750欧元的金额捐款。每位创始人只能参加一次捐款。创始人的个人贡献可能会有所不同,前提是这些数额表示为正整数,除非特殊规定另有规定。个人缴款的总价值必须等于公司的注册资本。如果创始人承诺向公司提供实物捐助,则组织章程大纲必须具体说明此类实物捐赠的性质及其在货币中的价值(应与创始人的承诺相抵消)。同时,注册资本自然不表示公司拥有的资产(财产)的价值。斯洛伐克商业法典将注册资本理解为对所贡献资产的评估。因此,就注册资本而言,其评估具有重要性而非其实际价值。
2. 有限公司解散
根据《商法典》规定,有限责任公司可以解散,原因如下:在该期限届满时,它成立;在股东或公司机构决定中指明解散的日期,或者,如果没有指明日期,则在作出该决定的日期;在法院决定解散公司的日期,或者,如果没有指明日期,则在该决定成为最终决定之日;在破产程序终止后,在分配计划实施后或在破产程序终止后,由于破产债务人的财产不足以支付破产受托人的费用和费用,或在驳回申请后由于缺乏财产而破产;其他理由,如果特殊法律规定的话;以法院的决定为由; 要么由于公司章程规定的其他原因。
(三)普通合伙企业
1. 普通合伙企业设立
普通合伙企业通过注册纳入商业登记册成立,至少两个或更多合作伙伴签署组织备忘录。普通合伙企业不能作为唯一股东公司成立,也不能在其成立后成立。合伙人在合伙期间履行义务的无限责任;合伙企业的成立不需要任何注册资本。在商业登记处登记合伙时,并无规定最低注册资本。普通合伙企业必须向商业登记册证明,对于不动产或其中的一部分,哪个地址是在商业登记处登记的登记席位或根据特别法律登记的其他登记册,它有权拥有或使用,不排除使用作为注册席位的财产或其中的一部分,或财产所有人或其部分的同意,并将该财产或其部分的登记作为商业登记簿中的登记席位,或根据特别法律登记的其他登记册。
2. 普通合伙人的管理和行为
一般规定。“商法典”区分了普通合伙企业的管理和代表普通合伙企业的行为。这种差异非常重要,特别是当“组织章程大纲”管辖合伙人的权限,以便有权管理普通合伙企业的合伙人不能同时代表普通合伙企业行事时,即他们不是法定机构。根据“商法典”,普通合伙企业的每个合伙人都被视为其法定机构,除非“组织章程大纲”规定所有合伙人共同行事。如果只有一些合伙人获得组织章程大纲授权代表合伙企业行事,那么只有这些合伙人才构成普通合伙企业的法定机构。
管理。管理是指与普通合伙企业的内部组织和管理相关的内部能力,也可称为创建普通合伙企业意愿的内部过程。根据商业法,每个合作伙伴有权根据合作伙伴之间商定的原则管理合伙企业的业务。如果根据组织章程大纲,一个或多个合作伙伴是由其他合作伙伴授权管理的在全部或部分合伙关系中,其他合伙人被剥夺了在相同程度上管理合伙关系的权力。管理合伙人有义务遵循大多数合作伙伴批准的指示。除非“组织章程大纲”另有规定,否则每位合伙人均有权投一票。如果其他合作伙伴同意,管理合伙人的授权可以撤销,除非组织章程大纲另有规定。如果管理合伙人严重违反其职责(《商法典》第345条第2款),法院将根据任何其他合伙人的提议撤销其授权,即使该授权根据组织章程大纲不可撤销。管理合伙人有义务根据要求向其他合作伙伴披露与合伙关系有关的任何事项。每个合伙人都有权检查任何和所有合伙企业的文件。代表对第三人的普通合伙企业是指外部能力,即在所有事项中代表公司行事的权力,并就第三人承担公司的责任。
根据商业法,每个合作伙伴有权根据合作伙伴之间商定的原则管理合伙企业的业务。虽然商业法典使用术语“管理”,但未对其进行描述或定义。管理意味着决定组织性质,技术问题,公司内部运营和公司业务计划等问题。商业法规使组织章程大纲中的合作伙伴能够全部或部分授权单个或多个合作伙伴管理伙伴关系。如果发生这种情况,其他合作伙伴在同样程度上被剥夺了这种权力。授权合作伙伴或合作伙伴有义务遵循大多数合作伙伴的决定。 每个合伙人都有权投一票,除非组织章程大纲另有规定,例如,它赋予一个合伙人或更多合伙人更高的票数,包括缴纳的会费或者在他们的劳动或其他参与的范围内。确保合作伙伴关系的事宜。
3. 解散
《商法典》区分了普通合伙企业的成立和合并,与终止普通合伙企业的存在类似,《商法典》区分了普通合伙企业的解散和从商业登记册中删除。普通合伙企业一般而言,所有公司通过从商业登记册中删除而不再作为法律主体存在。
普通合伙企业可能因各种原因解散,包括适用于所有公司的商法典的一般原因所述的原因。根据《商法典》第68条第3款,任何公司均可解散:在该期限届满时,它成立;在股东或公司机构决定中指明解散的日期,或者,如果没有指明日期,则在作出该决定的日期;在法院决定解散公司的日期,或者,如果没有指明日期,则在该决定成为最终决定之日;在破产程序终止后,在分配计划实施后或在破产程序终止后,因为破产债务人的财产不足以支付这些费用破产受托人的费用,或因缺乏财产而解雇破产申请;其他理由。
(四)有限合伙企业
1. 有限合伙企业的成立
与每个公司一样《商法典》对有限合伙企业的成立做出了规定。基础和注册基本上受《商法典》一般规定的约束,适用于所有形式的企业。但《商法典》规定了组织章程大纲的特殊强制性要求,有限合伙在注册商业登记册时成为法人。有限合伙企业的成立只能通过至少两个或多个合作伙伴,至少一个合作伙伴(有限合伙人和普通合伙人)签署组织备忘录来建立。这就是为什么不考虑基金契约的原因。有限合伙企业不能作为唯一股东公司成立,或在其成立后成立。
有限合伙企业的商业名称必须包括“有限合伙”,有限合伙企业的名称包括有限合伙人的名称,该合伙人对合伙企业的义务承担与普通合伙人相同的责任,即合伙人的所有财产。关于商业名称的上述规则,有限合伙企业的合伙人可以自行决定创建商业名称,在商业登记处登记商业名称后,合作伙伴有义务以登记的形式使用该名称。合伙企业的组织章程大纲必须以书面形式执行; 但是,不需要公证书的形式。签名的真实性必须经过官方认证。组织章程大纲必须由所有创始人签署,甚至代表基于委托书的委托书,并附有公司组织章程大纲。通过有效缔结组织章程大纲,有限合伙制成立,合同双方之间产生合同关系。
2. 企业的解散
由于《商法典》确实区分了有限合伙的基础和合并,类似于终止有限合伙的存在,“商法典”区分了有限合伙的解散和从商业登记中删除。一般而言,有限合伙企业通过从商业登记册中删除而不再作为法律主体存在。
由于有限合伙的特殊性,《商法典》补充了上述解散的原因,其理由仅适用于有限合伙。由于两类合伙人的法律地位不同,解散的原因必须分为两组。
与普通合伙人有关的原因:一般合伙人死亡,除非组织备忘录允许继承人成为合伙人,并且继承人同意参与合伙企业,并且至少还有两个合伙人留在合伙企业中;法律实体解散为合伙企业的普通合伙人;宣布破产任何普通合伙人的财产,或拒绝因缺乏财产而申请破产;剥夺或限制任何普通合伙人在法律上采取行动的能力;通过执行一般执行伙伴的份额执行命令;由于组织章程大纲中规定的其他原因。
与有限合伙人有关的原因:如果上述任何一种情况与有限合伙人有关,则此类事实不会导致有限合伙的解散。“商法典”第102条明确规定,有限合伙人的死亡,剥夺或限制在法律上采取行动的能力,以及对其财产的破产令的问题,以及解雇因财产不足而申请破产,导致有限合伙企业解散。法律实体(有限合伙的有限合伙人)的解散也不会导致有限合伙的解散。如果发生针对有限合伙人财产的破产令,或者由于财产不足而导致破产申请被解雇,则有限合伙人参与合伙企业将被终止并且他/她有权获得破产。结算股份成为破产财产的一部分。
四、股东和合伙人的权利义务
(一)股份有限公司
1. 股份公司的权力机构
股份公司的最高机构是股东大会,股东亲自或通过持有书面授权书的代表参加股东大会,股东不得由公司董事会或监事会成员代表。除非法律另有规定,否则股东大会每年至少在条款规定的期限内举行一次。如果董事会未能及时推迟召集会议,并由法律规定召开股东大会的义务,则由董事会或其成员召集。
董事会是一个法定机构,负责管理公司的活动,并在日常基础上以其名义行事。它决定所有公司事务,除非它们属于根据《商法典》或公司章程规定的股东大会或监事会的权力。除非条款另有规定,否则董事会任何成员均可以公司名义向其他方行事。其行为对公司具有约束力的董事会成员名称及此类行为的性质记入商业登记册。条款,股东大会决议或监事会决定可能限制董事会以公司名义行事的权利。但是,此类限制对第三方无效。
监事会监督董事会如何行使其权力范围以及如何开展公司的业务活动。监事会成员有权审查与公司活动有关的所有文件和记录,并检查记账条目是否符合实际情况,公司的业务活动是否符合法定条款,条款和股东大会的指示。监事会应审查普通,特殊和合并财务报表,并在必要时审查中期财务报表,以及建议分配利润或结算损失,并向股东大会提交意见。
2. 股东权利义务
股东参与公司,股东和公司之间,以及股东之间,相对复杂的法律关系,包含商业法规和组织章程大纲或章程规定的股东的权利和义务。通过将公司注册为商业登记处,股份的订户成为股东,从而获得股份公司股东的权利和义务。只有在商业法典或特殊法律的基础上,才可以限制或暂停行使股东权利。受商业法规管辖的权利和义务将在以后以个别形式的公司进一步讨论。除去参与公司治理和治理的权利、支付股息的权利、分享清算余额的权利等权利,以及按时支付股份价格、强制收购要约、回报不良信仰中获得的红利等主要义务外,一般而言,股东的权利和义务可以分为重大权利和义务以及非重大权利和义务。
其中,股东的重大权利包括分享利润的权利取决于公司的经济业绩以及股东是否决定分配所产生的利润,或者将其保留在公司中;在公司任期内终止股东参与的情况下获得和解股份的权利;如果公司解散清算,则有权分享清算收益;股东的重大义务包括法律要求的资本公司的出资义务以及公司组织章程大纲或公司章程仅确定个人公司的范围,除有限合伙的有限合伙人外,可以通过备忘录规定出资;设立储备基金的额外支付义务;如果公司组织章程大纲(第121条)另有规定,个人公司的股东有义务承担公司的损失,有义务为弥补有限责任公司的损失作出贡献;而股东的非重大权利包括参与公司管理和控制的权利,取决于公司的形式,或者通过与其他股东一起行事,或者通过参加股东大会的投票和决策;有关公司事务的信息的权利,包括检查其文件的权利;有限责任公司和股份公司的股东有权向法院提交请愿书,以取消股东大会的决议(第131和183条)。
(二)有限责任公司
1. 有限公司的权力机构
股东的“大会”是有限责任公司的最高机构,其权力包括:批准在公司成立之前以公司名义进行的交易;批准公司的普通,特殊和合并财务报表,并在法律规定的情况下,中期财务报表,利润分配和任何损失的结算;除非法律另有规定,否则批准“宪章”并对其进行修改;关于公司章程内容变更的决策,除非此类变更是基于另一个法律事实(第141条);关于增加或减少注册资本或接受的决策特定的非货币投资贡献,或批准抵销公司对应付公司的应收款项,以支付投资方式;公司董事总经理的任命,召回和报酬;监事会成员的任命,召回和报酬(如果成立);根据第113及121条驱逐公司股东的决定;如果公司章程允许,关于公司解散或转换为不同法律形式的决策;关于批准销售业务或其合同的决策;法律或公司章程委托给大会的其他事项。
而股东通过简单多数选出股东或其他个人的一名或多名董事总经理。根据《商法典》第135a条,董事总经理必须按照公司及其所有股东的利益,专业地履行职责。特别是,他们必须获取并决定考虑与决策主题相关的所有可用信息,以保密机密信息和事实,向第三方披露可能会损害公司或危及其利益或股东的利益。此外,在任何情况下,董事总经理在行使其权限时,不得在公司利益之前更倾向于自己的利益,第三方利益或某些股东的利益
有限责任公司只有在“公司章程”规定的情况下才会设立监事会。监督委员会的主要任务是监督和检查。监事会成员由股东大会选举产生,而董事总经理不得成为监事会成员。监事会必须至少有三名成员,他们也必须遵守竞争行为的规定。监事会成员有权出席股东大会,并且必须在他们提出要求时发言。如果公司的利益需要,监事会成员也可以要求召开股东大会。
2. 股东的权利义务
《商法典》规定,股东拥有对公司的权利。股东有权参与公司的管理和参加股东大会的权利。 根据各自的贡献参与利润的权利也是股东的主要权利之一。 此外,如果他/她参与公司不再存在,每个股东都有权获得他/她的和解股份。如果公司进行清算,每个股东都有权分享清算余额,必须以金钱基金支付。
从执行权利的角度来看,股东有权提出股东诉讼(行动民众诉讼),以便在适当的情况下寻求履行公司的义务,另一方面也可以代表公司。股东的其他权利包括对已发行公司股份的优先购买权,要求股东大会的权利或要求另一股东撤回的权利。《商法典》规定了股东在有限责任公司的一般部分和部分中的权利和义务。
有限责任公司股东的权利和义务基本上遵循,而权利可分为合伙人的重大和非重大权利。合作伙伴的众多权利包括:分享公司利润的权利;结算股份的权利;分享清算余额的权利;转让股份的权利。股东的非重大权利包括:通过股东大会管理和监督公司的权利。股东可以向董事总经理明确要求提供有关公司事务的信息,他们可以查看公司的文件并检查其中的信息(数据),或授权审计师或税务顾问代表他们这样做。股东义务包括:支付贡献的义务;承担公司损失的义务;建立储备基金的义务;禁止竞争行为的义务。
(三)普通合伙企业
1. 普通合伙人责任
无限责任意味着合作伙伴对其所有财产负责。这意味着作为合伙人的公司对其净业务财产负有责任。如果合伙人是自然人,则其所有个人财产均应承担责任。如果此人已婚,则责任还包括配偶双方共同所有权中包含的财产。但是,根据“民法典”,婚姻共同所有权可以通过公证书或配偶形式的协议进行修改,保留在婚姻解除之日创建夫妻共同所有权。在协议中,配偶要么扩大或缩小其共同所有权的范围,要么甚至可以完全解除其共同所有权。在公证协议中,配偶分割其共同财产就足够了,如果任何财产仍属于其共同财产,他们应该定义如何使用它。此和解协议必须在公证人面前签署,并在公证人登记簿中登记。如果配偶之间达成了此类协议,则婚姻期间配偶一方的债权人的索赔只能从不属于婚姻共同财产的财产中获得。
固定责任是指债权人可要求全额履行任何合伙人的义务,而通过履行任何合伙人的义务,履行的义务也应对所有其他合伙人(债务人)停止。债权人有义务接受其他合伙人提供的对价。对于合伙人的责任,责任的重要性不仅在于其所有财产,还在于合伙人共同承担责任。支付合伙债权人的合伙人,即履行连带责任,有权向其他合伙人追索(退回)。如果组织章程大纲不包括合伙人债务中合伙人利益的确定,则适用于所有合伙人的利益在债务上是平等的。
2. 合伙人权利义务
组织章程大纲在监管普通合伙企业内部关系方面发挥着重要作用。换句话说,这是合作伙伴的协议,主要是规范他们的权利和义务。一般公司股东的权利和义务以股份(商业利益)表示。基于该份额的商业法典表达了公司股东的法律地位。就普通合伙企业而言,没有关于股份的详细规定,因此假设如果组织章程大纲没有另行规定,所有合伙人的股份是平等的。由于普通合伙关系是以合同关系为基础的,合伙人的权利和义务是相互关联的,这意味着合伙企业的管理权同时也是合伙人参与合伙企业活动和权利的义务。代表合伙企业行事的合伙人也是其义务。
普通合伙企业中合伙人的权利和义务基本上遵循,权利可分为非物质权利和物质权利。合作伙伴的非物质权利包括:1.合伙企业的管理权,根据他们商定的原则属于每个合伙人;2.代表属于每个合伙人的合伙企业行事的权利,除非组织章程大纲另有规定;3.与合伙企业管理相关的信息权;4.代表公司支付对合伙企业或合伙人的供款或损害赔偿的权利,前提是合伙企业不要求这些权利。合作伙伴的物质权利包括:1.分享合伙企业利润的权利,这是合伙人的基本物质权利;2.从其付费捐款中支付利息的权利;3.结算股份的权利,这是一种单一的考虑因素,源自合伙企业与合伙人之间的财产关系公平结算的概念;4.分享清算余额的权利,这与因合伙解散而终止参与合伙企业有关。
合作伙伴的义务包括:1.支付贡献的义务。但这并不是普通合伙企业的特征性义务,因为法律没有明确规定对普通合伙企业的合伙人的这种义务。普通合伙企业没有义务在注册时创建注册资本,也没有任何最低注册资本,缴纳会费的义务是组织章程大纲中的协议;2.承担合伙企业损失的义务。合伙人同样承担年度财务报表中预订的任何损失,该义务可在组织章程大纲中另行规定;3.禁止竞争行为的义务。《商法典》第65条规定禁止竞争行为,这意味着禁止公司内某些人(例如股东,法定机构,法定机构成员或监事会成员)以所述方式行事在商业法典,组织章程大纲或公司章程中,这将与公司的利益相冲突。
3. 违反义务
如果合伙人违反义务,在某些情况下可能导致合伙企业解散。如果任何合伙人严重违反了组织章程大纲,《商法典》第90条甚至允许非违约合伙人要求法院下令解散合伙企业。法院可根据此类请求解散合伙关系。但是,必须证明这一点违反合伙人的行为具有一定程度,以便法院可以断定违反公司组织章程的行为是重大的。
(四)有限合伙企业
《商法典》区分有限合伙企业的管理和代表有限合伙企业的行为。与普通合伙企业一样,与资本公司相比,《商法典》也对有限合伙企业的监管没有设定任何具体机构。管理是指与有限合伙企业的内部组织和管理相关的内部能力(第97条),也可称为创建有限合伙企业意愿的内部过程。根据《商法典》规定,只有普通合伙人才有权管理合伙企业。其他事项必须由普通股和有限合伙人以多数票决定,除非组织章程大纲另有规定。
根据《商法典》规定,普通合伙人构成合伙企业的法定机构。除非组织章程大纲另有规定,否则每个普通合伙人均有权代表合伙企业单独行事。由于法律只允许普通合伙人担任法定机构,因此有限合伙人不得代表合伙人代理第三人。但是,可以以特殊授权书的形式向有限合伙人授予委托书作为代理人或授予标准授权书。在没有授权书的情况下签署协议的有限合伙人对此类协议产生的义务承担与普通合伙人相同的责任。
《商法典》尊重两类合伙人在规定其权利和义务方面的不同立场。但是,组织章程大纲在有限合伙企业内部关系监管方面发挥着至关重要的作用。换句话说,这是合作伙伴的协议,主要是规范他们的权利和义务。
有限合伙企业中,合伙人的权利和义务基本上遵循,而权利可分为合伙人的物质权利和非物质权利。其中,物质权利包括:分享合伙企业利润的权利、结算股份的权利、分享清算余额的权利、转让股份的权利;非物质权利包括:合伙企业的管理权、检查文件的权利、合伙人有权代表合伙企业向合伙人提出支付赔偿金或行使损害赔偿权的要求等。同时,合伙人也需要遵循支付贡献的义务、承担合伙企业损失的义务、及禁止竞争行为的义务等。
第五章 外汇法律风险
一、概述
加入欧盟后,斯洛伐克金融环境得到很大改善,外汇管制逐渐放宽,为外国投资者创造了良好的金融环境。斯洛伐克于1995颁布《外汇法》,规定了斯洛伐克外汇管理机构、外汇资产交易与支付体系、外汇持有者的权利与义务、外汇资产的进出口及转移等外汇管理制度。自1995年以来,斯洛伐克多次修改其外汇管理规定,逐步开放外汇、外国证券、外国人购置房地产业务等交易的规定。2004年5月1日,斯洛伐克加入欧盟,之后基于1992年10月4日的《欧洲协定》对其本国《外汇法》进行了多次修订。斯洛伐克当地原货币名称为斯洛伐克克朗,可自由兑换。2009年1月1日,斯洛伐克正式加入欧元区,欧元属于可兑换货币,在贸易项下和资本项下均可自由流通,不存在外汇管制。
“居民”是指在该国永久居住的法人,或在该国的永久居住的自然人; 国外居民的组织单位也被视为该国的居民;“非居民”是指不是该国居民的法人或自然人; 非居民也可以被理解为该国非居民的组织单位,但在银行执照的基础上在该国经营的外国银行的分支机构除外,在这种情况下,它具有除非本法另有规定,否则居民的地位;“外汇资产”是指外币资金;“金融信贷”是指以欧元或外币提供资金,以财务形式偿还;金融贷款和融资租赁也应被视为金融信贷形式;“外汇资产交易”并不意味着作为商业活动的一部分向第三人提供服务至货币兑换业务;“直接投资”是指利用资金或其他可观的财产资产或财产权,其目的是建立,获得或延长居民或一致行动的居民投资的永久性业务关系。如果投资是通过以下方式之一进行投资,则在国外或非居民或非居民一致行动投资于位于斯洛伐克共和国的企业:建立或收购企业100%的股份;参与新成立或现有业务,前提是投资者拥有或收购商业公司至少10%的股权资本,或至少10%的净资产份额,或10%的投票权;“货币兑换活动”是指进行外汇资产交易,包括以现金欧元购买外币资金,或以欧元现金出售外币资金;“外汇场所”是指银行,外国银行或外国银行的分支机构,根据特别法案的范围,有权根据本法进行活动;根据本法获得外汇许可的法人或自然人,以交易外汇资产。
二、外汇法律制度
(一)管理机构
斯洛伐克《外汇法》规定,该国外汇管理官方机构为财政部和斯洛伐克国家银行。
从1993年1月1日斯洛伐克独立之日起,银行体系开始建立。斯洛伐克的二级银行体系中的第一级是中央银行—斯洛伐克国家银行,斯第566/1992号法律对它的活动范畴进行了规定。斯洛伐克国家银行是发行银行,它的驻地在布拉迪斯拉发,不进行商业注册登记,其地位可与国家部委和其他国家管理部门等同。斯洛伐克国家银行的主要任务是保障本国货币稳定,为此,其职责是:1.制定货币政策;2.发行货币;3.管理货币流通、协调银行间的支付关系和结算;4.在法律规定的范围内监督银行的活动,负责金融体制的安全运作和既定发展;5.履行法律赋予它的其他职能,如在国际货币机构中代表斯洛伐克处理金融事务。
根据法律,斯洛伐克国家银行还可行使下列权限:1.为贯彻货币政策可使用一些相应的手段,如规定贷款的最高数目、清算和资本调配的标准等;2.可以要求商业银行储备一定资金,数目的高低可根据货币政策的目标而随时改变;3.记录商业银行的账目,接受它们的存款。可以向银行购买或出售期票、国家债券或其他有价证券。可以向银行提供贷款,用有价证券来保障。斯洛伐克国家银行不仅是银行的银行,还为国家预算担负一定的职责,即做好国家预算、国家财政资产与负债和国家专项基金的收入和支出账目。在外汇管理方面,斯洛伐克国家银行也拥有一定的权限,它宣布斯洛伐克克朗对其他货币的汇率,规定在银行操作中的黄金价格,保管、使用货币储备以及进行黄金和外汇贸易等。
国家银行执行居民、非居民外汇监管职能。财政部执行对政府、政府部委、政府下属基金及政府相关下设机构的外汇监管职能。斯洛伐克国家银行执行不属于财政部监管范围的居民和非居民的外汇监管职能。受监管的外汇交易包括居民、非居民进行外汇资产交易、房地产交易、国外金融信贷交易、在国外进行投资等与外汇相关的各类交易。
(二)外汇许可证
外汇资产交易的外汇许可问题属外汇监管的职权范围,外汇银行或外国银行分支机构不得根据外汇银行授予外汇许可证。本法案根据特别法案,或对外国股票经纪人、资产管理公司、外国资产管理公司的股票经纪人,分支机构,根据本法案进行的活动,在规定金融市场的单独法律规定的范围内。
外汇许可证是根据书面申请签发的。外汇许可证不得转让给他人或合法继承人。除非本法另有规定,申请外汇许可的自然人必须符合下列条件:(1)做一个合适的人;(2)至少18岁;(3)有法律能力;(4)完全中学(综合或技术);允许开展活动的自然人必须符合这四项规定的条件。除非本法另有规定,否则申请外汇许可的法人必须符合以下条件:(1)做一个合适的人;(2)通过许可活动的自然人必须符合上述4项规定的条件;(3)自然人,法定团体或法定团体的成员,必须是适当的人。
适当和适当的人应被视为未被判犯有与财产有关的犯罪行为或犯罪行为,与履行管理职能或故意有关的犯罪行为的人。犯罪行为。这一事实应由不超过三个月的刑事登记簿15)的摘录证明和记录,如果这是外国国民,则由其永久居住国的相应机构签发的类似确认证明并记录在案。或由该人通常居住的州的一个机构。
提供货币兑换服务的外汇许可证申请人必须符合上述主体资格规定的条件; 在外汇资产交易的情况下,申请人必须满足以下条件,其主题是以欧元现金出售外币资金。进行外汇资产交易,其主题是按照普遍具有约束力的法律规定和外汇许可证,以现金方式不间断地以欧元购买外汇资金至少12个月,证明由代表申请人出售外币的人已经完成了由外汇监管部门任命的人员组织的伪造或变更钞票识别培训课程。外汇许可申请必须在单独法律规定的数据范围内包含提交申请的人的名称。 申请必须明确说明所要求的内容,并且必须包含所有主要事实的真实描述和陈述详情的适当证据。 申请还必须包含在单独法律中规定的范围内的数据,关于上述主体资格规定中列出的申请人以外的人,以及该程序中的其他参与者,即使未经有关人士。 申请还必须包含在单独法律规定的范围内的数据,即使未经有关人员同意,也应包括诉讼参与者的代表(如果有的话)。 在附件中,申请必须包含外汇监管机构就此事项作出决定所必需的文件,主要是文件可靠地证明符合规定条件。申请书还必须包含关于完整性,正确性,提交的申请的真实性和相关性,包括其附件,而申请人应对上述声明负责。申请还必须注明准备的地点和日期以及申请人的官方验证签名。
规定条件必须在外汇许可证有效期内得到满足。在此期间,许可证持有人有义务在知情情况发生变更后,立即书面通知外汇监管机构外汇许可申请中所提供的条件或数据的任何变更或准备变更。 其中的个别条件,变更或准备变更的履行应予以记录,并主要通过提交可靠证明上述条件的履行,变更或准备变更的文件向外汇局报告。授予外汇许可证不会影响单独法律规定的义务。获得证书的人作为外汇许可证主体的活动的贸易许可证,有义务在该日期后十天内将该证书的官方验证副本交付给监管机构。外汇许可证规定了外汇资产的允许交易范围,授予外汇许可证的期限,以及被许可人在外汇许可证有效期内应满足的条件。
未经本法另有规定,未经银行许可证或外汇许可或根据单独法律进行此类活动的许可授予适当授权,任何人不得进行外汇资产交易。监管机构应保留一份获得外汇许可证的外汇名单。该清单应包含授予个人外汇场所的外汇许可范围。该名单应在监管机构的所有组织单位提供,还将在监管机构的互联网网站上公布此列表。在监管机构发布并在斯洛伐克共和国法律汇编中颁布的法令(以下简称“法律汇编”)中,监管机构可以指明,根据《外汇法》第6和第7段提出的外汇许可申请的适当形式。
布拉迪斯拉发证券交易所(BSSE)成立于1991年,1993年4月开始交易,是斯洛伐克惟一的证券交易市场,经营股票、期货、债券交易等。股票交易实行会员制,仅有会员可以在该证券交易所直接进行交易。2004年6月1 日成为欧洲证券交易所联合会正式会员。该证券交易所注册资本1100万欧元,共有13位股东,斯洛伐克国有资产基金会是其最大股东,占74.2%的股份。2013年交易额为81.8亿欧元。
(三)权利义务
1. 居民和非居民的权利
除非本法另有规定,否则居民可与非居民签订合同,并以欧元货币或外币履行合同义务;可以在国外购买外汇资产和财产,并可以进出口欧元货币和外币;可以在该国购买外币,购买其他外汇资产和房地产,以及进口或出口欧元货币或外币。
2. 外汇报告义务
即使未经有关人员同意,该国居民和非居民的组织单位也有义务报告单独法律规定范围内的数据与直接投资,金融信贷,证券和金融市场业务有关的与海外居民和非居民有关的收款,付款和转账,包括非居民进行的金融市场业务; 这不适用于与该国家非居民组织单位有关的收款,付款和转账,涉及直接投资,金融信贷,证券和金融市场业务,包括通过非居民进行的金融市场业务。
即使没有相关人员的同意,该国的常驻企业家和非居民的组织单位也有义务报告单独法律规定的范围内的数据以及与资产和负债相关的事实数据。对国外居民和非居民,除了与该国非组织单位有关的资产和负债。中央证券登记处,中央证券登记处,证券交易商,外国证券交易商分支机构,资产管理公司,养老金资产管理公司,外国资产管理公司分支机构,即使未经有关人士向监管部门报告他们所持有的或他们知道的证券发行人和证券持有人在单独法律规定的范围内的数据,这些发行人发行的证券数据以及这些所有者持有的证券以及按发行人注册办事处或住所的国家分类,证券的类型,其到期日,经济部门对发行人活动的分类,以及在其中注册,保管或存放的证券的摘要数据。在外国证券的情况下,按经济部门所有者的活动分类细分。
根据《外汇法》第1至3段规定的外汇报告义务,应通过直接或通过外汇地点免费及及时向外汇管理局报告完整、正确、可靠和相关的数据。通过履行外汇报告义务的调解地点,即使未经过同意,也有义务在不违反报告义务范围内的任何信息的情况下,毫不迟延地将外汇管理机构转交给外汇管理局。外汇管理机构和外汇场所有义务处理在履行报告义务时获得的信息,以免信息被滥用。未经信息来自的人员及其所关注的人员的书面同意,不得发布或传播或使用有关特定人员和直接或间接识别此人的信息。在符合外汇报告义务范围内获得的信息和违反《外汇法》第6款规定的义务的责任由单独的法律管辖。
3. 外汇地的权利和义务
根据法案要求,外汇地点有义务要求在转让根据《外汇法》第39条第(5)款提交特别许可证。在执行特定转让时,外汇地点有权要求提供履行外汇报告义务的证据,并提供证明所要求的转让目的的文件。外汇地点有权要求接收方从国外转移以记录对外汇报告义务的遵守情况,并说明上述转让的目的,此类目的尚未说明。外汇地点只能进行符合本法规定的交易,一般为执行该法案而颁布的法律规定,对斯洛伐克共和国具有约束力的国际条约,并以不同的方式规范本法所规定的关系。外汇地点有义务毫不迟延地通知相关外汇管理局任何涉嫌违反第4款所列条例,合同和决定的行为,以及未能履行《外汇法》第11(2)、(3)条规定的义务。根据法令集中公布的法令,应规定外汇地点在向国外付款和转让给非居民时使用的程序。
4. 存托义务
斯洛伐克国家银行可以根据《外汇法》强制执行存托责任,即法人和自然人有义务将一定比例的资金存入银行的特别账户,以维护斯洛伐克共和国金融系统的稳定一段时间和关注。包括了:(1)外国银行在国内银行和国外银行分支机构的银行间存款;(2)外国非银行居民在国内银行和外国银行分支机构存款;(3)非居民向居民提供的金融信贷;(4)发行国内债券和境外发行的其他证券并带有受益权的资金。在存款义务期间,受此义务约束的法人和自然人不得自由处置该账户中的资金,也不得将其处置此类资金的权利转让给他人。该部分一般具有约束力的法律规定,规定存款义务,其期限、范围和在此免除的人员,以及有关履行规定义务的其他细节。
(四)资产交易
在斯洛伐克,外汇汇兑业务是由获得外汇汇兑营业执照的自然人或法人承担,该执照由斯洛伐克国家银行授予并监管。对于违反该法规定者,斯洛伐克国家银行可以采取措施进行纠正,并处以罚款。该营业执照必须基于书面申请予以发放,且不得转让或继承。
在斯洛伐克,项目资本注入及本息汇出没有限制,外币在当地兑换也没有限制,允许在境外开立账户,但是需要向监管机构报告。斯洛伐克《外汇法》规定,在斯洛伐克注册的外国企业可在斯洛伐克银行开设外汇账户,用于进出口结算,外汇进出需要申报。具体申报表格由斯洛伐克国家银行提供,在其官网(www.nbs.sk)上可以下载。
外汇交易使用欧洲中央银行(ECB)或斯洛伐克国家银行(NBS)在交易日期前确定并公布的会计交易之日的有效汇率折算成欧元。以外币计值的货币性资产和负债,采用资产负债表日的有效汇率折算。采购和出售外币时,使用采购或出售外币时的有效汇率将其兑换成欧元。
除非《外汇法》另有规定,否则只允许根据特殊法案或在外汇许可证规定的范围内或在根据单独法律运作的许可证中允许外汇资产交易。根据单独的法律,被授权进行某些外汇资产交易的人,可以仅在单独法律规定的范围内进行无外汇许可的交易。授权以欧元现金购买外币的外汇地也有权以欧元购买外币支票,并授权以欧元现金出售外币的外汇地点出售支票、欧元的外币。
外汇资产交易只能在建筑检查员根据单独法律批准使用的办公室或设施中进行。获得外汇资产交易外汇资产的外汇地点:(1)保留单独的外汇资产交易登记册; 此类登记必须包括外汇资产的个人交易所涉及的金融价值和货币的数据,在单独法规定的范围内的信息,与外汇资产的个别交易的客户有关的数据;(2)在货币兑换活动中,在纸币或电子形式的货币兑换活动范围内保留付款方式目录;(3)对于每笔外汇资产交易,以特定法律规定的方式和数据范围识别客户; 在提供货币兑换服务时,除非另有法律另有规定,否则外汇地点应以超过1,000欧元的外汇资产每笔交易的方式识别客户;(4)设定客户为执行外汇资产交易而支付的价格;(5)在其营运场所清楚地向客户展示信函中提到的价格信息,处理与外汇资产交易有关的索赔和投诉的程序和时间限制,包括与投诉有关的费用的信息以及根据本法案和单独条例解决争议所应遵循的程序;(6)提交进行的外汇资产交易数据,包括其进行的数据;(7)获得外汇许可证以换取外汇资产的外汇地点,应当在有或没有人同意的情况下向外汇局提供外汇当局有关交易的任何信息。外汇资产,包括客户和参与外汇资产交易或负责外汇资产交易的其他人的信息;(8)可以在法律汇编中采纳和颁布一项规定,规定了事实和要求的细节,以及范围,内容,时限,形式,方法,程序和交付地点。有关外汇资产交易的信息。
在斯洛伐克工作的外国人的合法税后收入可全部转出国外。外汇汇出斯洛伐克无需缴纳特别税金。
(五)外汇监管
斯洛伐克外汇管理局应监督根据本法履行的义务以及为支持其实施而发布的具有普遍约束力的法律规定。在这方面,当局有权要求任何合作必须受到监督的人员,特别是必要的文件和解释的介绍。外汇监督程序在现场发生时,外汇管理机构与受监管人之间的关系受单独法律规定管辖,除非本法另有规定。受监管的人员必须提供与外汇管理有关的外汇管理所需的任何合作。如果外汇管理机构在现场检查中发现某人的活动存在缺陷,将给予该人适当的时间来纠正缺陷,或要求终止任何未经授权的活动。
总体来说,斯洛伐克的外汇监管制度较为宽松,其监管措施主要体现在向央行报告的义务上。斯洛伐克外汇管理制度有利于降低贸易成本,与欧洲经济一体化、贸易自由化的总体发展趋势是一致的。
(六)紧急状态
根据《外汇法》,如果国际收支出现不利的发展,对斯洛伐克金融系统负担外国偿付能力或稳定性造成严重威胁,斯洛伐克政府可以在外汇经济中宣布进入紧急状态。紧急状态在政府公布有关事实的当天开始,直到政府再度发布公告时结束。
在外汇经济紧急状态下,斯洛伐克共和国对外偿付能力受到严重威胁,应禁止下列情况:(1)居民和非居民收购外汇资产以换取欧元,该禁令不适用于外汇场所;(2)从国家向外国支付任何赔偿金,包括银行与其分支机构之间的资金转移;(3)在国外账户中存入资金。而在外汇经济紧急状态下,斯洛伐克共和国金融体系的稳定受到严重威胁,应禁止下列情况:(1)向非本国居民出售国内证券;(2)接受非本国居民的财务信贷;(3)非本国居民在国内开立账户,非居民账户存入资金;(4)银行及其分支机构之间从国外转移资金。
在宣布外汇经济的紧急状态时,政府应通过指明适用的禁令具体说明具体的紧急状态。与此同时,政府在公告中可以指定实体或活动免除此类禁令,公告还应说明公众可以查看该法令的全文。
(七)其他事项
1.携带现金1万欧元以上出入欧盟外国家需要向斯洛伐克有关部门进行申报;2.跨境转移资金只能通过外汇监管部门,根据特别法案通过外汇地点或通过根据单独法律签发的许可证规定的范围内的支付系统进行,除非单独的法律另有规定; 这不妨碍《外汇法》第13条第(2)款的规定;3.居民和非居民有义务在本法案要求的情况下向外汇地点出示《外汇法》第39(5)条所述的特别许可证,并记录所要求的转移和遵守外汇报告义务的目的,如果外汇所在地需要;4.根据外汇要求,居民和非居民有义务记录对外汇报告义务的遵守情况,并说明从国外收到的转移目的,其目的尚未明确。
三、金融监管
(一)金融监管制度
某些金融机构,如银行、信贷机构、投资公司、保险公司等,需要获得正式许可和存续。由国家统计局监督(见《斯洛伐克商业法》第8章)。在这种关系监督程序中,斯洛伐克实施了各种欧盟指令,特别是指令2006/48 / EC和2006/49 / EC的巴塞尔协议II条款,代表了基本立法和监管信贷机构和投资公司的监管框架。国家统计局进行金融市场监管,即对国内银行进行监管。国家银行通过其FMS(“监督单位”)对外国银行、投资公司、投资服务中介机构、证券交易所、管理公司、共同基金和集体投资企业、再保险企业、养老基金管理公司、养老基金、补充养老基金管理公司和斯洛伐克其他受监管实体的分支机构金融市场等相关机构进行监督。
在许可方面,2009年斯洛伐克方面监督股共发布了826项决定,其中大部分涉及资本市场,即银行业、保险部门和养老金储蓄部门。 除了发布决定外,监督股还收到了来自金融市场所有部门的受监管实体的许多通知,批准的证券招股说明书以及评估的收购出价。2009年共有45起一审程序涉及制裁或补救措施,导致28项决定采取制裁措施、补救措施或暂停诉讼程序。
督股的很大一部分活动包括监督活动,即对金融市场参与者的实际监督,通过现场监督和非现场监督。金融市场参与者也受到场外监督,其目的是定期进行监督和评估受监管实体的财务状况和风险状况。
(二)金融工具
以下是金融工具:(1)可转让证券;(2)货币市场工具;(3)集体投资承诺的证券或股权;(4)期权,期货,掉期,远期合约以及与证券,货币,利率或收益率有关的任何其他衍生合约,或其他可以实物或现金结算的衍生工具,财务指标或财务指标;(5)期权,期货,掉期,远期以及与商品有关的任何其他衍生合约,必须以现金结算,或者可以由一方选择以现金结算(除非是因为违约或其他终止事件) ;(6)期权,期货,掉期以及与可以现金结算的商品有关的任何其他衍生合约,条件是它们在受监管的市场或多边交易设施上交易;(7)期权,期货,掉期,远期合约以及任何其他与商品有关的衍生合约,这些合约可以现金结算,并且未在(6)点中提及,而非用于商业目的,具有其他衍生金融特征工具并通过清算和结算系统清算或结算,或者定期追加保证金;(8)转移信用风险的衍生工具;(9)差异的金融合约;(10)期权,期货,掉期,远期和任何其他有关气候变量,运费,排放配额或通货膨胀率或其他官方经济统计数据的衍生工具,必须以现金结算或可由其中一方选择结算(否则)由于破产或其他终止事件的原因,以及未另行提及的具有其他衍生金融工具特征的资产,权利,义务,指数和其他因素有关的任何其他衍生工具,考虑是否在受监管市场或多边交易设施上交易,通过清算和结算系统清算或结算,或者定期追加保证金。
(三)金融投资服务和投资活动界定
以下是金融投资服务和投资活动:接收和传输与一种或多种金融工具有关的客户订单;(b)代表客户执行订单;(c)自行交易;(d)投资组合管理;(e)投资建议;(f)在坚定承诺的基础上承销或配售金融工具;(g)在没有坚定承诺的基础上放置金融工具;(h)多边贸易设施的运作。
为客户账户安全保管和管理金融工具,包括保管和相关服务,如现金/抵押品管理;向投资者授予信贷或贷款,以允许他在一种或多种金融工具中进行交易,信贷或贷款的提供者参与交易;有关合并,合并,转换或分拆企业或购买企业的资本结构和业务战略以及建议和服务的建议;与提供投资服务有关的外汇服务;投资研究和财务分析或与金融工具交易有关的其他形式的一般性建议;与承销金融工具有关的服务等。
“代表客户执行订单”是指代表客户签订买卖一种或多种金融工具的协议。“自营交易”是指对自有资本进行交易,导致一项或多项金融工具交易完成;自有资本的管理不构成对自己的交易。“投资组合管理”是指根据投资组合经理自行决定的客户授权管理金融工具组合。“投资建议”是指根据其要求或在投资服务提供者的倡议下,就与金融工具有关的一项或多项交易向客户提供个人建议。“个人推荐”是指向投资者或潜在投资者或潜在投资者的中间人提出的建议,是否:购买,出售,认购,交换,赎回,持有或承销一种或多种特定金融工具,或行使或不行使特定金融工具赋予的任何权利,以买卖,认购,兑换或赎回一项或多项特定金融工具,或将此建议视为适合或基于对其个人情况的考虑而向接收方提出的。渠道或公众不应被视为个人推荐。“承销”是指发行人在发行时向其出售金融工具,以便将其出售给第三方。“配售”是指确保在发行时出售发行人的金融工具。 “坚定承诺”是指确保以预先商定的价格出售金融工具的承诺,包括承诺从发行人处购买未售出的金融工具。“监护权”是指管理人以其自己的名义和拥有金融工具的客户的账户,执行法律行为,以履行和维护该金融工具所附权利所需的法律行为。如接受金融工具以获得客户账户的信用、将金融工具交付到客户账户的借方、将持有金融工具产生的利息,股息和其他付款记入客户账户。“持有客户金融工具”是指以投资公司的名义为客户账户安全保管和管理客户的金融工具; “持有”还意味着使用从客户处收到的金融工具,以确保提供其他投资服务和投资活动。
另外,交易是基于主体自主决策的活动。一个好的企业是所有现有科目的自由决定的结果对所有科目都有利。 虽然经济转型斯洛伐克的制度与商业自由化有关,包括价格原则上可以考虑自由化和商业自由化进程要关闭,当局有一些领域有各种原因影响业务,并通过具体的立法,国家制定具体的规则这生意。
国家对监管包括:(1)确定特定主题的业务规则,尤其是那些主题的业务规则公共性质或在监督下开展业务,或其业务监督;(2)与某些商品交易;(3)在某些营业场所进行交易。国家干预商业关系监管的原因主要是保护健康、保护环境、保障国防和安全,以及保护处于弱势地位的人,即消费者。这些原因经常重叠,既不可能也不必指定任何原因他们之间的特殊界限。
(四)关于交易中的金融服务
供应商为金融服务中的消费者提供保障,第266/2005 Coll号法案中规定了远程通信手段。供应商通过远程通信专门为消费者提供服务,远程通信的手段是指在提供远程金融服务,特别是电子邮件、电话、可以在没有供应商与消费者的实际联系的情况下使用的手段。根据该法案,提供远程营销金融服务意味着提供财务。
该法案还确切地定义了金融服务下的理解。金融服务包括由保险提供的服务公司,包括来自其他成员国的保险公司,证券代理商,银行和外国银行,养老金公司等。该法案定义了供应商作为在其业务活动范围内提供合同的人通过远距离通信的方式提供金融服务合同。
为了向客户提供金融服务,供应商可以使用距离通信的手段,只能直接通信明确和明确表示同意消费者或当消费者确实明确反对他们的使用时。只有在消费者事先同意的情况下,供应商才能使用自动电话系统和传真。在没有要求的沟通中,供应商有义务以不会造成的方式提供金融服务消费者的任何成本。
在签订远程合同之前,供应商有义务提供消费者连同金融服务的提供也与信息有关该法案规定的范围。 供应商必须特别告知消费者:(1)供应商和/或中介,(2)金融服务(包括总价)服务,风险通知,供应商未支付的税收信息),以及(3)距离合同(包括撤销权,最低期限)合同,法律和法院的选择,处理投诉的方式,庭外和解的可能性以及担保的存在资金等)。信息必须是最新,完整和准确的。
供应商必须告知消费者距离的结论合同没有不当拖延。供应商有义务应消费者的要求向他/她提供有关金融服务的更多信息根据特殊法律(保险法,证券法等)以纸质形式或在在另一个持久的媒介上注册的形式,在任期内的任何时间合同。消费者有权改变远程通信手段,除非与终止的距离合同相反或金融服务的性质将其排除在外。
消费者有权在没有的情况下退出距离合同在十四个日历日内支付罚款并且没有给出任何理由签订远程合同或收到上述强制性合同纸张或其他耐用形式的信息。
消费者权利不能在合同中被提前排除或限制,而且不论管辖法律如何。 距离合同可能不包含规定放弃消费者在预付款方面的权利,以及该负担的规定履行供应商全部或部分义务的证据在于消费者。
第六章 土地法律风险
一、土地概况
1990年东欧剧变以后,捷克斯洛伐克开始了经济体制转型过程,其中一项重要措施就是土地私有化。土地私有化从1991 年底开始,1992年斯洛伐克与捷克分治以后这一政策没有改变。
斯洛伐克的土地私有化,主要包括三项内容:第一,把集体化过程中收归国有的土地归还给集体化以前的原所有者,并进行重新登记;第二,对集体化过程中给原土地所有者造成的土地、财产损失进行赔偿;第三 对原来较为分散的地块和不利于环境保护的地块,进行调整、合并。由于原捷克斯洛伐克政府在农业集体化过程中,保留了较为完整的土地纪录,因此土地私有化在技术上没有发生很大困难。据国外估计, 截至1996 年, 约有40 %的国有土地归还给原土地所有者。另据斯洛伐克农业部统计,从1992年到1998年,有36329个私人和2254个集体提出了不动产索赔;83 %的索赔者通过国家土地基金,得到了等价建筑设施、农业和林业用地作为替代物的补偿。其中,仅1999年由国家免费转让用于补偿索赔者的建筑设施,价值就达213 .6万克朗。1999 年,有关行政管理部门还通过土地调整和合并,将26万公顷农业用地拨付给原所有者使用,其中4 .1万公顷是原有的分散地块,21 .9万公顷是替换地块。
斯洛伐克的土地私有化,在很多情况下没有触动原来的集体农场体制,集体农民继续吃着工资制的“大锅饭”。截至1999 年底,斯洛伐克农业合作社经营的耕地面积仍占全国耕地总面积的50 .24 %,公司农场经营的面积占26 .82 %,个体农场经营的面积仅占9 .02 %。在农业合作社中,大部分是保持原来旧体制的集体农场;在公司农场中,也有相当一部分是集体农场为了避免破产,通过转移资产,注册成立的新公司,并没有从本质上改变原集体农场的旧体制。
造成以上状况的主要原因有三:其一,在土地私有化过程中, 有相当一部分原土地所有者已离开原地生活,他们对收回土地自己经营并没有很大兴趣,因此大部分采取了以租赁形式将土地交给原集体农场继续使用的做法。在斯洛伐克南部,还有相当一部分集体农场的土地,在农业集体化以前就归国家所有,土地私有化只是确认这些集体农场对其耕作土地的合法使用权。其二, 对于土地所有者来说,土地集体租赁的操作成本显然要低于分户租赁。对于农民来说,在集体农场土地使用权没有受到实质性冲击的情况下,保留“大锅饭”体制也比分散经营、各自承担风险更具有吸引力。据介绍,在集体农场中 管理干部拿固定工资,其他人员拿计件工资或计时工资,加上《国家最低工资法》的保护, 旧体制下的集体农民实际上享有旱涝保收的待遇。其三,斯洛伐克的经济转型是在政治先行民主化的条件下进行的,其结果是没有一个统一意志能够通过行政强制迫使农民接受集体农场进一步私有化的改革。正是这些因素,使得集体农场制度在土地私有化以后得以长期保留。
二、土地相关法律概述
在斯洛伐克,与土地相关的法律主要有《民法典》《外汇法》《公寓及非居住房屋所有权法》《土地登记法》等。2004年斯洛伐克加入欧盟后,逐步放开土地管理政策,现已基本向外国法人、自然人开放土地买卖市场,但部分交易领域仍存在限制。
根据斯洛伐克财产法的规定,在斯洛伐克取得土地的所有权必须向土地登记局注册,其次是取得的所有权必须是有效的。
斯洛伐克财产法的其他特征还包括地上建筑物不属于其所在土地的—部分。
与土地有关的法律及法规如下:
(一)《斯洛伐克宪法》(宪法)
《斯洛伐克宪法》规定,土地所有人对其土地的所有权是一项基本权利,全悚所有人均受到法律的平等保护。《斯洛伐克宪法》还规定了该等所有权被剥夺或受到限制的情形。
(二)《斯洛伐克民法典》及其修订(民法典)
《斯洛伐克民法典》对不动产进行了定义。根据《斯洛伐克民法典》之规定,不动产是指与土地有关联的土地及建筑物。公寓及非住宅住房不属于《斯洛伐克民法典》项下的不动产,应受特别法律约束。
(三)《住宅及非住宅用地所有权法》及其修订
《住宅及非住宅用地所有权法》规定了购买住宅及非住宅用地的条件以及住宅及非住宅用地所有人的权利和义务。住宅及非住宅用地不属于《斯洛伐克民法典》项下定义的不动产,而受本法约束。《住宅及非住毛用地所有权法》未涉及的事项仍然适用《斯洛伐克民法典法》。
(四)《土地登记法》
《土地登记法》主要对土地登记处技需在土地登记处记录的信息作出了规定。该法律认可土地登记处在信息录人时采取的三种不同程序。第一种程序即确定新的权利和义务。另两种程序需公吿执行,即记录现存权利及义务的信息。《土地登记法》还规定了已在土地登记处录人的信息的更新或更正流程。
(五)《领土规划及建筑物法》及其修订
根据建筑法,须依次获取区块许可证、建筑许可证和占用许可证》建筑法还规定,为获取个人许可必频满足的要求,在后文中亦作详细讨论。
(六)《重大投资相关措施法》及其修订
根据该法律之规定,为重大投资变现之的可征用不动产。重人投资指在斯洛伐克拥有往册地址的法人拟变现的遭设项目。
(七)《货币法》及其修订
根据《货币法》之规定,外籍人士在斯洛伐克境内取得不动产所有权上享有与斯洛伐克居民同等待遇,但将定法律法规另有规定的除外。
(八)《农业用地收购法》及其修订
该法禁止外籍人士购买农业用地。相关详情见下文。
(九)《农业用地保沪法》《综合防治及控制环境污染法》之修订和特定法律的修订及补充。
《农业用地保护法》规定了农业用地被排除在农业基金之外并用于商业用途的条件。
(十)《森林土地法》及其修订
《森林土地法》规定了森林土地被排除在林业基金之外并用于林业以外其他目的的条件。
(十一)《综合污染防治与控制法》及其修订
该法规定了建设项目取得综合许可的条件及相关机构签发综合许可的流程。
三、不动产所有权制度
斯洛伐克不动产所有权的内容不会因所有权人类型的不同而存在差异,即无论所有权人是本国人、外国人,自然人或是法人,均享有对不动产占有、使用、收益、处分的权利。
(一)所有权分离
通常来说,不动产是指土地以及永久附着在土地上的建筑物。在斯洛伐克,土地以及地上建筑物的所有权相互分离,可以由两个法律主体分别拥有;如土地及地上建筑物所有权归一人所有,则其可以一并转让所有权,也可以分别转让土地及地上建筑物的所有权。
未经授权在他人所有的土地上建造建筑物,土地所有权人可以请求法院判决拆除该违法建筑,并由建造者承担拆除所需费用。如拆除违法建筑缺乏实际意义、不具备可操作性或严重违背效率原则,且土地所有权人同意保留,则法院可判决土地所有权人同时享有地上建筑物的所有权,同时土地所有权人应给予建造者适当的补偿。
(二)共同所有(共有)
同一不动产可能由两个及以上数量的法律主体共有。共有又存在两种形式,即按份共有和共同共有(共同共有只存在于夫妻之间)。
共同共有情况下,须所有共同所有人同意才能处分共有的不动产。按份共有的情况下,共同所有者享有与自己所拥有不动产份额相一致投票权,其进行投票并最终依简单多数原则确定是否以及如何处分共有的不动产;如未能达成简单多数,则共同所有人可请求法院决定如何处分该不动产;在涉及与共有不动产相关的重大问题时,共有人有权请求法院撤销投票结果并作出其他决定。
(三)所有权的取得
取得不动产所有权的方式有很多种,包括转让合同(包括买卖合同、赠与合同等)、继承、法院裁判、特别执行程序以及法律特别规定的其他方式。 例如,斯洛伐克明确规定了不动产所有权的时效取得,只要不动产的实际占有人善意地认为自己是不动产的实际所有人,并一直实际控制该不动产长达十年,那么该实际占有人取得不动产的所有权。
四、登记制度
不动产权,包括所有权,抵押权等权属信息均登记在不动产登记簿上,地方主管部门(不动产代办处)负责办理相关登记以及登记簿的保管。通常情况下,不动产权的设立、变更、消灭均在登记完成时发生效力,权利人有义务确保登记簿记载了不动产及其所有权人的信息,并应在不动产权实际发生、变更、消灭之日起30日内通知地方主管部门,告知其相关事由。
通过签订买卖合同转移不动产的所有权时,需地方主管部门作出登记决定后,买方才能够真正取得该不动产所有权,因而不动产权属登记实质上具备法律效力。权属登记变更需要买卖双方根据合同提出申请,并缴纳66欧元的手续费(如提交电子申请则手续费为33欧元),地方主管部门将在30天内作出决定;如申请人请求加急处理,决定期限将缩短一遍,手续费则涨至266欧元。在产权转让协议符合以下条件的情况下,主管部门应在20天内作出登记决定:(1)以公证书形式存在或经律师认可;(2)不违背地籍证据;(3)进行权属登记的所有程序性条件均已达成。
根据《土地登记法》的规定,不动产登记簿上的权属信息具备公信力和约束力,除非有证据证明登记信息有误。因而,政府并不保证登记簿中记录的所有权确实存在,故购买不动产时应对其过去十年内权属情况进行核准,并充分检查这十年内每一次的所有权变动。购买所有权保险是规避上述风险的常用做法,如果在调查中发现疑点,则应尤其注意风险的规避。
据估计,2017年斯洛伐克将颁布新的《土地登记法》修正案。现已公布的草案突出反映了升级不动产登记体系,缩短权属登记办理时间的必要性和重要性。其提出将建立中央数据系统,主管部门将颁发与传统证书具备同等效力的电子版证书;申请办理权属登记的手续费微涨至70欧元(如提交电子申请则手续费为35欧元),加急情况下的办理期限缩短至10天,手续费降至260欧元。此外,斯洛伐克将采用一种新的产权记录模式,与传统的所有权证书不同,新的记录将包含在一定地域范围内某人拥有的全部不动产的信息,此举将进一步提高房地产市场的透明度。
五、农业土地的所有权和使用关系
土地保有权在实现可持续农村发展方面发挥着至关重要的作在每个国家,农业土地使用权是社会长期发展的结果。在私有化的初始阶段,人们普遍认为农业土地将逐渐被其所有者直接使用。
只有一小部分土地所有者开始单独管理它。租赁农田的比例很高,不仅在这里,而且在其他欧盟成员国也可以看到长期统计数据证实,这种趋势近年来没有变化,2009年不到10%斯洛伐克的农业用地被其所有者使用。大多数农业土地所有者试图出租或出售他们的财产。原因各不相同,因此即使在“天鹅绒革命”20年后,也可能会注意到大多数农业用地都在使用租户不是业主。
虽然欧盟法律不影响欧盟成员国土地关系的监管,而且问题由其专属管辖,但可以说欧盟政策以自己的方式影响着它们。在欧盟的许多成员国中,存在与斯洛伐克类似的问题,这主要是由于历史的发展。对于欧盟成员国的决策者来说,更加了解他们的立法解决方案方法非常有用。
斯洛伐克共和国领土占4903423公顷,从这片农田(48.54%),林地代表(40.84%),水域(1.89%),建成区和其他地区一起代表 (8.73%)。在规定的种植面积和人口增长的基础上,每1公民就有0.44公顷的农业用地和0.26公顷的耕地。
根据粮农组织土地权属研究,土地保有权在农村发展干预中很重要,其重点是建立人民的资产禀赋,使他们能够享受可持续的生计。当生活能够应对并从压力和冲击中恢复,并在现在和将来维持或增强其能力和资产,同时不破坏自然资源基础时,生计是可持续的。在这种情况下,生计包括生活资料所需的能力,资产(包括物质和社会资源)和活动。土地产权与劳动力一起构成了用于生产家庭食品的最常见的禀赋,以及允许家庭或个人支付其他需求(如健康和教育)的经济作物。因此,土地产权是人们可以增加和扩大土地和劳动力以外的资产收集的最有力资源之一,也是可持续生计所必需的全部资产,即自然资源,社会,人力和金融资本。作为实物资产。
在斯洛伐克,一般的所有权规则在民法典No.40 / 1964中有所描述。随后修改。在过去的二十年里,农地的所有权结构没有太大变化,仍有约75%的土地属于私人所有,5%是国有,20%的土地是未知所有者。未知所有者和国有土地的土地由土地基金管理,这意味着约25%的农业土地仍由国家控制。尽管国家采取了各种旨在消除未知所有者拥有的大量土地的措施,但这种情况依然存在。2009年,土地干部登记了40多万公顷未知所有者的土地。注册程序完成后,将在续签的土地登记中登记约550000公顷的土地。
斯洛伐克的案例表明,只有有限的土地市场才能实现农业增长和转型。在不久的将来,它需要通过这样的立法,允许这些土地也包括在土地市场中。土地分割,其中一个农场包含许多单独的土地是许多转型经济体和发展中国家的共同农业特征。斯洛伐克是拥有最多农业土地所有权的中欧国家之一。
这一事实被证明是这里农业企业最严重的问题之一。它与捷克共和国和德国的不同之处在于,历史上对土地的所有权是另一个方向,法律规定通过继承来确保通常是遗嘱人子女的最大所有权。在斯洛伐克,与匈牙利的情况类似,匈牙利法案在法律制度确保每个幸存者的继承权,导致土地所有权大量分散的情况下是有效的。当然,这种分裂的原因和由此产生的问题也反映在耕种土地的情况下-这是最常见的-它是通过租赁合同得出的,必须与大量人民签订明显相关的寻找业主也与高成本相关联。根据经合组织(1997年)的数据,1993年斯洛伐克共登记了约960万块土地,每块土地约0.45公顷,每块土地平均拥有12至15人。这种情况是斯洛伐克经济,社会和法律现象发展的结果。一个40年的集体或国家土地管理期。
所有权只是正式的,不受经济原因驱动的整合过程的影响。地块的碎片化代表了土地登记中的严重问题,但由于法律上的复杂性将共同所有权联系起来,但最后但并非最不重要的是销售和租赁农地的障碍。在1989年之前,绝大多数农业用地由管理它的实体使用,包括国营农场和农业合作社。绝大多数土地所有者在社会主义时期保留了他们的合法土地所有权。他们只被剥夺了使用土地的权利,因为法律规定优先考虑集体土地使用。然而,业主没有收到他们所使用的土地的租金合作社或国有企业。其他被国有化剥夺自然人和法人的土地在农业合作社或国营农场的管理下转为国家所有。在这些情况下,即使是正式的所有权也被原始土地所有者剥夺了。
1990年以后出现了一个复杂的情况,当时有必要消除对农业土地所有者造成的非法地位和财产损失。1991年,该法案没有。生效和修改土地所有权和其他农业财产,也称为土地法或第一归还法。其目的是减轻1948年至1989年期间农业土地和林业所有者发生的某些财产不公正的后果,以改善对原始土地所有权的农场和林地恢复的照顾,并根据土地所有权改变土地所有权。农村经济发展的利益,符合园林绿化和环境的要求。
我们同意粮农组织土地权属研究(2002年),即保有权保障是一个人的土地权利将被其他人承认并在特定挑战的情况下受到保护的确定性。拥有不安全保有权的人面临着他们的土地权利将受到相互竞争的索赔威胁的风险,甚至因搬迁而丧失。如果没有使用权保障,家庭在获得充足食物和享受可持续农村生计的能力方面就会受到严重损害。
根据Johan F.M. Swinen和Liesbet Vranken(2009)的土地交换,包括外国人购买土地,将提高生产力,增加获得资金,技术和知识的机会,从而刺激经济发展。这些见解支持这样的原则:加入欧盟意味着加入国家融入单一的自由市场,同样也涉及土地。
七个新成员国-捷克共和国,爱沙尼亚,拉脱维亚,立陶宛,匈牙利,波兰和斯洛伐克被授予过渡期,在此期间,他们可以维持其立法的现有规定,限制获得农业用地或森林,减损资本自由在艺术中体现的运动。在这方面,规定了对过渡措施的中期审查,以确定是否应缩短或终止过渡时期。
在斯洛伐克,根据法律规定,可以根据获得农地所有权的权限将外国公民分为两组。第一组包括作为欧盟成员国公民和外国人的外国人,欧盟成员国以外的国家。然而,例外的是那些通过继承获得此类土地的人交换法,如果与斯洛伐克合作伙伴结婚(通过行使先发制人的权利)-所有权(民法典第40/1964 .20号,经后续条例修订)和第一批在该国居住和耕种至少3年的外国人,他/她一直在租用的特殊情节,可以买。欧盟成员国以及第三国的外国人对农地征收的限制只适用于2011年4月30日到期的七年暂停期后。确实,如果外国人决定获得农业用地,即使在今天,也可以通过在斯洛伐克建立法人来建立。
根据外国法律,法人不论其创始人是否被视为国内实体,并且没有任何东西可以阻止这样的人购买农地。这意味着在斯洛伐克,外国人可以通过建立法律实体相对容易地购买农业用地,外国人拥有大约20000公顷或1%的农业用地。
斯洛伐克制定了一项法规,规定了可耕地的水平以支付财产税(第582/2004)号法案关于地方税收和城市垃圾和小型建筑垃圾的费用)。为此目的确定土地价值土地整理,确定使用农业用地的最低租金,用于支付临时或永久性撤出农地的费用,以及根据第180/1995号法案计算土地分割费用。土地价格由农业部第38/2005号法令决定。确定用于土地的土地和种植园的价值。
该法令根据土壤-生态信贷单位提供的质量和土壤质量确定土地价值,并不反映当前的土地市场价格。本条例的附件是代表农业用地的土地价格图表。根据本附件,每平方米的农业用地比例取决于某些土壤生态单位(CSEU)的名称。在比较法律规定时,我们发现根据确定房地产税用土地价值的规则计算的官方土地价格平均比根据法令确定的农业土地的官方价格高2.15倍。财产的专家定价受司法部第492/2004号法令的管制,该法令规定了资产的一般价值。专家定价主要用于司法程序,但也用于确定抵押贷款的价格。对于在自然人和法人之间购买农地,市场价格是有效的。这是双方在购买协议中共同商定的价格的确定。此商定的价格不受法律限制。
六、财产所有权
基本上,任何能够负担得起的人都可以在斯洛伐克购买房产。市场对所有人开放,没有人受到法律的歧视。公民身份和居住地都不重要。
房屋内的公寓或非住宅区可以是:在私人或法人的所有权下;由私人或法人共同拥有;在配偶的共同所有权下。
所有权是财产所有者有权在法律范围内使用,持有财产并根据其需要对待财产。这项权利源于他们根据有效法律规定的法律要求获得财产所有权的那一刻。
一般而言,通过提供第5号法案来规定对房地产产权的收购(40/1964)。根据后来的规定(以下简称民法典)的民法典。一项特别法案规定了购买公寓和非住宅房屋的行为。根据后来的规定,对公寓和非住宅房屋的所有权,可以通过以下方式获得房屋中的公寓或非住宅区的所有权:
与房屋所有人或法人签订的房屋中的公寓或非住宅区的所有权转让合同,该房屋拥有管理房屋的所有权,与公寓的所有者签订。
住宅区(购买合同,礼品契约或其他合同);
关于建造房屋,建造或扩建的合同;
遗产;
国家机关的决定(所有权由国家机关的决定获得,并在书面决定契约规定的当天转移给新的所有者,如果没有这样的日期,则在一天之内变为有效决定);
只有在登记到房地产登记册后,买方才成为房产的所有者;
外国公民购买房产(房屋,公寓或土地)的条件。
上述所有选项均适用于任何欧盟成员国的公民和企业家。自斯洛伐克加入欧盟以来,非欧盟公民也可以在这里获得房产。唯一的例外是农业用地和林地,除非满足下面说明的某些条件,否则外国公民不能购买。
“外汇法”没有规定外国人购置财产的问题,已经修改了第5号法令。在这项修正案中,第19条(关于财产取得)增加了第19a条。它修订了斯洛伐克共和国外国人购买房产的规定。该修正案于斯洛伐克加入欧盟- 2004年5月1日之日生效。在提及个人时,该法案使用非居民一词,即所有在斯洛伐克境内没有永久居留权的个人,包括欧盟和非欧盟成员国的公民,以及斯洛伐克共和国境内没有在斯洛伐克永久居住并居住在国外的公民。有关各方还必须计算购买合同的正式费用和房地产登记处应付的行政费用(关于将所有权插入登记处的提案,或所有权函的摘录) 。
外国人收购财产的例外情况
根据“外汇法”第19a条第1款,非居民可以获得位于斯洛伐克共和国的房地产的所有权,但不包括第19a条规定的例外情况。
根据该外国人不能获得所有权:
对于构成农业或林地资源的一部分的土地,该土地位于市政的定居区域之外。此限制不适用于非居民继承,也不适用于作为斯洛伐克共和国公民或欧盟成员国公民的非居民,并且如果涉及收购,则根据注册获得临时居留许可土地所有权属于农业土地资源的一部分,并且在“斯洛伐克共和国加入欧洲联盟协定”之后至少三年用于农业用途;
对于房地产,其收购受到特别法律的约束和限制。一般而言,除了已经提到的农业和林地之外,欧盟公民可以在与斯洛伐克公民和居民相同的条件下获得斯洛伐克共和国的财产(见“外汇法”第19a条第1款)。除非欧盟买方自2004年5月1日起至少耕种土地3年,否则不能购买,只能继承。
授权律师转让财产所有权的合同
律师在起草财产所有权转让合同时,首先要确定合同当事人及其代表的身份,此外,律师评估合同是否违法,不规避法律,是否构成控制权。良好的道德以及是否存在任何事实,其后果可能导致某些损害。
律师有责任向合同各方发出合同中约定的购买价格的支付条款。合同中提供了熟悉这些条款和条件的声明。转让的完成在合同中律师转让所有权的条款中给出。
关于财产所有权转让合同的授权,您也可以要求律师完成将所有权转让给土地登记处(地籍)。律师根据您的书面授权委托书,应准备并确保将转移文件连同所有相关文件一起交付土地登记处。
形成经过公证的财产转让合同
公证人应当负责完成与起草合同和财产转移有关的服务,同时将所有权转让给土地登记处,并调查与财产有关的所有权的维度,并确定参与者的身份。
公证人应将合同和报告中约定的付款条件通知各方,并提交合同双方熟悉这些条件的声明。如果合同显然不符合法律规定,规避法律或违反良好道德,公证人有义务拒绝执行报告。公证人也可以是关于向卖方支付购买价格的理想中介。在转让不动产所有权的合同中,您可以就买方将资金存入公证人的财务方法达成一致,同时确定公证人支付这些资金的条件。
在土地注册处登记
所有权在土地登记处产生,变更和消失。土地登记处是一个数据库,其中包含财产的描述,其几何数据及其权利。所有财产必须在土地登记处登记,并在斯洛伐克以图形方式注明。
如果公证人或律师拟定了财产所有权转让合同,他们通常也会向土地登记处提交转让建议书。如果房产所有权转让合同由您自己准备或由房地产中介制定,您可以自行提交注册建议书。注册申请应以书面形式提交,并且必须包含所有法律规定的要求。该提案应分两份提交,其中一份提交土地注册处,第二份则应作为确认书保留,以供个人使用。注册建议书的附录是一项合约,其基础必须是土地注册处财产的书面权利(一式两份)或其他法律规定的附录。 注册申请必须在财产所有权转让完成后不迟于三年内提出,否则应视为当事人已退出合同。
土地注册处应在收到注册建议书后30天内决定注册申请。如果财产所有权转让合同由公证人或授权律师起草,土地登记处应在20天内决定登记申请。土地注册处可在收到注册申请之日起15日内,就注册建议书就紧急行动的请求作出决定。
如果符合条件进行注册,土地注册处应允许注册。土地注册处应在作出决定后15日内向所有各方发出注册许可决定。土地注册处的拒绝决定应送交有关各方。可以在交付后30天内对此决定提出上诉。
行政费用
关于土地注册处不动产登记许可的初步决定:66欧元。电子提交关于土地注册处不动产登记许可的初步决定的提案:33欧元。关于在土地注册处登记不动产的建议的初步决定,要求在15天内就登记作出紧急决定:265.50欧元。电子提交土地注册处不动产登记的初步许可,要求在15天内对登记作出紧急决定:130欧元。
实用建议:在购买房地产和随后起草房产所有权转让合同时,我们建议您使用律师,公证人或房地产中介的服务。如果您在购买房地产时需要帮助,我们建议您先进行背景调查(例如,在全国房地产经纪人协会斯洛伐克网站上)。
七、注意事项
(一)林地、农业用地限制
外国公司及自然人可在斯洛伐克境内自由获得不动产,但林地和市区建成区以外面积超过2000平方米的农业用地除外。2004年5月1日起,外国人可以通过继承的方式来获得上述林地和农业用地;属于欧盟成员国公民或持有斯洛伐克暂住证,并在相应土地上经营活动长达三年的人也可突破林地及农用土地的限制。
斯洛伐克现行法则规定,任何外国人,只要其在缔结农用土地所有权转让合同前在相应行政区划内从事过至少三年的农业经营,便有权获得农用土地的所有权,无需考虑其国籍、自然人是否拥有居留权、法人是否拥有办公场所。因此,当外国人符合上述关于农业经营场所和最短持续时间的标准时,其将拥有与斯洛伐克公民同样的获得农业用地所有权的权利,无需在斯洛伐克拥有住所或注册席位。需要注意的是,若某国家不能保证斯洛伐克公民在其境内享有同等的权利,那么其公民及公司将无权在斯洛伐克获得农业用地。
(二)商用房地产的租赁
《非住宅房地产出租及转租法》以及《民法典》对商用房地产的出租和转租进行了规定。商用房地产租赁合同必须以书面形式订立,且必须载明合同标的、目的、标的规模、生效日期以及租金的支付方式,双方当事人可以自由选择是否约定租赁期限以及期限长短。
1. 租赁期限
根据租赁期限是否确定,租赁合同可以分为不定期租赁合同和定期租赁合同两类,二者之主要区别在于合同的解除。在未确定租赁期限的情况下,缔约双方均可自由解除租赁合同,除合同另有约定外,主张解除合同的一方应提前三个月告知对方当事人;而在租赁期限确定的情况下,必须要符合法定条件(特殊类型的违约)才能在租赁期限届满前解除合同,虽然法律规定的解除条件较为严苛,适用范围较小,但当事人可以通过在合同中进行约定来扩大解除条件的范围。
2. 所有权变动
斯洛伐克并未认可“买卖不破租赁”原则,其《民法典》规定,如租赁期间发生房地产所有权变动,无论合同是否明确约定租赁期限,承租人均有权单方面解除租赁合同。在实际操作中,投资者往往选择运用股票交易结构来进行房地产交易,以规避“买卖破租赁”带来的潜在风险。
第七章 税收法律风险
一、概述
斯洛伐克于2004年建立了符合欧盟要求的新税收体系,税率在欧盟成员国中较低。斯洛伐克的税种主要有:海关关税、增值税、企业所得税、个人所得税、消费税(啤酒、葡萄酒、酒精、烟草制品以及矿物油)、市税、汽车税、特别部门监管的特别税、银行税等。与我国有避免双重征税的协定,因此无双重征税。
二、税收种类
(一)海关关税
斯洛伐克执行欧盟的统一关税税则。海关关税税率分为普通税率、最惠国税率(协定税率)和普惠制税率。欧盟同中欧自由贸易协定成员国、土耳其等国家签有关税减免协定,相互提供关税减免。斯洛伐克与欧盟成员国之间的进出口产品享受零关税,但出口商需提供交货核对证明。非欧盟成员国出口货物至斯洛伐克,关税根据商品价值按照欧盟共同关税税率征收,制成品平均关税为4.2%,纺织服装和食品平均关税较高,约17.2%。
(二)增值税
斯洛伐克增值税税法与欧盟第六号增值税指令(77/388/EEC)保持一致。依照法律规定,增值税规则基于关于共同增值税共同体系的理事会指令原则,从事经济活动的法人和个人均应缴纳。
1. 登记和注销登记
在斯洛伐克共和国境内拥有其所在地,营业地或固定机构且在财务,经济和组织方面有联系的几个纳税人可被视为单一纳税人。注册或在斯洛伐克发生商业活动的机构,如12个月内收入累计超过49,790欧元,需进行增值税登记。此外,以下团体及个人也需要进行增值税登记:通过销售合同营业的单位和个人;在斯洛伐克进行经济活动的外国团体;在斯洛伐克进行远程销售,销售对象非斯洛伐克增值税登记对象,年总销售额超过49,790万欧元;在斯洛伐克远程销售个人消费品,属于消费税课税对象者,需要在年总销售额达到35,000欧元之前进行登记;不属于增值税登记对象但在一个年度内从其他欧盟国家获取产品超过1.4万欧元者。换句话说,对于在斯洛伐克没有注册办事处或固定机构的外国纳税人,在开展斯洛伐克增值税活动并且不适用“反向收费”机制之前,必须进行增值税登记。
2. 税率
2011年1月1日,斯洛伐克政府将增值税税率由19%上调至20%,医疗、医疗生产、制造生产、书籍和音乐录制等产品及经济活动为10%。出口商品不扣税。征收范围涉及斯洛伐克境内的货物和服务贸易以及进口商品和服务。
3. 纳税期
增值税的纳税期为月或季度,基于前12个连续日历月的营业额。新注册增值税纳税人的强制纳税期限为日历月。增值税负债的金额包括企业家提供的商品和服务的增值税减去同期的进项增值税。此外,根据“企业对企业”服务的基本规则进行内部社区供应或提供服务的纳税人必须提交EC销售清单(显示其业务伙伴的增值税识别号和所有供应品的总价值)企业家进行的商品和服务)每月或每季度根据情况而定。
(三)企业所得税和个人所得税
企业所得税和个人所得税均由斯洛伐克《所得税法》(以下简称《所得税法》)作为其法律依据。该法案就税收范围、方式等做出了明确规定。
1. 基本定义
就本法而言,“纳税人”特指个人或法人实体;“税收主体”指纳税人的活动所得的任何收入(收益),以及处置纳税人所有财产的任何收入(收益);“收入”指以现金和实物形式存入的收入(即使通过交换获得),这种收入归因于在履行或消费的地点和时间通常考虑其价格的价值。“无限纳税义务纳税人”指任何在斯洛伐克共和国境内拥有永久居留权的个人或通常居住在斯洛伐克共和国境内的人;如果他/她没有在斯洛伐克共和国境内的永久居住地,任何个人通常应被视为通常留在斯洛伐克共和国境内,但他/她留在斯洛伐克共和国则不相关日历年不到183天,连续或定期。这种逗留的每一天或每一天应计入其持续时间;而任何在斯洛伐克共和国境内设有注册办事处或实际管理地点的法人实体; 实际管理地应为法人实体的法定监督机构作出管理和业务决策的地方,即使实际管理地址未在公司登记处登记;“纳税人有限纳税义务”一词指通常只是为了研究或治疗而留在斯洛伐克共和国境内,或者每天或在商定的情况下越过斯洛伐克共和国的边界专门用于履行其从属活动的间隔,其来源位于斯洛伐克共和国境内;“纳税人享有无限税务责任的税收主体”指来自斯洛伐克共和国境内和境外的来源的任何收入(收益);“纳税人有限税务责任的税收主体”指源自斯洛伐克共和国境内来源的任何收入(收益);“应纳税所得”指构成税收对象的任何收入,并且根据本法不能免税,也不是国际条约;“税收费用”指纳税人为了产生,保证和维持收入而发生的任何书面费用(费用),并已在纳税人的账簿中公布,或在纳税人登记册中登记;“税基”指应纳税所得额超过税收支出的金额,同时考虑到应税收入与相关税收期间的税收支出之间的实质和时间顺序相关,除非法案另有规定;“税收损失”一词系指税务费用超过应纳税所得额的金额,同时考虑到相关税收期间应税收入与税收费用之间的实质性和时间顺序关系;“纳税期”指日历年;“企业资产”指资产的总和,如对象、应收款和其他权利和价值,可以用货币表示,并由根据赚取收入的个人拥有,用于产生、保证或维持此类收入,并将这些收入发布或已经公布在其账簿中,或者发布到登记册中;本规定下的企业资产还应指根据融资租赁协议获得的有形资产;“非缔约国的纳税人”一词是指不是在财政部网站上公布的国家名单中所述州内未登记的居民或法人实体的自然人。斯洛伐克共和国(以下简称“部”),除非第52条规定另有规定,否则该部将向斯洛伐克共和国签订避免双重征税的国际条约的国家名单关于税收信息交换的国际协议或作为国际条约缔约国的国家,规定在类似范围内为税收目的交换信息,本州和斯洛伐克共和国受其约束。
2. 企业所得税
企业所得税的税率为21%。在某些情况下,这是公司利润的最终税负,因为如果股东是公司并且非承包国以外的股东是公司的,那么2017年1月1日圣的利润支付的股息不会在股东手中征税。从2014年1月1日开始,公司即使在亏损的情况下也要缴纳最低的公司税(所谓的税务许可)。
根据特定条件,最低税率可能从480欧元到2,880欧元不等。对参与证书,某些债券,代金券和投资券的收入征收19%的预提税;一般来说,银行存款和经常账户的利息。国内公司向个人股东分别从2017年1月1日圣获得的利润中支付的股息适用7%的预扣税。自2011年1月1日起,预扣税被视为最终税,而不是预缴税。居民公司对其全球收入征税,包括资本收益。应纳税所得额根据会计利润计算,并根据税法规定的若干项目进行调整。而纳税人必须计算企业所得税申报表中的应纳税额(自我评估)。 提交报税表的截止日期是纳税期结束后的第三个月末,申请截止日期最长可延长3或6个月(如果纳税人的部分税基包括外国来源收入)。
国外企业所得税缴纳原则是:在斯境内获得的收入须缴纳企业所得税。需要缴纳企业所得税的外国公司是在斯设有分支机构或固定经营场所,或须代扣代缴在斯境内收入所得税的外国公司。避免双重征税:避免双重征税通过两国政府间避免双重征税协定解决。中斯两国签有政府间避免双重征税协定。外国公司分支机构:外国公司分支机构必须在斯注册,可以是商务机构,也可以是非商务机构。外国公司分支机构的纳税税基不得低于斯公司的税基水平。纳税人可以要求当地税务管理部门提供计算税基的书面文件。外国公司分支机构在纳税登记,报税,缴税以及预缴税方面与斯公司享受同等待遇。常设机构:常设机构不必是法人组织,但必须缴纳所得税。在以下情况被认为设立常设机构:(1)外国公司为在斯经营设立的经常使用或重复使用的经营场所;(2)外国公司在12个月内,使用在斯所设场所提供6个月以上的服务;(3)一个自然人经常代表外国公司签订合同。常设机构在纳税登记,报税,缴税以及预缴税方面与斯公司享受同等待遇。纳税保证:为了保证企业所得税的征收,自然人或组织向在斯境内获得收入的外国纳税人支付时,相关的所得税款应被扣除。也就是说,当向此种外国组织提供支付、转帐以及信贷时,纳税人将被要求扣缴所得税作为纳税保证。
税基。如果纳税期长于日历年,或者超过了日历年的最后一天,则总税基应等于针对各个日历年或该期间计算的各个税基的总和。比日历年短。该税基应根据清算或破产期间纳税期间每个历年最后一天的中期财务报表中的业绩报告确定。如果对纳税人进行重组,则这一事实并不能说明在重组授权日期或重组期间税法期间的变化。一般商业伙伴关系应根据规定确定合伙企业的税基,税基应按适用比例的合伙人分配,适用于根据组织章程大纲分配的利润。如果组织章程大纲未规定利润分配条款,则税基应在平等的基础上在个别成员之间分配。 税收损失的划分方式与根据规定计算的税基相同。有限合伙企业应根据法律规定确定合伙企业的税基。归属于普通合伙人的份额应从如此确定的税基中扣除。上述份额将采用相同比率确定,适用于普通合伙人与有限合伙人之间的税前利润分配,余额构成有限合伙的税基。一般商业伙伴关系中的合伙人的税基将包括税基的一部分归属于该合伙人的一般商业合伙的税务损失。这部分税基或税收损失包含在一般商业合伙企业提交纳税申报表的纳税期内的税基中。有限合伙企业中普通合伙人的税基将包括税基的一部分或归属于该普通合伙人的有限合伙的税务亏损,而税基的部分或税务亏损将根据相同的比率,适用于个别普通合伙人的普通合伙人的税前利润分配。
企业所得税的扣缴。斯公司的下列对外支付,将被代扣代缴企业所得税。(1)在斯境内的服务管理费税;(2)版税;(3)贷款利息和定金利息税;(4)股息不纳税;所得税免税的内容:(1)国债的收益;(2)财政支付的利息;计算税基时,可扣除应纳税收入的成本,但必须留存相关的票据。可作为成本予以扣除的科目有:(1)工资支出;(2)达到一定金额的差旅费用;(3)燃油费用;(4)与宣传纳税人的产品和服务有关的广告费用;(5)样品,每种不得超过500克朗,产品上应注明厂家商业名称或商标;(6)贷款利息;(7)版税以及服务费;(8)符合条件的呆坏账准备金;(9)公积金留存、公益金留存;(10)雇主为雇员准备的退休金(11)用于寿险以外的保险预留金;折旧:为了便于财务统计,无形固定资产在其投入使用之日起5年内必须折旧完毕。有形固定资产的折旧方式。
免税。《所得税法》针对免税项目做出了明确规定:(1)预算组织从租赁和出售创始人预算中的资产中已经扣税的收入;(2)国家基金、投资担保基金、存款保护基金的收入;(3)根据特别法律执行破产财产或重组程序所包含的财产出售所得的收益;(4)市政府和地区的资产租赁和出售收入;(5)教会收藏的收入,教会提供的服务付款所得的收入以及注册教会和宗教团体成员的收入;(6)根据章程,章程,成立契约或创始契约所确定的会员费,由追求其共同利益的法人实体协会,专业人员协会,民间协会,包括工会组织,政党和政治运动;(7)因税务管理过失造成的任何超额税款所产生的利息;(8)住房合作社拥有的公寓管理费用以及合作社所有者协会管理公寓的费用;(9)支付给国库的账户的利息,债务和流动性管理机构根据特别立法进行的金融业务收入;(10)信贷和贷款的利息和其他收益,或共同基金资产收入,返还时产生的参与证书收入,债券,存款证,国债和其他同等级别的证券和存款来自斯洛伐克共和国境内的来源,由作为欧盟成员国纳税人的法人实体赚取的,也是该收入的最终受益人,或由位于其他国家领土内的该法人实体的常设机构欧盟成员国;(11)根据斯洛伐克共和国受其约束的国际条约提供的赠款所赚取的资金;(12)补偿使用或提供从斯洛伐克共和国境内的获得的工业、商业或科学设施的权利,是欧盟成员国的纳税人,也是该收入的最终受益人,或者是位于其他欧盟成员国境内的该法人实体的常设机构,前提是该收入是该收入的最终受益人;(13)满足特定条件的公共医疗保险收入等。
3. 个人所得税
依照《所得税法》针对个人所得税做出了相应规定。纳税主体即斯洛伐克纳税居民:下列人员被认为是斯洛伐克纳税居民:有证件证明在斯拥有永久居所(具有斯国籍),或者在斯有居留权(在斯旅居),在斯累计时间或是连续停留时间超过183天的。以及非斯洛伐克纳税居民是指不符合上条条件,但在斯境内获得收入者。
个人所得税范围以下收入应缴纳个人所得税:工资收入、投资收入、经营企业收益或个人经营收益、利息收入、特殊许可费、租赁或买卖在斯的财产,以及通过博采获得的收益。
排除纳税范围。《所得税法》规定,以下收入不对个人所得税负责::(1)受益人根据特别法律收到的赔偿因不动产、公寓、非居民房屋的捐赠或继承而获得的收入;(2)贷款和信贷;(3)从商业公司或合作社的利润中支付的利润(股息)份额,分配给拥有注册资本所有权利益的人或该商业公司或合作社的法定或监督机构的成员,甚至如果他们是该商业公司或合作社的雇员,结算股份,商业公司和合作社的清算结余股份,以及支付给沉默合伙人的利润份额,除了支付给沉默合作伙伴的利润份额。(4)在增值税纳税人已缴纳增值税的情况下,在商品或服务价格中扣除;(5)由于收购新股和所有者权益而获得的收入以及纳税人清盘时未经清算而交换的收入,包括合伙企业或公司的合并,合并或拆分涉及合伙企业或在任何欧盟成员国拥有其注册办事处的公司所拥有的财产。
同时,《所得税法》同样规定了免税的项目:(1)公共医疗保险下的津贴,福利和服务(如个人医疗保险、社会保险、疾病保险和伤亡保险、从养老金储蓄中获益等),以及根据特别法律根据此类计划提供的保险,但不包括根据特别法律支付的金额,以及根据强制性外国保险承保而获得的任何赔偿金。(2)确保基本生活条件和解决贫困的补贴和福利、社会服务、严重残疾补偿、特殊立法规定的公共援助和公共社会津贴,以及其他社会福利。(3)收入损失的赔偿,疾病福利之外的额外福利、家庭成员护理时应支付的额外福利、以及退休金之外的额外福利、包括法官额外福利、宪法法院法官或检察官的解职,根据特别法律支付。(4)作为积极就业政策的一部分支付的款项。(5)设计特殊服务的一次性津贴(6)除退休金以外,根据特别立法向武装部队成员、武装安全部队、武装部队,国家安全局,消防和救援队、山地救援队和斯洛伐克情报局提供的退休福利和社会服务。(7)根据个人保险计划支付的赔偿金,但根据特殊法律规定,特定年龄或补充退休金储蓄计划的政策应向受保人支付的福利除外。(8)损害赔偿金,为补救或减轻紧急情况后果而提供的付款,财产保险和结算责任保险。(9)国家预算或大学颁发的奖学金,以及国外的类似报酬;根据特别立法向学生提供的奖学金;基金会和公民协会支付的补贴和补助金、营利性组织和非投资基金,包括实物、补贴和捐款;由国家预算,市政、地区和国家基金预算支付及实物等。(10)由税务机关的过错引起的任何超额补贴所产生的利息等。
具体而言,个人所得税税率分为两档:19%和25%。按照2016年标准,年收入(不包括资本利得)不超过35022.31欧元,适用19%税率;年收入(不超过资本利得)超过35022.31欧元,其个人所得税自19%提高至25%。资本收益需缴纳19%的单一税率。2017年1月1日之后的股息收益需缴纳7%的税负,除非另有条约规定(从非缔约国获得的股息收入需缴纳35%的税负)。企业在给员工下发工资后5天内应将员工的个人所得税从工资中扣除并缴纳至税务部门。在斯洛伐克境内未在12个连续月内待满183天获得的雇用工资免缴税,但此项例外不适用于艺术家、运动员的相关活动收入或通过某永久性建筑的收入。个人免税额只适用于工资、商业活动和其他独立收入活动。2017年,合计年收入不足19,809欧元的,个人免税额为3,803.33欧元;合计年收入大于19,809欧元的,个人免税额为8755.58欧元减去总收入的四分之一。如果合计年收入大于35,022.31欧元,则不可以申请个人免税额。
斯纳税居民在世界范围内的全部收入须缴纳个人所得税,避免双重征税协定或斯法律有规定的例外。非斯洛伐克纳税居民只缴纳在斯境内收入的个人所得税。自然人纳税税基和税务损失:自然人的收入来源包括工资收入、个人经营和租赁收益、资产以及其他收入。在个人经营或财产租赁中的损失可以与收入相冲抵,这种冲抵可以在连续5年中有效。除了工资收入以外,其他为取得收入付出的费用可以冲抵收入。工资个人所得税的代扣代缴:雇主应每月在支付雇员工资时扣代缴雇员的个人所得税。
个人所得税的预提。不能从工资中进行代扣代缴的自然人的个人所得税须根据其上一年度税务报表中的水平预提。通常情况下,个人所得税的预提通过下列方式进行:如果此前的税务报表的应税额超过500,000克朗,按每月1/12的比例在每月的最后一日预提。如果此前的税务报表应税额在20,000-500,000克朗,按每次1/4的比例分别在6月30日,9月30日,12月31日和3月31日预提。如果以前的税务报表显示税金低于20,000克朗,则不需要预提。如果一个自然人通过工资代扣代缴的金额超过其应税额的50%,则不需单独预提。如果代扣代缴金额等于或小于其应税额的50%,则须预提所得税。
税务安全。税务机关可以要求个人和法人实体在向另一纳税人支付任何款项时,扣除总额为货币表现的9.5%的款项。为扣除税款而扣留的任何金额均应视为税收预付款。确保应纳税所得税,不包括征收预扣税的收入和依赖活动的收入,从而促使纳税人根据规定支付税收预付款。非缔约国的纳税人必须扣除35%的货币表现。如果它是一般商业合伙企业,有限合伙企业或欧洲经济利益集团的成员,则无论在不迟于三个月之后的利润分配付款,都要扣除确保纳税的金额。
避免双重征税。如果纳税人无限期纳税,其收入来源于与斯洛伐克共和国签订避免双重征税协定的国家(以下简称“条约”),则应根据条约避免双重征税。如果条约规定了税收的抵消,则在另一个合同国家支付的任何税款应抵消根据本法案应付的税额,最高金额可以根据条约在另一个国家收取。最高抵消额应相当于来自国外来源的收入的应付税额,对于国外税收负责的总收入(税基),根据条约抵消税收。而如果纳税人从一个国家的来源获得收入,其税收期与斯洛伐克共和国现行的纳税期不同,并且纳税人未能按照规定的纳税申报表规定的日期获得纳税人应当在纳税申报表中,在纳税申报单中申报来自境外来源的预期收入和纳税期间应缴纳的税款,为证明纳税的文件提交纳税申报表。
最低税。如果税收期间小于或等于17欧元,或者作为个人纳税人应纳税所得总额小于或等于第11节规定金额的50%,则不征税和支付税款。
(四)消费税
消费税的征收对象包括:(1)烟草制品:香烟1.4克朗/支,烟草1350克朗/公斤;(2)酒类:小厂啤酒0.5克朗/公升,大厂啤酒0.37克朗/公升,酒精含量8.5%以上的带汽葡萄酒1700克朗/100公升,酒精含量8.5%以上的不带气的葡萄酒2400斯克朗/100公升;(3)矿物油:无铅汽油15.5斯克朗/公升,含铅汽油18克朗/公升,柴油6.8克朗/公升;天然气100克朗/GJ。
(五)土地税
斯洛伐克法律规定,在斯登记的土地所有人需缴纳土地税。耕地、草地、花园、森林、鱼塘、建筑用地等均属纳税对象。其中建有建筑的土地和庭院占地的纳税额为每年每平方米0.1克朗乘以0.3--4.5倍不等的计算系数(计算系数根据土地所在位置确定)。未建设的建筑用地每年每平方米征收1克朗乘以0.3--4.5倍不等的计算系数的税。每年的1月1日为土地面积和等级测算日。外交用途、社会或宗教组织,或未开发的林地等非商业经营用途的土地免征土地税。土地登记的所有者、国有土地的管理者或者土地承租人负责缴纳土地。如果土地所有者不明确,由土地的实际使用者缴纳土地税,土地税按税基的0.25%征收。另外,管理部门可以规定土地税分批缴纳。
(六)建筑税
根据斯法律规定,地上和地下建筑物均需缴纳建筑税。住房建筑每年每平米征收1克朗乘以0.3--4.5倍不等的计算系数的税;疗养用建筑每年每平米征收3克朗乘以0.3-4.5倍不等的计算系数的税;工业建筑每年每平米征收5克朗乘以0.3-4.5倍不等的计算系数的税;办公用房每年每平米征收10克朗乘以0.3-4.5倍不等的计算系数的税。国家、地方政府、学校、科研机构、宗教组织等非盈利性机构免缴建筑税。新建的家庭住房免征15年的建筑税,文物保护建筑改建成住房的,免征15年建筑税。另外,建筑税税率由各地方政府自行决定,根据建筑物以平方米为单位计量的面积计征。
(七)机动车税
《机动车税法案》规定了针对L,M,N和O类(以下简称“车辆”)的机动车辆和牵引车辆的征税。税收的主体是在斯洛伐克共和国注册,并在纳税期内用于开展商业活动或任何其他自营职业活动的车辆,机动车税的纳税主体是自然人或法人。根据《机动车税法案》规定,L、M和N类车辆的税基,其中电是唯一的能源来源是以千瓦为单位的发动机输出;乘用车税的基础是证书中规定的发动机气缸容量,因此乘用车应指L和M1类别的车辆;多用途车辆和公共汽车的税收基础是其允许的最大总重量或总重量(吨)和根据证书的车轴数量,应指M2,M3,N1至N3和O1至O4类别的载体。换言之,该税种根据以下原则确定税率:(1)私人轿车根据排气量的大小确定(电力和太阳能为动力的除外)。(2)拖拉机和双轮拖车根据轮轴数量及载重量确定。(3)其它车辆根据载重的吨数和轮轴数量确定。
斯洛伐克国内居民的车辆道路税由斯地方税务局征收,国际交通的车辆道路税由海关征收。在斯注册的车辆按年度纳税,纳税人须在每年1月31日前缴纳。
(八)其他类型税务
自2004年1月1日起,取消遗产税、赠与税。自2005年1月1日起,免征房地产交易税。
三、关于税收管理方面的国际援助与合作
1. 概述
《关于税收管理的国际援助与合作》法案(以下简称《援助合作法案》)规定了斯洛伐克共和国主管当局为税务管理目的提供,请求和/或接受国际援助与合作的程序和条件,以确保正确评估和缴纳税款。税务管理方面的国际援助和合作是指相互交流信息和相关的相互合作或其他形式的互助,以确保斯洛伐克共和国主管当局之间正确识别,评估和缴纳税款。
该部可指定另一个负责税收,费用和关税的国家行政当局4,在税务管理方面提供,请求和/或接受国际援助与合作,并与欧盟委员会和成员国主管当局进行沟通。
2. 税务信息披露
税务管理员根据本法规定,向斯洛伐克共和国的主管当局提供有关税收的信息,该信息应在主管当局要求的范围内和斯洛伐克共和国;税务管理员应随时向斯洛伐克共和国主管当局提供有关根据征税的信息,即使没有要求;以税务管理员身份行事的市政当局应根据要求提供此类信息。如果负责税费的部门或其他国家行政当局收到其根据本法无权回应的税务管理国际援助和合作请求,则应将此类请求转发给主管当局,斯洛伐克共和国并通知其成员国的主管当局回应此类请求。
斯洛伐克共和国主管当局应向成员国主管当局或缔约国主管当局提供根据单独条例可以识别、收集、使用或披露信息渠道方式如下:(1)有关税收的信息应由斯洛伐克共和国主管当局提供(根据成员国主管当局提出的信息要求、成员国主管当局根据信息请求提出要求);(2)必要时,斯洛伐克共和国主管当局应根据法规进行调查;(3)信息请求可能包含特定查询的请求,如果斯洛伐克共和国主管当局认为不需要进行此类调查,则应立即通知成员国主管当局,包括理由;(4)应成员国主管当局的要求,斯洛伐克共和国主管当局应传达与所要求的信息有关的原始文件,条件是其符合单独的条例。1根据请求,主管当局斯洛伐克共和国可要求成员国主管当局传达与所要求信息有关的原始文件;(5)斯洛伐克共和国主管当局应在收到信息请求后六个月内将所要求的信息通知成员国主管当局。 斯洛伐克共和国主管当局应在收到信息请求后两个月内将现有信息通知成员国主管当局;(6)斯洛伐克共和国主管当局和成员国主管当局可依照规定的期限达成协议;(7)必要时,斯洛伐克共和国主管当局应在收到该请求后一个月内邀请成员国主管当局补充信息请求;(8)斯洛伐克共和国主管当局应在收到该请求后七天内确认收到信息请求;(9)如果在规定的时限内无法传达信息,斯洛伐克共和国主管当局应在收到后三个月内通知会员国主管当局,包括其理由;(10)如果斯洛伐克共和国主管当局无法主要根据规定的理由向成员国主管当局通报所要求的信息,则应至迟在内通知成员国主管当局。
3. 同时控制税收
斯洛伐克共和国主管当局可同意成员国主管当局或成员国主管当局对一人或多人同时实施税收控制。 斯洛伐克共和国主管当局,成员国主管当局或成员国主管当局应在其领土内同时实施税收管制。斯洛伐克共和国主管当局应向成员国主管当局提交同时实施税收控制的提案。 提案应指明该人,即其姓名或公司名称,或姓名,注册办事处或永久居住地,税号或任何其他身份证号码或出生日期,提案原因,相关信息和应同时实施税收控制的时限。如果斯洛伐克共和国主管当局收到成员国主管当局同时进行税收控制的提案,则应立即通知其确认或拒绝同时进行税收控制,以及拒绝理由。 如斯洛伐克共和国主管当局确认其参与同时实施的税收控制,则应指定一名负责监督和协调同时税务控制业务的代表。斯洛伐克共和国主管当局可以根据第1款同时对税收控制过程中获得的信息向参与同时实施税收控制的成员国主管当局提供,或者可以向有关主管当局请求和接收此类信息。
4. 确保税收管理方面的国际援助与合作
斯洛伐克共和国主管当局应向欧盟委员会通报斯洛伐克共和国当局有权提供,请求或接受税务管理方面的国际援助与合作,以及其任何变化。斯洛伐克共和国主管当局应向欧盟委员会通报根据本法获得的信息,以评估在打击逃税和避税方面提供税务管理方面的国际援助与合作。斯洛伐克共和国主管当局应每年向欧盟委员会提交一份通知,评估根据§7定期交换信息的有效性和取得的成果。
第八章 劳动及用工法律风险
一、概述
与其他国家一样,斯洛伐克共和国的劳动法分为个人和集体劳动法。个人劳动法规定了雇员作为个人与雇主之间的关系。其内容包括:劳动法中的合同类型,特别是个人劳动合同;员工获得报酬的权利;休息的权利;员工的法律责任;工作时间;妇女,孕妇及其他特殊人群的工作条件;劳动责任产生的法律关系。集体劳动法规定了雇员与雇主之间的关系以及工会组织和雇主协会之间的关系。 近年来,随着2/1991 Coll号法案的推行,集体劳动法已大大扩展。
集体劳动法涉及集体谈判、罢工和停工等法律关系,规范雇主组织或雇主组织与企业雇员代表之间的法律关系。
自1965年以来,斯洛伐克共和国的《劳动法》已根据65/1965 Coll号法案编纂成法典。在1989年之前,它遵循后极权主义国家的法律制度,限制了劳动法关系中平等原则的执行。1989年以后,产生了几项重要的劳动法修正案,其中包括将《劳动法》的现代化作为核心的法案。但在2001年以前,《劳动法》一直与《民法》各自独立。2001年根据第311/2001号法案,斯洛伐克通过了新的《劳动法》,在四十多年后引入了《民法典》的附属适用的可能性。
由于斯洛伐克国内的经济改革以及欧盟的劳动法立法对欧盟国家的要求,在过去的十年内,斯洛伐克对劳动法进行多次修正,特别是关于固定期限的雇佣关系监管、兼职、工作时间等法律制度的设计。自2013年1月1日起,由于国内民主政治取向,斯洛伐克共和国实施了进一步的劳动法改革。 劳动法改革加强了对员工的社会和法律保护,也增加了员工代表在劳动关系中的影响力。
二、斯洛伐克劳动法来源
斯洛伐克劳动法来源的层次结结构如下:
– 规范公民基本权利和自由的国际法律渊源;
– 斯洛伐克共和国宪法;
– 斯洛伐克共和国政府的命令;
– 各部委的条例;
– 集体协议;
– 其他内部组织监管法案,特别是工作规则。
根据《斯洛伐克共和国宪法》第11条,斯洛伐克共和国批准并以法律要求的方式颁布的有关人权的国际条约效力优于国内法律。斯洛伐克共和国的劳动法国际法的渊源包括联合国、欧洲区域组织的具有效力的规定和双边国际条约。由于斯洛伐克共和国是欧盟的一员,理事会的法律文件也是斯洛伐克劳动法的重要来源 。《保护基本人权和自由的协定》,包括1952年“补充议定书”和第2、3、5、7、8、9、10、11号议定书都有劳动法相关的内容。自1993年1月1日以来,斯洛伐克共和国一直受到上述所有文件的合法约束。斯洛伐克共和国作为欧洲理事会的成员国尚未批准关于移民雇员法律地位的协议和关于保护个人数据的协议。
在国内层面,劳动法的主要来源包括斯洛伐克共和国宪法、各部委的法案,政府命令和条例。
1. 斯洛伐克共和国宪法
《斯洛伐克共和国宪法》(第460/1992 Coll号)载有若干对劳动立法和劳动法关系内容具有决定性的条款,包括有关基本人权和自由以及公民社会权利的条款。对于公民的基本人权,斯洛伐克宪法有关规定有:宪法第15(1)条规定了公民享有生命权,第16(1)条规定了隐私权, 第17(1)条保障公民人身自由,第19条(1)规定每个人都有权保持尊严、维护自己的良好声誉。宪法进一步规定禁止歧视(第12条)和禁止强迫劳动和强迫服务(第18条)。在社会权利领域,斯洛伐克共和国宪法规定:公民享有工作权(第35(3)条),并且国家必须为失业公民提供物质保障。
事先获得居留许可和劳工许可的外国人或无国籍人或难民能够在斯洛伐克共和国境内工作,并与斯洛伐克共和国公民的地位相同。他们享有享受公平和令人满意的工作条件的权利;报酬足以提供有尊严的员工生活;防止解雇和就业歧视;职业安全与卫生保障;休息权利;集体谈判的权利。宪法对妇女和残疾人的劳动法关系给予特别保护。一般而言,妇女有权享有更高的职业健康保护和特殊工作条件(第38(1)条);在怀孕期间,妇女可享受特殊照顾(第41(2)条);青年人和残疾人也有权享有更高的职业健康保护和特殊工作条件(第38(1),(2)条)。
2. 劳动法
2001年通过了新的《劳动法》,自2002年4月1日起生效。在2006年的选举之后,新的社会民主政府通过修订了《劳动法》,增强了对雇员的法律保护,增大了工会的权力,同时提高了斯洛伐克劳动法与欧盟法律的兼容性。 2009年对“劳动法”的修订提高了斯洛伐克劳动法与欧盟法律的协调水平,修改了先前对雇佣关系的规定,比如兼职、工作时间和代理工作。在全球经济和金融危机的影响下,斯洛伐克通过了一项广泛的“劳动法”修正案,自2010年3月1日起生效。从目前立法发展劳动关系的角度来看,增强了劳动法的自由化,体现在工作时间领域,并且减弱了雇员代表的权利,加强了雇主的作用和地位。自2013年1月1日起,在该国政治环境发生变化后,实施了进一步的劳动法改革,为员工的利益带来了更积极的变化,并增加了雇员代表的权力。
3. 集体协议
集体协议(斯洛伐克术语中的集体合同)规范了雇主与雇员之间的个人和集体权利义务。它们包括合同和监管部分,其中监管部分是法律渊源,它可以在劳动法规(强制性规则)规定的框架内规范就业条件。
4. 内部组织监管法案
内部组织监管法案由雇主根据《劳动法》和其他法规授权发布。它们具体化了劳动法关系产生的权利和义务。内部企业监管法案不得与具有普遍约束力的法律法规相悖,否则将无效。只有员工在知悉这些行为的情况下,才可能对违反这些行为所引起的义务承担法律责任。内部企业监管法案主要包括:工作单,由雇主或其上级机构在事先征得雇员代表同意的情况下签发(根据《劳动法》第84条);雇主或其上级机构发布的其他工作规则;职业安全和健康保护规则。
5. 技术标准
根据第264/1999 Coll号法案颁布的技术标准,如果规范了职业安全和健康保护问题,则被视为旨在保障职业安全和健康保护的法规。因此,它们也被劳动法理论列入劳动法的来源。
三、斯洛伐克劳动法主要内容
(一)劳动合同制度
1. 劳动合同的内容
就业合同的基本要求包括:
– 工作类型及其简要说明;
– 工作地点;
– 工作时间;
– 工作报酬。
如果劳动合同不包含上述重要条款,则无效。劳动合同必须采用书面形式,但如果双方同意口头约定,该合同则有效。
《劳动法》没有规定工资条件的具体要求。工资可能包括雇员工资的规定,以及各种工资福利,补偿,雇员福利等。雇主不能在未经雇员同意的情况下单方面改变工资数额。根据《劳动法》第119(3)条,男女同工同酬,不得有任何基于性别的歧视。根据“劳动法”第119(1)条,工资不得低于特别法规规定的最低工资。如果雇员的薪酬未在集体协议中达成一致,则雇主有义务向雇员提供与相关职位工作难度相当的最低工资。法定假日、双休日、夜班工作等的补偿条件也应由雇主和雇员商定。因此,其他工资条件也应成为劳动合同的一部分。工资可以以金钱或实物形式提供。提供外币工资可视为提供工资的具体形式。根据《劳动法》第127条,除最低工资外,雇员和雇主可以达成协议以实物支付工资。但是,为了保护员工的身体健康,不允许提供烈酒和其他可成瘾物质作为实物工资。根据《劳动法》第128条,雇佣合同中约定的工作地点在国外时,雇主可以用外币提供全部或部分工资。根据《劳动法》第129(1)条,除非雇佣合同或集体协议另有约定,否则工资以月为单位支付,最迟在下一个月结束时支付。
除了重要条款之外,雇主还有义务在雇佣合同中包括其他条款和条件,例如工资日、工作时间、年假、雇佣关系终止通知期限等。
根据《劳动法》第85条,工作时间是指雇员根据雇佣合同履行工作和职责的时间段。员工的每周工作时间需要在雇佣合同中定义。
如果雇主想要终止雇佣关系,则需至少为一个月提前通知雇员。如果雇员工作工作时间满一年,则通知期至少为两个月。如果雇员工作满5年,且雇主因《劳动法》第63条规定的理由或由于雇员长期丧失工作能力的事实而发出解雇通知,通知期限为至少3个月。斯洛伐克的《劳动法》明确规定了最短通知期限,劳动关系双方可以在雇佣合同或集体协议中协定更长的通知期。雇主和雇员之间达成协议的工作地点可以在斯洛伐克或国外,或者可以采用特殊的工作方法,如远程工作。根据《劳动法》第57条,只有在雇员同意的情况下,雇主才能将雇员派往其常规工作地点或永久居住地以外的地方进行商务活动。因此,雇佣合同通常包含雇员同意被派往商务旅行的条款。
雇佣合同通常还包含当事人在试用期内的协议。虽然劳动合同当事人原则上可以自行协商试用期的期限,但《劳动法》规定试用期不得超过三个月。《劳动法》禁止延长试用期,但法律由特别规定当雇员存在工作障碍时,可以延长。试用期仅可以在劳动关系双方的第一份劳动合同中规定,不能在第一份劳动合同终止后,再签署第二份合同时规定。
2. 劳动合同的期限
(1)无限期的个人劳动合同
《劳动法》允许合同当事人订立无限期的劳动合同或者固定期限的劳动合同。 无限期的劳动合同的产生原因有两种:1.当事人没有约定劳动合同的期限。2. 当事人约定的固定期限的劳动合不符合法律条件。无限期的个人劳动合同也要包含某些基本条款(必要条件),包括工作类型,工作地点,工作开始日和工资条件。
(2)固定期限的劳动合同
固定期限的劳动合同受多个方面的限制。如果不满足《劳动法》第48条的规定,便适用无固定期限的劳动合同制度。固定期限劳动合同必须以书面形式订立,并且必须明确规定雇佣关系的期限,否则无效。此外,《劳动法》规定了固定期限劳动合同的最长允许期限为两年,期间可以延长不超过两次。
3. 兼职工作合同
《劳动法》第49条规定的是兼职合同,兼职工作是指周工作时间少于法定工作时间的工作。兼职劳动关系双方也可以选择签订固定期限或者无固定期限的劳动合同,劳动关系双方的法律权利义务准用正常工作时间的劳动关系的法律规定。兼职的员工与全职员工具有同等的法律地位。
4. 劳动合同成立的条件
当事人必须符合《劳动法》第15-17条和第34条规定的法律行为的有效条件,并遵守《民法》的相关规定,才能缔结有效的劳动合同。有效缔结的就业合同必须体现劳动关系双方的自由意志。劳动合同不得有迫使雇员放弃自己的权利,增加自己的义务的相关内容。它也不得违反法律,不得绕过法律,违背法律的目的。如果劳动合同不符合法律关系主体、意思表示、法律行为的必要条件,则该合同为无效。合同必须包含工作类型,工作地点,工作日期和工资条件的特定内容。作为双边法律行为,劳动合同还必须遵守民法典第34条规定的法律行为要求。即使根据《劳动法》第42(1)条,劳动合同应以书面形式成立,参照《劳动法》第17条,口头订立的劳动合同或者可推知成立的劳动合同也具有效力。
5. 缔结就业合同的程序
根据契约的基本原则,雇主可以自由选择雇员。但另一方面,他们有义务遵守第5/2004 Coll号法案的配额制度,如果雇佣员工人数大于20人,雇主必须雇用至少3.2%的残疾人。根据《劳动法》第41条的规定,雇主在合同订立之前对求职者有提供与工作相关信息的义务。在雇佣合同订立之前,雇主必须使求职者了解雇佣合同中的权利和义务。法律规定,雇主还有义务确保求职者在劳动合同订立之前提交医学测试。订立就业合同的程序受《劳动法》第18节以及《民法》第43-51节中关于合同规定约束。虽然《劳动法》规定雇佣合同应采用书面形式,但不遵守这一规定并不会使合同无效。 因此,口头订立的劳动合同也是建立劳动关系的有效劳动合同。但是雇主可能会因为违反书面订立合同这一规定而被劳工办公室罚款10万欧元。
6. 劳动合同的无效和解除
如果劳动合同不包含劳动合同法中的强制要求,则合同无效。在实践中,如果当事人已经同意违反强制性劳动法规的工作条件,则雇佣合同有缺陷,此类行为被视为无效。当雇主和雇员未在雇佣合同的重要条款上达成一致意见时,就建立了这种雇佣关系。在实践中,这种雇佣合同的内容或目的是违反或规避法律规定的,或者是由没有能力签订合同的人订立的。 当事人的合同自由只能在法律强制性规定的框架内适用。如果是可分合同,部分无效不影响其他部分合同的效力。
根据《劳动法》,雇主或者雇员基于错误而订立合同,并且相对人为恶意时,该雇主和雇员可以单方解除合同。双方在协商一致的前提下也可以双方解除合同。
但是,只有在雇员开始工作之前,雇主才可以退出雇佣合同。员工开始工作后,雇主不能单方解除合同。
(二)雇佣关系中双方的义务
劳动关系双方不仅受劳动合同的制约,还受相关法律法规的约束,如斯洛伐克的《劳动法》、《保障职工安全健康法》和雇主内部的规定。《劳动法》第81条规定了劳动关系双方应负有的义务,雇员有义务根据雇主的指令执行工作任务,遵守工作时间和工作纪律,而雇主有义务根据劳动合同给雇员指派任务,支付报酬,提供安全健康的工作条件。双方的义务具体如下。
1. 雇员的义务:
1) 工作的义务;
2) 遵从雇主指令的义务;
3) 遵守法律法规的义务;
4) 遵守工作时间的规定;
5) 在自身能力暂时不符合工作要求时,接受劳动合同中在相应情况下的待遇;
6) 不侵犯雇主利益;
7) 保密义务;
8) 竞业禁止;
9) 提高自身能力满足工作需要;
10) 不在工作场合吸烟;
11) 损害赔偿责任。
其中,第8项竞业禁止义务,此处进一步说明。根据《劳动法》第83条,仅在雇主事先书面同意的情况下,雇员才可以从事与原工作具有竞争关系的有偿的工作。
雇主应当明确什么属于与原工作具有竞争关系的工作。雇员的有酬活动应当是积极的工作。根据《劳动法》第83条,不涉及积极履行工作的活动不属于有收益的活动,比如持有别的有限责任公司的股份或资本投资。《劳动法》明确禁止在雇佣关系存在期间进行与原工作形成竞争关系的活动。但是,竞业禁止原则不适用于科学,教育,记者,辅导,讲座,文学或艺术作品的表现等活动。
根据斯洛伐克的《劳动法》,劳动关系双方可以达成竞争条款协议。雇主和雇员可以在劳动合同中协议雇员在劳动关系终止后一定时间不得从事与原雇主业务活动具有竞争关系有酬活动。竞业禁止的期限不得超过解除劳动关系后一年。雇主和雇员可以在终止雇佣关系后就雇员的再就业限制达成协议,但是,只有雇员在原单位任职期间能够接触到原单位的重要信息或者技术,且其使用可能对原雇主造成重大损失的情况下才可以达成竞业禁止的协议。如果雇佣合同中约定的有酬活动限制大于保护雇主的必要水平,法院可以宣布该限制条款无效。
由于员工承诺在终止劳动关系后不进行与原工作有竞争关系的其他活动,因此雇主应支付一定的经济补偿金给雇员。根据《劳动法》,经济补偿金的金额应为员工月平均工资的50%,经济补偿金的期限应为员工的义务期。当雇员违反劳动合同中竞业禁止的条款时,应当向雇主支付违约赔偿金,违约赔偿金不得超过当其履行此义务时能得到的补偿金数目。如果雇员部分履行了此义务,则其应支付的赔偿金数目也相应降低。
雇主在雇员工作期限内具有撤回竞争条款的权利,并通知另一方,该条款在下一个月的第一天生效。如果雇主在支付经济补偿金期限之后的15天内仍未向其支付经济补偿,则雇员可以撤销该条款,该义务应在撤销通知交付给另一方之日终止。竞赛条款必须是劳动合同的一部分,否则无效。撤销和终止竞争条款也必须采用书面形式,否则无效。
违反基本义务和其他法律义务通常会导致损害赔偿责任。如果因疏忽造成损害,雇员有责任赔偿雇主,赔偿金最高可达雇员平均月收入的四倍。 如果雇员个人原因导致损害,即货物短缺或雇员接受签字的物品丢失,雇主可以要求雇员赔偿他/她的全部实际损害。但是,员工的个人责任必须基于关于员工重大责任的书面协议。另外,如果员工故意造成损害,雇主可以要求其赔偿所造成的直接损失以及利润损失。雇员违反雇佣关系义务的另一项法律上有效的制裁是立即终止雇佣关系。
2. 雇主义务如下:
(1) 分配工作的义务
雇主向雇员分配工作的义务在内容上受雇佣合同中约定的工作类型和工作地点的限制。如果雇主因任何原因无法履行这项基本义务,他有义务提供相当于雇员平均收入的经济补偿。在所谓的“部分失业”的情况下,如果雇主在临时期间不能在雇佣合同约定的范围内给雇员派遣工作,则在与雇员代表达成书面协议后,他有权仅部分履行这一义务。在这种情况下,他向雇员支付的工资补偿金额相当于其平均收入的60%(根据《劳动法》第142(4)条)。
(2)确保员工职业安全和为其提供健康保护的义务
《劳动法》详细阐述了工作中的职业安全和健康保护条件,雇主义务不仅来自《劳动法》,还来自关于工作中健康和安全的第124/2006 Coll号特别法以及其他具有普遍约束力的法律规定。根据欧盟指令,上述法案引入了监督雇主履行此义务的雇员代表,旨在贯彻工作安全健康制度。雇员有权利拒绝从事对他/她的生命健康或他人的生命健康构成风险的工作。
(3)对员工的照顾义务
雇主的进一步义务包括对雇员的照顾义务,特别是在工作中的职业安全和健康保护领域,其中特别涉及:提高员工的专业素质;工作中的职业安全和健康保护;为员工提供服务。雇主的这项义务相对宽泛,其内容由雇员的需要决定。雇主与雇员可以签订培训协议,雇主根据该协议承诺给予雇员带薪培训的机会,工资补偿金额等于他/她的月平均收入,雇员在接受培训后的一定时间内要留在原单位。如果雇员在接受培训后与雇主解除劳动关系,员工有义务向雇主赔偿培训费用。
(4)使员工熟悉法律法规的规定
关于雇主对职业事故和职业病的责任,雇主有义务让员工了解工作中有关职业安全和健康保护的法律和其他规定。雇主必须定期测试员工对这些法规的了解,并始终如一地要求并检查雇员对这些法规的遵守情况。如果雇主没有遵守这些法律义务,他很可能要对职业事故或职业病负责。
(5)为员工提供餐饮的义务
为轮班工作的雇员提供餐饮服务的义务是雇主的法律义务,至少是四小时轮班制。 《劳动法》第152条规定,雇主应优先选择在自己的餐饮场所或另一雇主的餐饮场所为雇员提供餐饮。或者,雇主与提供餐饮服务的其他法人或自然人合作为员工提供餐饮服务(如发给员工餐饮券)。如果雇主不能以上述方式提供这种餐饮服务,则雇主应向员工提供现金的餐补。
(三)对妇女、母亲、青少年等群体的特别保护
根据斯洛伐克的劳动法,禁止对员工进行一切形式的歧视,禁止基于性别、健康、政治信仰、国籍、宗教、种族或社会地位和财产,但是另一方面,劳动法规为特定人群提供了与其他员工相比的一系列特权。根据斯洛伐克共和国劳动立法受到特殊保护的雇员类别包括一般妇女、孕妇、有三岁以下子女的母亲和父亲、年龄不超过18岁的未成年人、残疾人和公职人员。《斯洛伐克反歧视法》为基于种族、族裔、年龄、健康、信仰不平等待遇提供了相对广泛的法律依据。该法允许积极的歧视,仅适用于对孕妇、母亲、未成年人、残疾人的特殊保护,以及遵守基于种族或平等待遇原则的平等待遇。
1. 对妇女的特别保护
斯洛伐克共和国的劳动法禁止为所有妇女——特别是《劳动法》第160节中的孕妇和有幼儿的母亲——提供特定工作,从而表明对妇女的特殊保护。根据政府法令第272/2004 Coll,分娩后9个月以及母乳喂养妇女不能进行一些特别明确的工作。斯洛伐克对孕妇提供更大的劳动保护,尽管有些工作没有列入禁止妇女从事的工作清单,但孕妇可能会单独被法律禁止一些工作。
根据《劳动法》第55和162节雇主要将怀孕的员工无法完成的工作转移给其他员工或者进行工作上的调整,被称为雇主的法定“转移义务”。应当转移的工作不仅包括法律禁止由此类妇女完成的工作,也适用于未列入这些工作清单的工作,以及由于该妇女自身特殊原因而威胁到她的怀孕或产妇使命的工作。如果雇主没有足够的适合于该妇女的工作,她将有权休假,其月工资补偿金额相当于她的月平均收入。这种立法的原因在于各自规定的目的是保护母亲分娩后的健康。 如果可能的话,雇主转移妇女的工作必须符合妇女的健康和才能以及她的资格。
根据《劳动法》第164条,应孕妇、照顾15岁以下儿童的妇女和男子的要求,雇主有义务允许她/他缩短工作时间或适用灵活的工作时间制度。员工修改工作时间的权利被视为雇佣关系产生的权利,可以在法庭上提出申诉。除非雇主能证明这一工作的性质决定员工无法修改工作时间或其他必要理由,雇主不能拒绝雇员的工作时间修改请求。
法律禁止雇主对孕妇、休产假的妇女、育儿假的妇女和男子以及永久照顾三岁以下儿童的单身妇女或单身男子形式单方劳动合同解除权。此项规定不适用于尚处于试用期内的员工,但是当雇主被终止而向员工发出解雇通知的除外。
妇女有权享受与分娩和照顾新生儿有关的产假。根据《劳动法》第166(1)条的规定,产假为34周;对于单身女性,产假为37周,如果是多胎分娩,则为期43周。如果男性照顾新生儿,则有权享受同等程度的育儿假。在此期限届满后,为了延长托儿所,妇女和男子有权享受育儿假,直到孩子满三岁。 如果孩子的健康需要长期特殊照顾,可以提供长达六年的假期。 雇主有义务向雇员提供育儿假。在产假和育儿假(34,37或43周)期间,雇员无权领取工资,但他/她可以领取疾病保险金(社会保险公司支付的产假福利金)。 根据《劳动法》第141(1)条,产假和育儿假是雇员工作的重要个人障碍。在整个产假和育儿假期间,雇主有义务原谅她/他缺勤。有权享受这两种假期的受试者不仅包括孩子自然的母亲和父亲,还包括永久照顾孩子的女性和男性。
2. 青少年的特殊保护
如果雇主没有要求青少年(十五周岁以上)法定代理人同意签订劳动合同,他就违反了劳动法规,他可以依法受到起诉。但是,没有青少年的法定代理人同意或通知不会影响劳动合同的有效性或雇佣关系的即时解雇、通知、协议终止雇佣关系。因为根据《劳动法》第11和171-176节,青少年在达到15岁时获得法律行为能力。
1)禁止青少年履行特定工作
《劳动法》为保护青少年而提供的禁令可分为若干组(规定于《劳动法》第171-176节):
– 禁止与工作时间有关;
– 禁止与青少年的工资条件有关;
– 禁止单独提供有关青少年雇员健康状况的工作;
– 禁止从事特定活动或某些类型的危险品工作。
2)工作时间
16岁以下的青少年每周工作不超过30小时,禁止16岁以下青少年夜间工作是绝对的,不允许任何例外。如果白天工作时间不超过一小时,或者如果青少年的职业培训需要,16岁以上的青少年可以在晚上工作。
3)体检
雇用青少年的雇主不仅要在他们进入雇佣关系之前,而且在每次转移到另一份工作之前都要确保他们进行体检。《劳动法》明确规定了雇主有义务确保每年至少一次的为青少年体检的义务。
3. 对残疾人的特定法律保护
《反歧视法》第7条是斯洛伐克第一部引入禁止残疾歧视的法规,根据该法案,基于残疾的间接歧视包括雇主拒绝或因疏忽而未采取措施使这些人能够获得某项工作、职业发展和专业培训,但对雇主采取这些措施属于不合理要求除外。根据劳动法规定,目前为残疾人提供的保护水平很高。它不仅受“劳动法”的管制,尤其受第5/2004 Coll号法案的管制。每个雇主都有义务为员工分配与其健康状况相对应的工作。员工有权拒绝从事与员工健康不相符的工作。根据第5/2004 Coll。号法案第63-65条,每个雇用雇员达二十名以上的雇主有义务雇用占其总员工数至少3.2%的残疾人。没有雇用所需数量的残疾人的雇主有义务在下一个日历年的3月31日之前向劳工局支付费用,因为每个职位没有按所需数量的残疾人填补。
4. 保护行使公共职能的人员
根据斯洛伐克共和国的劳动法,雇员可以在雇佣关系框架内或之外承担公共职能。根据《劳动法》第137(2)条,公共职能的履行是指根据法律规定由直接选举或任命而在一个任期或一段时间承担具有公共利益性质的职能,包括由选举产生的公共职能,例如被选为议员。根据《劳动法》第157(2)条每个雇主都有义务与当选为履行公共职能的雇员保持雇佣关系。在公共职能的终止后,雇主有义务将这些雇员分配到他们的初始工作和工作场所。
在雇员行使公职期间,雇主不得单方解除与雇员的雇佣关系,除非雇主被终止或者取缔。雇员行使公共职能被《劳动法》规定为工作的障碍。如果长期离职以履行公共职能,雇主有义务为此原因原谅雇员缺勤。但是,行使公共职能期间的雇员报酬由相应的公职机构直接给予。
(四)工作时间和休假
广义上,劳动法理论将工作时间的概念定义为雇员在适合履行工作的国家中被雇主处置的个人时间。工作时间概念的定义集中在雇员可以处置的时间,在此期间雇主有权要求他/她执行工作,雇员不能拒绝这一要求。根据法律理论,工作时间代表雇员在雇主支配的框架内的一段时间。它可以通过法律或其他具有普遍约束力的法律规则或参与主体在集体协议或雇佣合同中的协议来定义。在工作时间内,实施了由既定雇佣关系产生的雇员和雇主的大部分权利和义务。“工作履行期”这一术语是雇佣合同中约定的雇员履行工作的时间表,不应与“工作时间”一词混淆。
狭义上,工作时间是在其框架内实施工作的时期。这种狭窄的工作时间定义并不完全符合劳动法对工作时间的定义。例如 《劳动法》中的工作时间还包括母乳喂养工作的休息时间以及工作中职业安全和健康保护所需的工作中断。
1. 工作时间
《劳动法》允许定期或不定期分配工作时间,以及引入灵活的工作时间制度,具体包括标准工作时间、缩短工作时间、不完整(较短)的工作时间、灵活工作时间4种。
根据“劳动法”第86条,定期分配工作时间取决于雇主在与雇员代表协商后作出的决定。在将工作时间定期分配到几周的情况下,每周工作时间的差异不超过三小时,每日工作时间不超过九小时。通过定期分配工作时间,雇主每周将工作时间分配为每周五个工作日。
根据《劳动法》第87条,如果由于工作性质或操作条件的原因,不可能将工作时间定期分成几个星期,雇主可以在与雇员代表达成协议后,将工作时间不规则地分成几个星期。 在工作时间分布不规则的情况下,24小时内的工作时间不得超过12小时。
为了提高劳动效率和更好地满足员工的需求,《劳动法》允许在与员工代表达成协议后引入灵活的工作时间。
(1)标准工作时间
1)每日工作时间
《劳动法》没有规定具体的工作时间,它仅规定了允许的最长工作时间长度以及确定其长度的基本原则和机制。除非《劳动法》另有规定,否则在24小时内,工作时间不得超过8小时。 在工作时间不规律的情况下,员工在24小时内的工作时间不得超过12小时, 《劳动法》以每周工作时间为基础,定义雇员每周最多40小时。
除了员工的每周工作时间外,还可以进行加班工作。关于最长工作时间,《劳动法》规定平均每周工作时间,包括加班时间,不得超过48小时(在定期分配工作时间的情况下,平均工作时间通常计算为四周,而在不规则分配的工作时间的情况下,计算的时间为四个月或可能十二个月)。每周最长工作时间的例外情况适用于医护人员。 在不超过连续四个月的时间内,医护人员的工作时间平均可超过48小时。然而,只有在员工同意这段工作时间的情况下,才有可能延长工作时间。应用延长工作时限制度的另一个要求是每周工作时间平均不超过56小时。此外,雇主有义务保持每周工作超过48小时的员工的最新记录,并根据要求将这些记录提供给主管的健康和安全工作机构。 同样,如果主管机关要求,雇主有义务在延长工作时间内通知工作当局的相关健康和安全。
雇主不能强迫员工平均每周工作超过48小时。
《劳动法》为雇主和雇员提供了无限的工作机会,员工甚至可以参与其他几个全职工作关系,而不会将本周的工作总量计算在一起。因此,一名雇员在一周内可能为两名全职雇主工作超过48小时。
2)年度工作时间
《劳动法》没有规定最大年度工作时间。 但是,其最大范围可以从最大每周工作时间得出。在工作时间分布不均的情况下,每周工作时间在一年内平均不得超过48小时。
(2)缩短工作时间
《劳动法》允许缩短规定的每周工作时间(缩短每周工作时间)而不减少工资。 缩短的工作时间通常由集体协议规定。
(3)不完整(较短)的工作时间(兼职工作)
兼职工作不同于缩短的工作时间,因为雇员得到的工资与他/她的工作时间相对应。每周工作时间缩短或缩短(兼职工作)受前几年“劳动法”修订的约束。
在大多数情况下,兼职工作基于合同,但雇主也可以根据雇员的要求允许工作。根据《劳动法》第49条,雇主和雇员之间可以达成较短的每周工作时间。
(4)灵活的工作时间
根据《劳动法》第89条,斯洛伐克共和国的立法使雇主能够与雇员达成灵活的工作时间。根据目前的立法,雇员与雇主不仅可以就灵活的工作日,而且可以就灵活的工作周达成一致协议。如果工作日灵活,员工每天都必须在相应的班次工作;如果工作周灵活,员工每天不需要每天工作,但必须在一周内按照指定的每周工作时间工作。 如果工作日灵活,灵活的工作周和灵活的四周工作期,则必须在一段时间内确定员工必须在工作场所(强制在场)。灵活工作时间的主要优点是员工可以决定自己到达工作岗位。 另一方面,灵活的工作时间有其缺点,如果雇员有任何相关的工作障碍(例如医疗),雇主只在构成工作场所强制在场的一部分时,给予他/她的休假和工资补偿。 在灵活工作时间的情况下,只有在工作的重要个人障碍的情况下才准许请假,其中准确定义了假期(例如,自己的婚礼,家庭成员的死亡)。
在合理的情况下,雇主在合理的情况下履行紧急职责,指示或同意雇员在规定的时间内留在特定地点,在轮班工作时间表和设定的每周工作时间之外准备按照雇佣合同履行工作。待命职责可以在工作场所或其他商定的地点进行。在工作场所以外执行的待命职责不被视为工作时间,而是超时工作。雇主要求雇员的待命时长最长为每周8小时或每月36小时,一个日历年不超过100小时;超出此限制的待命职责只有在得到雇员同意的情况下才有可能。
2. 加班
《劳动法》将加班工作视为在雇主的命令或他/她的同意之后在工作时间表之外执行的工作。雇主只能在紧急的公共利益中特别订购加班工作。 员工不得主动加班。加班工作范围限制为每周8小时,不超过连续4个月的安排期(雇主和雇员代表之间可以商定更长的期限,但不得超过连续12个月)。斯洛伐克共和国的加班时间为每年400小时的加班工作,雇主可以单方面要求雇员加班150小时,并与雇员商定另外250小时。
根据《劳动法》的规定,下列工作不属于“加班工作”:
– 雇员通过补偿假或加班工作获得补偿,
– 紧急维修工作或工作,如果不执行,可能会损害公共利益
– 根据特殊法规定的特殊事件,该事件可能对生命和健康构成风险或威胁公共利益。
在从事危险工作的情况下,只有在特殊情况下并经事先征得员工同意,才允许加班。 青少年不允许加班。
3. 夜班
根据斯洛伐克《劳动法》第98条,夜间工作是在22:00至6:00之间完成的工作。雇主有义务确保从事夜班工作的员工在分配到夜班之前进行体检,然后在夜间工作期间定期进行体检,至少每年一次。根据“劳动法”第55条,对于因夜班工作而导致员工出现健康问题,雇主有义务将该员工重新分配到日班时间表。对于重新分配,要求雇员向雇主提供医院开具的医疗意见。如果由孕妇进行夜间工作,则该员工可以单方面要求重新分配日班时间表。在四个月的调度期间,夜班的最大长度是八小时。如果员工进行苛刻的身体或脑力劳动,或对生命或健康构成威胁的工作,夜间工作的时间不得超过8小时。根据新制定的《劳动法》第90(8)条,雇主不能以一种雇员连续两周夜班工作的方式分配工作时间,除非工作性质和操作条件使其必须这样做。
4. 换岗
《劳动法》包含相对宽松的轮班工作规定。员工轮班工作的大多数雇佣关系都有不规律分配的工作时间,即个别工作周的工作时间差超过三小时。雇主必须遵守法律规定的轮班之间的休息时间。
5. 连续工作
《劳动法》明确规定连续作业的工作。实际上,由于职业安全和健康保护的原因,雇主在任何情况下都必须提供休息和休息以及有中断的工作,并遵守有关工作日常休息的普遍具有约束力的劳动条例。
雇主还有义务分配工作时间,使员工每周连续休息两天——周六和周日,或周日和周一。如果工作性质和操作条件不允许这样做,则在一周中的其他日子,为18岁以上的员工提供连续两个休息日。如果无法在一周内提供连续的休息日,那么对于18岁以上的员工,在与员工代表或员工达成协议后(如果他们没有代表),可以提供每周一次的休息时间。在与员工代表协商后,雇主只能在特殊情况下让雇员在休息日工作,原则上不允许在星期日和其他休息日工作。但是,《劳动法》第94条在规定特定的工作活动为此规则的例外:
– 紧急维修工作;
– 装卸作业中;
– 在旨在避免危及生命或健康危险的工作中;
– 在自然灾害或其他类似的特殊事件中;
– 在饲养和照顾家畜期间;
– 必要的满足公众文化、健康需求的工作;
如果是上述类型的工作,雇主有权单方面在休息日给员工布置工作。
6. 法定假期
根据现行法律,斯洛伐克共和国有15个公共假日,其中5个是州假日。
雇主不得在1月1日、复活节、12月24日和12月25日给员工布置任务(加油站、药房、机场、港口、公共交通服务、医院和售票处的工作人员)。
7. 休假
斯洛伐克共和国的劳动法度假规则符合欧洲标准。与其他国家一样,斯洛伐克共和国近年来也延长了年假的长度。雇主不仅可以在集体协议中延长法定假期,还可以在劳动合同中延长法定假期。
每位员工有权享受年度假期,前提是他/她在相应年份为雇主工作了60天以上。 如果他/她与雇主的雇佣关系涵盖整个日历年,则该雇员有权享受全年度假。
如果雇佣关系在年内终止,但已满足60天的条件,则员工有权享受年度假期的比例部分,相当于连续工作的每个日历月的1/12。《劳动法》规定的基本假期长度至少为四周。年满33岁的员工,有权享受至少五周的假期。 教师、教师助理,、、职业培训教员和其他教育工作者,有权享受至少八周的年假。在雇佣合同、集体协议或雇主的内部规定中可以约定较长的休假期。在休假期间,员工有权获得相当于其平均收入的工资补偿。
员工休假的时间由雇主根据员工代表事先同意的休假计划确定。雇主必须至少提前14天通知员工他们的休假时间。如果雇主改变了员工休假的时间,或者他应该在休假期间召回他/她,他将有义务赔偿员工在没有自己过错的情况下发生的费用。原则上,雇员应在他/她有权获得该假期的日历年结束之前休假。如果他/她由于紧急操作原因而无法接受,或者由于雇主没有确定时间或因工作障碍,雇主必须让雇员在下一个日历年结束时休假。
雇主不得在下列时间内安排员工的休假:该员工因疾病或受伤而被认定不适合工作;女性雇员休产假或育儿假或男性雇员休育儿假。在地下工作的劳动者,比如矿物开采员或隧道行驶的员工以及其他在不利环境中工作的员工,需要额外休假一周。这种假期不能用工资补偿取代。
(五)工资
在雇主和雇员之间的从属关系中,工作以换取报酬是雇佣关系的基本属性。工作报酬表现了雇佣关系的物质性质,这是劳动力交换的关系。《斯洛伐克共和国宪法》第36条规定了工作报酬的权利,这些工作足以维持雇员的体面生活。《劳动法》第3条和第118(1)条也保障雇员有权获得工作。工资是为实际执行的工作而授予的。广义上工作的薪酬不仅包括工资,还包括遣散津贴、佣金、利润份额、股息等。在经济意义上,所进行的工作的报酬可以被视为劳动力的价格。因此,与工资相比,工作报酬是一个更广泛的概念。
雇主在其公司或个人周年纪念日向雇员提供的报酬也被视为工资,除非是从税后利润或社会基金中支付。鉴于工资条件应在劳动合同中达成一致,加班工作、银行假日工作、待命工作、夜班工作等的补偿条件也应由雇主和雇员商定。因此,其他工资条件也应成为劳动合同的一部分,除非这些条件在集体协议中达成一致。《劳动法》第6条是男女同工同酬原则,《劳动法》第119(a)条保障所有雇员同工同酬原则。
1. 保证每月工资
工资不得低于最低工资,法定最低工资额每个日历年调整一次,自每年1月1日起生效。根据斯洛伐克共和国政府第321/2013 Coll号条例,从2014年1月1日起,每月工资的最低工资为352欧元,每工作小时最低工资为2.203欧元(这一最低工资额适用于每周40小时的员工)。工资由雇主支付,这是雇主对雇佣关系中雇员的主要义务之一。雇主有义务确保在工地和工作期间支付工资。如果员工因严重原因或在远程工作场所工作而无法领取工资,雇主有义务使用其他方法支付工资,例如通过邮寄方式汇款。在这种情况下,雇主承担成本以及与之相关的风险。根据具体情况,雇主也可以与雇员商定不同的工资日。工资由雇主亲自向雇员支付;根据员工的要求或根据协议,工资可以发送给员工
个人银行账户,员工可以书面授权另一个人领取工资。只有法律规定或者双方约定时,雇主才能向另一个人支付雇员的工资。如果与最低工资相对应的部分工资以现金支付并且雇员表示同意接受实物工资,则可以提供实物工资。 根据《国际劳工组织第95号公约》,实物工资不得以酒精或其他成瘾性物质的形式提供。只有在员工表达了他/她的同意的情况下,员工才能在国外工作,才能支付外币工资。
2. 工资水平
如果集体协议中未同意雇员的薪酬,则雇主有义务向雇员提供相当于其相关职位工作难度规定的最低工资津贴的工资 雇主有义务为每个工作岗位分配一定程度的工作难度。每个工作难度的最低工资权利率是最低小时工资和最低工资系数的倍数。然而,在实践中,最低工资和最低工资权利之间通常没有区别。虽然劳动合同中雇佣关系的当事人之间约定了与最低工资相对应的工资,但工作难度并未考虑,工资低于法定最低工资权利,即在薪酬领域违反劳动法规。法律没有规定私营企业在工资或提供奖金方面的最高薪酬水平。在这种情况下,法律只规定最低工资和奖金水平。
3. 扣减
《劳动法》允许根据工资扣除协议或雇主的单方面行为,以精确定义的理由扣除工资。 根据“劳动法”第131(1)和(2)条,雇主可以精确定义工资扣除。
雇主有权扣除以下工资:
(1) 由于没有满足给予这种工资(或其中一部分)的条件,雇员有义务返还的工资预付款;
(2) 受执行法院或国家行政当局发布的影响工资金额决定;
(3) 错误地领取社会保险福利和养老金福利金或预付款、国家社会福利金、残疾津贴和有物质需求者的额外津贴;
(4) 旅行,搬家和其他费用未提取的预付款;
(5) 根据《劳动法》第76(3)条规定,雇员有义务退还的遣散费或部分费用。
《劳动法》第131(3)条规定,雇主只能根据与雇员的工资扣除协议进行工资扣除。工资扣除额需要在工资扣除协议中规定。雇员和雇主可以自由同意扣减金额;但是,扣除金额不得超过法律规定的限额。关于工资扣除额,不得超过执行官方决定时适用的数额。关于工资扣除的规定,工资扣除的计算方法和工资扣除的执行情况载于《民事诉讼法》。
第九章 环境法律风险
一、概述
斯洛伐克有关环境保护的规定见于众多法律规定。《斯洛伐克共和国宪法》第二章“基本权利与自由”中专门规定了第六节“保护环境和文化遗产的权利”。《斯洛伐克民法典》第415条也规定,每个人都应尽力避免其行为损害健康,破坏财产、自然及环境。
《斯洛伐克环境法》是斯洛伐克有关环境保护的框架性法律,它明确了基本的环境保护要求,对基本术语进行定义,并规定了违反环境保护相关义务需承担的一般责任。其他比较重要的综合性环境法规还包括:《环境保护国家行政管理法》《环保基金法》《环境破坏预防和治理法》《环境影响评价法》《环境污染综合预防管理法》等。此外,针对不同的环境领域还制定了一些专门的环境法规,如《空气法》《空气污染费法》《水法》《废物法》《废物堆放处收费法》等。
二、环境法律制度
(一)环境影响评价制度
《环境影响评价法》规定了需要进行环境影响评价的项目(包括项目变更),以及申请人必须接受严格苛刻的环境影响评估程序情形,例如建设高速公路、废物堆放,以及运动或休闲设施。根据《环境影响评价法》,建筑主管机关在未征询斯洛伐克环境部意见前,不得发布分区决定,不得颁发试工许可证或使用许可证。此外,对于任何建筑许可,如分区决定、施工许可证及使用许可证,事先均单独征询环境部门意见。
《环境影响评价法》附件中所列活动,或自动接受环境影响评估,或首先执行确定程序,由有关机关按照《环境影响评价法》的一般标准决定某特定项目是否需进行环境影响评价。
《环境影响评价法》赋予了公众(《环境影响评价法》规定单独一个自然人或法人实体,也被视为“公众”)与环境影响评价相关的各种权利,特别是通过行使《环境影响评价法》所设想的具体权利,例如通过向有关机构对拟议项目提出主张,成为环境影响评价程序参与者的权利。
一般情况下,环境影响评估程序由斯洛伐克环境部、协同分区/施工许可证的颁发机关以及评价所在地区主管部门(或相应中央国家行政机关)三方执行。环境影响评价程序将影响是否批准评价项目。
(二)环境许可制度
为了执行欧盟理事会《第96/61 / EC号关于综合污染预防和控制的指令》(IPPC指令),斯洛伐克通过了《第245/2003号综合污染预防和控制法案》(Act No. 245/2003 Coll. on Integrated Prevention and Control of Polluted Environment,简称IPPC法),建立了预防和减少各类工业活动污染的制度。IPPC法案规定了经营者在以下不同工业领域应履行的义务:的职责有关:(1)大气污染;(2)水污染;(3)土壤污染;(4)废弃物源头限制;(5)废弃物清理。
1. 适用范围
IPPC法案规定了一套综合性的许可流程制度。综合许可证的适用仅限于IPPC法案中列明的直接或间接污染环境的工业活动。以下活动产生的污染不适用综合许可证制度:(1)放射性物质和电离辐射对环境的侵入;(2)转基因生物在环境中的应用;(3)研究开发设备的运行,新产品的测试和生产方法。此外,流动性污染源(movable sources of pollution)也被排除在外。
2. 许可要求
综合许可证由斯洛伐克环境监察署颁发,其中包含了从事活动的具体条件,也包含了设施对环境的影响评估,具体包括:(1)大气;(2)水;(3)土壤(包括可耕地和森林);(4)废弃物生产及其处置;(5)健康保护;(6)动物保护;(7)环境保护。
3. 许可时限
原则上,综合许可证没有规定时间期限,但国家环境监察机关至少每八年检查一次经营者适用许可证的情况。如果经营者没有达到国家规定的环境质量标准,国家环境监察机关则会限制经营者从事的活动及其时限。
4. 许可转让
原则上,不允许通过签署合同转让综合许可证。颁发的综合许可证仅供许可证持有人使用。然而,如果经营者不复存在,而且存在一个合法的继承者(如通过合并或并购),综合许可证的权利和义务将转让给合法继承者。这种情况必须在转让行为发生后十日内通知有关国家监督管理机构。
5. 违规处罚
经营者违反法定义务,如未经许可从事相关经营活动,或未履行通知义务的,可对其处以最高331939.18欧元的罚款。
(三)水污染监管制度
水污染监管制度的主要见于《第364/2004号水法》(Act No. 364/2004 Coll. on Water)。 此外,环境部第100/2005号法令也包括了一些水保护的规定。
1. 许可证
根据《水法》规定,对水有“特殊用途”(special use)的应申请特别许可证,“特殊用途”包括但不限于:(1)消耗、积累或使用地表水或地下水的水力发电潜力;(2)排放地表水或地下水中的废水;(3)将水从地表排水口排走或排放地下水;(4)为了处理污染的地下水或处以岩石环境而抽取地下水。
每个许可证都规定了具体条件,如对特定用途水的容量限制,在水源处测量水量和水量等。许可证由区域环境办公室(District Environmental Office)颁发。如持证人不再存在,则许可证与其他资产一同转让给其法定继承人(如果存在法定继承人的话)。
从事特殊活动,需要申请其他类型许可证的包括:(1)种植、砍伐或清除溪流中的树木;(2)挖掘河沙、砾石或泥土;(3)覆盖暴露的水面;(4)建设、重建或拆除水利建设。
经营者活动可能影响地表水或地下水的状况的,还需经国家相关主管部门同意。根据《水法》规定,以下人员应履行通知义务:(1)每年使用地表水超过1.5万立方米或每月超过1250立方米;(2)每年将超过10,000立方米的废水排放到地表水中或每月排放超过1000立方米。
2. 禁止性活动
《水法》还列出了一系列禁止的活动(如禁止在水源保护区搭建有害废弃物填埋场),并规定了相关人员履行的义务。禁止在未经相关部门同意或批准的情况下从事列举的活动。此外,《水法》还规定必须采取必要的措施防止有害物质渗透到地表水或地下水中,避免对水质造成威胁;对于严重有害物质必须保持记录和每年向水保护机构通报严重有害物质的类型和数量等,并应逐步减少排放到地表水和地下水的污染。
3. 清理/补偿
造成地表水或地下水损害,或造成与地表水或地下水相关的环境损害的,应采取补救措施或支付相关费用。
4. 违规处罚
罚款数额范围为331.93欧元至165969.59欧元,具体数额主要取决于违法行为的有害后果,背景情况,去除或减轻危害后果的程度。
(四)大气污染监管制度
大气污染监管制度主要见于《第137/2010号大气法》(Act No. 137/2010 Coll. on Air)。《大气法》适用于所有大气污染源,包括技术部门、仓库和原材料。
1. 许可证
生产和进口环境部发布的特殊清单中的机械设备,建造焚化炉或相关设备等,应经有关国家环境监管部门同意。
2. 禁止性活动
《大气法》规定了若干义务和要求,不遵守这一义务和要求构成违法行为。未经许可也构成违法行为,并可能导致罚款。
保护大气的职责范围取决于大气污染源的大小和大气保护部门确定的条件。 一般来说,大气污染源的经营者除其他事项外,必须:(1)看管污染源,并按照区域环境办公室决定的文件和条件进行操作;(2)遵守确定的排放限值;(3)根据有关法规确定从源头释放的污染物质的数量。
3. 清理/补偿
《大气法》规定,监管机构可责令污染者支付补偿费用。但《大气法》未明确规定是采取清理(clean-up)或其他方法纠正违法行为。
4. 违规处罚
根据违规的严重程度,罚款最高可达663878.36欧元。罚款可重复叠加。
(五)废弃物监管制度
废弃物管理制度主要见于《第223/2001号废弃物法》(Act. No. 223/2001 Coll. on Waste)。 符合下列条件的可移动物质被定义为废弃物:(1)持有人丢弃,或根据《废弃物法》或其他特殊立法有意丢弃或必须抛弃;(2)被列入《废弃物法》附件。
1. 许可
从事《废弃物法》列明的废弃物相关活动的,应当:(1)经过有关国家主管机关同意(如运营废弃物收集设施);(2)获得有关国家主管机关的授权(如电池和蓄电池的收集和回收,旧车处理);(3)由有关国家主管机关作出声明(如建立焚化厂)。此外,从事废弃物收集或运输的公司必须向地方环保主管部门登记 。
根据《废弃物法》的规定,取决于所从事活动的类型,有关主管部门(环境部、区域环境主管机关、地方环境主管机关)或者批准同意或者发表声明。
2. 禁止性活动
一般来说,个人必须按照《废弃物法》处理废弃物。 此外,根据《废弃物法》规定,下列行为是禁止的:(1)未按照《废弃物法》规定处理废物;(2)未经相关主管部门同意从事活动。
3. 经营者标准
废弃物处理场的经营者应设立专门的财务准备金,用于关闭处理场并对关闭后的处理场进行监控。储备金的数额根据《废弃物》中的公式计算。
将废弃物从斯洛伐克运输到另一个国家也需要提供财务保障或相应的保险。
4. 特殊规则
废弃物可分为三类:(1)城市垃圾,如家庭垃圾;(2)危险废弃物;(3)《废弃物法》中规定的其他废弃物,如在即将开展业务活动时产生的废弃物。
对于危险废弃物,应适用比城市垃圾或其他废弃物更严格的要求。废弃物具有《废弃物法》附件4列出的一项或多项特征(如易爆、高度易燃、有毒),则被视为危险废弃物。
特殊类型的废弃物(如放射性废弃物或废弃的爆炸物)不适用《废弃物法》规定,二受到特殊法律规定的约束。
5. 处罚
对于违法行为,可处以最高165969.59欧元的罚款。以下情形可处以高达331939.18欧元的罚款:(1)在作出第一次处罚决定之后一年内重复发生违法行为;(2)违法者不能在给定的时间内进行补救。
罚款的金额取决于严重性和违法行为的持续时间,对人体健康和环境的威胁程度以及损害的程度。
(六)土地污染治理制度
1. 立法和监管机构
2007年9月1日之后,土地污染的主要法律规范是《第359/2007号环境损害预防和补救法》(Act No. 359/2007 Coll. on Prevention and Remedying of Environmental Damages,简称《预防法》)。《预防法》适用于由收集、运输或处置废物等一系列活动造成的环境损害或威胁。
对于2007年9月1日以前被污染的土地,《民法典》规定了对第三人造成损害的责任。 斯洛伐克环境部曾在2008年制定了一项环境负担法草案来专门处理这一问题。 然而,立法过程被中止,还不能肯定是否以及何时将会恢复。因此,2007年9月1日之前并没有专门的处理受污染土地的法律。
根据《预防法》,土地污染的监管部门包括:(1)环境部;(2)区域环境主管部门;(3)地方环境主管部门;(4)环境监察部门。
2. 安全
自2012年7月1日,经营者必须在相关部门批准从事特定活动后 100 日内提供环境损害赔偿责任的资金保障。
3. 调查与清理(Clean-up)
污染者未履行关于环境损害预防和补救措施义务的,监管者可要求污染者采取清理等补救措施。
不能直接作出调查(风险分析),调查(风险分析)的成本始终由在土地上从事相关活动的人承担,即使调查是由监管机构作出的。
4. 处罚
根据对公共卫生和环境威胁的严重性,持续时间和程度,违法《预防法》将处以最高33193欧元的罚款。但是,属于以下两种情形的,罚款可达到66386欧元:(1)在作出处罚决定后一年内重复违法;(2)违法者未采取补救措施。
5. 关于污染土地的责任
除了某些例外情形,《预防法》是以污染者负担原则为依据的。 在土地上从事各种活动的人(经营者)必须防止环境破坏和环境损害威胁。如果发生了环境损害,经营者必须采取措施将损失降到最低,并纠正其行为。环境损害是通过土地污染对健康的风险分析来评估的。这种风险分析的成本应由经营者承担。
经营者能证明存在以下两种情形的,则不必承担纠正损害包括风险分析的费用:(1)损害或威胁是由第三方造成的;(2)经营者已经采取了所有可能采取的预防损害措施。
根据《民法典》规定,违反义务造成损失,无论是合同义务还是法定义务,均应承担责任。在经营活动中造成损害的,应适用严格责任。经营活动指的是:(1)一种运营性质的活动;(2)对环境造成物理、化学或生物学影响的业务活动;(3)工程的合法实施损害了第三方的不动产,或大大妨碍或阻止了对不动产的使用。在这种情况下,不论是否违法义务,一个人均应承担责任即结果责任(liability for outcome)。如果被告能证明损害是由不可抗力(force majeure)造成的,与其从事的经营活动或行为无关,则无需承担责任。
6. 业主责任
满足以下两个条件,受污染土地的所有者需承担第三人造成土地污染的调查和清理责任:(1)可证明环境损害已经发生;(2)所有者被认为是经营者。这些行动的费用由业主承担,除非业主能证明为防止污染已采取了所有可能采取的措施。
根据《民法典》规定,前业主或占有者应就污染土地对其他人造成的损害承担责任。这一责任可通过买卖合同转移。
根据《预防法》,前业主或占有者被视为经营者的,则应对污染承担责任,如果他们被认为是运营商。《预防法》中的这一责任不可能转移。
此外,还可能根据《第300/2005号刑法典》(Act No. 300/2005 Coll. Criminal Code)承担刑事责任。刑法规定了8类环境犯罪,如非法处理垃圾,威胁或破坏环境,违反植动物保护等。只有自然人才会被追究法律责任。但这也包括法人的执行代表或法定代表。
值得注意的是,如果从邻近的土地污染扩散至个人的土地,个人可向邻居提出损害赔偿诉讼,要求邻居的业主补救污染造成的损害。
7. 责任限制
法律并没有列出任何限制。当事人往往通过合同商定损害赔偿的限制金额。但此类合同的有效性是值得怀疑的。
三、注意事项
(一)环境许可
在斯洛伐克开展可能影响环境的业务活动前,应进行环境影响评价并向有关环境主管部门申请环境许可证。环境许可证分为综合环境许可证和特定类型许可证,特定类型许可证按照《水法》、《大气法》、《废弃物法》等特定法律的规定进行申请。
(二)交易中的环境法律风险
在斯洛伐克购买资产和收购股权时,买受人可能需要对收购的资产或公司承担环境责任。在资产买卖中,法律法规并未没有列明具体的环境信息披露事项。在股权买卖中,除了必须纳入资产负债表的债务之外,出卖人不需要披露环境信息。然而,如果未提供某些信息(包括环境受到损害),买受人有权提出赔偿损失的要求。在出售资产和股权时,建议由出卖人出具环境担保书,以便为买受人在环境法相关事项方面提供更高的法律确定性。
(三)环境尽职调查
不论是在资产收购还是股权转让中都推荐进行环境尽职调查,环境尽职调查通常覆盖以下领域:(1)公司遵守环境法规的情况及预估的合规成本;(2)土壤,水和空气污染;(3)废弃物处理;(4)公司不遵守环境法的任何处罚和索赔。评估方式包括数据分析、实地考察、与目标公司高管访谈等。推荐外国投资者雇佣环境顾问。
(四)环境报告和审计
1. 环境报告
《斯洛伐克宪法》第四十五条规定:“每个公民都有权要求及时获得关于环境状况以及引起这种状况的原因与后果之完整信息。”
根据《环境信息收集、储存、提供法》,斯洛伐克建立了国家污染物登记中心。登记中心向公众开放,并提供以下信息:(1)(污染)设施及其位置;(2)活动和设施的经营者;(3)废弃物污染;(4)被污染的环境成分。
《第96/61 / EC号关于综合污染预防和控制的指令》(IPPC指令)下设立的综合污染预防和控制信息系统,包括:(1)登记需要进行综合污染预防和控制的经营者和设施,以及被授予综合许可证的操作;(2)登记颁发的综合许可证(与其他许可证相关的信息不向公众提供);(3)经营者每年提供的有关其设施、排放和监测结果的数据和信息;(4)斯洛伐克特定区域的质量标准;(5)可用于特定产业和特定类型操作的最佳可得技术信息。
在报告义务方面,许可证持有者应通知相关环境主管部门环境表现(主要是关于可授权许可证相关条件的履行)。这些报告的周期和范围取决于许可证的类型。例如,综合许可证持有者必须每年报告。并没有直接适用公众的报告义务。
根据《斯洛伐克环境法》的规定,每个发现发生环境损害或存在环境损害威胁的个人必须采取减缓和预防此种损害或威胁的可能措施,并向环境主管部门通知相关损害或威胁。而环境许可证持有者在特殊立法规定中还需承担进一步的报告义务。如,综合许可证持有者必须在发生任何环境事件或过量排放时通知国家环境主管部门。
2. 环境审计(Environmental Auditing)
公司可开展自愿性环境审计,以确保公司参与欧盟生态管理和审计计划。审计必须由有资格的评估者,或在环境部登记的合格个人或法人实体进行。
(五)环境检查
通常情况下,环境监管者查阅公司文件、现场检查、采访员工等行为属于行政程序。根据《第71/1967号关于行政程序的法案》((Act No. 71/1967 Coll. on Administrative Proceedings,简称《行政程序法》)规定,国家主管机构能够通过测验见证人(包括公司员工)、使用专家意见、回顾以往行为、进行现场检查等方式收集必要的证据以便为其决策服务。
此外,根据《自然和风景保护法》(Act No. 543/2002 Coll. on Nature and Landscape Protection),国家环境监管部门可以现场检查公司是否符合环保要求。这赋予了监管者一系列职权,如:(1)在所有者、使用者或其他授权人在场的情况下,进入用于运营或其他经济活动的土地、建筑物和设施;(2)执行必要的调查;(3)要求提供必要的声明、信息、数据和解释。
此外,监管机构可以责令经营者:(1)维持现状直到调查结束;(2)采取必要措施补救不合规行为;(3)禁止或限制违反法律、许可或决定的特定活动。
(六)环境保险和环境税费
1. 环境保险
近年来,企业办理环境保险已变得更加容易。这得益于《预防法》的出台,支持了污染者负担原则。保险公司在提供环境损害责任方面具有了更多的确定性,其成本涵盖了预防措施(应有环境破坏的直接威胁)、补救措施和技术措施(即与法律服务、专家证言等有关的措施)。
2. 环境税费
企业需要缴纳的环境税费与企业排放的环境污染物相关,按特殊法规的规定收取。常见的环境税费有城市垃圾费、大气污染费等。
根据《第582/2004号地方税和地方费法》(Act No. 582/2004 Coll. on local taxes and local charges as amended),城市垃圾和小型建筑垃圾费用由以下人员承担:(1)城市居民,或使用城市区域的住宅或非住宅建筑物、土地或部分建筑物的人;(2)为经营以外的用途占用或使用财产的法律实体;(3)为商业用途使用位于城市不动产的公司。具体缴纳费用由市政府而地方税法指定的规则和公式计算的电荷决定的。
根据《第401/1998号大气污染物收费法》((Act No.401/1998 Coll. on Charges for Polluting the Air,简称《大气污染法》),大气污染费由运营污染空气设施作为其一部分经营活动的人(包括法人和自然人)缴纳。具体费用根据设施大小由不同部门决定:一、涉及大型或中型污染设施的,由地区环境主管部门根据该设施排放到空气中的污染物质的数量决定,污染物质见《空气污染法》附件;二是涉及小型污染设施的,由市政部门依据污染物数量决定,但一个工厂一年内应缴纳的金额最高不超过6663.87欧元。
第十章 知识产权法律风险
一、概述
作品必须是作者自己的创造性智力活动的产物,并且必须是文学或其他艺术或科学性质的。电脑程序、数据库、视听作品、作品的改编与翻译这几类特殊作品都受到斯洛伐克著作法的特别规制。作品的版权是在作品以感官可感知的形式表达的时刻建立的,不论其表达的一般结构、内容、质量、目的或形式如何。根据斯洛伐克第15(2)条,版权涉及整个作品。出版的作品不是版权的先决条件,保护也延伸到非出版作品。合作作品而且,对于不可分割使用的合作作品,其著作权由各合作作者共同享有,通过协商一致行使;不能协商一致,又无正当理由的,任何一方不得阻止他方行使除转让权以外的其他权利,但是所得收益应当合理分配给所有合作作者。
对于自然人在受雇期间为了完成雇主交付的任务而创作的作品,许多国家的著作权法都规定雇主可享有一定的著作财产权。人身权又称精神权利,具体包括:发表权、署名权、修改权、保护作品完整权。财产权又称经济权利,包括:复制权、发行权、出租权、计算机软件的权利、展览权、表演权、放映权、广播权、摄制权、改编权、翻译权、汇编权。
专利权是指专利权人在法律规定的范围内独占使用、收益、处分其发明创造,并排除他人干涉的权利。专利权的主体包括自然人、单位、受让人,专利法的客体包括发明、实用新型和外观设计三种。专利权的内容包括实施许可权,转让权、标示权,专利权人的义务主要是缴纳专利年费。
根据斯洛伐克的商标法,商标是指商品的生产者、经营者或者服务的提供者为了标明自己、区别他人在自己的商品或者服务上使用的可视性标志,即由文字、图形、字母、数字、三维标志和颜色组合,以及上述要素的组合所构成的标志。斯洛伐克的商标法遵循保护商标专用权与保障消费者和生产者、经营者共同利益的原则、注册原则、申请在先原则,自愿注册等原则。
二、著作权
(一)定义
1. 积极定义
虽然《版权法》没有提供作品概念的法律定义,但其概念可以在第6,7和15节中确定。根据第6(1)条,作者(作为原始权利持有人)只能是自然人。该法第7(1)条规定,作品必须是作者自己的创造性智力活动的产物,并且必须是文学或其他艺术或科学性质的。第15(1)条规定,作品必须以感官可以感知的形式表达。
2. 消极定义
有些作品明确地被排除在版权保护之外,因为它们只是作品内容的一部分,或者因为这种保护不符合公共利益。根据第7(3)(a)条,《版权法》不保护任何延伸至在作品中表达、描述、解释、说明或体现的任何构思、程序、系统、方法、、原则。根据第7(3)(b)条,《版权法》对任何立法文本、官方决定、公共契约、公开可访问的登记册,行政档案,斯洛伐克技术规范(包括其准备文件和翻译)均不予保护。 在公共活动过程中发表的演讲也不受版权保护。 但是,发布此类演讲的集合或将其包含在杂项中需要获得发言人的同意。根据《伯尔尼公约》,新闻也被排除在保护范围外。
(二)特殊的几类作品
1. 电脑程序
斯洛伐克法规遵循有关计算机程序版权保护的国际发展。《1997年版权法》将计算机程序指令转换为斯洛伐克法律。计算机程序在第5(8)节CA中定义为一组直接或间接用于计算机的命令和指令。订单和说明可以用源代码或机器代码编写或表达。如果计算机程序符合第6(1)CA条和第7(1)CA条的版权作品的名义特征,则该程序不可分割的部分也是其编制所必需的准备材料。根据立法报告,《版权法》以与适用于文学作品相同的标准为计算机程序提供法律保护。自1990年以来,在该领域的国际法律发展之后,计算机程序是斯洛伐克共和国的版权保护对象。
在计算机程序指令和版权法中规定的特定情况下,计算机程序可以在未经权利持有者授权的情况下使用。 计算机程序副本的合法用户可以未经授权将其与计算机结合使用,制作备份副本以及观察,研究或测试程序的功能。类似地,在将计算机程序从计算机代码反编译成源语言的情况下,不需要授权。
2. 数据库
一般而言,数据库在第5(4)节CA中定义为系统或有条理地安排并可通过电子或其他设备单独访问的独立作品,数据或其他材料的集合。 使用的计算机程序用于创建或操作电子设备可访问的数据库不被视为数据库。斯洛伐克共和国转换了数据库指令,并为原始和非原始数据库提供保护。但是,术语“数据库”仅用于特殊数据库权利。
数据库是版权的主体,不论其形式如何,只要它是创意选择或安排其内容的结果(第6(2)节)。另一方面,收藏品特别是周年纪念卷、期刊、百科全书、选集、系列(例如,童话系列)、展览或其他数据库,这是一个独立作品或其他元素的集合,由于他们的选择和内容的安排构成了作者创造性活动的结果。整个集合的作者是选择特定组件或安排它们的自然人。 选择和安排在作品集中的作品的作者的权利不受影响(参见Case Football Dataco)。根据《版权法》第18(2)(e)条,只有在作者许可的情况下才能将作品纳入收藏。这种经济权利的限制可以在第34节中找到,该部分在未经作者许可的情况下规定收集的使用,并且没有义务向作者支付报酬。收集副本的授权用户可以在未经作者同意的情况下使用本作品,以便访问其内容并合法使用其内容——(a)通过复制,(b)通过其更改、翻译、改编及其他变更,(c)公开发行该原创作品或以出售或其他形式转让作品,(d)向公众发送,(e)公开展览,(f)通过公开表演。 未经作者同意,未经作者同意,授权用户可以上述方式使用本作品((b)项除外),以及通过改动,翻译,改编或其他变更创作的作品。收集的相应工作,如果此类使用是在符合第34(1)条的理由证明的范围内进行的,其目的不是为了获得直接或间接的财产利益。
3. 视听作品
直到2007年的版权法没有为视听作品提供任何特殊制度,它只规定它必须是通过技术可以感知的工作。2007年3月,执行指令转换的版权法修正案50生效。通过这一修正案,音像作品的法律规定。根据第55(2)条,如果不另行商定,作者对视听作品的经济权利由原始视听作品的制作者行使。如果在书面合同的基础上,他从视听作品的作者那里获得了作出该作品原件的许可,并且他已经同意与作者一起创作作品的报酬和报酬以及其单独的决定。根据第18(2)条规定,只有当作者以书面形式允许制作本作品的原件并且他们已经规定了创作作品和使用这项作品的报酬时,制片人才行使视听作品的权利。否则,视听作品的版权将由作者或主要由共同作者行使。
4. 作品的改编与翻译
根据第11节CA,新作品是另一作品创作改变的结果,也是版权主体。此外,将作品翻译成另一种语言和作品的改编也是版权的主题。根据第18(2)(d)条,只有在作者许可的情况下才能改变、改编或翻译作品。但是,关于从版权保护(例如,司法判决)中排除的主题的翻译或更改是否可能影响版权保护的形成,学术观点并不一致。
(三)保护条件
1. 正式要求
鉴于斯洛伐克共和国是“伯尔尼公约”的成员国,根据“版权法”,没有正式要求获得版权保护。 版权在创作版权作品时自动存在,并且作品不需要在作品上显示作为保护条件的版权符号。但是,在没有相反证据的情况下,以通常方式在作品上注明作为作者姓名的自然人,被推定为该作品的作者。如果对作者的身份没有任何疑问,如果在作品上注明了假名,则该规定也适用。虽然版权作品不需要在作品上显示作者姓名,但它具有扭转作者身份证明责任的重要作用。
2. 实质要求
由《版权法》第2,第6(1),第7(1)和第15(1)条的规定引起的作品版权保护的实质性要求如下:表达必须(1)为文学作品或其他艺术作品,或科学工作作品;(2)是作者自己的创造性智力活动的结果;(3)不得被排除在保护之外;(4)以感官可感知的形式表达。根据第7(1)条,版权的主体是文学或其他艺术作品或科学作品,这是作者自己的创造性智力活动的结果,特别是:(1)文学作品和计算机程序;(2)口头、宣告或者以其他方式从事文学作品的工作,特别是演讲和讲座;(3)戏剧作品,包括戏剧音乐作品、哑剧作品和舞蹈作品,以及为公开作品而创作的任何其他作品;(4)有或没有歌词的音乐作品;(5)视听作品,特别是电影作品;(6)绘画、素描、插图、雕塑等视觉艺术作品;(7)摄影作品;(8)建筑工程,特别是城市建筑、园林和室内建筑以及其他建筑设计的作品;(9)应用艺术作品;(10)模拟或任何其他形式的制图工作。由于这只是一个示范性的列举,因此在艺术或科学领域中满足概念工作要求的任何其他创造性活动结果都受到版权保护。
“文学”、“科学”和“艺术”这些概念并没有被定义。但是,这些术语的使用符合《伯尔尼公约》和其他斯洛伐克参加的国际条约的规定。《版权法》没有定义第7(1)节中的“创造性知识分子活动”的概念。 这个术语用于 个人具有独创性的艺术或科学工作。但应该指出的是,任何工作应该具有的任何最低水平的“创造力”。版权法未定义(比较专利法中的“创造性”概念)。 “创造性智力活动”要求的实质是作者必须在技能、判断力和劳动力方面有一定程度的“个人意见”。
然而,版权的法律理论定义了作品的概念,作为作者的创造性文学,科学或艺术活动的独特结果53客观地表达为使其可重复的感性感知成为可能的形式。 然而,作品的独特性并不是版权法的明确法律要求,而只是对“作品”一词的理论解释的一部分。《版权法》草案附带的立法报告声明表达形式不重要(无论是口头,书面,绘画等),作品是否与某些短暂的(临时的)或固定的约束也不重要。
所有法律先决条件是否应同等适用于所有类别的作品,包括唯一性的先决条件,这是有争议的。很明显,对于某些类别的作品,如计算机程序、摄影或制图作品,唯一性的共同阈值可能很难实现。在这些情况下,各自指令的间接影响可能迫使法院降低现有的法律标准。然而,到目前为止,只有很少的司法决定处理这个问题,而且他们的结论通常不一致,因为它在下面得到证实。 法院仍未就如何检查计算机程序,数据库和照片是否符合版权保护条件提供任何指导。
根据布拉迪斯拉发地区法院55的决定,作为快照拍摄的照片(以丈夫和孙女的照片作为私人家庭照片)不受版权保护,因为它不是例如创造性的智力活动。因此,不需要来自执行快照的人员的授权。与之相比,最高法院56要求在计算机程序保护方面具有高度的创造性个性,而地区法院Prešov57要求数据库具有相同的个性。为了强调斯洛伐克决策实践的不一致性,我们还可以提到最高法院的另一项决定58,根据该决定,甚至用于广告或流行语可被视为根据斯洛伐克版权法的版权作品。根据第15(1)条,作品的版权是在作品以感官可感知的形式表达的时刻建立的,不论其表达的一般结构、内容、质量、目的或形式如何。根据第15(2)条,版权涉及整个作品。出版的作品不是版权的先决条件,保护也延伸到非出版作品。
(四)作者
1. 自然人作者
斯洛伐克的《版权法》没有定义“作者”的概念,它只声明创作作品的自然人是其作者(第6(1)CA节)。由于法律实体无法进行创造性活动,因此根据斯洛伐克版权法,不能将其视为“作者”(原始权利持有人)。在所有情况下的初始作者属于作者,作为一个人(物理,自然)人,他通过自己的创造性艺术或科学活动创造它。法律规定:创作作品的公民是作者。除了法律特别规定或合同特别约定的情形,创作作品的自然人就是作品的著作权人。
1) 著作权自动取得制度
《伯尔尼公约》规定:作者自作品创作完成之时就自动取得著作权,而无须履行加注版
权标记和登记手续。而美国等国的早期立法则以作者履行法定手续作为保护其版权的前提。随着美国于1988年最终加入 《伯尔尼公约》,世界上绝大多数国家的著作权法都采用了著作权自动取得制度,斯洛伐克也是如此。但《美国版权法》仍然规定:美国公民如果没有将其作品在美国版权局进行版权登记,则无法在其版权受到侵害之时获得损害赔偿。这就使著作权自动取得制度的实际效力大打折扣。需要注意的是:不能将 “作品完成”简单地理解为作品的最终完成。即使作品没有最终完成,只要已完成部分达到了独创性的要求,该部分仍然能够作为作品受到著作权的保护。例如,作家创作小说往往需要在初稿完成之后反复修改,作为创作过程中一个阶段性成果的初稿仍然是作品,作家仍然可以就其获得著作权。再如,著名作家金庸的武侠小说经常是边写边连载,而每次连载的小说章节尽管长度只有整部作品的几十分之一,但它也必然包含了一定的人物、情节、对话等实质性内容,已经具有独创性。因此它们本身也受到著作权法保护。
2) 自然人作者是实际创作者
只有那些实际从事了创作的自然人才是作者,没有实际进行创作,而仅仅组织他人创作、提供物质条件,或者承担资料收集和其他辅助工作的人都不是作者。实践中曾经有某丛书的项目策划和责任编辑试图以作者的身份主张著作权。但法院正确地指出:“书的项目策划和责任编辑均系劳务性工作,基于此种工作并不能成为图书的作者、译者、著作权人或出版者,也并不因其策划或责编行为另外产生新的作品”。同样,基于 “思想无版权”的基本原理,思想和创意无论多么有价值都不受著作权法的保护,提供思想和创意的人也不是作者。例如,研究生导师在研究生撰写学位论文的过程中,往往会为研究生确定研究方向、论文题目和篇章结构,提供核心观点和论证思路,并在写作方法上进行指导,对学位论文的最终完成起到了十分重要的作用。但从著作权法角度看,导师对学位论文的贡献主要是不受著作权法保护的思想和方法,而不是具体的文字表述。因此,导师并不是学位论文的作者。还需要注意的是:创作作品的行为是典型的事实行为,而不是法律行为,因此创作者无论是否具有行为能力都可以作为作者享有著作权。例如,只要一名6岁孩子绘制的图画具有独创性,这名孩子就能成为该图的作者,对自己创作的美术作品享有著作权。
2. 合作作品
合作作品是指两个以上的作者经过共同创作所形成的作品。要构成合作作品,合作作者们必须有共同的创作愿望。两个以上作者在创作时应当意识到自己是在与他人共同创作一部作品。如果有分工协作,则每个参与创作者都应当知道分工创作的最终目的是将各自创作的部分整合为一个整体。《版权法》区分了共同作者的工作,即共同作者身份(第8节CA),汇编(第9节CA)和集体工作(第10节CA)。 上文已经解释了作为原始数据库的收集法律制度。
根据第8节CA,共同作者的工作是一项工作,它是由两位或多位作者的创造性智力活动创造的,作为一项单一的作品,所有作者的权利是共同和不可分割的。 这是两位或多位作者创作合作的作品; 在不破坏工作完整性的情况下,每位作者的贡献是不可分割的。 在这种性质下,“版权法”意义上的共同作者身份的作品是共同权利人共同拥有其版权(和pro solido)的作品,即除非协议规定了比例,否则他们拥有相同的不可分割的份额。否则各自分享。
正如第9节CA所反映的那样,编辑(作品的组合)是一项作品,它是由几个单一作品连接而作者的许可,为了商定的目的而创作的。 所有作者共同行使与创建汇编相关的权利。 在所谓的编辑中,我们考虑两个或多个单独的(单个)作品,这些作品可以单独识别并且为每个作者吸引单独的版权,例如由音乐作品(乐谱)和文学作品组成的歌曲(歌词)。 作者以任何其他方式(与此类组合中的处理方式不同)以这种方式组合处理单件作品的权利不受任何偏见。 根据1989年最高法院的判决59,如果有两件单件作品有联系,则不被视为共同作者身份,而是汇编。每项合并作品的作者保护权包括在每一版合并作品中表明合并作品的作者身份的权利,以及每次使用这些作品时必须支付的报酬权利。
比如,某出版社经过众多学者同意之后,将这些学者已发表的相同主题的学术论文汇编成一部文集,则该文集也并非这些学者的合作作品。如果一个人创作完成后,另一个人又加以补充创作,形成了新的演绎作品,则该演绎作品是否构成合作作品取决于第一位作者在进行创作时,是否知道其作品将通过其他创作者的演绎行为而被吸收进新的作品之中。例如,某作曲家应邀为某部电影创作主题歌中的乐曲部分,即使该名作曲家在创作时并不知道将由谁来填写歌词,只要其清楚地知晓自己创作的乐曲会被配上歌词,则由此形成的一首完整的电影主题歌仍然是合作作品。但如果某诗人创作了一首短诗,发表之后电影公司在经过诗人许可之后,为短诗配上乐曲,制作成电影的主题歌。则该电影主题歌并非合作作品,因为诗人在创作短诗时并没有将其与乐曲结起来的意图。
需要注意的是:只有那些实际参与创作活动,对最终的作品作出了独创性贡献的人才能成为合作作者。仅仅为创作提供咨询意见、物质条件、素材或其他辅助劳动的人并非合作作者。当然,“参与创作”的形式可能是多种多样的,并不一定意味着亲自动手。例如,作家可以边构思小说内容边进行口述,由其助手将口述内容记载下来。如果助手在整理和加工口述内容的过程中加入了新的独创性要素,如情节和对话等,则作家和其助手就都是合作作者。再如,一名资深摄影师带领其学生进行拍摄,资深摄影师在拍摄对象、角度、焦距、明暗等方面给予具体指示,而学生完全根据这些指示摆放和调整照相机并按下快门,则学生只是资深摄影师进行创作的消极工具,由此形成的摄影作品应当由资深摄影师独享著作权。但如果学生在拍摄过程中还加入自己的选择和判断,则资深摄影师和学生均为合作作者。相反,如果拍摄是由学生独立进行的,资深摄影师只是将自己多年积累的拍摄经验传授给学生,或只是告诉学生何处场景值得拍摄,采用何种拍摄手法效果较好,则资深摄影师并未实际参与创作,不能成为合作作者,由此形成的摄影作品著作权应当归属于学生本人。
而且,对于不可分割使用的合作作品,其著作权由各合作作者共同享有,通过协商一致行使;不能协商一致,又无正当理由的,任何一方不得阻止他方行使除转让权以外的其他权利,但是所得收益应当合理分配给所有合作作者。例如,两位作曲家共同谱写一部乐谱,由于经过双方反复讨论和修改,在最后定稿的乐谱中已经无法清楚地分辨哪一小节为哪一位所创作。在这种情况下,不但该合作作品的著作权由各合作作者共同享有,而且对该合作作品的使用也应当由各合作作者协商一致。但是,作品毕竟具有公共文化的属性,立法政策要求作品能够尽可能地被公之于众和得以利用。同时,当各合作作者无法对合作作品的使用达成一致意见时,如果绝对禁止对作品加以使用,也会使要求使用合作作品的合作作者利益受到损害。因此,即使是极端重视作者权的 《德国著作权法》也规定:合作作者不能在没有合理理由的情况下拒绝对合作作品的发表、利用和改动。
3. 职务作品
目前采用英美法律语言的“雇用工作”这一概念在斯洛伐克法律语言中并不明确和明确。 “版权法”规定了雇员在其雇佣合同范围内创建的作品制度。根据法律规定,公民为完成法人或者其他组织工作任务所创作的作品是职务作品。这说明要构成 “职务作品”,必须符合两个条件:第一,创作作品的自然人必须是法人或者其他组织 (以下简称 “单位”)的工作人员,与单位有实质意义上的劳动或雇佣关系,包括固定工作人员、临时招聘的工作人员、正式工作人员、临时工、实习生或试用人员。第二,作品必须因履行职务行为的需要而创作,也即为了完成单位的工作任务而产生。
“工作任务”是指工作人员在该法人或该组织中应当履行的职责。例如,对于游戏软件公司技术部中的程序员而言,他在日常工作中的职责就是编写和维护游戏软件。该程序员为了履行这一职责所编写的软件作品就是职务作品。如果作品的创作与工作人员应当履行的职责无关,则即使该作品的创作利用了单位的物质技术条件或是在上班时间创作的,也不属于职务作品。例如,游戏软件公司技术部的程序员在上班时利用闲暇时间为自己的儿子编写了一套学习软件,该软件就不属于职务作品。再如,某医院的老护士利用自己几十年的护理工作经验,撰写了一本 《护理知识大全》。由于护士的工作职责是照顾病人而非撰写与护理有关的著作,因此该作品并非职务作品。
对于自然人在受雇期间为了完成雇主交付的任务而创作的作品,许多国家的著作权法都规定雇主可享有一定的著作财产权,或是允许雇主通过与作者签订合同而取得全部或部分财产权。即使是极端重视作者利益的大陆法系国家也是如此。而部分英美法系国家更是规定雇主可以被视为作者。如 《美国版权法》和仿效美国立法的 《日本著作权法》规定:对职务作品,视雇主为作者。这意味着雇主是职务作品的原始版权人,享有全部版权。《英国版权法》第11(2)条规定:如果文字、戏剧、音乐和艺术作品是由雇员在受雇期间创作的,则除非合同中有相反约定,否则雇员的雇主为该作品的原始版权人。 《澳大利亚版权法》第35条规定:对于受报社、杂志社和期刊社雇用的记者在1998年7月30日之后创作的作品,记者享有为将其作品收入书籍而进行复制,以及从纸质报刊中将其作品复印出来之后,再进行复制的专有权利,其他版权专有权利则归属于报社、杂志社和期刊社享有。对于其他作者根据雇佣合同在受雇期间创作的文字、戏剧、艺术作品和音乐作品的版权归属于雇主。《西班牙著作权法》第51条规定:在没有书面协议时,对于根据雇佣关系创作的作品而言,在交付作品时雇主从事其常规业务活动必需的范围内,推定利用该作品的权利已排他性地转让给雇主。这是因为职务作品毕竟是由工作人员为了完成雇主交付的任务而创作的,雇主为此提供了物质技术条件并支付了工资,也期望利用工作人员由此创作的作品获得经济利益。因此著作权法需要对雇主的投资和经济利益予以一定程度的保护。
4. 学校作品
根据第5(12)条CA,学校工作是由儿童,学生或学生创建的作品,作为其学校的一部分或教育任务。该规定自2013年11月1日起生效,因为此条款中未特别提及儿童。将儿童,学生或学生与雇员进行比较,在学校工作的情况下,作者行使道德和经济权利。学校只能按照惯例条款与作者就学校作业的使用签订许可合同。如果提交人在没有说明理由的情况下拒绝签订许可合同,学校可以在法庭上要求对该合同的内容作出规定(第50(1)CA条)。如果不另行约定,学校作者可以使用他的作品或将许可证授予他人,如果这不符合学校的合法利益。学校可以向学校作者提出索赔,其中一部分是他在使用工作或授予许可时获得的报酬。其原因是为偿还学校在创作工作方面产生的费用作出适当的贡献。贡献金额取决于具体情况,但可能会达到这笔费用的全部金额。显然,学校没有必要在每种情况下获得许可证。 未经作者同意,学校可以使用未经学校活动主题的免费履行学校工作的工作(第30(1)(c)条CA,见第1章)
(五)著作权的内容
1. 著作人身权
著作人身权,又称精神权利,是与著作财产权或经济权利相对的一个概念。作品不但具有经济价值,还体现了作者独特的人格、思想、意识、情感等精神状态。作者对作品中体现出的人格和精神享有的权利就是著作人身权。日常生活经验告诉我们:对于同一个主题,人们可以用各种不同的表现方式予以表达。对同一个主题,不同的人之所以会选择不同的表现方式、表达手法,并产生内容各异的作品,正是说明每一个对主题的理解、所要表达的思想感情、对表现方式的选择都是高度个性化的。这种 “高度个性化”又反映了每个作者独特的气质、思维方式、生活经验和感情世界。这些特点,要么是与生俱来的,要么是由个人独特的后天教育和经历所造就的,总之是与众不同的,因为没有两个人的内心世界会完全相同。因此世界上也很难找到真的一模一样的作品。
按照大陆法系的著作权法理论,著作权法首先要保护的就是这种蕴涵在作品中的作者独特的人格利益。大陆法系国家的思想家将作品首先视为是作者人格的延伸和精神的体现,而绝不仅仅是一般的财产。而作者创作作品的过程,就是一个表现作者独特的思想、感情、意志和人格的过程。从某种意义上说,作品是精神和人格的产物,作品就像是作者的儿子,作者就像是作品的父亲。作者对作品中所体现的自己独特的人格和精神享有的权利。也正因为如此,传统大陆法系著作权理论认为著作权是一种天赋人权。它并不是国家法律所创造的权利,而是作者因创作行为自然而然享有权利。法律只是承认和保护这种人权而已。例如,法国著作权法规定,对于外国人的作品,无论该外国人的所在国是否对法国的作品提供互惠保护,均保护作品中的完整权和署名权。这即是将著作权视为天赋人权的表现。正是基于这种
理论,大陆法系著作权法保护的首先是作者的人身权利,其次才是作者的财产权利。
1) 发表权
发表权是指作者有权决定是否将其作品公之于众,于何时、何处公之于众,以及以何种形式公之于众的权利。所谓公之于众,是指以出版发行、广播、上映、口述、演出、展示和网络传播等方式披露作品并使作品处于为公众所知的状态。至于公众是否实际知悉或关注被发表的作品,则无关紧要。例如,作家将新撰写的小说通过网络上传到个人博客上去。即使无人实际登录过该博客阅读这篇小说,由于博客本身是向公众开放的,小说一旦上传至此,任何人都可以通过搜索引擎找到小说的位置并登录该博客进行阅读,小说已经处于为公众所知的状态,作家的上传行为就是对小说的发表。
作品是作者的思想、观念、情感、理想、主张、价值观的反映,是否发表应当由作者自己决定。有时作者完成作品的创作之后,基于某些原因暂时不想发表,或希望在某一特定时刻、在特定场合、通过某种特定方式发表。作者的这种意愿必须获得充分尊重。任何人不得违背作者意愿擅自发表作品。例如,作者在给朋友的书信中写了一首诗,收信人虽然享有信纸的所有权,但却不能擅自将书信发表,即使该封书信不涉及任何私人隐私也是如此。因为该行为将侵犯作者对诗歌的发表权。
2) 署名权
署名权是指作者有权在自己创作的作品上署名,向世人宣告自己与特定作品之间的关系。署名权是著作人身权的核心:作者和作品通常被比喻成父亲与儿子,既然父亲基于对儿子的血缘关系有权表明自己是父亲这一身份,那么作者当然也有权基于对作品的创作通过署名表明自己是作品的创作者。法国著作权法理论甚至将这一权利称之为 “父权”(right of paternity)。可见,署名权是在昭示作者与作品之间一种自然的、不可转让的密切联系。它在一般情况下也很少受到限制,不像发表权那样受到经济权利的极大限制。从作者积极行使权利的角度来看,署名权是指作者有权在作品上署名,包括有权署真名、署假名或暂时不署名。但是,暂时不署名并不意味着作者放弃了署名权。相反,作者可以在任何时候主张自己的署名权。同时,对于基于原作品而产生的演绎作品,原作品的作者仍然有署名权。例如,电影公司根据鲁迅先生小说拍摄了同名电影之后,应当注明 “根据鲁迅同名小说改编”。从署名权的禁止效力来看,署名权意味着作者有权阻止他人在自己创作的作品上署名。如果有人利用权势强行在他人的作品上署名,则构成对作者署名权的侵犯。因此,抄袭他人作品不但侵犯了著作财产权中的复制权,也侵犯了著作人身权中的署名权。因为抄袭实际上是在他人作品之上署上自己的名字,剥夺了作者本人署名的权利。当然,作者的署名权应当与商业习惯相协调。例如,对于作者众多的百科全书而言,出版社可以在扉页中集中地说明哪一位作者撰写了哪一章节的条目,而不一定要在封面将全部作者一一列出。再如,在公共场所播放录音制品中的音乐作品,是不可能将音乐作品的词曲作者一一报出的。
3) 保护作品完整权
保护作品完整权,即保护作品不受歪曲、篡改的权利。歪曲是指故意改变事物的真相或内容;篡改则是用作伪的手段对作品进行改动或曲解。需要注意的是:多数国家还将 “可能对作者的声誉造成损害”作为侵犯保护作品完整权的要件。这是为了防止作者在其作品仅被轻微改动、尚不足以影响其声誉时过多地提起诉讼
基于合理利用作品的需要,保护作品完整权也要受到必要的限制。例如,建筑设计者创作了建筑作品之后,建筑者可以根据实际需要进行必要的改动,并不构成对保护作品完整权的侵犯。同样,对于电影的摄制而言,必然涉及对小说或剧本的重大修改。只要这种修改没有从根本上改变作者的原意和其思想感情,就不构成对保护作品完整权的侵犯。
2. 著作财产权
著作财产权又被称为著作权中的 “经济权利”,指那些作者和其他著作权人享有
的以特定方式利用作品并获得经济利益的专有权利。所谓 “以特定方式利用作品”,在我国即指复制、发行、出租、展览、表演等法定方式。著作权法的根本立法目标是促进优秀作品的创作与传播,而使创作者从对作品的利用中获得相应的经济回报则是实现这一目标最为重要的手段。只有赋予著作权人一系列控制作品利用方式的财产性权利,使著作权人能够在他人以特定方式利用作品时获得合理的许可费,才能鼓励和刺激更多的人积极投身于创作活动之中。从更为宏观的角度看,不但著作权人经济利益的实现取决于法律对著作财产权的有效保护,一个与国民经济和国家综合实力密切相关的产业———版权产业的生存、发展和壮大,也高度依赖于本国及至其他国家对著作财产权的保护。
作者专属经济权利的基本规定可以在《版权法》第18节中找到。该作品的作者拥有使用其作品和授权使用其作品的专有权。根据第18(2)(a) - (h)条,作者一般表示有权授权对作品的任何使用,尤其包括这些部分权利:(a)复制权(b)发行权(c)通过租赁或出借(d)演绎权(e)收藏(f)展览(g)表演(h)向公众传达作品等权利。
1) 复制权
复制权是著作财产权中最为核心的权利。在著作权法律制度的产生之初,著作权人享有的主要就是复制权和表演权。时至今日,最常见、对著作权人的经济利益损害最大的行为也多与未经许可复制作品有关。可以说,只要能够有效地保护复制权,就能基本维护著作权人的经济利益,甚至在网络环境中也是如此。
复制权就是著作权人享有的复制作品的专有权利。根据上文所述的“根据受控行为界定专有权利”的基本原理,要理解复制权就必须搞清哪些行为是受复制权控制的复制行为。复制权定义为“以印刷、复印、拓印、录音、录像、翻录、翻拍等方式将作品制作一份或者多份的权利”,但其中对受控行为并未进行穷尽式列举。因此,必须总结出著作权法意义上复制行为的共同特征。
(1)“复制行为”的构成
如果仅仅将“复制行为”理解为“再现”作品的行为,则表演、广播、放映作品,甚至翻译和改编作品的行为都可以被称为对作品的“复制”。但根据绝大多数国家的著作权法,并非所有“再现”作品的行为都是受“复制权”控制的“复制行为”,只有以特定方式对作品“再现”才是著作权法意义上的“复制行为”。
要构成著作权法上的“复制行为”,应当满足以下两个要件:首先,该行为应当在有形物质载体之上再现作品。在有形物质载体之上再现作品,是复制行为与其他再现作品行为,如表演、广播和放映等,最根本的区别。如果再现作品的行为并不借助于有形物质载体,则该行为不可能是著作权法意义上的复制。如仅将他人的诗歌记住并以朗诵的方式加以再现的行为就不是著作权法意义上的复制,原因是无论记忆还是朗诵都没有导致在有形物质载体上再现作品。特别需要注意的是:记忆是一种精神方面的活动,并非在有形物质载体上再现作品的行为。当然,人的身体在某些情况下是可以充当物质载体的。同样,现在有不少年轻人喜欢“文身”,即将美术图案刻在身体上。只要图案本身是作品,“文身”也是复制行为。
其次,该行为应当使作品被相对稳定和持久地“固定”在有形物质载体之上,形成作品的有形复制件。著作权法意义上的复制行为应当是能够导致产生作品复制件的行为,例如,印刷厂印刷书籍的行为就是典型的复制行为,因为印刷将使作品被固定在有形物质载体———纸张之上,形成作品有形复制件———书本;而且这种“固定”是相当稳定和持久的,只要人们不去有意识地破坏载体或消除载体上的作品,如用“消字灵”把书本上的文字涂掉,作品都将长期保存在载体之上。相反,如果作品没有被相对稳定和持久地固定在有形物质载体之上,则不能认为发生了复制行为。
例如,在一幅画前面摆放一面镜子以让镜面映出这幅画的全貌,并不是对美术作品的“复制”,因为镜子实际上只是暂时照出了这幅画,而没有真正地把这幅画“固定”在镜子之上,一旦将这幅画拿开,“镜中花”也就消失了。但是,如果一名工匠把这幅画刻在了镜面上,则这面镜子就“固定”了作品,镜面就成了作品的有形物质载体,镜子也就是画的复制件了,该名工匠的雕刻行为就是著作权法意义上的复制行为。同样,电视台对演唱会的现场直播虽然也使音乐作品和歌手的声音通过电视机得以再现,但同样不是著作权法意义上的复制行为。虽然表面上电视机是作品得以再现的物质载体,但实际上被演唱的音乐作品只是通过电视机扬声器被即时地播放,并没有被“固定”在电视机中。因为只要歌星在现场停止演唱,电视机中也不会有音乐作品传出了。同样道理,对油画展览的现场进行直播尽管会导致美术作品出现在电视机屏幕上,但该电视直播行为仍然不是对美术作品的复制。
(2)复制行为的分类
根据复制行为涉及的载体类型,大致可将复制行为分为以下几类:
“从平面到平面”的复制。所谓“从平面到平面”的复制,是指作品在被复制之时是被固定在平面载体之上的,而被复制之后,仍然被固定在同一或另一种平面载体之上,如静电复印、油印、胶印、铅印、打印、照相翻拍、录音带翻录、录像带翻录、刻录CD、扫描、上传和下载等。这是最为常见和人们最熟悉的一类复制行为。
“从平面到立体”的复制。所谓从“平面到立体”的复制,是指作品在被复制之时是被固定在平面载体之上的,而被复制之后,被固定在三维载体之上。在著作权法之中,“从平面到立体”的复制主要指按照美术作品或设计图制作立体艺术品,以及根据建筑设计图建造建筑作品的行为。同样,根据建筑作品的设计图建造立体的建筑物也是从“平面到立体”的复制。三维的建筑物如果能够给人以美感,是符合独创性要求的作品,则该建筑物本身就受到著作权法的保护。在这种情况下,绘制建筑物的设计图是完成建筑作品的一个关键步骤,因为建筑物具有独创性的设计全都包含在建筑设计图之中了。而他人如果要复制一幢具有美感的建筑物,绝大多数情况下需要拿到建筑物的设计图纸。如果不制止未经许可按照平面建筑设计图来建造三维建筑作品的行为,那么对建筑作品的著作权保护就无法实现。
“从立体到平面”的复制。“从平面到立体”复制的反方向就是“从立体到平面”的复制,它是指作品在被复制之时是被固定在三维载体之上的,而复制之后体现在二维载体之上。例如,为了制作档案资料而对雕刻作品和建筑作品进行拍摄就是典型的从立体到平面的复制。因为拍摄的结果是使作品由平面载体加以体现和反映,所以在一些立体艺术品的展览会上,组织者是不允许参观者拍摄的,如果未经许可拍摄,就可能构成对复制权的侵犯。但是,雕刻、雕塑和建筑作品等三维作品往往存在于公共场所,如果一概限制公众对这些作品进行“从立体到平面”的复制即拍摄或临摹,对公众而言是不大公平的。因此,许多国家都对这类位于公众场所的立体艺术作品和建筑物的复制权加以一定的限制。
“从立体到立体”的复制。一般情况下,复制他人的三维作品,如雕塑艺术品等,都需要经历“从立体到平面”和“从平面到立体”两个步骤,即先根据立体造型绘出平面设计图,再根据平面设计图复原立体艺术品。但有些技艺高超的艺术家可以直接根据立体艺术品,制作出同样大小或按比例缩放的立体艺术品。本书第一章“著作权的客体”“独创性”一节曾举过美国“上帝之手”案的例子,在该案中,艺术家即直接对照着罗丹的著作雕塑“上帝之手”,制作出了一个缩小版的“上帝之手”雕塑。这就是典型的“从立体到立体”的复制。
“从无载体到有载体”的复制。“从无载体到有载体”的复制是指作品在被复制之时,是没有物质载体的,而在复制之后,被固定在了物质载体之上,形成了作品的有形复制件。例如,某人即兴发表演讲,也即创作口述作品。在此人通过口述创作作品的时候,作品是没有物质载体的(注意此时人体并非物质载体)。但如果有他人通过速记或录音将演讲录制下来,则口述作品就被固定在了物质载体之上,纸张或录音带等就成了作品的复制件。再如,在歌星演唱会上对歌星演唱的录制也是典型的“从无载体到有载体”的录制,无论是被演唱的音乐作品还是歌星的声音,都通过录音被固定在了物质载体之上,形成了音乐作品和表演的复制件。
2) 发行权
发行权是指著作权人享有的以出售或者赠与方式向公众提供作品的原件或者复制件的权利。当然,向公众提供作品原件的情况是极为罕见的,因为毕竟原件只有1份,所以发行权主要是用于控制向社会公众提供作品复制件的行为。根据“以受控行为定义专有权利”的基本原理,要理解发行权,同样需要首先搞清什么是著作权法意义上的发行行为。
(1)发行行为的构成
日常口语中所说的“出版发行”与著作权法意义上的发行行为是有一定差异的。“出版发行”一般只是指出版社将作品印刷成册,或制作完成音像制品后,再向社会公开销售。而著作权法意义上的发行行为的主体并不仅限于出版社,同时行为的方式也不限于销售。因此,口语中的“出版发行”仅仅是发行行为的一种而已。要构成著作权法意义上的发行行为,应当符合以下几个条件:
首先,该行为应当面向“公众”提供作品的原件或复制件。著作权法意义上的发行又被称为“公开发行”,它仅指面向不特定的公众提供作品的原件或复制件的行为。例如,出版社公开出版一部美术画册,书店出售小说书,以及拍卖行公开拍卖艺术大师的国画原件等,均属于公开发行行为。相反,非公开性地提供作品原件或复制件不构成发行行为,如作者将手稿复印3份分别送给3个朋友。正因为通过销售或赠与向公众提供作品原件或复制件的行为构成发行,所以即使获得了作品的原件或合法制作的复制件,如果著作权人尚未许可将该原件或复制件向公众销售或赠与,也不能向公众进行销售或赠与。
其次,该行为应当以转移作品有形物质载体所有权的方式提供作品的原件或复制件。在传统著作权法理论中,只有导致公众获得或得以获得作品原件或复制件的行为才能构成发行行为。“提供作品原件或者复制件”就是指提供固定着作品的有形物质载体,也即转移有形物质载体的行为。这也是“发行”行为区别于“表演”、“广播”和“展览”等行为的关键所在。公开朗诵诗歌、演唱歌曲,展览油画,或通过无线、有线系统向公众传送作品虽然也能使公众欣赏到作品的内容,但却不能使公众获得作品的原件或有形复制件,因此,这些行为并非发行行为。与此相对应,“发行权”的意义也就在于:公众如欲长期、反复欣赏、阅读任何形式的作品,必须首先获得作品的复制件,或在个别情况下获得原件。因此,著作权人可以通过行使“发行权”自行或许可他人向公众提供作品复制件,并从公众支付的价款中获得经济回报。
3) 出租权
根据知识产权法第5(7)节,原始作品或其副本的出租被定义为临时移交使用为实现直接或间接经济利益而实现的作品的原件或副本。出租原始作品或其副本意味着临时移交使用,公众可以获得作品的原件或副本,而不会获得直接或间接的经济利益(第5(19)节)。 租赁和出借的权利不适用于建筑中体现的建筑作品,也不适用于花园,室内或舞台布景以及装置中体现的应用艺术作品。
4) 演绎权
当作品或其作品用于创作其他作品时,作者有权授权翻译,改编或更改作品。但是,《版权法》在说版权主题也是一项新的原创作品时是非常简短的,这是另一部作品的创作改变(转换)的结果(第11(1)CA节)。 根据第11(2)条,作品翻译成另一种语言并改编作品也是版权的主体。
5) 传播权
作者的经济权利之一是授权通过公众传播工作的权利(《版权法》第18(2)(h)条)。“传播”为任何技术设施传播或执行工作以传播声音或声音和图像的结果。同时或表达(通过电线或没有电线),使得所述工作在没有这种通信的情况下不可能感知到这项工作的人可感知到。与公众的沟通尤其包括有线转播,广播和向公众开放。工作的有线转播是通过由原始广播公司以外的人进行的有线或微波系统向公众进行的同步,不变和完整的通信(第5(6)CA节)。广播是指由广播公司进行的向公众进行的通信。
6) 表演权
著作权人享有表演权,即公开表演作品,以及用各种手段公开播送作品的权利。表演包括现场表演和机械表演两种。前者是指演出者运用演技,向现场观众表现作品的行为,如演奏乐曲、上演剧本、朗诵诗歌等;后者是指运用唱片、光盘等物质载体形式,向公众传播被记录下来的表演的行为,如卡拉OK厅和舞厅播放音乐等。但无论是现场表演还是机械表演,它们都属于公开表演作品的行为,应当取得著作权人的同意,并向其支付报酬。表演者享有的是表演者权,它是表演者因表演作品而享有的权利.表演者根据自己对作品的认识和理解,通过声音、动作、语言、技巧等不同方式来演绎作品,使作品以不同的形式进行传播。在现实生活中,许多的文字、戏剧、音乐、舞蹈等作品往往是通过演员的表演活动得以广泛流传。正是考虑到表演者对作品的传播付出了创造性的劳动,《著作权法》赋予了表演者以特定的权利。因此,使用他人的表演作品时,一方面要获得表演者的许可,向其支付报酬,另一方面也要获得原作品著作权人的许可,并向其支付报酬。
表演权包括以下内容:(1)表演自己的作品;(2)授权他人表演其作品;(3)公开传播作品的现场表演;(4)授权他人用各种方式公开播送其作品的表演。表演者权拥有以下权利:(1)表明身份权、(2)保护表演形象权、(3)许可现场直播和公开传送权、(4)许可录音录像权、(5)许可复制、发行权、(6)许可信息网络传播权。
7) 获得报酬权
在专有经济权利的情况下,作者授权通过许可使用版权作品。无论被许可人是否使用该作品,作者均有权获得报酬,除非缔约方同意免费使用该作品。在薪酬权利的情况下,只有当主体确实使用作品时才产生支付义务。与版权相关的权利(参见用于向公众传播的录音制品制作者的公平报酬的权利)相比,薪酬权利相当普遍。
A. 获得公平报酬的权利
如果作者同意向公众分发原创作品或根据第18(2)(c)条租借或出借其作品的录音制品制作者或原始视听作品的制作者,他有权获得从该人那里获得的公平报酬,该人将通过出租或出借方式将原创作品或其副本分发给公众。该权利受第18(7)条管制,不能免除。
B. 追续权
根据转售权指令,作者有权在转售原创艺术品时获得报酬。尽管斯洛伐克法规仅适用于视觉艺术作品(而不是一般艺术作品),但视觉艺术作品的广义定义符合欧洲法规。为了适用报酬权,视觉艺术的原创作品特别是指绘画,绘画,拼贴,挂毯,雕刻,平版印刷或其他图形,雕塑,陶瓷,玻璃器皿,艺术珠宝,照片或其他作品。视觉艺术如果是由作者自己创作的,或者是通常被认为是原作的复制品。被视为原作的复制品是作者自己或作者批准的有限数量的复制品; 这种复制必须用编号正确计算,并由作者签名或以其他方式标记。
根据第19(1)条CA,当其作者转让给另一人的所有权的视觉艺术原创作品被转售时,作者有权获得该原创作品的每次转售的报酬,如果是销售参与了拍卖师,销售展览的组织者,画廊经营者或从事艺术作品业务的其他人(即艺术品经销商)在卖方,购买者或代理人的位置。作者对报酬的权利不可转让,作者不能放弃这一权利。艺术品交易商有义务通过集体管理组织向作者支付报酬,该集体管理组织已被授权执行该领域的权利(文化部的授权给了集体管理组织LITA)如果艺术品经销商在转售前三年内直接从作者那里获得了艺术品的原创作品,并且在本次拍卖的情况下艺术品的原始购买价格不会超过1000欧元利不适用于转售的情况。
122. 只有当购买价格超过1,000欧元时,艺术品经销商才向集体管理组织支付报酬; 在这种情况下,支付报酬的金额如下:
(a) 5%的销售价格不超过3,000欧元;
(b) 销售价格的4%超过3,000欧元但不超过50,000欧元;
(c) 销售价格的3%超过50,000欧元但不超过200,000欧元;
(d) 销售价格的1%超过200,000欧元但不超过350,000欧元;
(e) 销售价格的0.5%超过350,000欧元但不超过500,000欧元;
(f) 销售价格的0.25%超过500,000欧元; 但是,总薪酬不得超过12,500欧元。
C. 报酬补偿权
补偿权(补偿权)涉及基于InfoSoc指令中规定的公平补偿概念的版权限制。 根据本指令第5条第(2)款(a)项(b)项,成员国可对使用任何类型的摄影技术或纸张或任何类似介质的复制品的复制权规定例外和限制,或通过其他具有类似效果的过程(乐谱除外),只要权利人获得公平的赔偿。这同样适用于自然人为私人使用而制作的任何媒体的复制品,以及既非直接也非间接商业的终止复制品,条件是权利人获得考虑到技术的应用或不适用的公平补偿。有关工作或主题的措施。
报酬金额是:
– 通常用于复制的空白记录介质(购买价格的6%或此类介质的进口价格);
– 指定制作录音制品或录音制品复制品的技术设备(销售价格的3%或此类设备的进口价格);
– 指定用于制作复制品的复印设备或其他技术设备,即特别是复印机,扫描仪,传真机和硬盘嵌入个人电脑(购买价格的3%或此类设备的进口价格) ;如果是对象的组成部分,则按照购买价格的等分部分或该对象的进口价格支付报酬;
– 个人电脑(购买价格的0.5%或个人电脑内置硬盘的进口价格;对于此类设备,不支付复印设备或其他指定制作复制品的技术设备的报酬);
– 付费复制服务(这些服务的净收入的3%)。
三、专利权
专利权是指专利权人在法律规定的范围内独占使用、收益、处分其发明创造,并排除他人干涉的权利。专利权具有时间性、地域性及法律确认性。此外,专利权还具有如下法律特征:(1)专利权是两权一体的权利,既有人身权,又有财产权。(2)专利权的取得须经专利局授予。(3)专利权的发生以公开发明成果为前提。(4)专利权具有利用性,专利权人如不实施或不许可他人实施其专利,有关部门将采取强制许可措施,使专利得到充分利用。
专利权的性质主要体现在三个方面:排他性、时间性和地域性。排他性,也称独占性或专有性。专利权人对其拥有的专利权享有独占或排他的权利,未经其许可或者出现法律规定的特殊情况,任何人不得使用,否则即构成侵权。这是专利权(知识产权)最重要的法律特点之一。时间性,指法律对专利权所有人的保护不是无期限的,而有限制,超过这一时间限制则不再予以保护,专利权随即成为人类共同财富,任何人都可以利用。地域性指任何一项专利权,只有依一定地域内的法律才得以产生并在该地域内受到法律保护。这也是区别于有形财产的另一个重要法律特征。根据该特征,依一国法律取得的专利权只在该国领域内受到法律保护,而在其它国家则不受该国家的法律保护,除非两国之间有双边的专利(知识产权)保护协定,或共同参加了有关保护专利(知识产权)的国际公约。
(一)专利权的主体
专利权的主体即专利权人,是指依法享有专利权并承担相应义务的人。专利权主体包括以下几种:
1. 发明人
发明人或设计人,是指对发明创造的实质性特点作出了创造性贡献的人。在完成发明创造过程中,只负责组织工作的人、为物质技术条件的利用提供方便的人或者从事其他辅助性工作的人,例如试验员、描图员、机械加工人员等,均不是发明人或设计人。其中,发明人是指发明的完成人;设计人是指实用新型或外观设计的完成人。发明人或设计人,只能是自然人,不能是单位、集体或课题组。发明创造是智力劳动的结果。发明创造活动是一种事实行为,不受民事行为能力的限制,因此,无论从事发明创造的人是否具备完全民事行为能力,只要他完成了发明创造,就应认定为发明人或设计人。
发明人或者设计人包括非职务发明创造的发明人或者设计人和职务发明创造的发明人或者设计人两类。非职务发明创造,是指既不是执行本单位的任务,也没有主要利用单位提供的物质技术条件所完成的发明创造。对于非职务发明创造,申请专利的权利属于发明人或者设计人。发明人或者设计人对非职务发明创造申请专利,任何单位或者个人不得压制。申请被批准后,该发明人或者设计人为专利权人。
如果一项非职务发明创造是由两个或两个以上的发明人、设计人共同完成的,则完成发明创造的人称之为共同发明人或共同设计人。共同发明创造的专利申请权和取得的专利权归全体共有人共同所有。
2. 单位
对于职务发明创造来说,专利权的主体是该发明创造的发明人或者设计人的所在单位。职务发明创造,是指执行本单位的任务或者主要是利用本单位的物质技术条件所完成的发明创造。这里所称的“单位”,包括各种所有制类型和性质的内资企业和在中国境内的中外合资经营企业、中外合作企业和外商独资企业;从劳动关系上讲,既包括固定工作单位,也包括临时工作单位。
职务发明创造分为两类:第一类,执行本单位任务所完成的发明创造。包括三种情况:(1)在本职工作中作出的发明创造;(2)履行本单位交付的本职工作之外的任务所作出的发明创造;(3)退职、退休或者调动工作后1年内作出的,与其在原单位承担的本职工作或者原单位分配的任务有关的发明创造。在第(3)种情况中,只有同时具备两个条件,才构成职务发明创造:第一,该发明创造必须是发明人或设计人从原单位退职、退休或者调动工作后1年内作出的;第二,该发明创造与发明人或设计人在原单位承担的本职工作或者原单位分配的任务有联系。第二类,主要利用本单位的物质技术条件所完成的发明创造。“本单位的物质技术条件”是指本单位的资金、设备、零部件、原材料或者不对外公开的技术资料等。一般认为,如果在发明创造过程中,全部或者大部分利用了单位的资金、设备、零部件、原料以及不对外公开的技术资料,这种利用对发明创造的完成起着必不可少的决定性作用,就可以认定为主要利用本单位物质技术条件。如果仅仅是少量利用了本单位的物质技术条件,且这种物质条件的利用,对发明创造的完成无关紧要,则不能因此认定是职务发明创造。对于利用本单位的物质技术条件所完成的发明创造,如果单位与发明人或者设计人订有合同,对申请专利的权利和专利权的归属作出约定的,从其约定。
职务发明创造的专利申请权和取得的专利权归发明人或设计人所在的单位。发明人或设计人享有署名权和获得奖金、报酬的权利,即发明人和设计人有权在专利申请文件及有关专利文献中写明自己是发明人或设计人;被授予专利权的单位应当按规定向对职务发明创造的发明人或者设计人发给奖金;在发明创造专利实施后,单位应根据其推广应用的范围和取得的经济效益,对发明人或者设计人给予合理的报酬。发明人或设计人的署名权可以通过书面声明放弃。
3. 受让人
受让人是指通过合同或继承而依法取得该专利权的单位或个人。专利申请权和专利权可以转让。专利申请权转让之后,如果获得了专利,那么受让人就是该专利权的主体;专利权转让后,受让人成为该专利权的新主体。
两个以上单位或者个人合作完成的发明创造、一个单位或者个人接受其他单位或者个人委托所完成的发明创造,如果双方约定发明创造的申请专利权归委托方,从其约定,申请被批准后,申请的单位或者个人为专利权人。如果单位或者个人之间没有协议,构成委托开发的,申请专利权以及取得的专利权归受托人,但委托人可以免费实施该专利技术。
继受了专利申请权或专利权之后,受让人并不因此而成为发明人、设计人,该发明创造的发明人、设计人也不因发明创造的专利申请权或专利权转让而丧失其特定的人身权利。
从专利实施权的角度讲,受让人还保护专利实施权的受让人,也就是指通过合同约定,获得专利实施权的法人或个人,包括独占实施许可人、排他实施许可人和一般实施许可人。
(二)专利权的客体
专利权的客体,也称为专利法保护的对象,是指依法应授予专利权的发明创造。专利法的客体包括发明、实用新型和外观设计三种。
发明,是指对产品、方法或者其改进所提出的新的技术方案。发明必须是一种技术方案,是发明人将自然规律在特定技术领域进行运用和结合的结果,而不是自然规律本身,因而科学发现不属于发明范畴。同时,发明通常是自然科学领域的智力成果,文学、艺术和社会科学领域的成果也不能构成专利法意义上的发明。
实用新型是指对产品的形状、构造或者其结合所提出的适于实用的新的技术方案。实用新型专利只保护产品。该产品应当是经过工业方法制造的、占据一定空间的实体。一切有关方法(包括产品的用途)以及未经人工制造的自然存在的物品不属于实用新型专利的保护客体。上述方法包括产品的制造方法、使用方法、通讯方法、处理方法、计算机程序以及将产品用于特定用途等。例如,一种齿轮的制造方法、工作间的除尘方法、数据处理方法、自然存在的雨花石等不能获得实用新型专利保护。产品的形状是指产品所具有的、可以从外部观察到的确定的空间形状。对产品形状所提出的技术方案可以是对产品的三维形态的空间外形所提出的技术方案,例如对凸轮形状、刀具形状作出的改进;也可以是对产品的二维形态所提出的技术方案,例如对型材的断面形状的改进。无确定形状的产品,如气态、液态、粉末状、颗粒状的物质或材料,其形状不能作为实用新型产品的形状特征。产品的构造是指产品的各个组成部分的安排、组织和相互关系。它可以是机械构造,也可以是线路构造。机械构造是指构成产品的零部件的相对位置关系、连接关系和必要的机械配合关系等;线路构造是指构成产品的元器件之间的确定的连接关系。
外观设计又称为工业产品外观设计,是指对产品的形状、图案或者其结合以及色彩与形状、图案相结合所作出的富有美感并适于工业上应用的新设计。外观设计的载体必须是产品。产品,是指任何用工业方法生产出来的物品。不能重复生产的手工艺品、农产品、畜产品、自然物不能作为外观设计的载体。通常,产品的色彩不能独立构成外观设计,除非产品色彩变化的本身已形成一种图案。可以构成外观设计的组合有:产品的形状;产品的图案;产品的形状和图案;产品的形状和色彩;产品的图案和色彩;产品的形状、图案和色彩。形状是指对产品造型的设计,也就是指产品外部的点、线、面的移动、变化、组合而呈现的外表轮廓,即对产品的结构、外形等同时进行设计、制造的结果;图案是指由任何线条、文字、符号、色块的排列或组合而在产品的表面构成的图形。图案可以通过绘图或其他能够体现设计者的图案设计构思的手段制作。产品的图案应当是固定、可见的,而不应是时有时无的或者需要在特定的条件下才能看见的;色彩是指用于产品上的颜色或者颜色的组合,制造该产品所用材料的本色不是外观设计的色彩。
(三)专利权的内容
1. 实施许可权
它是指专利权人可以许可他人实施其专利技术并收取专利使用费。许可他人实施专利的,当事人应当订立书面合同。
2. 转让权
专利权可以转让。转让专利权的,当事人应当订立书面合同,并向国务院专利行政部门登记,由国务院专利行政部门予以公告,专利权的转让自登记之日起生效。中国单位或者个人向外国人转让专利权的,必须经国务院有关主管部门批准。
3. 标示权
它是指专利权人享有在其专利产品或者该产品的包装上标明专利标记和专利号的权利。
4. 义务
专利权人的义务主要是缴纳专利年费。专利法第43条规定:专利权人应当自被授予专利权的当年开始缴纳年费。未按规定交纳年费的,可能导致专利权终止。此外,职务发明创造专利的单位,在授予专利权后,应当按照规定对发明人或设计人进行奖励;专利实施后,根据其推广应用所取得的经济效益,应按规定对发明人或者设计人发给合理的报酬。
四、商标
(一)定义
根据斯洛伐克的商标法,商标是指商品的生产者、经营者或者服务的提供者为了标明自己、区别他人在自己的商品或者服务上使用的可视性标志,即由文字、图形、字母、数字、三维标志和颜色组合,以及上述要素的组合所构成的标志。这一定义说明:
1.商标的所有者或使用者是而且只能是商品的生产者、经营者或服务的提供者。
2.商标是商品上或服务上使用的标记。其标志物是商品或服务,即用于交换的劳动产品或服务。标志的目的在于出售自己的商品或向消费者提供某项服务。
3.商标是标明商品或服务的来源并区别同类商品或服务的标志。这是商标最主要的功能。用在商品或服务上的标志不一定就是商标,只有用以标明这一商品或服务并区别他人同类商品或服务的标志才是商标。正是由于商标的这种鲜明的个性,决定了它在标明商品或服务来源的同时具有区别同类商品或服务的其他生产者或经营者的特性。
4.商标的构成要素可以是文字、图形、字母、数字、三维标志或颜色组合,也可以是上述这些要素的组合。
(二)商标法的原则
1. 保护商标专用权与保障消费者和生产者、经营者共同利益的原则
商标法兼顾国家和消费者与生产、经营者的利益,将保护商标专用权作为商标法的核心和基础,有关商标的一切法律法规,都是围绕保护商标专用权这一中心任务而制定的。在保护商标专用权的同时,要求商标所有人保证商品质量、维护商标信誉,以保障消费者的利益。
2. 注册原则
这是确立商标专用权的原则。斯洛伐克对商标专用权产生或确立,主要采用注册原则。所谓注册原则,是指商标专用权通过,注册登记取得,不论商标是否经申请人使用,只要经过商标主管机关依法注册,申请人便取得商标专用权,并受法律保护。与注册原则相对应的使用原则是指商标经过使用,便产生权利。商标权归首先使用人。未经使用的商标不得申请注册。两种制度,各有利弊。
3. 申请在先原则
在商标权的确立采用注册原则的国家,对于不同的申请人提出的相同或近似的商标注册申请,采用两种不同的判定商标权归属原则——申请在先原则和使用在先原则。申请在先原则以提出申请的先后,决定商标权授予。而使用在先原则以使用商标的先后决定商标权的授予。
4. 审查原则
对提出申请的商标准予注册,依是否进行实质审查分为审查原则和不审查原则。审查原则是商标主管当局在授予商标专用权之前,对商标注册申请,既进行形式审查,又进行实质审查。经审查符合注册条件的,方准予注册。不审查原则是指商标主管当局对注册申请不进行实质审查,而仅就申请手续是否齐全进行审查,即予以注册。
5. 自愿注册原则
自愿注册原则是指商标使用人可以自行选择是否将使用的商标申请注册。与自愿注册原则相对应的是强制注册原则。强制注册原则 (也称全面注册原则)要求凡是使用的商标必须申请注册,否则不得使用。斯洛伐克均实行自愿注册原则,即商标使用人有权自行决定是否将自己使用的商标向商标局提出注册申请,如果认为不需要取得商标专用权,完全可以不申请注册。但未注册商标不具有排他的权利,因而无权禁止他人使用相同或近似的商标于同类商品之上,不仅如此,当他人以相同或近似的商标在相同或类似商品上取得注册后,一般来说,未注册商标的使用人便不得继续使用其商标,否则就会构成侵权。
第十一章 争议解决制度及注意事项
在斯洛伐克,不同法律关系分别受相对应的实体法和程序法制约。处理民商事争议纠纷,可通过向普通法院起诉的方式予以解决;商事纠纷还可约定仲裁解决;刑事案件会由国家公权力机关介入等,以下就争议争端解决方式做介绍。
一、诉讼程序和其他程序形式
(一)民事、刑事和行政司法管辖权
斯洛伐克法院系统由普通法院(地区法院和最高法院),宪法法院、专门刑事法院组成。
普通法院对民事和刑事事项拥有管辖权。民事管辖权受《民事诉讼法》中规定的程序规则的约束,刑事管辖权受《刑事诉讼法》中规定的程序规则的约束。民事管辖权包括因民事,劳工,家庭,合作和商业关系而产生的所有争议和其他法律关系。为了确保更好的质量和更快的决策,普通法院已经开始组建专门的部门,包括商业,民事和刑事部门。
一般法院也有行政管辖权。斯洛伐克共和国没有行政法院。这意味着最高法院的行政区划以及八个地区法院的专门行政参议员负责行政司法。尽管有关设立最高行政法院的审议确实不时出现,但斯洛伐克近期没有设想专门的行政司法法院。
(二)一般原则
斯洛伐克共和国完全受“人权和基本自由公约”约束。《宪法》保障了公平程序的权利,以及司法独立和公正的原则,以及法院面前当事方平等。法院应遵循的另一个原则是在没有不当拖延的情况下及时结案的原则。
除上述原则外,斯洛伐克民事法律还包括以下原则:
1.口头诉讼原则;
2.公开审判原则;
3.证据自由评估原则;
4.程序经济原则;
5.任意阶数/浓度原理;
6.决定性原则/依职权原则;
7.对抗原则/审问原则;
8.矛盾的原则。
(三)法院组成
斯洛伐克司法机构由普通法院、专门刑事法院、和宪法法院组成,法院系统组织受(法令号NO.757/2004 Coll.)的管制。
普通法院系统,即斯洛伐克共和国最高法院和地方法院,地区法院有权一审裁决,但此规则仍有一些例外,根据这一点,区域法院应作为一审法院。斯洛伐克共和国最高法院具有上诉修改法院的职能,即不仅决定上诉修订和特别上诉修改,而且还在地区法院作为一审法院作出上诉时提出上诉。法院决定民事和刑事案件; 他们还审查了行政机构(行政司法)发布的决定的合法性。斯洛伐克共和国没有行政法院。这意味着最高法院的行政区划以及八个区域法院的专门行政小组负责行政司法。
专门刑事法院是审理严重刑事犯罪的一审法院,于2009年成立。作为特别法庭的继承者,专门刑事法院仅对刑事事项作出规定,没有民事管辖权。
宪法法院是一个保护合宪性的独立司法机构。《斯洛伐克宪法》规定了宪法法院的地位。除了确定较低的法律规范与更高的法律规范的一致性之外,宪法法院还在涉及国家行政中央机构之间权限冲突的案件中进行裁决,除非法律规定另一国家当局应在这些争议中作出决定。宪法法院还决定各种申诉,在有争议的问题上解释宪法或宪法法规。单独的法律规范(斯洛伐克共和国宪法法院组织第38/1993 Coll。号法院,法院诉讼程序及其法官地位)详细说明了斯洛伐克共和国宪法法院的组织情况。
(四)民事诉讼程序类型
诉讼程序基本上分为两类,分别是:
1.法院在每个事项中确立和宣布个人主观权利和义务的基本程序。基本程序进一步分为争议(对手)和无争议(非对手)程序。
2.执行(执行)在未自愿执行的情况下,必须执行在第一个基本阶段确立的权利和义务的程序。
有争议的诉讼只能通过其权利受到侵犯或其要求未被另一方自愿履行的人向法院提出动议而开始。在这些程序中,当事人有程序职责,例如,提出事实和证据。这些程序由所谓的集中原则来统治,根据该集中原则,当事方可以在诉讼程序的某一点提供事实和证据。
斯洛伐克立法者认为,有争议程序的严格程序规则不适合有效处理某些争议。因此,预计由于目前的重新编纂过程,某些争议(即涉及劳工,消费者和反歧视问题的争议)将不受适用严格程序规则的约束。
无争议的诉讼程序基于不同的规则。主要区别在于这些程序是为了公共利益而决定的。因此,如果没有说明参与者是谁,则诉讼各方不会被称为原告或被告。在无争议的诉讼中,法院可以依职权进行调查。这意味着如果参与者没有向法院提供事实和证据的义务,法院有义务寻找他们并在必要时进行调查。在无争议的诉讼程序中,检察官也可以发挥作用。检察官可以在列举的案件中启动或加入待决诉讼程序。根据法律规定,以下程序被视为无争议:
1.继承程序;
2.儿童保育程序(例如涉及抚养子女事宜的程序;向儿童提供的赡养费;儿童与其父母,祖父母,兄弟或姐妹之间的接触;儿童的监护权;给予,限制或剥夺父母责任;辅导;批准儿童的相关法律行为;在成熟后延长儿童在教育机构中的成长程度);
3.采用和通过程序的能力;
4.存款程序;
5.赎回文件的程序;
6.涉及法律行为能力的诉讼程序;
7.关于医疗机构可否受理的诉讼程序;
8.监护程序;
9.宣布死者的诉讼程序;
10.商业登记程序;
11.关于与公司和合作社有关的一些问题的诉讼。
应当指出,破产程序和仲裁程序也被视为民事程序的一部分。破产程序受第4号法令管辖。关于破产和重组,由其民事管辖范围内的一般法院裁决。另外,仲裁程序受“仲裁法”管辖。仲裁法院的裁决取代了法院判决并具有相同的效力。
(五)民事一审法律程序
一审诉讼程序一般有以下几个阶段:提交起诉、准备听证会、听证、裁决。
1. 提交起诉
起诉的事由都必须符合法律规定的某些要求。此外,起诉必须提交必要数量的副本和附件,一份由法院保存,并在适用的情况下,向每一方提供一份副本和附件。如果诉讼不充分,法院将通知原告并授予他修改申请的可能性。法院还应指示当事人如何修改或完成动议。如果原告拒绝这样做,并且如果法院因此缺陷无法决定案件,则该诉讼将被拒绝。
2. 准备听证会
在接受起诉后,法院的程序义务是以这样一种方式准备听证会,即保护参与者的权利是快速有效的,因此该事项将在一次听证会上决定。《宪法》保障每个公民有权公开开庭的案件不得无故拖延,不加拖延地判决案件是斯洛伐克民事诉讼法的基本原则。
3. 听证
听证会必须严格依法进行,不得有任何干扰。法院采取适当措施,以达到听证会的目的和成功引入证据。为了确保听证会的顺利和有尊严的过程,法院采取必要措施来指导在场的人的行为。根据法律规定,听证会是公开的,除非公众被法院的决定排除在外。唯一的例外是由公证人作为法庭专员进行的继承程序中的听证会,法律上确保其不公开进行听证。
4. 裁决
在经听证会确认后,法庭须作出裁决。裁决总是作为关于案情的决定发布,应始终公开宣布,它应由主审法官以斯洛伐克共和国的名义宣布。裁决应始终由法官公布,宣布判决的判决内容及有关上诉和执行的指示。通常,裁决应在判决之前的听证会结束后立即宣布。如果不可能,法院应宣布判决宣布的听证会不超过三周。在这种情况下,法院必须在宣布裁决的听证会之后立即向当事人提供书面形式的裁决,或者在三天内将其送交未出席听证会的当事人。
已经送达当事人且未上诉的判决被视为最终裁决。最终裁决对当事人和所有国家机关具有约束力。
(六)简易程序
简易程序被定义为简化的程序。与通常的民事程序相比,简易程序是在没有听证的情况下完成的,证据仅在文件证据的基础上进行,并且没有被告的陈述。简易程序的决策仅基于原告提交的论据和证据,且这不能是有害的,也不会对被告造成损害。
通常能够适用简易程序的有以下几方面:付款单、汇票和支票付款订单、履行令、欧洲支付令。
(七)裁决的补救措施
根据斯洛伐克法律,裁决的补救办法分为普通补救办法和特殊补救办法。对于非最终决定,即在他们具有法律效力之前,允许采用普通补救措施。唯一的普通补救办法是可以针对一审法院的裁决提出上诉。
对于已经成为最终决定的决定,可能会提出特别补救措施。由于这一事实,法律规定了审查程序的相当严格的条件。一般而言,最终决定只有在特别重要的原因下才会推翻,为此,法律规定了三种特殊补救措施:重新审理案件、上诉修订和特别上诉修订。
1. 上诉
是针对一审法院的决定的补救措施,该判决不是最终的,即在其具有法律效力之前。可以对判决提出上诉,也可以针对决议提出上诉。无论争议的价值如何,上诉基本上都是可以接受的。申诉不可受理是例外情况,并在《诉讼法》第202条中做出了明确确定。上诉人不得仅针对一审裁决作出决定的理由提出上诉,只有判决本身才可成为上诉的标的。争议诉讼中的上诉受到有限上诉原则的约束,这意味着当事人不得陈述新事实和新证据。然而,这种限制并不是绝对的
2. 重新审理案件
如存在以下几种情况时,可要求重新审理案件:
(1)如果参与者在原诉讼中无法适用的事实,决定或证据,如果他们能够在对该参与者更有利的事项上做出决定,则该事实,决定或证据;
(2)如果可以执行在原始程序中无法执行的证据,如果他们能够对该参与者更有利的事项作出决定;
(3)如果由于法官的刑事犯罪而对参与者作出决定;
(4)如果欧洲人权法院在其判决中已经决定或得出结论,法院的决定或在该决定之前的诉讼程序和严重后果违反了诉讼参与者的基本人权或自由其后获得的合理经济补偿并未取消此类违约行为;
(5)如果它与欧洲共同体法院或欧洲共同体的任何其他机构的决定相冲突;
(6)如果审查的可能性源于与承认或执行斯洛伐克法院在欧盟另一成员国的决定有关的特别规定。
重审要求主要是确定其所针对的法院,提名人的身份以及请愿书的要求。特殊要件是有争议的判断的规范,重新开放的理由陈述和证明它的证据,证明请求及时提交的事实和索赔(提议者寻求的内容)。法院首先会决定是否允许重新开庭。如果重新审理案件的请求很可能得到满足,法院可以命令可执行性暂停该程序阶段已有的案情。经过许可,法院将在新的诉讼中决定此事。通过允许重新审判,自动暂停对案情的决定的可执行性。新决定将取代关于此事的主要决定。
3. 上诉修订
上诉修订可以针对上诉法院的最终裁决提出。它不能提交一审法院的最终决定。此外,它不能仅仅根据决定的原因提出。有权决定上诉修改的法院始终是最高法院。
一般而言,上诉修改不适用于确认一审法院判决的上诉法院的裁决。此规则有两个例外。上诉修改也可以受理上诉法院的判决,该判决确认了一审法院的判决:
(1)当上诉法院在其判决的判决中宣布上诉修改是可以受理的,因为它涉及对法律问题具有根本重要性的决定;
(2)如果一审判决法院的法院声明供应商使用的消费者合同中使用的某些条件是不可接受的。
4. 特别上诉修订
特别上诉修订是特殊补救措施,只能由总检察官提交。与上诉修改的情况不同,它可以针对最终决定提交,包括一审法院的最终决定。上诉修改只能针对上诉法院的最终决定提交。关于特殊上诉修改的决定可以是优点或程序性的(如果不符合程序要求)。法院可以取消该决定并将其返还给下级法院以进行新的诉讼。如果事实得到适当确定,法院可能仅仅因为对此事的错误的法律评估而改变决定。如果有争议的决定是正确的,法院将拒绝特别的上诉修改(法院不会像上诉程序那样确认决定)。
(八)证据制度简析
1. 证据一般原则
(1)证据主体。证据可以被定性为法律规定的程序,法院根据该程序获得与决定相关的主题事实的事实调查结果。法院在执行证据时,仅限于核查事实。当事人双方向法院提供有关事实情况的信息,这些事实情况证明了争议的主张。核查实际情况是法院判决的基础,可以被归类为法院最重要和最具挑战性的活动之一。法院确定将被证明什么,如何进行证据,哪些事实将被视为证明以及应该进行哪些证据的实体,而诉讼各方也承担了重大责任。
在审查证据之前,法院必须确定证据的证明主旨是什么。在确定证据主体时,法院裁决是基于原告在诉讼中陈述的论点。在诉讼过程中,参与者可以修改和补充事实指控; 因此,有可能法院会将提出的事实与不同的法律规范进行比较。这就是为什么在诉讼过程中,证据的证明主旨可以变更增减。如果有必要增加一些事实指控,法院应要求参与者这样做。在法院继续证明自己之前,它必须理清参与者提出的个人事实指控,并确定哪些事实将被证实或将不被证实。一般而言,法院会对与决定相关的事实进行证据,并由参与者提出异议。
《民事诉讼法》还提供了其他有助于证明的机构,在这种意义上,它们使法院能够考虑一些事实证明,尽管它们没有得到安全证明。 特别是以下两方面:1.法律和事实推定;2.法院自行决定。在诉讼过程中,法院可以根据现有的要求和证明的事实通知当事人对该事项的法律评估是如何出现的。法律理论谈到所谓的有意证据,其目的是将证据集中在某个相关事实上,然后让参与者熟悉它。
(2)在持续进行中的证据。斯洛伐克有关法律规定并区分了有争议和无争议程序中法院采取的不同证据程序,这种区别是基于这些程序的独特性质。在有争议的诉讼中法院解决了两个对立方之间的争议,在非诉讼程序中,一般公共利益旨在解决法律问题。
考虑到在非诉讼程序中,社会的利益变得突出,事实和证据的识别也基于其他理由。公共利益不能取决于非诉讼程序参与者的行为和活动。在这两类诉讼程序中证明的程序不仅由有义务向法院提供有关正在进行的诉讼和提出证据的事实知识的人加以区分,而且差异也反映在不遵守这一义务的程序后果中
诉讼程序中的证据基于对手原则,这意味着法院仅根据当事方指控的事实作出裁决,并仅引用参与者建议的此类证据。在特殊情况下,如果执行此类证据对于在该事项中作出决定是必要的,法院也可以执行除参与者提交的证据以外的其它证据。
陈述事实的义务意味着参与者必须清楚地陈述事实,以便法院知道当事人在何种情况下寻求权利。如果没有参与者陈述事实指控,法院根本无法做出决定,因为法院将无法在适当的法律规范下服从该事实。换句话说,法院将无法适用法律。
如果参与者履行陈述事实的义务,法律理论说明其掌握了陈述事实的负担。陈述证据的义务意味着参与者必须指出证据来支持其主张的事实。如果提议的证据由法院执行并且参与者所陈述的事实得到证实,则法律理论认为参与者掌握了关于其申诉的举证责任。
(3)在非诉讼程序中进行证据。在非诉讼程序中,参与者没有义务陈述事实和陈述证据。虽然在这些案件中,法院要求参与者提交事实并提出证据,但未能履行这一义务将意味着不会像在诉讼程序中那样产生负面制裁。另外,在可能没有动议的情况下启动的诉讼中,法院自行调取获得的事实(法院调查),并且还可以执行除参与者提出的其他证据。如果参与者不提出任何证据,法院将自行提出证据(调查原则)。在这些程序中,事实上并没有改变举证责任。参与者是诉讼的主体,可以帮助澄清事实。由于无争议的诉讼不是关于当事人之间的“争议”,而是关于案件裁决的公众利益,因此案件的公众利益决定了当事人的被动性。换句话说,非诉讼程序中的不活跃或被动参与者可以在诉讼结果中获得有利地位。同时,法院不 能自动采纳与参与者相同的指控。这些指控也是证明的主题。 集中原则不适用于这些程序,即只有在诉讼程序的某一阶段,才有义务陈述事实和证据。
2. 证明责任
(1)证明责任的划分和移位。在证据方面,每个参与者必须承担其主张的举证责任,法院才能据此将事实作为最终决定的依据。因此,如果原告声称其与被告签订购买合同,例如购买汽车,就必须出具证明;被告想要反驳,例如由于卖方不是汽车的拥有人而认为合同无效,被告也必须证明这些事实。在这种情况下,只有原告有义务在争议中证明事实的规则不适用; 各方必须陈述证据证明自己的事实。
一般而言,原告必须证明自己享有权利,被告必须证明排除原告权利。但有些情况下,特殊法律规范中规定了例外情况。通过法律运作发生关于某一事实举证责任的转移,且举证责任转移给另一个没有主张这一事实的参与者,例如经修正的《反歧视法》。而如果原告向法院通知可以推定违反平等待遇原则的事实,则被告有义务证明不违反平等待遇原则。
(2)负面的证据理论。然而,在事实复杂、法律关系错综复杂的案件中,每个人都必须证明其主张的原则很难实现。因此,有必要考虑到参与者有时无法证明陈述事实的时候应如何举证,这就是所谓的负面证据理论基础。该理论基于这样一个事实,即参与者不能公平地被要求证明某个事实的真正不存在。但这个理论在法律文本中没有依据; 它应用的是一个逻辑要求。负面事实主张的一个典型例子是原告声称被告未能支付的情况。 然后是负担尽管证据是对原告的指控,但证据仍转移给了被告。
否定证据理论并不是绝对适用的,因此在负面指控的情况下,举证责任并不总是转移到交易对手。 换句话说,在某些情况下,参与者可以公平地要求证明也是一个消极的事实。 当某种事实的不存在可以被证明时,例如存在排除它的事实,就会发生这种情况。如果另一方破坏了另一方承担举证责任的可能性,也可能发生向对方转移举证责任。因此,可以假设参与者在这种意义上被交易对手破坏,承担了证明某一事实的举证责任。然后由另一方反驳这一推定。
(3)信息缺陷,解释性义务。参与者(通常是原告)必须至少拥有基本数量的信息才能提出无瑕疵的行动。只有这样才有可能向法院充分描述案件的事实(履行陈述事实的义务)并随后提出证据来支持索赔(履行国家证据义务)并制定其所要求的内容(索赔))。法律理论倾向于认为,对于原告客观上不可能的行为拒绝适当地提出索赔,应被视为否认原告有权获得公平审判的程序。因此,有必要在诉讼程序中继续,即使案件存在缺陷并继续进行,以便在程序中充分澄清原告的主张。在这种情况下,另一方(通常是被告)具有所谓的解释性义务,这意味着被告有义务陈述原告无法陈述的事实。
(4)免费评估证据。法院自行决定考虑证据,每个证据都是分开的,并且所有证据都是相互关系的,同时仔细考虑诉讼过程中出现的所有内容,包括与会者所说的内容。这被称为证据自由评估原则。这一原则的实质在于,没有任何证据具有法律赋予的法定权力。法院审议所有证据,不受某些证据的顺序,重量或优先权的约束。但是,对证据的自由评价并不意味着法官在这方面有所作为。法院受到正式和辩证逻辑原则的约束。在判断推理时,思想处理必须充分证明。
3. 证据效力
(1)选择证据。法院不必执行参与者提出的所有证据,对将执行案件的证据依法具有选择权。如果其他证据不能证明事实的情况下,不排除有可能证明重要事实论据的证据,而如果法院排除了可证明是关键事实的证据,则可能会产生上诉理由。在这种情况下,法院必须清楚证据的证明效力。法院应通知参与者哪些证据将被执行,哪些证据不会被执行,也应在准备听证会期间澄清此问题。由于参与者可以在正在进行的程序中提出证据,法院会决定在诉讼期间是否也会连续执行提议的证据。
(2)集中原则。集中原则(也称为法律秩序原则或最终原则)已被纳入斯洛伐克民事程序,它规定了参与者陈述事实和证据的某些时间限制。集中原则仅适用于有争议的诉讼程序。重要的是参与者的程序责任以及他们积极和负责任地处理陈述事实的责任和陈述国家证据的义务。
4. 证据管理
斯洛伐克的法律没有列明适用证据的种类; 可提供证据的方式和类型主要包括以下几种:原被告陈述、证人证言、物证、书证、专家意见等,以上证据在庭审过程中出具,均可作为证据。如果没有具体说明执行证据的方式,将由法院确定。
(1)原被告陈述。民事诉讼程序受口头诉讼原则制约。作为一般规则,法院命令参与者参加庭审。由于参与者有义务陈述事实,法院执行听证以便了解陈述的事实。法院通常仅在没有其他证据佐证的情况下,将参与者的听证作为证据。如果法院命令听证参与者作为证据,则参与者有义务参加庭审。他们有义务说实话,不要隐瞒任何事情。
(2)证人证言。证人是向法院提供证据的人。以下情况法院可要求任何人作证:1.证人知晓争议事实;2.在法庭出庭作证。该义务涉及任何人,无论其年龄如何。因此,证人也可能是没有完全法律行为能力的人,在评估证词时将考虑到缺乏法律能力,证人的立场是不可替代的。证人有义务作证。证人必须在被召唤时出现,陈述事实。证人只有在涉及指控自己亲属是否犯罪时,才可拒绝提供证词。法院应决定其做出的证言是否合理。
(3)书面证明。文件证据是非常频繁的证据类型,分为公共文件和私人文件。公共文件是由其范围内公共机构颁发的文件,每份公开文件都被赋予所谓的内容正确性推定,这意味着如果诉讼当事人想要质疑其内容,必须得到适当的证实,证明有关事实的举证责任;私人文件是其他所有文件,其内容可能受到任何人质疑,他们评估受到免费评估证据原则约束。使用文件的证据应在听证期间通过举证质证。法官可以强制拥有证明所需文件的人将其提交法院,每个人都有义务提交此类证据。
(4)专家证据。如果决定取决于对需要专业知识的事实的评估,在听取参与者后,法院应指定一名专家。法院质疑专家或专家可能会被要求以书面形式提出专家报告。如果有更多的专家被任命,他们可以提交一份联合专家报告。专家报告可以由另一个专家,科学或其他机构审查。
(九)检察院组成
斯洛伐克共和国的公诉机关是由总检察官领导的独立政府机构。在其权力范围内,公诉机关保护个人,法人和国家的权利和利益。检察机关和总检察官的地位和作用受《宪法》和第5号法令的管制,规定了总检察官和其他检察官的权力,以及检察机关的组织和管理。
公诉机关的权限包括以下内容:
(1)在刑事起诉开始前和初步程序期间,对涉嫌犯罪的个人进行刑事起诉,并监督遵守法律的情况;
(2)监督个人被拘留的机构的遵守情况(即个人自由被剥夺,或者由于法院判决或任何其他经授权的国家机构的决定而限制个人自由)适用法律;
(3)在法院诉讼程序中行使权力;
(4)法律规定的法院诉讼中的国家代表;
(5)在法律规定的范围内,监督公共行政当局遵守适用法律的情况;
(6)参与制定和实施防止违反法律和其他一般具有法律约束力的法规的措施;
(7)参与消除犯罪活动的原因和条件,以及预防和制止犯罪;
(8)参与法律法规的制定(参与立法程序);
(9)履行以法律规定的方式颁布的单独法律/法案或国际条约规定的任何其他职责。
公共检察官在民事诉讼中的作用中有所描述。在涉及儿童问题的民事诉讼中,检察官具有以下权力:提起诉讼以启动民事诉讼,对因年龄不能追究刑事责任的人实施保护性教育措施,并实施本可能构成犯罪的行为。如果此类诉讼涉及照顾子女和监护权,检察官也可以参加未决的民事诉讼程序。
(十)刑事诉讼程序类型
专门刑事法院对下列罪行作出裁决,例如:
(1)故意杀人;
(2)公共收购和公开拍卖销售中的阴谋;
(3)公共行为者的权力渎职行为;
(4)间接受贿赂;
(5)间接腐败;
(6)建立和促进犯罪集团或恐怖主义集团;
(7)犯罪或恐怖主义集团犯下的罪行等。
《斯洛伐克刑法典》第四部分:财产犯罪(第212-249条)或第五部分(经济犯罪(第250-283条)中的特殊部分,当时违法者造成的严重伤害或不合理的利益或损害程度可达25,000次轻微损害。《斯洛伐克刑法典》(第一部分:一般部分,第125条)第125条规定了轻微损害。
二、斯洛伐克仲裁制度简析
(一)斯洛伐克仲裁立法情况
斯洛伐克No. 244/2002法案,即斯洛伐克仲裁法案(以下简称《仲裁法案》)。仲裁不仅有利于解决商事纠纷,还有利于解决一般民事纠纷(民事行为能力认定、婚姻关系以及不动产权属争议除外)。
斯洛伐克仲裁法案由以下九个部分组成:
1.基本规定,包括仲裁程序的主旨和范围;
2.仲裁协议;
3.与仲裁庭、仲裁员有关的规定,特别是仲裁员履行职能的条件、仲裁庭的组成、反对任命和终止仲裁员的职能;
4.常设仲裁庭;
5.仲裁程序;
6.仲裁庭裁决的内容和效力;
7.裁决的变更与撤销;
8.裁决的确认和执行;
9.过渡期和最终条款。
《仲裁法案》在很大程度上受到联合国国际贸易法委员会(贸易法委员会)国际商事仲裁示范法的启发。但与“贸易法委员会示范法”不同的是,《仲裁法案》对“国内”和“国际”争端没有定义,但尽管如此,依旧将两者纳入了范畴。《仲裁法案》第1节明确规定,只要国内和国际商事和民事法律关系争议引发的仲裁发生在斯洛伐克共和国境内,就属于其管辖范围。
(二)《仲裁法案》解析
1. 仲裁适用范围
《仲裁法案》中明确了仲裁的适用范围,即“如果争议是双方根据斯洛伐克民事诉讼规则达成和解的,则任何争议都可以提交仲裁(有关不动产的所有权和其他所有权、个人的个人身份、执行判决和其他可执行文书、以及破产和重组程序事由除外)。如果实体法没有规定解决权利的特定方式,则争议能够解决,因此,允许当事方通过协议解决问题。”
仲裁适用范围是强制性的,双方在签订仲裁协议时也不能约定扩大仲裁法规定的范围。试图扩大仲裁的管辖范围的,将会导致协议无效。
2. 仲裁协议
仲裁协议是双方之间达成的协议,即在特定合同或其他法律关系中产生或将产生的部分或全部争议将通过仲裁方式决定。除了与合同有效性相关的一般条件外,仲裁协议必须以书面形式执行。如果不符合此要求,仲裁协议无效;协议可以包含在独立协议中或合同中的仲裁条款中。要有效,必须是书面形式。除了与合同有效性相关的一般条件外,仲裁协议必须以书面形式执行。如果不符合此要求,仲裁协议无效;仲裁协议可以采取单独协议的形式,也可以作为仲裁条款包含在基础合同中;有效执行的仲裁协议对其签署人具有约束力。它可以仅根据其规定或双方协议进行替换或补充。
3. 仲裁庭组成
根据《仲裁法案》规定,当事人可以自由选择仲裁员。在与三名仲裁员的仲裁中,各方应指定一名仲裁员,由此指定的两名仲裁员应指定第三名仲裁员。如果一方未能在另一方提出请求后十五天内指定仲裁员,或者如果两名仲裁员在其任命后三十天内未能就第三名仲裁员达成协议,则应其中一方的请求,预约应由选定的一方(自然人或法人)或法院进行。作为一般规则,仲裁员必须是独立的。仲裁员缺乏独立性构成了法院撤销仲裁裁决的理由。任何接受仲裁员提名的仲裁员都有义务公正地,适当地履行其职责。当事人也可以通过向法院提出申请来反对仲裁员的偏袒,除非他们就提出对仲裁的偏袒提出异议的具体程序达成一致。根据“仲裁法”,任何仲裁员都有义务毫不迟延地通知争议各方任何可能引起其公正性或独立性问题的事实。
4. 仲裁程序
当事人可以自由选择管辖仲裁协议的法律,当事人可以约定合同中的仲裁条款与合同的适用法律不同。除非另有约定,双方就管辖法律达成的协议仅涉及所选国家的实体法,而不涉及法律冲突规则。当事人之间没有就管辖法律达成协议,仲裁庭应适用“国际私法法”确定的法律。斯洛伐克程序法将始终管辖国内仲裁程序。同时规定仲裁中的一方为斯洛伐克国内公民或团体,不得选择外国法律适用于争议。另外,所有情况下,仲裁庭都可以考虑相关的海关和贸易惯例。
《仲裁法案》要求当事人协助仲裁庭解决争议。为履行这一义务,各方必须亲自或通过代表出席口头听证会。当事人还必须按时提交所有书面陈述和其他文件,尽管仲裁庭有权在适当情况下延长时间。任何口头听证会的正式通知必须在听证会之前送达所有各方。非斯洛伐克居民的一方有权在任何口头听证会之前提前30天通知。
如果一方不参与仲裁程序,或未能充分参与仲裁程序,则根据违约类型会产生不同的后果。如果索赔不符合基本法定要求且未在为此目的批准的期限内修改,仲裁庭应结束仲裁程序。如果任何一方未能出席口头听证会或未能提供证据,尽管正式通知诉讼的日期,时间和地点,仲裁庭有权根据现有证据发出裁决。
5. 仲裁裁决
关于仲裁裁决,斯洛伐克仲裁法没有规定提出裁决的时间期限(决定)。裁决必须以书面形式作出,并由仲裁庭的多数签署。裁决中包含以下内容:仲裁机构的名称、仲裁员姓名、各方及代表姓名、仲裁地、裁决日期、仲裁庭对争议问题的裁决、裁决依据理由,以及关于如何对裁决提出质疑的指示。裁决针对双方或一方规定了行为义务,仲裁庭应规定执行该行为的期限,裁决项必须通过口头宣布给当事人,或者必须送达当事人。
仲裁裁决应包含对费用的裁决,并应确定哪一方有义务支付,仲裁员可以自行决定仲裁费用的最终分配,仲裁员有时会减少可以向获胜方赔偿的法律费用总额,通常的做法是败诉方承担所有费用。
在仲裁程序中,当事人可以通过双方协议解决争议。当事人可以要求仲裁庭以裁决的形式记录其和解。经双方解决后,仲裁庭应终止诉讼程序。仲裁程序应通过颁发裁决或终止仲裁程序的命令终止。
如果对仲裁庭做出的裁决未提起异议,或者提交审查异议申请的时限已过,则裁决生效。一旦裁决生效,其与法院判决具备相同法律效力,对当事人具有约束力。
6. 仲裁裁决申诉
《仲裁法案》为当事人提供了对裁决申诉的法定依据,普通法院有权决定这样的挑战,当事人之间不能协议排除法院撤销裁决权。
《仲裁法案》规定,具备以下情形的,可提起对仲裁裁决的申诉:
1.争议的主体事项不属于仲裁范围的;
2.法院或仲裁庭已就裁决内容做出了裁决;
3.裁决的其中一方否认合同的有效性;
4.裁决涉及不属于仲裁协议条款的争议,质疑裁决的一方在仲裁庭面前反对这一事实;
5.仲裁的一方必须由其法定代理人代理,但没有代表,或该方由未经授权的人代表而且其行为未获批准;
6.仲裁裁决由仲裁员通过,但仲裁员因偏袒而被驱逐出,或者当事人在仲裁过程中无法通过当事人的过错行为将其驱逐出境;
7.违反了仲裁当事人平等权利原则;
8.有理由使该方有权在民事诉讼中申请重新审理案件;
9.仲裁裁决受仲裁员,仲裁程序一方或专家所犯罪行的影响,并为其合法定罪;
10.保护消费者权利受到侵犯的立法。
如果法院根据1和3的理由取消仲裁裁决,则在诉讼程序中,在诉讼程序中规定的范围内或在被告提交的相互申请中指定的范围内继续进行仲裁裁决;如果法院以1和3规定以外的理由取消仲裁裁决,则仲裁协议仍然有效。参与仲裁裁决的法官被排除在新听证会和裁决案件之外。
(三)国际仲裁
除国内《仲裁法案》外,斯洛伐克已签署并批准,承认适用以下国际规则:
1.《纽约公约》(法令号NO.74/1959 Coll.,关于承认和执行外国仲裁裁决)。
2.《华盛顿公约》(法令号NO.420/1992 Coll. ,关于解决国家之间国民投资争端)。
3.《能源宪章条约》(法令号NO.372/1999 Coll. ,通信)
4.《1961年欧洲国际商事仲裁公约》(法令号176/1964 Coll.)。
除此之外,斯洛伐克与不同国家签订了一系列双边投资条约(BITs),并纳入多项多边投资条约。其中,大多数双边投资条约允许求助于国际投资争端解决中心。
为确保斯洛伐克对国际仲裁裁决的承认和执行,《仲裁法案》第46至50条做出了相应规定,这些规定在很大程度上已经制定,符合上述公约的规定。
三、斯洛伐克调解制度简析
除仲裁外,斯洛伐克法律同样承认调解是争议解决的另一种方式(法令号NO. 420/2004 Coll.)。如果和解具有公证书的形式或在法院获得批准,则构成执行令的法律依据。
与我国情况相近,斯洛伐克也鼓励争议各方在法院诉讼程序开始前达成和解。法院有义务鼓励当事人甚至在法院诉讼过程中达成和解,其中这种解决不会与争议事项的性质相矛盾。法院批准的和解具有最终和具有约束力的法院裁决的效力。法院可能会建议当事人通过调解解决纠纷。
第十二章 国家重点行业法律风险
斯洛伐克的工业遗产为其发展汽车、电子等行业提供了坚实的基础。过去的十年,不同行业领域的全球公司选择斯洛伐克作为扩展中东欧业务的首选之地。以下重点介绍斯洛伐克汽车制造业、信息通信业、机械工程业、食品加工业4个行业的情况。
一、汽车制造业
斯洛伐克在汽车研发和制造领域处于世界领先地位,是世界上汽车相关制造和设计活动最集中和活跃的国家之一。斯洛伐克的汽车工业有着悠久的历史,也成为斯洛伐克经济的重要支柱,吸引着大量的外国直接投资。
(一)行业发展概况
在斯洛伐克,有超过8万人在大众,PSA,起亚三大汽车生产商和汽车一级制造商工作,有20万人直接或者间接受雇于汽车行业;汽车业生产总值占整体工业43%的份额,出口值占斯洛伐克整体出口总值的35%;汽车行业的出口总值达170亿欧元,附加总值为25亿欧元。
1992年以来,斯洛伐克的汽车工业迅速发展。目前,斯洛伐克拥有世界上最大的20家汽车制造商,生产的汽车数量超过意大利和波兰的总和,在过去十年间汽车产量翻了五番。斯洛伐克每千人汽车生产量也处于世界领先地位。基于国际建筑组织的数据,预计到2020年,斯洛伐克每千人的汽车生产量为249台,位居世界第一。
(二)斯洛伐克主要的汽车生产商
1. 大众汽车
大众汽车于1991年在斯洛伐克成立制造厂,生产车型有大众途锐、奥迪Q7、VW Up、斯柯达Citigo、西雅特Mii、保时捷卡宴等。目前,德国汽车制造商大众斯洛伐克(VW SK)的斯洛伐克部门在斯洛伐克继续发展。布拉迪斯拉发工厂不仅规模扩大,而且其产品组合也有所增加。员工人数达到创纪录的13,700人,证实了其在斯洛伐克最大的私营雇主的地位。大众SK2017年生产了361,776辆汽车,大众SK去年的收入为75.5亿欧元,税前利润为2.4亿欧元。大众SK蓝领工人的平均工资,包括所有福利,每月为1,854欧元。去年,该公司的投资总额为3.866亿欧元,自1991年公司成立以来已累计达到43.5亿欧元。就个别车型而言,SUV大众途锐,奥迪Q7和保时捷卡宴去年占该公司产量的约57%。来自美国国家科学基金会(NSF)的小型城市车辆 - 大众汽车(Volkswagen up),ŠKODATitigo和SEAT Mii - 占据了43%的产量。
2. 起亚集团
韩国起亚集团于2004年在斯洛伐克建立工厂,起亚汽车斯洛伐克公司是欧洲唯一的起亚汽车公司生产工厂。从2006年12月起亚汽车斯洛伐克公司投产至今已累计生产汽车260万辆,雇佣员工3800人。 2016年该工厂生产发动机61.29万台,同比增长5%,创历史新高,乘用车生产达33.9万辆。2017年,该汽车制造商生产了335,600辆汽车和539,987台发动机,并出口到全球80多个国家。起亚汽车斯洛伐克是三个车型的诞生地——cee'd,最畅销的Sportage和紧凑型MPV Venga车型,从整车出口国别看,英国16%、德国和俄罗斯各占9%,以色列增速最快,占比上升到6%。斯洛伐克制造的模型几乎占起亚在欧洲销售的一半。
cee'd型号专门设计和制造于欧洲,专门面向欧洲客户,几乎占斯洛伐克起亚汽车总产量的一半。到目前为止,起亚在斯洛伐克的工厂已生产出约130万台第一代和第二代cee'd型号。该工厂计划在2018年第二季度推出第三代产品。该工厂在斯洛伐克已经创造了大约15,000个工作岗位,直接与汽车制造商或供应商合作。它建于2004年至2006年之间。该汽车制造商目前在斯洛伐克雇用超过3800人。
3. 标志雪铁龙集团
标志雪铁龙集团于2003年建立,2015年产量为303025辆,2016年为31.5万辆,2017年雇佣员工4000人车型有标致208,雪铁龙C3,毕加索等等。位于斯洛伐克的标志雪铁龙集团工厂将在接下来的五年内完成1.65亿欧元的工厂扩建项目。
(三)斯洛伐克汽车行业发展优势
1. 汽配供应链发达
斯洛伐克拥有超过300多家汽车供应商,捷豹路虎的投资还将进一步扩大供应商网络,将扩大到该国中部和东部地区。
表12-1 汽车供应商及配件统计
|
配件 |
供应商 |
|
仪表板 |
Daejung, Faurecia, Eurostyle Systems, Reydel Automotive,Hanil E-Hwa, IAC Group, KOAM, LPH Vranov, Synothec, Lear Corporation, SAS Automotive, Grupo Antolin, Treves, Eissmann, Z Industries, CRW Slovakia, Bourbon Automotive plastics, Magna Interiors, Magneti Marelli, Mobis Slovakia |
|
纺织皮革 |
Eissmann Automotive, ADTOOL, HOWE, IAC Group, Jobelsa, Heiland Sinoc,Automotive, Automotive group SK, Treves, Trim Leader |
|
座椅 |
Johnson Controls, Faurecia, Lear Corporation |
|
线束和电子元器件 |
Delphi Slovensko, Leoni, SE Bordnetze, Calearo, Yazaki, Kromberg & Schubert, JOHRAmont, Yura Corporation, PRETTL, Konfektion E, CRT Electronic, DongYang E&P, PANASONIC Industrial devices, Molex, Mkem, SIIX EMS, Služba Nitra, MTA, CEMM THOME |
|
方向和驱动控制系统 |
ADTOOL,TRW Automotive |
|
空气和调节系统 |
Hanon Systems Slovakia, DELPHI Slovensko |
|
引擎系统 |
Mobis, Pankl, Miba Sinter, Nemak, Getrag Ford,Transmissions, MAR SK, Hriňovské strojárne, ZF, Honeywell Turbo, CCN Group Slovakia, Magneti Marelli, EUROPALT, Miba Steeltec, ZWL Slovakia, HUHN PressTech, Plastic Omnium, Nissens, Mahle Behr, GeWiS, Panasonic-Sanyo |
|
制动冷却气流通风道 |
KINEX,Omnia KLF,GGB,DANEX,INA Kysuce / Skalica MAHLE,ZVL Auto |
|
照明系统 |
OSRAM,SEC,CEMM THOME,HELLA Front Lighting,HELLA Signal Lighting,Služba Nitra,ZKW,Hella Innenleuchten |
|
安全系统 |
Garay,Belt & Buckle,IEE Sensing |
|
燃油系统 |
Plastic Omnium Auto Inergy,Donghee,Martinrea,Nobel,Automotive,Coavis,Oerlikon,Hyundam |
|
排气系统 |
TAJCO,SEJONG,Faurecia,Matador,Automotive,Liaz |
|
塑料制品 |
POLYTEC,Fremach Slovakia,HTP,THERMOPLASTIK,Nobel Automotive,Bourbon Automotive |
|
刹车系统 |
Fragokov,Continental Automotive Systems,Europalt,FTE,Automotive,HUHN PressTech,Nobel Automotive,Ti-Hanil,TI Automotive,Mobib Akebono Brake |
2.高质量的劳动力
斯洛伐克劳动力以其高质量著称,熟练的劳动力对于汽车生产商来说极其重要。虽然近年来,随着斯洛伐克汽车产业的发展,当地的劳动力价格有所上升,但是在整个欧盟层面上仍然具有较大的竞争力。
根据2015年斯洛伐克劳动与社会事务部统计数据,2015年捷克汽车行业平均月工资如下:
表12-2 汽车行业平均工资统计
|
职位 |
西部地区(单位:欧元) |
中部地区(单位:欧元) |
东部地区(单位:欧元) |
|
生产操作员/ 电子设备装配员 |
600 |
565 |
605 |
|
质量控制员 |
665 |
625 |
700 |
|
漆工 |
725 |
675 |
700 |
|
金属切割工 |
900 |
875 |
900 |
|
生产监督员 |
800 |
740 |
775 |
|
技术员 |
1200 |
1125 |
1200 |
在斯洛伐克,有5所技术类大学,有32个科研机构,在科技领域有42453名学生,每年有14468名大学毕业生毕业于汽车机械相关领域。并且,斯洛伐克政府正在推行“职业教育走近公司”的项目,有超过54个学校和115家企业建立了合作机制,旨在提高学生的实践操作能力和社会经验,为未来的工作做准备。
3.不断发展的研发与创新网络
由于斯洛伐克市场的巨大潜力,越来越多的汽车承包商将研发部门移到斯洛伐克。在斯洛伐克建立研发中心不仅能降低企业成本,而且能够及时满足消费者的需求,也能利用斯洛伐克大量的科技资源和智力资源。
表12-3 汽车零部件研发机构及主要成果
|
研发机构名称 |
研发成果 |
|
Johnson Controls |
全球领先的座椅系统开发者 |
|
ZKW Slovakia |
对照明系统的创新 |
|
Leoni |
汽车电缆的创新发展 |
|
Yanfeng |
内部系统的工程中心 |
|
Ina Schaefler |
开发滚动轴承和滚珠轴承 |
|
Continental Automotive |
制动卡钳的发展 |
二、信息通信业
(一)行业发展概况
信息通信技术在斯洛伐克经济中占有重要地位,得益于斯洛伐克商业的发达,许多信息通信企业都在当地投资。信息通信产业占斯洛伐克的GDP总量的4%,创造了40000个工作岗位,在整个欧盟层面,斯洛伐克信息通信产业的劳动力占所有劳动力的比例较高,为4.1%。斯洛伐克的人均电子设备为4.3(台),高于世界平均水平3.6(台)。
(二)斯洛伐克信息通信产业企业
斯洛伐克在信息通信行业拥有许多实力雄厚的本国和外资企业,如下表所示:
表12-4 斯洛伐克信息通信行业主要企业统计
|
企业名称 |
母国 |
产业类型 |
总部地址 |
雇员人数 |
|
国际商业机器公司服务中心 |
美国 |
互联网科技 |
布拉迪斯拉发 |
3608 |
|
T-systems |
德国 |
互联网科技 |
科希策 |
2582 |
|
AT&T全球网络服务 |
美国 |
互联网科技 |
布拉迪斯拉发+注册地 |
2500 |
|
埃森哲公司 |
美国 |
互联网科技 |
布拉迪斯拉发 |
600 |
|
Soitron集团 |
斯洛伐克 |
互联网科技 |
布拉迪斯拉发 |
500 |
|
美国第一资讯集团 |
美国 |
互联网科技 |
布拉迪斯拉发 |
420 |
|
ESET |
斯洛伐克 |
互联网科技 |
布拉迪斯拉发 |
500 |
|
Erte group |
Austria |
互联网科技 |
布拉迪斯拉发 |
420 |
|
Insdata |
Austria |
互联网科技 |
Nitra |
400 |
|
Asseco Central Europe |
波兰/斯洛伐克 |
互联网科技 |
布拉迪斯拉发注册地 |
341 |
|
Gratex International |
斯洛伐克 |
互联网科技 |
布拉迪斯拉发 |
335 |
|
斯洛伐克电信 |
德国 |
通信服务 |
布拉迪斯拉发注册地 |
3290 |
|
Orange Slovensko |
法国 |
通信服务 |
布拉迪斯拉发注册地 |
1333 |
|
O2 Slovakia |
捷克共和国 |
通信服务 |
布拉迪斯拉发注册地 |
396 |
|
SWAN Mobile |
斯洛伐克 |
通信服务 |
布拉迪斯拉发注册地 |
220 |
近年来,斯洛伐克的信息通信产业发展迅速,根据2015年德勒会计师事务所的资料,中欧和东欧地区前50家发展最快的科技公司中斯洛伐克有5家,分别是:
表12-5 斯洛伐克部分先进科技企业统计
|
企业名称 |
排名 |
业务范围 |
|
BSP Application |
4 |
为企业量身定制的科技解决方案 |
|
Visibility |
17 |
在线营销 |
|
Pixel federation |
29 |
基于浏览器的手游开发 |
|
CEIT |
31 |
科技创新应用 |
|
Promiseo |
32 |
在线营销 |
(三)斯洛伐克在信息通信产业的著名专利
斯洛伐克拥有许多世界著名的专利,下面是一些斯洛伐克的成功企业和它们的发明:
表12-6 斯洛伐克部分企业专利统计
|
ESET |
保护180个国家/地区用户; 安全软件开发的全球领导者,包括屡获殊荣的NOD32®Antivirus。 |
|
SYGIC |
世界上大多数下载的离线导航;用于移动设备的GPS导航软件开发商。 |
|
SOITRon Soitron |
开发了从综合通信系统到警车的IT解决方案开发商 |
|
PIXEL FEDERATION |
Pixel federation的游戏是最受欢迎的社交媒体;开发基于浏览器和移动端的游戏 |
|
SLI.DO |
该应用程序已在70多个国家超过3500场活动中应用;应用程序方便活动问答环节的进行。 |
|
INNOVATRICS |
应用广泛,从出勤系统到总统选举;基于指纹和人脸识别技术的身份管理的生物辨识软件。 |
(四)斯洛伐克信息通信产业发展优势
1.斯洛伐克高质量的劳动力
斯洛伐克的劳动力以高质量著称,不仅受教育程度高,积极向上,适应不同文化背景下的企业管理模式,而且与西欧相比,劳动力成本较低。
斯洛伐克的劳动力外语能力较强,使得他们更能适应跨国公司的环境。公民普遍掌握多语种,80%的斯洛伐克人掌握至少一门外语。从小学起,斯洛伐克的儿童就接受另外一门外语的教育。根据2015年斯洛伐克教育信息预测中心的数据,有92%的学生学习英语,有46%的学习德语,有13%的学习俄语,有5%的学习法语。这种极强的外语能力使得斯洛伐克的劳动力在经济全球化的背景下优势突出。
斯洛伐克的劳动力信息通信产业的业务能力较强。信息通讯科技已经成为斯洛伐克公民生活的一部分,这可以从斯洛伐克公民生活中对这些科技的应用看出。根据公共事务研究所2015年的数据和斯洛伐克特恩斯市场研究公司2014年出具的全球企业竞争力报告2015-2016,有79%的斯洛伐克公民懂得如何使用普通电子产品,这一数据高于整个欧洲的平均值;有80%的斯洛伐克公民使用互联网,超过2/3的公民频繁使用互联网;有高达95%的家庭电脑接入互联网。
斯洛伐克非常重视电信通信产业的教育,许多大学都设有研究机构,并且与企业建立良好合作。根据斯洛伐克教育部对2015/2016学年学生和2015年毕业生的统计,有10865名学生学习信息通信专业,有3405名毕业生在这一领域。电信通信产业也是政府最先推行“双重教育”的领域,自从2013/2014学年,大约70%ICT专业的学生接受了“实践教育”,通过大学与企业的合作,给学生提供走向社会和实践的渠道。
尽管斯洛伐克ICT产业的工人工资相较于其他行业较高,但是相较于西欧国家以及中欧、东欧的其他国家,斯洛伐克的劳动力价格具有较强的竞争力。斯洛伐克不同地区的劳动力价格也一样,投资者可以根据投资需要选择合适的地方。
2.斯洛伐克内部的ICT市场
斯洛伐克大部分的IT服务都是由外包中心或者软件公司提供的。从IT消费者的角度来看斯洛伐克内部的ICT消费市场大部分为公共领域。
表12-7 ICT各服务类别以及其占整个IT行业的份额如下表所示:
|
服务类别 |
占整个IT行业的份额 |
|
硬件维护 |
10.1% |
|
创新应用 |
14% |
|
应用软件 |
19.2% |
|
IT安全 |
0.4% |
|
外包服务 |
31.4% |
|
量身定做的软件发展 |
24.9% |
表12-8 ICT信息服务交付领域占整体信息服务交付的比重如下表所示:
|
信息服务交付领域 |
占整体信息服务交付的比重 |
|
工业生产 |
7.1% |
|
金融中心 |
12.1% |
|
服务 |
16.4% |
|
贸易 |
4% |
|
公共领域 |
40.8% |
|
基础设施公司 |
19.6% |
3.强大的支撑平台
ICT行业在斯洛伐克有很大的发展潜力,斯洛伐克具有许多ICT科研中心、跨国公司支持这一产业的发展,如ITAS、ZAIXT、科希策IT谷。
ITAS总部在斯洛伐克的布拉迪斯拉发,它成立于1999年,由90家ICT公司联合而成,占斯洛伐克IT市场的80%左右,其雇佣员工超过25 000人。ITAS运行多个项目,包括:数字化转型——将ICT行业与斯洛伐克其他行业相互联系;支持各级教育活动——从学术课程到重新认证;IT测试——斯洛伐克人口中的IT技能验证等。
科希策IT谷成立于2007年,总部位于斯洛伐克的科希策。它由56名成员和支持者组成,包括私有领域、公有领域和学术界的成员。KošiceITValley的活动在斯洛伐克东部进行。多年来,科希策IT谷对教育的关注仍然是其发展的优先事项之一,创新、研发、集群内部协作支持和投资支持也成为集群发展不可或缺的一部分。
ZAICT,总部设在Žilina,成立于2008年。它有12个成员,涉及私有领域、公有领域以及学术界。ZAICT活动主要在Žilina地区:私营部门和研发机构的互连,生产与科研相结合;支持ICT公司在中学的讲座,普及ICT知识;提供教育计划和组织学校学生夏令营以提高青少年的IT技能。
由ITAS、科希策IT谷以及ZAICT三大巨头形成的强大的IT支撑平台为斯洛伐克的ICT行业提供先进的科学技术、高素质的劳动力以及良好的市场环境,促进斯洛伐克ICT行业的良性发展。
三、机械工程业
(一)行业发展概况
机械工程业是斯洛伐克经济的重要支柱之一,它不仅对国内生产总值和外贸平衡贡献重大,而且还有创造就业机会的巨大潜力,促进了整体就业。斯洛伐克的机械工程部门历史悠久,尽管近年来形式有变,更多向自动化产业发展,但传统机械产品仍营造了技术驱动型环境,并在斯洛伐克制造行业中占据重要地位。在过去十年中,来自各个行业的跨国公司都将斯洛伐克作为其在中东欧地区合作的首选。
斯洛伐克在机械工程方面有着悠久的传统。虽然多年来许多活动都在转变,许多行业并入了汽车工业,但是传统的机械工程产业创造了强大的技能驱动环境,并仍然在整个斯洛伐克制造业保持重要份额。在1989年之前,重型和专业工程属于斯洛伐克经济的关键部门。随着斯洛伐克成功转型为市场经济,汽车产业的大规模发展和战略性外国投资者的涌入也使机械工程产业已经走向现代化和国际化。
机械工程部门雇佣的劳动力数量占斯洛伐克全部工业部门的33%,同比增长5%。并且,在斯洛伐克,劳动力不仅具有数量上的优势,还具有卓越的生产力和资格水平,同时在区域和欧洲层面仍然具有成本竞争力。斯洛伐克政府全面执行了一个新的“双重教育框架”,将学校的理论教育和公司的实践培训结合起来。加入新计划的公司不仅有利于获得优质的劳动力,还可以享受特定的税收减免优惠。
斯洛伐克有735家活跃于机械工程的公司,机械工程占斯洛伐克国家工业生产的42%,收入达33亿欧元(同比增长13%),其出口份额占斯洛伐克工业总出口的份额的50%(同比增长3%)。斯洛伐克主要的机械工程制造商包括DMD集团、Way Industries、Vaillant Industrial Slovakia、Tatravagónka、MicroStep、Trens、Energyco、VUKOV Extra,Hanon Systems、Vertiv (Emerson)等等。
斯洛伐克投资贸易发展局(SARIO)是斯洛伐克共和国的政府投资和贸易促进机构。该机构成立于2001年,在SR经济部下运作。从2012年到2016年,投资贸易发展局共建立投资项目468个,其中,机械工程项目有170个。斯洛伐克投资贸易发展局主要参与协调高投资潜力国家在斯洛伐克的投资项目,一方面为潜在的投资企业提供斯洛伐克国内交易和投资环境的信息、商业机会以及帮助其在斯洛伐克建立合资公司;另一方面,为斯洛伐克的出口商提供外国市场的信息,通过建立网上数据库提供境外商业机会。除直接外国投资和出口外,推动研发领域的跨国合作也是斯洛伐克投资贸易发展局的工作重点之一。机械工程业是斯洛伐克投资贸易发展局关注的重点领域,其一直在通过提高效率和生产力,以及推动能适应斯洛伐克工业环境和并与斯洛伐克企业友好共生的外国投资者对斯洛伐克投资,提升斯洛伐克机械工程业的国际竞争力。
(二)斯洛伐克机械工业细分行业情况
重型和专业工程是斯洛伐克经济的关键部门,在成功转型为市场经济后,汽车产业迅速发展,成了机械工程最强大的分支。
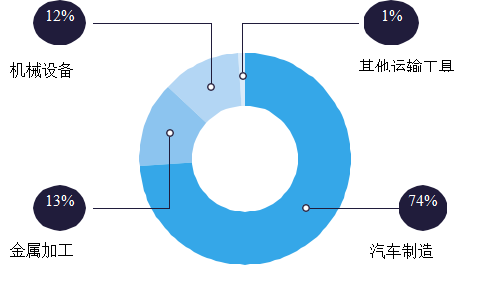
图12-1 斯洛伐克机械工业产业占比
1. 汽车工业
斯洛伐克的机械工程与汽车行业密切相关,汽车行业吸引了大量的投资,为斯洛伐克的机械工程制造商提供了重要的机会。目前有300多家著名汽车供应商在斯洛伐克运营,随着捷豹路虎世界级制造设备进驻尼特拉,斯洛伐克在自动化产业的关键地位将不断得到强化。预计捷豹路虎的投资将大大扩展汽车供应商网络,可能将之扩展到该国的中部和东部地区。
2. 其他机械工程领域
斯洛伐克的机械工程不仅与汽车行业有关,各种其他工业领域也占据着重要地位。在机械工程部门中,机械设备占比12%,金属和金属制品(金属加工业)占13%,汽车原始设备制造业占74%,其他运输工具如公共汽车等占1%,如下图所示。斯洛伐克的金属加工业正蓬勃发展,企业数量也在不断增加,代表着斯洛伐克最重要的经济领域之一。斯洛伐克的金属加工业将加工、冲压、金属表面处理、锻造、切割、焊接、车削等工艺结合在一起。目前斯洛伐克拥有396家活跃于金属加工业的公司,雇佣劳动力数量约29600人,金属加工业生产总值占斯洛伐克整个工业的4.8%。
表12-9 斯洛伐克机械设计领域的合作伙伴
|
公司名 |
国家 |
位置 |
收益(2016年,以欧元为单位) |
在职员工人数 |
核心业务 |
|
摩比斯斯洛伐克 |
韩国 |
Gbeľany |
1 260 731 |
1 830 |
轴和控制面板生产,制动系统 |
|
舍弗勒Slovensko |
德国 |
Kysucké Nové Mesto/ Skalica |
965 350 |
9 109 |
轴承 |
|
江森自控国际 |
美国 |
布拉迪斯拉发 |
626 148 |
2 743 |
室内系统 |
|
佛吉亚斯洛伐克 |
法国 |
布拉迪斯拉发 |
611 998 |
1 966 |
内部系统和排放控制技术 |
|
SAS汽车 |
德国 |
布拉迪斯拉发 |
611 495 |
463 |
控制面板的组装 |
|
ZF斯洛伐克 |
德国 |
特尔纳瓦/ LEVICE |
382 253 |
2 298 |
动力总成模块,底盘部件。 悬挂技术 |
|
Magneti Marelli斯洛伐克 |
意大利 |
Kechnec |
375 541 |
604 |
仪表板,引擎组件 |
|
Yura Corporation斯洛伐克 |
韩国 |
Lednické Rovne |
314 209 |
2 787 |
电缆线束 |
|
Hanon Systems |
韩国 |
伊拉瓦 |
295 677 |
529 |
空调 |
|
威能工业斯洛伐克 |
德国 |
斯卡利察 |
294 723 |
628 |
加热装置模块 |
|
Inteva Products斯洛伐克 |
美国 |
Lozorno |
266 676 |
848 |
屋顶窗 |
|
大陆汽车系统斯洛伐克 |
德国 |
兹沃伦 |
254 683 |
971 |
汽车行业的制动器和制动钳 |
|
格特拉克福特变速箱(麦格纳) |
德国(加拿大) |
Kechnec |
246 896 |
833 |
变速箱和变速箱 |
|
恩布拉科斯洛伐克 |
巴西 |
Spišská Nová Ves |
237 324 |
2 043 |
密封式压缩机和冷凝机组 |
|
斗牛士控股 |
斯洛伐克 |
普霍夫 |
214 326 |
1 276 |
车身冲压件,排气系统 |
|
Tatravagónka |
斯洛伐克 |
波普拉德 |
211 283 |
1 958 |
铁路货车和底盘 |
|
Sungwoo Hitech斯洛伐克 |
韩国 |
日利纳 |
197 976 |
744 |
金属车身零件 |
|
U-Shin斯洛伐克 |
日本 |
科希策 |
193 290 |
1 723 |
门储物柜 |
|
Secop |
德国 |
Zlaté Moravce |
189 365 |
833 |
密封压缩机 |
|
世宗斯洛伐克 |
韩国 |
Lietavská Lúčka |
185 237 |
172 |
排气系统 |
|
Protherm生产 |
捷克共和国/德国 |
斯卡利察 |
178 427 |
460 |
锅炉,加热器 |
|
HBPO斯洛伐克 |
德国 |
Lozorno |
170 157 |
144 |
模数前端 |
|
莱尼斯洛伐克 |
德国 |
特伦钦 |
161 702 |
2 331 |
电缆线束 |
|
塑料Omnium汽车外饰 |
法国 |
Lozorno |
158 989 |
691 |
塑料保险杠 |
|
Seoyon E-HWA Automotive |
韩国 |
Dubnica nad Vahom |
157 498 |
631 |
塑料部件 |
|
李尔公司座位 |
美国 |
普雷绍夫 |
156 494 |
988 |
钢架 |
|
žOS Trnava |
斯洛伐克 |
特尔纳瓦 |
155 569 |
2 450 |
铁路货车 |
(资料来源:2016年全球斯洛伐克)
(三)斯洛伐克机械工程的优势
1. 高素质的劳动力以及较低的人力成本
对于活跃于机械工程的投资者而言,选址地具有熟练劳动力是成功的关键。斯洛伐克劳动力不仅价格较为低廉,还具有卓越的生产力,在区域和欧洲层面仍然具有成本竞争力。
斯洛伐克重视在机械工程领域的教育——在大学层面,全国共有32家技术学院,共有42442名学生,其中每年机械工程领域的毕业生有6075名;在中学层面,有超过100家技术职业中学,有42659名学生,有24574名。斯洛伐克政府全面执行了一个新的“双重教育框架”,将学校的理论教育和公司的实践培训结合起来。加入新计划的公司不仅有利于获得优质的劳动力,还可以享受特定的税收减免优惠。2016年到2017年,有140家公司和1400名学生加入了双重教育。
表12-10 斯洛伐克机械工程领域不同企业和岗位的月平均工资
|
工种 |
|
布拉迪斯拉发 |
特尔纳瓦 |
尼特拉 |
特伦钦 |
日利纳 |
班斯卡-比斯特里察 |
科希策 |
普雷绍夫 |
|
没有资格证的工人 |
最低 |
600 |
500 |
500 |
500 |
500 |
450 |
550 |
500 |
|
最高 |
750 |
650 |
650 |
650 |
650 |
550 |
700 |
650 |
|
|
焊机员 |
最低 |
800 |
700 |
700 |
700 |
700 |
650 |
750 |
700 |
|
最高 |
1 300 |
1 200 |
1 200 |
1 200 |
1 200 |
1 100 |
1 300 |
1 200 |
|
|
质量控制员 |
最低 |
900 |
800 |
800 |
700 |
800 |
650 |
900 |
800 |
|
最高 |
1 100 |
950 |
950 |
900 |
950 |
850 |
1 100 |
1 000 |
|
|
机器操作员 |
最低 |
900 |
800 |
800 |
800 |
800 |
700 |
900 |
800 |
|
最高 |
1 500 |
1 400 |
1 400 |
1 400 |
1 400 |
1 200 |
1 500 |
1 400 |
|
|
技术员 |
最低 |
1 100 |
1 000 |
1 000 |
1 000 |
1 000 |
1 000 |
1 000 |
1 000 |
|
最高 |
1 600 |
1 600 |
1 600 |
1 600 |
1 600 |
1 500 |
1 600 |
1 600 |
|
|
生产主管 |
最低 |
1 400 |
1 200 |
1 200 |
1 200 |
1 200 |
1 000 |
1 300 |
1 200 |
|
最高 |
2 000 |
2 000 |
2 000 |
1 900 |
1 900 |
1 800 |
2 000 |
1 900 |
|
|
产品经理 |
最低 |
2 500 |
2 200 |
2 200 |
2 200 |
2 200 |
1 900 |
2 300 |
2 100 |
|
最高 |
4 000 |
3 500 |
3 500 |
3 500 |
3 500 |
3 000 |
3 700 |
3 500 |
(资料来源:ADECCO斯洛伐克,2016年投资支持协会成员。 雇主的贡献(35.2%)不包括在内。)
2. 完善的研发和创新网络
得益于斯洛伐克高质量且成本较低的劳动力资源、企业和大学之间的良好合作、密集的技术群,许多公司都在斯洛伐克建立了技术研发中心。
斯洛伐克拥有35个卓越研究中心,9个科技园和研究中心,3个能力中心。国际科学期刊中中有30%的研究成果来源于斯洛伐克。斯洛伐克正在推行RIS3战略,即国家研发专业化战略,着眼于通过加强公司和研究机构之间的合作为创新提供支持。材料和纳米技术是该研发项目资金的优先扶持领域。比如,斯洛伐克研究院的研发成果:SPINEA开发高精度减速机,Microstep发展的数控切割机,Prvázváračská开发焊接技术等;斯洛伐克公司的研发成果:Embraco压缩机的研发,KUKA Systems开发机器人生产线等;斯洛伐克大学研发成果的实例:University of Žilina & Academy of Fine Arts & Design的太阳能汽车,斯洛伐克科技大学建立的国家机器人研发中心等。
3. 政府对投资的激励与扶持措施
斯洛伐克大力支持外国投资,颁布《促进投资法》,该法令规定有工业、科技中心、共享服务中心和旅游业四个领域的投资可以获得扶持。机械工程业是扶持的重点对象。在土地、建筑、科技发展和执照、专利等方面对在机械工程领域的投资予以资金扶持、税收优惠。斯洛伐克激励企业向高失业率地区进行投资,这些投资将为当地的大学生提供就业机会,也为当地的企业注入新的活力。下图是斯洛伐克政府对投资扶助的地区分布情况:
图12-2 斯洛伐克食品加工业分布概况

四、食品加工业
斯洛伐克的食品工业发展有着悠久的历史,食品工业基础雄厚,依托欧洲市场,发展潜力巨大。斯洛伐克的食品加工行业生产和贸易总值达到68亿欧元,雇佣52,200名劳动力。近年来食品加工业的投资增长了5.3倍,家禽产品生产量增长16.8%;食品加工业最大的生产部门——肉类加工的年收入达到8080万欧元;面包业雇佣的劳动力有10,095名员工,这也是斯洛伐克食品加工业雇佣人数最多的一个行业。
(一)行业发展概况
斯洛伐克的食品加工业是斯洛伐克经济的重要组成部分,占斯洛伐克整个工业生产值的4%(不包括饮料加工业)。在斯洛伐克,有230多家食品加工企业,这些企业都可以归类到许多细支行业,如酿造业、制糖业、牛奶乳品业、肉类加工业等。
表12-11 斯洛伐克食品加工业在各个城市的分布情况
|
城市 |
食品加工业类别 |
|
日利纳地区 |
羊肉、牛肉加工业 |
|
特伦钦地区 |
甜菜加工业、家禽业、猪肉加工业 |
|
特尔纳瓦地区 |
猪肉加工也、甜菜加工业、土豆产业 |
|
布拉迪斯拉发地区 |
土豆业 |
|
尼特拉地区 |
谷物、油料作物、家禽、甜菜加工业 |
|
PREšOV 地区 |
牛肉、羊肉、土豆加工业 |
|
KOšICE 地区 |
油料作物、谷物加工业 |
|
BANSKá BYSTRICA地区 |
羊肉、牛肉、谷物加工业 |
斯洛伐克有许多著名的食品加工企业,比如IDC HOLDING,ST.NICOLAUS,KARLOFF以及TATRKON等等。IDC HOLDING是斯洛伐克食品加工行业最大的实体企业,其主要经营范围为糖果和饼干产品以及其他甜食;尼古拉斯占斯洛伐克酒类消费市场的35%,是酿酒业的龙头,销量为每年2500万升(主要是伏加特),是斯洛伐克最大的酒精饮料生产商;卡洛夫是一个家族企业,它主打酿造斯洛伐克质量最上乘的酒品;TATRKON是斯洛伐克最大的罐头生产企业,其所生产的意大利酱广受消费者好评,连续20年被评为最畅销的意大利酱品牌。
表12-12 斯洛伐克食品加工企业的基本情况
|
公司名称 |
位置 |
产业 |
收入(2014年)单位:欧元 |
在职工人数 |
|
喜力Slovensko |
胡尔巴诺沃 |
酿造 |
214 037 |
648 |
|
Tate&Lyle Boleraz |
Boleráz |
制糖 |
179 213 |
215 |
|
雀巢斯洛文尼亚 |
普列维扎 |
糕饼 |
161 588 |
736 |
|
Passion |
布拉迪斯拉发 |
乳制品 |
153 515 |
377 |
|
IDC控股 |
布拉迪斯拉发 |
糕饼 |
133 718 |
N |
|
Topvar啤酒厂 |
Veľký Šariš |
酿造 |
111 681 |
576 |
|
可口可乐HBC SR |
布拉迪斯拉发 |
软饮料 |
98 487 |
264 |
|
圣尼古拉斯贸易 |
布拉迪斯拉发 |
酿酒 |
98 125 |
99 |
|
Mecom集团 |
胡门内 |
肉 |
97 043 |
863 |
|
Hyza |
托波尔恰尼 |
家禽 |
87 980 |
850 |
|
Poľnoservis |
利奥波多夫 |
其他 |
87 809 |
30 |
|
Púchovský mäsový priemysel |
普霍夫 |
肉 |
83 753 |
206 |
|
Syráreň Bel Slovensko |
米哈洛夫 |
乳制品 |
73 949 |
445 |
|
Hydina斯洛伐克 |
Lieskovec |
家禽 |
72 890 |
279 |
|
Kofola |
Rajecká Lesná |
软饮料 |
72 794 |
292 |
|
Agro Tami |
尼特拉 |
乳制品 |
71 662 |
210 |
|
Tatranská mliekareň |
凯日马罗克 |
乳制品 |
68 155 |
201 |
|
Slovenské cukrovary |
西烈 |
糖 |
62 637 |
177 |
|
Tauris |
Rimavská Sobota |
肉 |
57 387 |
573 |
|
Penam斯洛伐克 |
尼特拉 |
饼 |
49 939 |
704 |
|
Savencia Fromage&Dairy SK |
Liptovský Mikuláš |
乳制品 |
49 925 |
241 |
|
Ryba Žilina |
日利纳 |
肉 |
43 938 |
310 |
|
Schreiber斯洛伐克 |
兹沃伦 |
乳制品 |
38 242 |
118 |
|
Podtatranská hydina |
凯日马罗克 |
家禽 |
35 153 |
304 |
|
JAV - AKC |
Vlcany |
肉 |
34 706 |
191 |
|
Slovenské pramene a žriedla |
Budiš |
软饮料 |
34 320 |
313 |
|
Ryba Košice |
科希策 |
肉 |
27 392 |
159 |
|
休伯特杰 |
西烈 |
红酒 |
26 141 |
88 |
|
科利巴 |
赫里尼奥瓦 |
乳制品 |
25 485 |
103 |
|
圣尼古拉斯 |
Liptovský Mikuláš |
酒厂 |
25 146 |
144 |
|
Milsy |
巴诺夫斯 Bebravou |
乳制品 |
24 905 |
261 |
|
Baliarne obchodu |
波普拉德 |
其他 |
24 643 |
225 |
|
Mlyn Pohronský Ruskov |
Pohronský Ruskov |
磨 |
23 551 |
97 |
|
Mäspoma |
兹沃伦 |
肉 |
23 258 |
168 |
|
Nourus - Mäso |
Tesedikovo |
肉 |
22 136 |
49 |
|
HO&PE家庭 |
波普拉德 |
其他 |
21 886 |
138 |
|
Mlyn Kolárovo |
科拉罗沃 |
磨 |
21 876 |
64 |
|
Dr.Oetker |
布拉迪斯拉发 |
其他 |
21 699 |
108 |
|
麦卡特 |
布拉迪斯拉发 |
软饮料 |
19 463 |
126 |
(二)斯洛伐克食品加工业的发展优势
1. 高质量、低成本的劳动力
斯洛伐克的工人被誉为是欧洲最“高产”的劳动力,加上良好的教育、较低的成本,使得斯洛伐克成为劳动力成本占比较高的食品加工行业投资者向往的天堂。
得益于斯洛伐克完善的教育体系,投资者在斯洛伐克可以利用到高质量的劳动力。斯洛伐克有5所技术大学,有7个食品加工业相关的研究机构,在食品加工领域有11004名学生,其中3354名为大学生。有超过60家与食品加工相关的职业学校,职业中学有13267名学生专业与食品加工有关,其中有3306名毕业生。
表12-13 斯洛伐克不同地区食品加工行业工人平均工资(单位:欧元)
|
产业 |
职位 |
布拉迪斯拉发 |
西部 |
中部 |
东部 |
|
乳制品 |
工人助理 |
750 |
700 |
700 |
500 |
|
机器操作员 |
950 |
650 |
600 |
500 |
|
|
技师 |
1400 |
1300 |
1200 |
1000 |
|
|
生产主管 |
1850 |
1650 |
1600 |
1400 |
|
|
肉类 |
工人助理 |
800 |
750 |
700 |
500 |
|
机器操作员 |
100 |
900 |
800 |
500 |
|
|
技师 |
1400 |
1400 |
1300 |
1000 |
|
|
生产主管 |
1900 |
1700 |
1300 |
900 |
|
|
烘焙业 |
工人助理 |
700 |
600 |
550 |
500 |
|
机器操作员 |
900 |
800 |
750 |
500 |
|
|
技师 |
1300 |
1200 |
1200 |
1000 |
|
|
生产主管 |
1800 |
1700 |
1300 |
900 |
|
|
饮料和酒品制造业 |
工人助理 |
800 |
750 |
700 |
500 |
|
机器操作员 |
1000 |
900 |
800 |
500 |
|
|
技师 |
1400 |
1400 |
1300 |
1000 |
|
|
生产主管 |
1900 |
1700 |
1500 |
990 |
2. 完善的研发网络和强大的技术支持
斯洛伐克的工业自动化水平较高,食品加工业不仅以市场为导向,而且强调与科技相结合,将科技转化为生产力。
2014年,斯洛伐克有92个由国家农业食品中心开展研发项目,包括位于尼特拉的农业生物技术研究中心、斯洛伐克农业大学生物技术与食品科学学院、斯洛伐克技术大学化学与食品技术学院等。位于尼特拉的农业生物技术研究中心是由斯洛伐克农业大学、斯洛伐克尼特拉君士坦丁哲学家大学、与斯洛伐克植物遗传学和生物技术研究所在2015年联办的研究中心。该中心旨在诸如农业生物学、生物技术和农业生态学、遗传技术和食品工业、农产品加工技术、生物能源和生物经济等领域建立教育、科学和经济实践之间的联系。斯洛伐克农业大学生物技术与食品科学学院,该科学院旨在培养动物和植物产品加工人才,食品制备、食品质量监督专业人士。2010年,该学院与斯洛伐克学院合作,成立了“白绿色生物技术卓越中心”,旨在加强生物科技研究。斯洛伐克技术大学化学与食品技术学院,这是斯洛伐克在该领域内顶尖的学院。2015年,该学院参与了161个研究项目,从样品分析到新材料和食品保护技术的开发等,包括可生物降解的包装材料的研发,此研发可以改进食品行业的包装方式,使其变得更加绿色环保。
斯洛伐克还是许多食品加工机器制造商的基地,如MAREL, PSS SVIDníK, LEKOS等。Marel是全球领先的先进加工供应商,为家禽,肉类和鱼类产业提供的系统和服务。PSS SVIDníK是斯洛伐克肉类加工机械,啤酒厂设备,定制生产以及压力和非压力容器的佼佼者。LEKOS是设计和制造特殊机器的家族企业,尤其专注于糖果和烘焙食品。
附录
斯洛伐克常用贸易投资机构信息
一、斯洛伐克政府部门和相关机构
斯洛伐克国家委员会(National Council of the SR):www.nrsr.sk
斯洛伐克共和国总统办公室(President of the Slovak Republic):www.prezident.sk
斯洛伐克政府(Government of the SR):www.government.gov.sk
斯洛伐克经济部(Ministry of Economy of the SR):www.economy.gov.sk
斯洛伐克外交和欧洲事务部(Ministry of Foreign and European Affairs of the SR):www.foreign.gov.sk
斯洛伐克财政部(Ministry of Finance of the SR):www.finance.gov.sk
斯洛伐克内政部(Ministry of Interior of the SR):www.minv.sk
斯洛伐克环境部(Ministry of Environment):www.enviro.gov.sk
斯洛伐克教育、科技、研究与体育部(Ministry of Education, Science, Research and Sport of SR):www.education.gov.sk
斯洛伐克建设和地区发展部(Ministry of Construction and Regional Development of the Slovak Republic):www.build.gov.sk
斯洛伐克劳动、社会事务与家庭部(Ministry of Labor, Social Affairs and Family of the SR):www.employment.gov.sk
斯洛伐克交通运输与邮电部(Ministry of Transportation, Post and Telecommunications of the SR):www.telecom.gov.sk
斯洛伐克司法部(Ministry of Justice of the SR):www.justice.gov.sk
斯洛伐克文化部(Ministry of Culture of the SR):www.culture.gov.sk
斯洛伐克国防部(Ministry of Defense of the SR):www.mosr.sk
斯洛伐克教育部(Ministry of Education of the SR):www.minedu.sk
斯洛伐克卫生部(Ministry of Health of the SR):www.health.gov.sk
斯洛伐克农业与农村发展部(Ministry of Agriculture and Rural Development of the SR):www.mpsr.sk
斯洛伐克国家银行(The National Bank of Slovakia):www.nbs.sk
斯洛伐克国家中小企业发展局(National Agency for Development of Small and Medium Enterprises):www.nadsme.sk
斯洛伐克创新与能源署(Slovak Innovation and Energy Agency):www.siea.gov.sk
斯洛伐克旅游局(Slovak Tourist Board):new.sacr.sk
斯洛伐克商业局(Slovak Business Agency):www.sbagency.sk
斯洛伐克投资和贸易促进局(Slovak Investment and Trade Development Agency):www.sario.sk
斯洛伐克贸易检验局(Slovak Trade Inspection):www.soi.sk
斯洛伐克反垄断办公室(Antimonopoly Office of the SR):www.antimon.gov.sk
斯洛伐克电讯办公室(Telecommunications Office of the SR):www.teleoff.gov.sk
斯洛伐克国家税务总局(National Tax Directorate of the SR):www.drsr.sk
斯洛伐克国家劳动监察局(National Labor Inspectorate of the SR):www.safework.gov.sk
斯洛伐克测绘、制图和地籍管理局(Geodesy, Cartography and Cadastre Authority of the SR):www.geodesy.gov.sk
斯洛伐克核监督局(Nuclear Regulatory Authority of the SR):www.ujd.gov.sk
斯洛伐克国家采购办公室(National Procurement Office of the SR):www.uvo.gov.sk
斯洛伐克标准、计量及测试办公室(Slovak Office of Standards, Metrology and Testing):www.normoff.gov.sk
斯洛伐克信息与统计研究所(Institute of Informatics and statistics):www.infostat.sk
斯洛伐克工业产权局(Industrial Property Office of the SR):www.indprop.gov.sk
斯洛伐克法律法规查询:www.zakonypreludi.sk/
斯洛伐克法律法规:www.slov-lex.sk/domov
斯洛伐克司法部公司注册网站(Business Register on Internet):www.orsr.sk
二、斯洛伐克华人商会、社团
斯洛伐克青田同乡会 会长:季新光
斯洛伐克华侨华人联合会 会长:孙康强
斯洛伐克中国和平统一促进会 会长:杨军
斯洛伐克—中国友好协会 会长:王海虹
斯洛伐克华侨华人商会 会长:季爱雷
斯洛伐克华侨华人社团联合会 会长:季新炎
斯中经济文化交流促进会 会长:季岳普
斯中经济贸易协会 会长:罗云标
斯洛伐克华侨华人妇女联合总会 会长:朱宝莲
斯洛伐克—中国教育文化交流协会 会长:卢荣玉
斯洛伐克贵州商会 会长:卢荣玉
斯洛伐克浙江联谊会 会长:叶竹民
斯洛伐克上海联谊会 会长:汪甲华