


来源:大成律师事务所
本文是关于向美国客户销售AI产品时的税务问题,讨论以下三种商业模式:
- 远程访问卖方的服务器
- 在客户本地部署AI模型
- 出口附加AI技术的实体产品
每种商业模式将讨论以下税务题目:
- 关税
- 增值税(VAT)
- 销售税
- 所得税(联邦与州级)
一、商业模式1:云端AI服务
本段描述的商业模式是:AI服务商通过自有设备提供AI模型。该服务商可能拥有或租用实质服务器,也可能从阿里云或AWS等云服务商租用算力。AI服务商通过API或网站向其客户提供远程访问权,可根据token数量或订阅制模式向用户收费。
(一)关税
美国现在不对非实体的数字产品和服务征关税。[1]
(二)增值税
美国没有增值税。[2]
(三)销售税
美国联邦政府不征销售税,但各州及许多地方政府各有销售税。[3]
各州各自定销售税规则,且多数州允许地方政府定税率,形成数千不同销售税率。[4]
若AI服务商只有大型企业客户,可能自己处理销售税。若是通过互联网公开销售平台服务,建议集成商用软件计算销售税率,而非自行开发内部工具。
(四)联邦所得税
美国联邦政府与州政府均征收所得税,但两者的征税规则有差异。联邦税基于提供AI服务的公司的注册地点。
1.AI服务商在美国设立子公司向客户提供AI服务
美国子公司的全球收入均需缴纳美国所得税。企业所得税率为应税收入的21%。[6]
当美国子公司分红时,美国公司需代缴30%的预扣税。[7] 据中美所得税条约,该税率可降至10%。[8] 通常情况下,股东可以用美国预扣税在自己所在国用为抵免。
由于美国对美国子公司的非美国收入征税,服务商需提前评估美国子公司的重要性,并制定相应的税务优化策略。
2.AI服务商通过非美国公司提供AI服务
目前美国尚无专门针对云端AI平台的征税规则。AI平台被视为云交易,按服务业务征税。[9]
(1)云交易的收入来源
若海外公司没有美国境内实体且无税收条约,税率是美国来源收入的30%。[10]
美国国税局(IRS)近期提出了关于云交易收入来源地的规则草案。[11] 根据该拟议规章,云交易收入中被认定为来源于美国的部分将采用以下计算公式:[12]
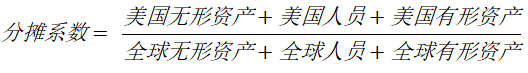
全球无形资产因子的计算方式如下,包含与相关云交易产品线相关的以下费用总和:[13]
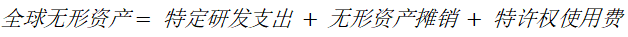
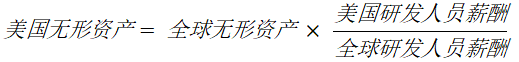
美国来源无形资产因子的计算公式为:[14]
人员分摊因子包含所有参与云交易的人员薪酬(研发人员薪酬除外,因其已计入无形资产因子)。美国来源人员因子的计算:以人员实际在美国境内工作期间的薪酬为准。[16]
有形资产分摊因子是指直接用于云交易的资产的租金费用与折旧费用总和。[17] 其中,美国来源有形资产的认定标准为:该资产必须实际位于美国境内。[18]
由于美国境内研发人员会增加云交易收入中美国来源收入的占比,AI服务商应当权衡在硅谷设立研发中心的效应与美国税务负担的利弊,并对不利税务结果做策划。
(2)中美所得税条约
中美所得税条约涵盖中国大陆的企业。协定第7.1条规定:中国居民企业的企业利润仅在中国征税,该企业通过设在美国的常设机构获得的利润除外。[19]若中国AI服务商在美国没有实体场所,则其收入受条约保护,可免除美国联邦所得税。
美国将集团中每个公司视为独立纳税人。因此,中国大陆公司设立的香港或新加坡子公司不能享受中美所得税条约的优惠。若因运营限制必须通过海外子公司向美国客户提供服务,AI服务商应提前制定税务优化策略。
(五)州所得税
每个州有自己的所得税规则。作为硅谷所在地,这段用加利福尼亚州为例。
1.收入分配原则
当外州公司与加利福尼亚州有最低干系时,必须将其收入按比例分配给加州并缴纳所得税。[20] 加州的最低干系门槛较低:通常在加州境内销售额达到约76万美元(每年根据通胀调整)即构成干系。[21] 其他州对最低干系的规定往往比加州对企业有利。
加州采用联合企业方式进行收入分配:以全球总收入乘以“加州销售额占全球销售额”的比例。[22] 其他州可能采用的分配因子还包括工资支出和商业资产。
2.联合企业与水域边际
加州用联合企业合并申报法进行收入分配。[23] 根据该方法,当同一集团内的多家公司参与同一业务时,收入分配将覆盖集团内所有关联企业。[24]
加州允许非美国公司在分配收入时选择“水域边际”申报方式。该选择机制将需分配给加州的收入限定为仅在美国境内产生的收入。[25] 这种选择机制在美国各州属于标准做法,使得非美国企业集团可以在美国运营的同时,避免其境外收入被纳入州所得税征收范围。
二、商业模式2:客户本地部署AI模型
本段讨论的商业模式是:AI服务商将AI模型部署在客户本地。AI服务商可能用授权方式(授权随订阅终止而失效)或出售模型副本并附加更新订阅的方式提供AI模型。
(一)关税
美国现在不对非实体的数字产品和服务征关税。[26]
(二)增值税
美国没有增值税。[27]
(三)销售税
美国联邦政府不征销售税,但各州及许多地方政府各有销售税。[28]
各州各自定销售税规则,且多数州允许地方政府定税率,形成数千不同销售税率。[29]
若AI服务商只有大型企业客户,可能自己处理销售税。若是通过互联网公开销售产品,建议集成商用软件计算销售税率,而非自行开发内部工具。
(四)联邦所得税
美国联邦政府与州政府均征收所得税,但两者的征税规则有差异。联邦税基于AI服务的公司的注册地。
1.AI服务商在美国设立子公司向客户提供AI模型
美国子公司的全球收入均需缴纳美国所得税。企业所得税率为应税收入的21%。[31]
当美国子公司分红时,美国公司需代缴30%的预扣税。[32] 据中美所得税条约,该税率可降至10%。[33] 通常情况下,股东可以用美国预扣税在自己所在国用为抵免。
由于美国对美国子公司的非美国收入征税,服务商需提前评估美国子公司的重要性,并制定相应的税务优化策略。
2.AI服务商通过非美国公司提供AI模型
如果AI服务商在客户本地部署AI模型,该交易视为数字副本的转让征税。[34]
若合同中对模型安装和更新订阅分别计费,该交易很可能被整体认定为数字副本转让,因为AI模型是客户获得的核心利益。[35]
若客户要求对AI模型进行修改,则修改程度将决定该交易属于数字副本转让还是提供服务。[36]
(1)收入来源
该转让可能按销售或租赁方式征税。[37] 一般对客户的限制越多,越可能被视为租赁。
若按销售征税,收入来源是客户的账单地址;[38]若按租赁处理,则根据客户是否为美国纳税人判定收入来源。[39]
(2)中美税收条约
中美所得税条约涵盖在中国大陆注册的企业。第7.1条规定:中国居民企业的营业利润应仅在中国征税,该企业通过设在美国的常设机构获得的利润除外。[40]但条约第11.2条允许美国对特许权使用费征税。[41]
根据OECD范本条约,为获取AI模型知识产权支付的款项属于特许权使用费,而购买AI模型副本的款项则属于营业利润。[42]由于AI服务商从事本地安装AI模型的销售或授权业务,且客户获得的是使用其AI模型副本的权利,中美所得税条约保护此类销售或租赁产生的利润免于被美国征税。因此,中国大陆公司可避免美国征税,而香港或新加坡公司可能需在美国缴税。
(五)州所得税
美国各州目前尚未有针对数字商品和服务所得税规则。州的征税方式类似于远程AI服务方式的征税规则。
三、商业模式3:出口附加AI的实体产品
本段讨论的商业模式是企业销售含有AI的实体产品。
(一)关税
AI功能不会改变实体产品的关税待遇。因此,其关税处理方式与普通的同类产品一致。核心问题在于AI服务商能否拆分硬件与软件费用来规避部分关税。
进口商品的关税价值包括:买方支付给卖方或为卖方利益支付的全部款项,加上作为销售条件需支付且与进口商品相关的特许权许可费,以及任何使卖方受益的后续使用或转让收益。[43]
关税价值不包含单独列明的商品入境美国后的维护和技术支持费用。[44]但卖方必须单独列明该费用,并证明其确用于维护或技术支持。[45]实际操作中,卖方需接受客户可能选择不购买软件订阅服务的情况。
(二)增值税
美国没有增值税。[46]
(三)销售税
美国联邦政府不征销售税,但各州及许多地方政府各有销售税。[47] 各州各自定销售税规则,且多数州允许地方政府定税率,形成数千不同销售税率。[48]
(四)联邦所得税
美国联邦政府与州政府均征收所得税,但两者的征税规则有差异。联邦政府未针对AI赋能实体产品制定特殊规则,因此其征税方式与销售普通实体产品一致。
(五)州所得税
州政府未针对AI赋能实体产品制定特殊规则,因此其征税方式与销售普通实体产品一致。
注释:
[1]Le, M. et al (2025-05-01), Ropes & Gray, accessed at https://www.ropesgray.com/en/insights/alerts/2025/05/applicability-of-the-trump-administrations-reciprocal-tariff-executive-order-on-software on 2025-08-13.
[2]PwC, accessed at https://taxsummaries.pwc.com/quick-charts/value-added-tax-vat-rates on 2025-08-13.
[3]KPMG, accessed at https://assets.kpmg.com/content/dam/kpmg/es/pdf/2016/11/indirect-tax-guide-estados-unidos-2016.pdf#:~:text=What+are+the+standard+or+other+rates+There,for+VAT%2FGST+and+other+therefore+no+standard+rate on 2025-08-13.
[4]Avalara, accessed at https://www.avalara.com/taxrates/en/state-rates.html on 2025-08-13.
[5]26 USC 61.
[6]26 USC 11.
[7]26 USC 871, 881.
[8]China-US income tax treaty, art. 9.1.
[9]26 CFR 1.861-19(c).
[10]26 USC 881(a).
[11]90 FR 3075.
[12]Prop. Reg. 1.861-19(d); 90 FR 3075, 3081.
[13]Prop. Reg. 1.861-19(d)(2)(i); 90 FR 3075, 3082.
[14]Prop. Reg. 1.861-19(d)(2)(ii); 90 FR 3075, 3082.
[15]Prop. Reg. 1.861-19(d)(3)(i); 90 FR 3075, 3082.
[16]Prop. Reg. 1.861-19(d)(3)(ii); 90 FR 3075, 3082; 26 CFR 1.861-4(b)(2)(ii)(E).
[17]Prop. Reg. 1.861-19(d)(4)(i); 90 FR 3075, 3082.
[18]Prop. Reg. 1.861-19(d)(4)(ii); 90 FR 3075, 3082.
[19]China-US income tax treaty, art. 7.1.
[20]Cal Rev. Tax Code 23151(a), 25128, 23101.
[21]Doing Business in California, FTB (2024-10-29), accessed at https://www.ftb.ca.gov/file/business/doing-business-in-california.html on 2025-08-31.
[22]18 CCR 25128.
[23]18 CCR 25101(a).
[24]Container Corporation v. Franchise Tax Board, 463 U.S. 159 (1983); Edison California Stores v. McColgan, 30 Cal.2d 472 (1947).
[25]Cal. Rev. Tax Code 25110.
[26]Le, M. et al (2025-05-01), Ropes & Gray, accessed at https://www.ropesgray.com/en/insights/alerts/2025/05/applicability-of-the-trump-administrations-reciprocal-tariff-executive-order-on-software on 2025-08-13.
[27]PwC, accessed at https://taxsummaries.pwc.com/quick-charts/value-added-tax-vat-rates on 2025-08-13.
[28]KPMG, accessed at https://assets.kpmg.com/content/dam/kpmg/es/pdf/2016/11/indirect-tax-guide-estados-unidos-2016.pdf#:~:text=What+are+the+standard+or+other+rates+There,for+VAT%2FGST+and+other+therefore+no+standard+rate on 2025-08-13.
[29]Avalara, accessed at https://www.avalara.com/taxrates/en/state-rates.html on 2025-08-13.
[30]26 USC 61.
[31]26 USC 11.
[32]26 USC 871, 881.
[33]China-US income tax treaty, art. 9.1.
[34]26 CFR 1.861-18(b)(1)(ii), (h)(2), (h)(10), (h)(11), (h)(12), (h)(13).
[35]26 CFR 1.861-18(b)(2).
[36]26 CFR 1.861-18(h)(14).
[37]26 CFR 1.861-18(f)(2).
[38]26 CFR 1.861-18(f)(2)(ii).
[39]26 USC 861(a)(4).
[40]China-US income tax treaty, art. 7.1.
[41]China-US income tax treaty, art. 11.2.
[42]Model Tax Convention on Income and on Capital (rev. 2017), OECD, art. 12 commentary 13.1, 14, 14.1, 14.2.
[43]19 USC 1401a(b)(1), (4).
[44]19 USC 1401a(b)(3).
[45]Generra vs US, 905 F.2d 377 (Fed. Cir. 1990).
[46]PwC, accessed at https://taxsummaries.pwc.com/quick-charts/value-added-tax-vat-rates on 2025-08-13.
[47]KPMG, accessed at https://assets.kpmg.com/content/dam/kpmg/es/pdf/2016/11/indirect-tax-guide-estados-unidos-2016.pdf#:~:text=What+are+the+standard+or+other+rates+There,for+VAT%2FGST+and+other+therefore+no+standard+rate on 2025-08-13.
[48]Avalara, accessed at https://www.avalara.com/taxrates/en/state-rates.html on 2025-08-13.
来源:大成律师事务所
作者:钟昊申,大成律师事务所;联系方式:haoshen.zhong@dentons.cn
特别声明:大成律师事务所严格遵守对客户的信息保护义务,本篇所涉客户项目内容均取自公开信息或取得客户同意。全文内容、观点仅供参考,不代表大成律师事务所任何立场,亦不应当被视为出具任何形式的法律意见或建议。