



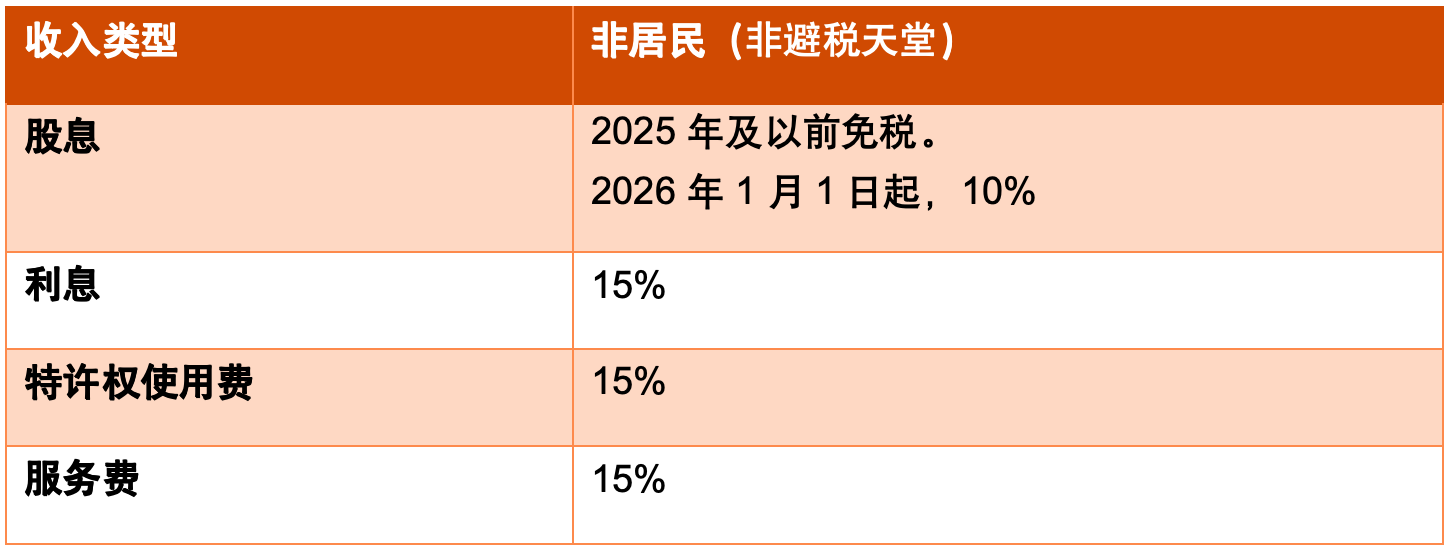
一、巴西企业向非居民支付款项的预提所得税(IRRF)
注:
1)若巴西与相应国家和地区签订了双边税收协定,上述税率有机会按照税收协定中的优惠税率享受减免。
2)若收取款项的非居民位于避税天堂,则上述对外支付的预提所得税将统一为25%(2025年及以前的股息支付仍享受免税)。
3)2025年5月避税天堂清单包括:香港、安道尔、安圭拉、安提瓜和巴布达、阿鲁巴、阿森松岛、巴哈马、巴林、伯利兹、百慕大、文莱、坎皮奥内·迪塔利亚、海峡群岛、开曼群岛、库拉索、塞浦路斯、库克群岛、吉布提、多米尼克、直布罗陀、格林纳达、爱尔兰、马恩岛、基里巴斯、纳闽、黎巴嫩、利比里亚、列支敦士登、澳门、马尔代夫、马绍尔群岛、毛里求斯、摩纳哥、蒙特塞拉特、瑙鲁、纽埃、诺福克岛、阿曼、巴拿马、皮特凯恩、法属波利尼西亚、格什姆岛、美属萨摩亚、西萨摩亚、圣赫勒拿、圣卢西亚、圣基茨和尼维斯、圣佩德罗和米格鲁昂岛、圣文森特和格林纳丁斯、圣马力诺、塞舌尔、所罗门群岛、斯威士兰、汤加、特里斯坦-达库尼亚、特克斯和凯科斯、瓦努阿图、美属维尔京群岛和英属维尔京群岛。
二、资本利得税
出售资产和权利(包括股权/份额)所得的资本收益通常作为普通收入缴纳企业所得税。
非居民获得的资本收益(例如两名非居民投资者在国外进行的交易,涉及位于巴西的资产或权利)可能会在巴西征税。此类收益应缴纳累进所得税,税率从15%到22.5%:对于居住在避税天堂司法管辖区的受益人,无论收益金额如何,适用的税率均为25%。
三、金融交易税
IOF是对某些金融业务征收的税,如贷款、外汇业务、保险和证券,以及黄金(作为金融资产)和外汇工具业务。适用费率将根据操作而有所不同。在某些情况下,IOF利率可能会降至0%,例如:
(i)与巴西商品和服务出口收入流入有关的外汇业务;
(ii)与巴西境内和境外资源流入和流出有关的外汇业务,这些资源来自平均到期日最低为更长的外国贷款;
(iii)与外国投资有关的净资产利息和股息汇款。
四、与雇员相关的税款
巴西居民需就其全球收入纳税,非居民仅就其来源于巴西的收入在源泉地纳税。
非居民纳税人仅就其在巴西取得的收入按15%的单一税率纳税(位于避税天堂司法管辖区的居民或税收协定中规定较低税率的,按25%征税),且不允许扣除。来源于巴西境内房产的租金收入按15%征税。非居民取得的境外收入免税。
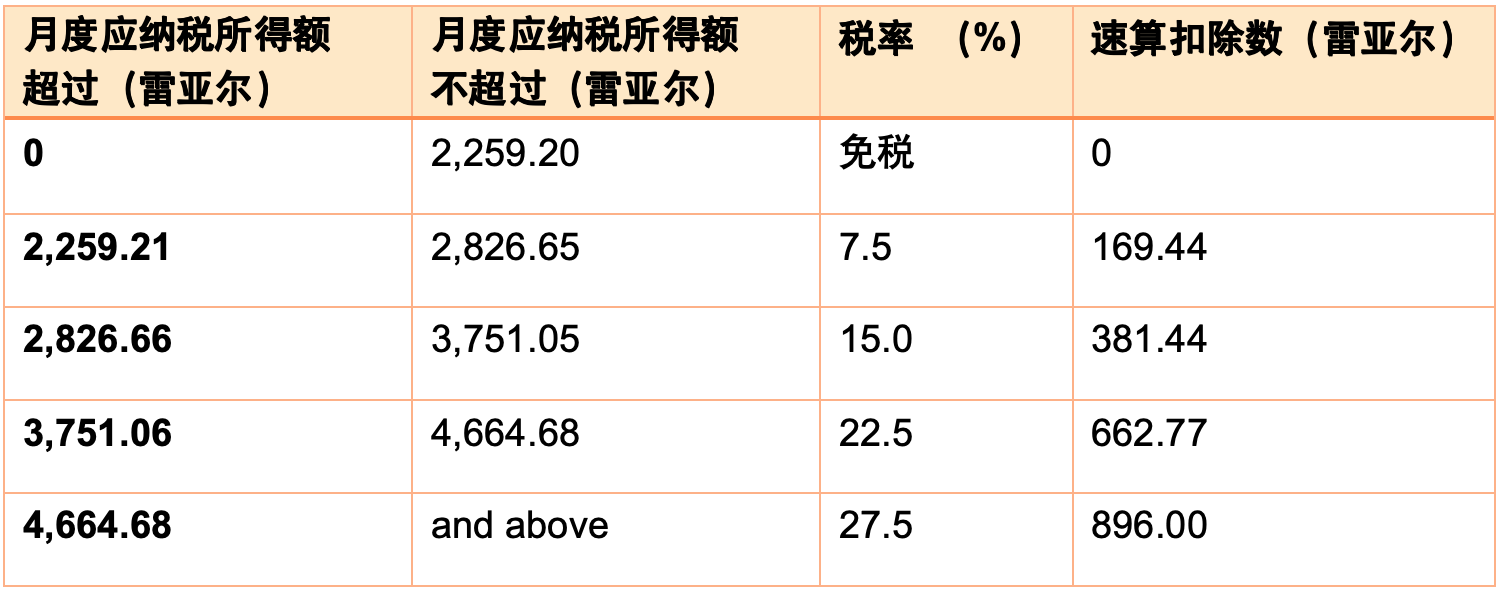
取得来源于巴西收入的居民纳税人需缴纳预扣税。取得来源于巴西境外收入(如通过分拆薪酬安排取得)或来源于个人(如租金收入)的居民纳税人,需就未预扣税款的金额按月强制缴税。月度个人所得税累进税率如下:
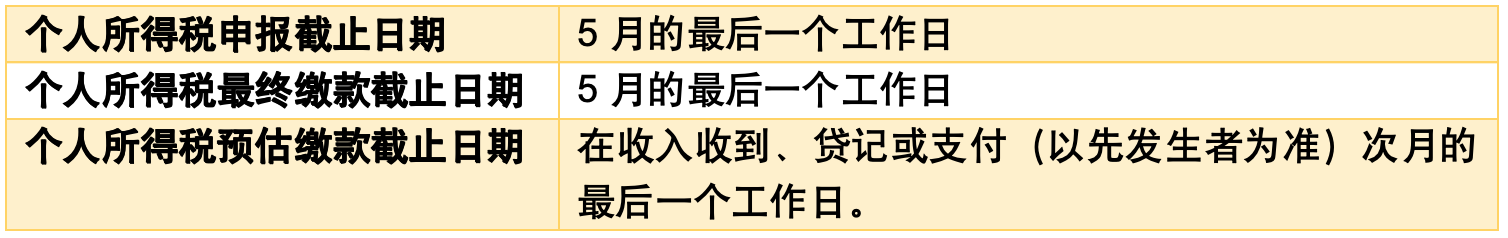
个人所得税的合规日历如下:
雇员应缴纳的社保费
雇员应缴纳的社保费按月缴纳,以巴西来源的薪资收入为基数,每月设有上限封顶908.85雷亚尔,适用累进费率7.5%-14%。
雇主应缴纳的社保费
雇主应缴纳的社保费按20%或22.5%的固定税率计算,具体取决于所属行业部门。除上述社保费外,雇主还需缴纳额外社会费用,其税率取决于雇主的经济活动类型。
提供特定服务(信息技术、通信公司、酒店服务、集成电路设计或开发、运输公司、飞机、发动机、零部件及相关设备维护修理、航海支持海事、港口支持及其他)以及特定工业部门(服装、皮革、毛皮、纺织品、金属制品、纽扣及其他)的公司,可选择按总收入(CPRB)而非工资总额(SCOP)缴纳社保费。税率取决于相应行业,最高可达公司净收入的4.5%。2024年法规变革确立此类纳税人在2025年至2027年期间应逐步恢复对工资征收的制度,到2028年全部为工资征收制度。
五、其他可能与出海巴西的中资企业有关的主要税费
(一)进口关税
进口关税是一种联邦税,针对货物永久进口至巴西征收。税率根据产品基于统一关税编码(NCM/SH)而定,通常在10%至20%之间(存在一些例外情况,但最高综合税率为35%)。一般规则下,计税基础根据世界贸易组织(WTO)《海关估价协定》计算,包括产品的成本、保险和运费(CIF)价值(即成本、国际保险和国际运费)。
(二) 财产税
市政财产税(IPTU)每年根据城市地区财产的市场公允价值征收,税率通常根据市镇和财产位置而有所不同。在圣保罗市,住宅物业的基本IPTU税率为1%,商业物业为1.5%(两种税率可根据财产的市场价值上调或下调)。
(三)财产转让税
市政财产转让税(ITBI)针对不动产转让征收,税率也根据财产所在市镇而有所不同。圣保罗市目前的ITBI税率为3%,按财产市场价值或交易价格(以较高者为准)计算。
州财产转让税(ITCMD)通常在遗产和财产及权利赠与方面按各州不同的税率缴纳。在圣保罗州,ITCMD按4%的税率征收。
(原标题:出海服务 | 中企出海 · 巴西系列(四)税制全景:其他主要税项介绍)
声明:本文由上海市国际贸易促进委员会与普华永道中国国际税务部联合发布。本文仅为提供一般性信息之目的,不应用于替代专业咨询者提供的咨询意见。