


2026年年初至今,印度尼西亚政府在自然资源出口管理、公司登记与年度报告、非税收入费率、劳动保障、税收优惠、刑法典改革以及国有企业重组等多个领域密集出台或修订规则,营商环境迎来系统性调整,给部分行业的外国投资者带来严峻挑战,给整体外资企业带来较大的经营不确定性。本文结合近期颁布的多项法规,梳理相关要点,供在印尼投资企业进行合规参考。
一、战略性自然资源商品出口集中管理制度
2026年5月20日,印尼总统普拉博沃・苏比安托(Prabowo Subianto)签署了《关于战略性自然资源商品出口治理的政府条例》(GR 24/2026),该条例已于2026年6月1日起施行,将所有 “战略性自然资源商品” 的出口权归拢至主权基金 Danatara 下属国有公司。
(一)商品范围
根据 GR 24/2026 第 1 条第 2 款,战略性自然资源商品是指政府综合考虑国家利益、经济稳定、国内需求以及国家战略性自然资源管理需要而确定的自然资源商品。首批纳入范围包括煤炭、棕榈油及铁合金,后续阶段由政府通过协调会议确定其他战略性自然资源商品,分别由经济事务统筹部长或食品事务统筹部长主持,并邀请非部级政府机构负责人参加。
(二)出口垄断机制
根据 GR 24/2026,战略性自然资源商品原则上只能通过 “国有出口企业” 作为货物所有人或唯一中间商进行出口,并有权确定商品销售价格。此外,出口治理可通过多种机制实施,包括出口管制及技术核查或追踪、运输和保险安排等。
(三)豁免机制
GR 24/2026 同时规定,对于与政府签订合同或协议、且该等合同或协议至少涉及投资、资产剥离以及国内加工和 / 或精炼业务的商业主体,可免于通过国有出口企业执行出口义务;对出口治理实施情况的指导与监督工作,由部长或非部长级政府机构负责人根据其各自职权履行。对于2026年6月1日前签署且仍然有效的销售合同,须由国有出口企业进行评估。
二、印尼商业领域标准分类(KBLI)2025 版更新
印尼中央统计局(BPS)通过《2025 年第 7 号印尼标准行业分类规定》(BPS 7/2025 号规定)发布了 KBLI 2025,作为 KBLI 2020 的更新,以适应数字经济、创意产业、能源转型等此前未涵盖的新活动的发展需要。KBLI 分类的调整不仅影响企业通过在线单一提交系统(OSS)办理的商业许可,还可能影响业务活动与公司章程及公司章程中所载的业务意图、目的及范围之间的一致性。
(一)分类类型转换
根据印尼投资协调委员会(BKPM)《2025 年第 5 号规定》(BKPM 5/2025 号规定),KBLI 2020 向 KBLI 2025 的转换分为三种类型:一对一(一个旧代码对应一个新代码,或保持原代码但修改标题和 / 或描述)、多对一(多个旧代码合并为一个新代码)及一对多(一个旧代码拆分为多个新代码)。
(二)章程修改标准
对已适用 KBLI 2020 的企业而言,只要经营活动未发生变化,原则上通过 OSS 系统进行调整,无需修改公司章程;但若企业新增主营业务、变更经营目的或经营范围,或此前仍适用 KBLI 2020 之前版本的分类,则须相应修改公司章程。其中,一对一转换一般可自动完成;多对一或一对多转换,公司需选择最符合实际经营活动的 KBLI 代码。
三、有限责任公司年度报告提交义务
(一)提交规则与时限
有限责任公司年度报告现须通过法律实体管理系统(SABH) 以电子方式提交。此前该义务由 2007 年第 40 号有限责任公司法规定,但因缺乏明确制裁而执行不理想。政府颁布法律部 2025 年第 49 号条例(Minister of Law Regulation 49/2025)进一步规范提交机制。根据该条例第 16 条,董事会须在财年结束后 6 个月内将年度报告提交股东大会(GMS),经监事会审查后,批准须以公证契约形式出具,公证人须在契约签署后 30 日内通过法人管理系统(Sistem Administrasi Badan Hukum / SABH)向法律管理总局提交。
(二)年报内容与审计要求
年度报告至少应包含财务报表、公司业务活动报告、环境与社会责任履行报告、影响公司业务活动的重大问题说明、监事会监督职责履行报告、董事及监事姓名,以及董事、监事薪酬及津贴情况。符合 2007 年公司法第 68 条规定情形(如从事公众资金募集、发行债务凭证、系公众公司、系国有企业、资产或营业额达 500 亿印尼盾以上等)的公司,其财务报表须由公共会计师审计。
(三)生效日期与制裁措施
自2026年6月1日起,年度报告可通过 SABH 系统提交,过渡期内暂不征收非税国家收入(PNBP)费用。提交年报的时间最迟不得晚于 GMS 文件签发之日起 30(三十)天。若未履行此提交义务,政府将认为公司未履行提交年度报告的义务。未按规定提交年度报告的公司,将逐步面临书面警告、法律行政总局(AHU)服务权限被封锁等行政处罚;情节严重且连续多年未履行相关义务的,公司还可能被认定为 “非活跃状态”。
四、非税国家收入(PNBP)费率上调
(一)新增服务类型
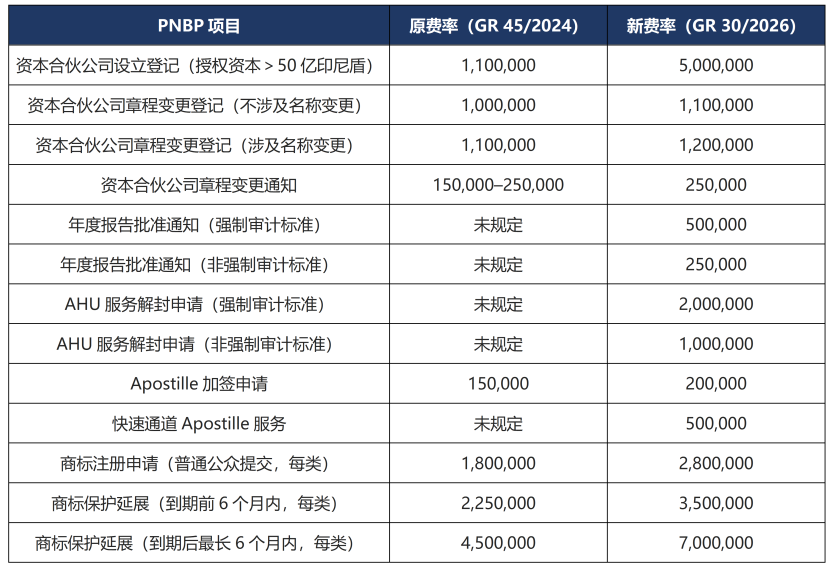
印尼政府发布《2026 年第 30 号政府条例》(GR 30/2026),对法律部相关服务的非税国家收入(Penerimaan Negara Bukan Pajak / PNBP)种类及费率进行修订,取代此前的《2024 年第 45 号政府条例》(GR 45/2024)。除调整既有费率外,GR 30/2026 还新增了此前未纳入 PNBP 的服务项目,包括有限责任公司年度报告批准通知、因未履行年度报告义务而被封锁的 AHU 服务解封申请,以及 “快速通道” 加签(Apostille)服务。
(二)部分主要费率调整一览
(三)生效日期与预算影响
GR 30/2026 于2026年7月2日签署,自颁布后 30 日即2026年8月1日生效。对于商业主体而言, PNBP 关税的这一变更需在预算编制和企业行动规划中予以关注,例如公司设立、公司章程修订、年度报告提交、公文认证办理、商标注册及续展等事项。计划于2026年8月1日后申请服务的商业主体,在编制预算及规划交易时需特别关注本次费率调整,因自 GR 30/2026 生效之日起提交的所有申请均须按照新规定适用相应费率。
五、外商投资企业员工社会保障统一登记义务
在印尼雇佣员工的外商投资企业(PMA),须依法将员工登记参加健康社会保障(BPJS Kesehatan)及劳动社会保障(BPJS Ketenagakerjaan),在社会保障义务履行方面与印尼本地企业作为雇主承担相同责任。
(一)BPJS Kesehatan 参保要求
参保人包括印尼籍员工和在印尼工作满 6 个月的外籍员工。缴费比例为月薪的 5%(公司承担 4%,员工承担 1%)。
(二)BPJS Ketenagakerjaan 覆盖范围
包括工伤保险(JKK)、死亡保险(JKM)、养老储蓄(JHT)、养老金(JP)。JKK 和 JKM 对印尼和外籍员工均强制;JHT 适用于印尼员工及符合条件的外籍员工;JP 一般对印尼员工强制,外籍员工按法律规定执行。
(三)制裁措施
根据 2013 年第 86 号政府条例(GR 86/2013),未履行参保义务的雇主可能受到行政处罚,包括书面警告、罚款和 / 或限制特定公共服务。对于 PMA 公司,违规不仅带来行政后果,还可能影响合规记录、商业声誉及许可办理。
六、税收假期(Tax Holiday)申请限制
税收假期(Tax Holiday)是印尼政府为鼓励企业在先驱产业(Pioneer Industries)进行大额新投资而提供的企业所得税减免优惠,现行依据为《2020 年第 130/PMK.010 号财政部长条例》(PMK 130/2020),经《2024 年第 69 号财政部长条例》(PMK 69/2024)修订。
(一)税收优惠政策适用范围
在先驱产业进行新投资的企业所得税纳税人,可就其主营业务活动中取得或产生的收入享受企业所得税减免优惠。所授予的设施金额包括:
- 对投资金额不低于 5000 亿印尼盾的新投资项目,实行 100% 企业所得税减免
- 对投资金额不低于 1000 亿印尼盾但低于 5000 亿印尼盾的新投资项目,实行 50% 企业所得税减免。
对于 100% 减资方案,该方案的期限将根据计划投资金额按以下方式调整:
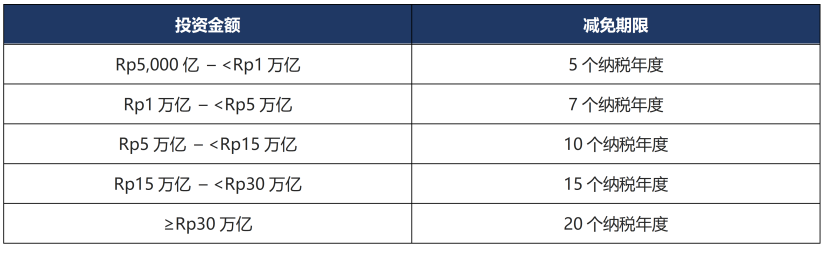
同时,可享受 50% 的减税优惠,该优惠有效期为 5 个纳税年度。
(二)申请条件
1、在先驱性行业中运营,如:
- 上游基础金属产业、石油及天然气炼制或加工业 —— 无论是否涉及衍生品一体化;
- 源自石油、天然气和 / 或煤炭的有机基础化学品 —— 无论是否涉及衍生品一体化;
- PMK 69/2024 文件所规制的其他行业。
2、具有印度尼西亚法律主体资格;
3、进行一项尚未获得以下许可的新投资:
- 关于批准企业所得税减免或通报拒绝减免的决定;
- 根据《所得税法》第 31A 条,关于在特定行业和 / 或特定地区实施投资税收优惠的决定;
- 根据《关于本年度应纳税所得额及所得税缴纳计算的政府条例》第 29A 条,关于在属于劳动密集型行业的特定领域内实施新投资或业务扩张所获净收益减征通知;
- 根据《关于经济特区优惠政策的政府条例》,关于在经济特区内实施税收优惠的决定;
- 根据《关于努桑塔拉首都地区商业主体经营许可、营商环境及投资优惠政策的政府条例》,关于批准企业所得税减免优惠的决定;
4、纳税人必须有一个新投资项目金额达到最低要求;
5、符合财政部《关于确定公司用于所得税计算之债务与权益比率的条例》中规定的相关条款;
6、承诺在企业所得税减免决定颁布之日起不超过 1(一)年内启动该投资计划的实施。
(三)截止日期
根据 PMK 69/2024,纳税人最迟须在2025年12月31日前提交申请。此前(PMK 130/PMK.010/2020)的截止日期为2024年9月,PMK 69/2024 给予了额外时间。截至目前,政府尚未在官方层面出台延长或重新开放申请的规定,尚未提交的企业需密切关注后续政策变化。然后,通过与政府部门的交流,对于处在经济特区 KEK 的企业,尚有申请该税务优惠的窗口,需要依个案而定。
七、新刑法典(KUHP)正式生效
《2023 年第 1 号刑法典》(新刑法典)已于2026年1月2日正式生效,取代沿用已久的旧刑法典,全文共两编 624 条。新刑法典取消了 “重罪” 与 “轻罪” 的区分,统一归类为 “刑事犯罪行为”(Tindak Pidana),并首次系统性地将习惯法(hukum adat)纳入定罪量刑依据:在特定条件下,法官可就违反当地有效习惯法的行为,判处履行当地习惯义务的裁判,以在坚持罪刑法定及禁止类推适用原则的前提下,兼顾社会公正价值。
(一)公司刑事责任的一般化确立
对企业而言,新刑法典最重要的变化之一,是对公司刑事责任作出了统一、跨领域适用的规定。根据新刑法典第 45 条第 1 款:“公司可就为公司或以公司名义实施,或为公司利益实施的犯罪行为承担刑事责任。” 该条款使公司刑事责任原则上适用于新刑法典及其他法律法规所规定的一切犯罪行为。第 46 条进一步明确,公司管理层、基于雇佣关系行事的人员,或其他在公司范围内单独或共同行事的主体所实施的行为,均可被认定为公司犯罪行为。
(二)责任主体的三层规定
新刑法典对公司刑事责任的追责对象进行了分层规定:第 45 条针对公司本身作为犯罪主体;第 47 条对管理层人员追究责任,只要其具有职能职权;第 48 条扩展至任何下达命令、行使控制或有权阻止但未采取行动的人,即使其不在正式组织架构内。这种三层架构大幅扩展了潜在追责范围。
(三)刑罚创新与企业建议
新刑法典引入监管刑及社会服务刑作为短期自由刑的替代性主刑,旨在推动罪犯复归社会;并将死刑定位为特殊刑罚,仅作为最后手段适用,须附带缓期考验期,缓期内表现良好的可减为终身监禁或最高 20 年有期徒刑。因此,面对扩大的刑事责任体系,建议在印尼经营的企业(包括外商投资企业)须系统性地采取风控措施 —— 强化合规计划、完善商业决策留痕、建立标准操作规程(SOP)和内部监督机制。这不仅是法律合规问题,更关乎企业声誉与存续。
八、海关货物处置新规
政府颁布了 2025 年第 92 号财政部长条例(PMK 92/2025),于2026年3月31日生效,更新了海关区域内货物的处置机制,旨在增强法律确定性、监督有效性及进出口物流顺畅。PMK 92/2025 将货物分为三类:
- 无主货物(BTD) —— 未在规定期限内完成海关义务;
- 国家控制货物(BDN) —— 因违规或所有人不明等原因被国家控制;
- 国家所有货物(BMMN) —— 依法确认为国家所有。
(一)关键规定
所有经由港口、机场或国际邮局进出印度尼西亚领土的货物均须符合海关规定。在获得货物放行批准之前,进出口货物通常需先存放于临时仓储设施(Tempat Penimbunan Sementara / TPS)中;在该临时仓储设施内,货物的所有者或其代理人有义务履行海关手续、满足许可要求,并按照相关法律法规的规定缴纳进口关税、税款及其他规费。
货物在 TPS 中的储存仅允许在特定期限内进行。若截至该截止日期仍未履行海关义务,TPS 经营人有义务向货物所有人提交通知;若上述义务仍未得到履行,国家可对货物的处置状态作出裁定,并根据货物的特性及状况,通过拍卖、赠与、变卖或销毁等机制予以处理。
此外,PMK 92/2025 号文件旨在通过增设可直接销毁而无需经过拍卖程序的商品类别、对某些类型拍卖商品适用统一进口关税税率,以及制定关于拍卖所得款项用于支付私营仓库仓储费的分配规定(最长期限为 90 天)等方式,加速货物结算进程。
(二)企业应对建议
对于进口商、出口商、物流公司及临时仓储设施(TPS)经营者而言,PMK 92/2025 号文件强调了及时履行海关义务的重要性。未能履行这些义务不仅可能导致货物状态变为 BTD 、 BDN 或 BMMN ,还可能引发拍卖、货物销毁以及海关服务准入受限等后果。因此,企业各方需确保及时完成海关单证、许可证及付款义务,以最大限度降低法律风险和供应链中断的可能性。
九、Danantara 主导的国有企业重组
(一)重组背景与措施
印尼主权财富基金 Danantara 正在推进印尼历史上规模最大的国有企业(SOE)重组之一,计划将约 1,077 家国有企业精简至约 200 至 300 家,目标于 2026 年内完成,旨在提升整体运营效率、强化公司治理并简化长期以来结构复杂的国企体系。此次重组源于 Danantara 对国企集团内部低效问题的排查,据估算相关低效每年造成的损失可达数万亿印尼盾,主要原因之一在于母公司、子公司乃至孙公司、曾孙公司之间存在的多层级交易结构,增加了运营成本并拖慢了决策效率。
作为重组举措之一,Danantara 已将 PT Pertamina Patra Niaga、PT Kilang Pertamina Internasional 及 PT Pertamina International Shipping(PIS)三家处于同一价值链的企业进行整合,并取得显著运营效率提升;电信集团(Telkom Group)等其他国企集团中也存在类似的多层级审批问题,例如部分光纤网络建设项目需经过多重公司层级方可执行,增加了额外成本并延长了业务流程。
(二)对企业的启示
对于商业主体及投资者而言,此次重组有可能改变其与国有企业之间的业务关系结构,包括采购机制、商业合作以及国有企业集团内部的决策机制。因此,持有合同或与国有企业开展合作的企业需密切关注重组进程的进展,以预判可能发生的组织结构调整、业务职能转变或合同整合等变化,这些变化均可能对当前的业务关系产生影响。
结语
综上,2026 年以来印尼在资源出口管理、公司登记合规、行政收费、海关监管、劳动社会保障、税收优惠及刑事责任等领域的密集立法,折射出印尼政府试图通过打破已有产业或制度格局,寻求各种方法来增加国家的税收和非税收入的决心;与此同时,当地的企业合规经营门槛不断提高,对企业合规管理提出了更高要求。可以预计,在 2026 年下半年直至未来一段时间内,印尼政府仍将出台一系列的法规政策,不断地提高企业合规经营要求,并且加大执法力度。我们建议已经或正在赴印尼投资企业,能够重视和全面排查企业经营中的合规性问题,有效清理不合规点,避免因合规问题影响企业的有序经营。
来源:云上锦天城
作者:薛春政,锦天城律师事务所合伙人;邮箱:xuechunzheng@allbrightlaw.com
声明:本文内容仅为提供信息之目的由作者 / 锦天城律师事务所制作,不应视为广告、招揽或法律意见。阅读、传播本文内容不以建立律师-委托人关系为目的,订阅我们的文章也不构成律师-委托人关系。