


马来西亚投资发展局(Malaysian Investment Development Authority, MIDA)是马来西亚政府推进制造业和服务业发展的主要机构,隶属于国际贸易和工业部(MITI)。MIDA 成立于1967年,总部位于吉隆坡,为外国和本地投资者提供从投资咨询、审批许可、税收优惠申请到投资后服务的全流程支持。
一、投资机会
MIDA 将投资机会划分为制造业与服务业两大板块,共20个细分子行业,投资者可根据自身业务方向选择对应赛道。
(一)制造业(10个子行业)
- 建筑技术(Building Technology)
- 生命科学与医疗技术(Life Sciences & Medical Technology)
- 化学与先进材料(Chemicals & Advanced Materials)
- 机械与金属(Machinery & Metal)
- 电气与电子(Electrical & Electronics)
- 造纸、印刷与出版(Paper, Printing and Publishing)
- 食品科技(Food Technology)
- 运输技术(Transportation Technology)
- 生活方式产业(Lifestyle)
- 木制家具(Wood-Based and Furniture)
(二)服务业(10个子行业)
- 商业服务(Business Services)
- 物流服务(Logistics Services)
- 教育服务(Education Services)
- 石油和天然气(Oil & Gas)
- 绿色科技(Green Technology)
- 医疗服务(Healthcare Services)
- 区域构建 / 区域营运中心(Regional Establishment)
- 酒店业(酒店和旅游业)(Hospitality – Hotels & Tourism)
- 研发 R&D(Research & Development)
- 其他服务(Other Services)
二、准入政策
(一)股权政策与外资保护
1. 制造业股权政策
马来西亚一直欢迎对制造业的投资。自2003年6月以来,外国投资者可持有所有新项目投资,以及现有公司扩大/多元化项目投资的100%股权,不论出口水平如何,也不排除任何产品或活动。
该股权政策还适用于以下两类公司:
- 先前免于获得制造许可证的公司,但股东资金现已达到250万马币,或雇用了75名以上全职雇员,因而需要获得许可证;
- 现有的持证公司,先前免于遵守股权条件,但因股东资金已达到250万马币,现须遵守股权条件。
对于2003年6月17日之前已被施加股权和出口条件的公司,原条件保持不变;但公司可申请取消这些条件,MIDA将按个案情况审批。
2. 服务业股权政策
马来西亚所有公司均受《2016年公司法》管辖,该法本身未对注册公司规定任何股权条件。但为增加本地企业参与度,政府鼓励马来西亚公民与外国投资者建立合资企业/合伙企业;具体监管部门/机构可能针对特定批准、执照、许可证或登记施加股权条件,视经营活动而定。
对于已获批准股权参与的公司,只要继续遵守原批准条件并保持项目原有特征,无需在任何时候对股权进行重组。
3. 外资保护
马来西亚致力于创造安全的投资环境,已吸引超过40个国家、8000多家国际公司将其作为区域离岸营运基地。
(二)审批和许可
1. 1975年工业协调法(ICA)
《1975年工业协调法》(Industrial Co-ordination Act, ICA)旨在保持马来西亚制造业的有序发展和增长。该法要求符合以下条件之一的制造企业申请制造许可证,并经国际贸易和工业部(MITI)批准:股东资金达到250万马币及以上;或雇用75名以上全职员工。
制造许可证的申请须提交给 MIDA(MITI 下属机构),由其负责促进和协调马来西亚工业发展。
ICA 对"制造活动"的定义为:制造、改装、混合、装饰、精加工或以其他方式处理、改造任何物品或物质,以便使用、销售、运输、交付或处置;包括零件组装及船舶修理,但不包括通常与零售或批发贸易有关的活动。
提示:制造许可证申请除股东资金/雇员人数门槛外,通常还要求项目每员工资本投资额(CIPE)达到至少14万马币,且全职劳动力中马来西亚籍员工比例须达80%以上。正常审批周期约4-8周,通过电子系统(e-ML)申请通常可缩短至数天。
(三)推广活动
自2012年3月2日起,根据《1986年促进投资法》颁布了新的"推广活动与推广产品"清单(Promoted Activities and Products),凡属于该清单范围内的活动或产品,均有资格被考虑授予"新兴工业地位"(Pioneer Status)或"投资税收津贴"(Investment Tax Allowance)。
(四)优惠政策(税收激励)
马来西亚的直接和间接税收优惠分别规定于《1986年促进投资法》《1967年所得税法》《1967年海关法》《1976年消费税法》《1990年自由区法》。这些法案涵盖对制造业、农业、旅游业(含酒店业)、经批准的服务领域,以及研发、培训和环境保护活动的投资。
1. 直接税收优惠:在特定期限内部分或全部免除所得税;
2. 间接税收优惠:免征进口税和消费税。
3. 制造业主要优惠
投资制造业公司的主要税收优惠为"新兴工业地位"(Pioneer Status)与"投资税收津贴"(Investment Tax Allowance),资格取决于增值水平、使用的技术及产业联系等优先事项,符合条件的活动/产品称为"促进行动"或"促进产品"。公司须在开始运营/生产之前向MIDA提交申请。
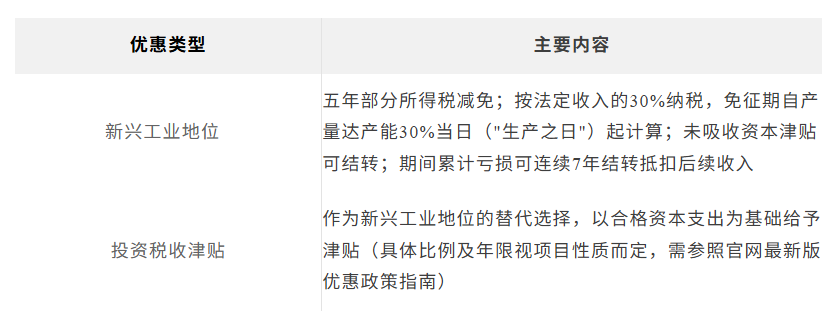
提示:自2026年3月1日起,MIDA 已就制造业申请引入"新激励框架"(New Incentive Framework, NIF),2026年第二季度扩展至服务业;已获批准的现有激励继续按原有条款执行。这标志着马来西亚正从传统广泛激励模式转向更具针对性、以结果为导向的激励体系。建议投资者申请前查询最新的 NIF 适用规则。
三、商业实体注册
在马来西亚开展业务的公司,必须根据《2016年公司法》(第777号法案)在马来西亚公司委员会(Companies Commission of Malaysia, SSM)进行注册。
(一)名称搜索与预留
通过SSM的MyCoID 2016系统进行公司名称查册,获批后保留30天,可续展至最长180天。建议同时准备2-3个备选名称,避免因重名被拒延误进度。
(二)准备登记材料
收集全体董事/股东的身份证件(护照或大马IC)、3个月内的地址证明、经营范围对应的MSIC行业代码。公司组织大纲(Constitution)在《2016年公司法》下是非强制性的——不设立则自动适用法定默认规则,多数公司会跳过这一步,除非有多个股东、特殊股权结构或行业监管机构要求。
(三)提交Super Form并线上签署
通过MyCoID电子系统填写并提交Section 14 Super Form(整合了旧制下的Form 6/24/44/48A/49等多份文件),全体董事在线电子签署,无需到SSM现场办理,同时缴纳SSM注册费。
(四)SSM审批并颁发证书
资料齐全、无需人工复核的申请通常1-3个工作日内获批,SSM颁发Section 17注册证书(Certificate of Incorporation)及12位数的电子注册号(e-Registration Number)。涉及外资、复杂股权结构或需人工审核的申请可能延长至1-2周。
(五)注册后合规安排
必须在成立后30天内委任一名持牌公司秘书(Licensed Company Secretary),由秘书协助设置法定登记册(股东名册、董事名册等)。如果之后决定采纳自定组织大纲,须在通过特别决议后30天内向SSM备案。
(六)开设公司银行账户
携带注册证书、Super Form确认件、董事会决议等文件到银行开户,通常需要董事本人亲临,实际耗时因银行合规审查(尤其对外资股东的KYC)差异较大,常见为1-3周,部分情况可能更长。
(七)税务与雇主登记
向内陆税收局(LHDN)登记公司所得税号;如年营业额触发门槛还需登记销售与服务税(SST);有雇员时须分别向EPF(公积金)、SOCSO(社会保险)、EIS(就业保险)登记,并按月缴纳法定供款。
(八)申领行业经营执照
完成公司注册不等于可以立即营业,还须按经营地及行业性质申领相应执照:地方市议会的一般商业执照(Business Premise/Signboard License);制造业需向MIDA申请ICA制造许可证(股东资金≥250万马币或雇员≥75人时强制);外资持股超50%从事批发、零售、贸易、餐饮等行业,须先取得WRT执照(通常要求实缴资本达100万马币)后才能推进移民、银行等后续事项。
四、税收概况
马来西亚实行自行估税制(Self-Assessment System),所得税年度以当年估税为基础。以下税率信息来自公开税务资料,供参考:
- 企业标准所得税税率为24%;
- 符合条件的居民中小企业(实收资本250万马币以下等条件)可享受优惠税率:首15万马币应课税收入按15%征税,其后按17%征税,超出部分按标准税率24%征税(具体门槛及税率随年度预算案调整);
- 个人所得税:居民按0%至30%累进税率征收;非居民(在马来西亚停留不足182天)按30%固定税率征收;
- 销售与服务税(SST):销售税5%-10%,服务税现行税率为8%(部分行业除外);
- 房地产盈利税(RPGT):税率随持有年限递减;
- 支付予非居民的利息、特许权使用费等须缴纳预扣税(Withholding Tax)。
五、知识产权法规与保护
马来西亚的知识产权制度由马来西亚知识产权局(MyIPO)管理,隶属于国内贸易和消费者事务部。马来西亚的知识产权保护涵盖:
- 专利(Patents)
- 商标(Trademarks)
- 工业品外观设计(Industrial Designs)
- 版权(Copyright)
- 地理标志(Geographical Indications)
- 集成电路布图设计(Layout Designs of Integrated Circuits)
马来西亚是世界知识产权组织(WIPO)成员,并且是《巴黎公约》和《伯尔尼公约》的签署国;同时也是在世界贸易组织(WTO)主持下签署的《与贸易有关的知识产权协定》(TRIPS)的签署国。马来西亚为本地和外国投资者提供充分保护,其知识产权法律符合国际标准,并由 TRIPS 委员会定期审查。
此外,MyIPO 还与金融机构合作推动"知识产权融资"(IP Financing),支持中小企业以知识产权作为抵押物获得贷款,并搭建了知识产权权利交易平台(IP Rights Marketplace),促进知识产权的供需对接。
六、外籍雇员就业
马来西亚政府希望本国公民最终能在各级别职业中接受培训并就业,因此鼓励企业培养本地人才。在缺乏训练有素的本地人才时,企业仍可引进外籍人员,分为"关键职位"和"定期职位"两类:
1. 关键职位(Key Post)
指外资独资企业及在马来西亚经营企业的高级管理职位,是企业维护自身利益和投资所必不可少的职位,通常由外国人长期担任,外籍雇员负责制定企业实现目标的政策。
2. 定期职位(Time Post)
- 行政类职位:中层管理和专业职位,要求具备相应专业资格、实践经验、技能和知识,负责执行企业政策并监督员工;
- 非行政类职位:从事技术工作,需要特定技术或实践技能和经验。
3. 聘用外籍雇员的两阶段流程
第一步:根据业务性质,向相关授权机构申请外籍雇员职位;
第二步:经批准机构批准外籍雇员职位后,向马来西亚移民局提交申请,以获得工作准证(Employment Pass)的认可。
七、风险提示
(一)外资持股与"土著权益"限制
尽管制造业新项目、扩建项目或多元化项目原则上允许外资100%持股,但若项目涉及"土著权益行业"(如特定分销、物流或涉及国家安全的配套产业),法律仍强制要求预留30%股权给马来土著合作伙伴。即使属于一般制造业,申请特定税收优惠时,MIDA 也可能将本地股权参与度作为评分参考因素之一。
(二)银行开户与实缴资本
法律上允许公司以1马币注册资本设立且无需实缴,但实操中银行开户审核较严:注册资本过低(贸易类低于5万马币、制造业低于10万马币)的公司开户拒批率较高。建议贸易类公司注册资本设定在5万-20万马币,制造业设定在10万-50万马币,并实缴不少于50%。如需申请外籍员工工作准证配额,实缴资本通常须达到50万马币以上(不同行业要求有所差别)。
(三)合规审查趋严
近年政策在放宽外资准入的同时,同步强化了股权穿透审查、环保刑事责任追究、本地人才替代计划等合规要求。
(四)环境管理
MIDA 鼓励投资者在项目规划的早期阶段即考虑环境因素,相关项目审批可能涉及环境部(DOE)及职业安全与卫生部(DOSH)的联合评估。
(五)建议的尽职调查步骤
- 投资前通过 MIDA 官网 ESD 系统核实拟投资行业代码对应的持股限制;
- 确认项目是否落入"促进活动/促进产品"清单,以评估税收优惠资格;
- 委托本地律师核查土著权益预留、环保合规等红线条款;
- 关注 2026年新激励框架(NIF)及外籍雇员新政策的最新实施细则;
- 如需申请制造许可证或税收优惠,提前规划好股东资金规模、CIPE(人均资本投资额)及本地雇员比例等指标,以满足审批门槛。
八、常用网址
- MIDA 官方网站:www.mida.gov.my
- MIDA Invest Malaysia 在线申请平台:investmalaysia.mida.gov.my
- 马来西亚公司委员会(SSM):www.ssm.com.my
- 马来西亚内陆税收局(IRBM):www.hasil.gov.my
- 马来西亚皇家海关总署(RMCD):www.customs.gov.my
来源:出海大马
声明:本文基于MIDA公开资料整理编撰,仅供参考,不构成正式法律意见。马来西亚投资政策处于动态调整中,请以官方最新发布内容为准。